街中でよく見かける特別養護老人ホームや保育園の看板に記された「社会福祉法人」の文字。一般企業(株式会社)やNPO法人と何が違い、なぜこれほど手厚い税制優遇を受けながら収益事業を展開できるのか、その本質を正確に把握している人は多くありません。
超高齢社会と人口構造の激変に直面する2026年現在、社会福祉法人は単なる公的福祉の受け皿にとどまらず、地域共生社会を支える巨大インフラとしての役割を再定義されています。本記事では、厚生労働省の最新指針や関係各所への取材データをもとに、設立要件から財務の実態、現場職員の年収相場、知られざる経営リスクまで、その全貌を余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会福祉法人は極めて高い公共性を持つ「社会福祉法」に基づく特別法人であり、本来事業には法人税が課されない強力な税制優遇を享受している。
- 要点2:NPO法人や株式会社と比較して設立時の資産要件や所轄庁による認可申請手続きのハードルが圧倒的に高く、厳格な財務諸表の開示義務が課されている。
- 要点3:非営利でありながら社会福祉事業の財源確保を目的とした「収益事業」が可能であり、2026年の法改正動向により地域貢献と経営透明性の両立が一段と強く求められている。
【徹底比較】社会福祉法人・NPO・株式会社の決定的な違い
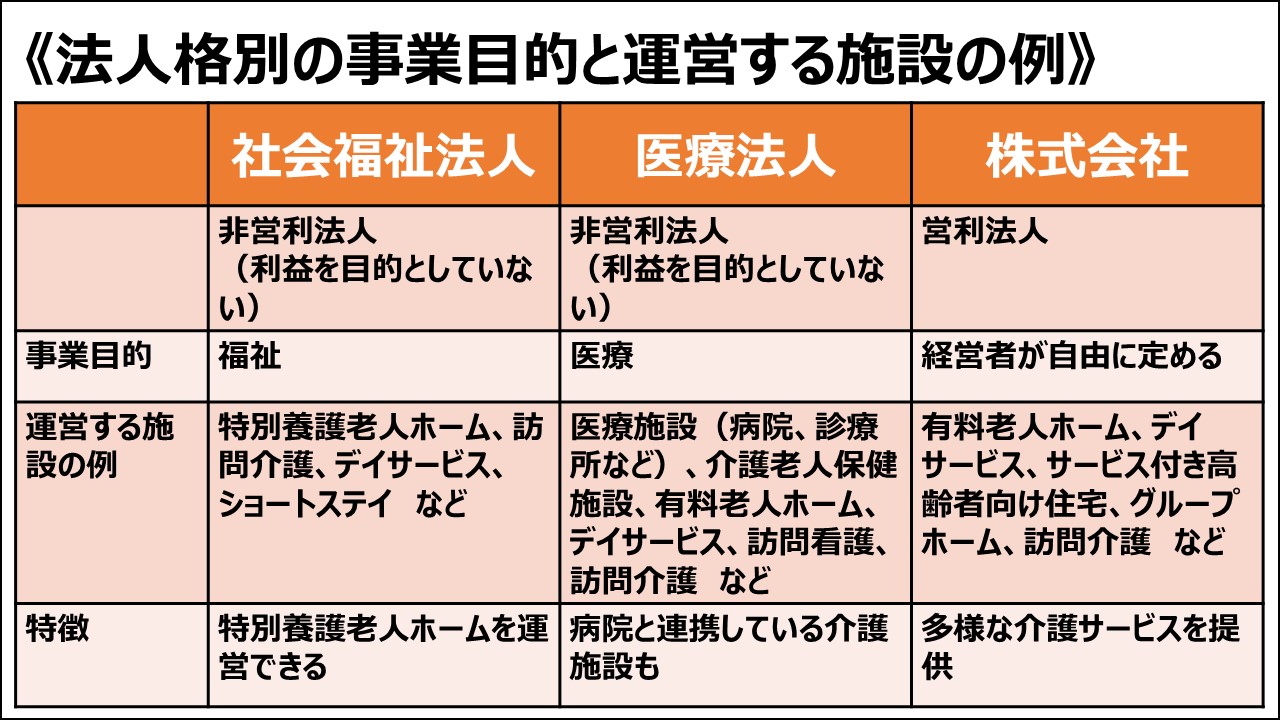
福祉や介護、保育分野には複数の組織形態が参入していますが、その根拠法やガバナンス体制には明確な一線が引かれています。特に混同されやすいNPO法人との違いや株式会社との差異を整理すると、下表のような構造的特徴が浮かび上がります。
| 項目 | 社会福祉法人 | 特定非営利活動法人(NPO) | 株式会社(営利法人) |
|---|---|---|---|
| 根拠法令 | 社会福祉法 | 特定非営利活動促進法 | 会社法 |
| 設立要件・基本財産 | 施設設置型は原則1億円規模の資産や不動産が必要(所轄庁の認可) | 資本金0円から設立可能(10名以上の社員、所轄庁の認証) | 資本金1円以上(法務局での登記のみ) |
| 税制優遇メリット | 社会福祉事業は法人税・固定資産税が原則非課税 | 収益事業にのみ課税(認定NPOは寄付控除等あり) | すべての事業所得に対して通常課税 |
| 配当の可否 | 不可(剰余金は社会福祉事業へ再投資) | 不可(活動原資として繰越) | 可能(株主への利益配当) |
| 情報開示義務 | 財務諸表・現況報告書のWEB一般公表が法定義務 | 事業報告書等の閲覧開示 | 決算公告義務(非上場企業の実務実施率は低水準) |
株式会社が株主への利益還元を第一義とするのに対し、社会福祉法人は事業で得た剰余金を外部へ分配することが法律上固く禁じられています。これが「非営利性」の根幹です。利益を追求すること自体が禁じられているのではなく、得られた余剰資金をすべて地域社会や福祉サービスの向上に再投資しなければならないという点に本質があります。
【仕組みの深層】なぜ非営利なのに収益事業ができるのか?
「非営利組織なのに、なぜ有料老人ホームやテナント貸出などのビジネスを展開できるのか」という疑問はネット上でも頻繁に見られます。この疑問を紐解く鍵は、法的に定められた3つの事業区分にあります。
社会福祉法人の事業内容一覧は、法令上明確に以下の3層構造に分かれています。
- 社会福祉事業(第一種・第二種):法人の根幹をなす事業。特別養護老人ホーム、障害者支援施設、認可保育所、児童養護施設など。極めて公益性が高く、第一種事業の経営主体は原則として国・地方自治体または社会福祉法人に限定される。
- 公益事業:社会福祉と関連性のある公益的事業。有料老人ホームの運営、介護保険外の独自生活支援サービス、地域子育て支援拠点など。
- 収益事業:法人が所有する資産を活用して利益を得る事業。不動産の賃貸、駐車場の運営、敷地内売店の経営など。
社会福祉法人が収益事業を行える理由は明確です。得られた利益を社会福祉事業や公益事業の運営財源に充当することが義務付けられており、本業たる福祉基盤を経済的に補強するための手段として制度上容認されているのです。ただし、収益事業を行う場合は社会福祉事業の円滑な遂行を妨げてはならず、当然ながら収益事業から生じた利益には通常通り法人税が課税されます。
設立要件と認可申請手続きのリアル|莫大な資産と参入障壁
社会福祉法人の立ち上げは、法人設立の中でも最難関の部類に入ります。誰でも1円から作れる株式会社や、十数人の賛同者で申請できるNPO法人とは全く次元が異なります。
社会福祉法人の設立要件において最大の関門となるのが資産要件です。施設を新設・運営する場合、事業規模に応じた不動産(土地・建物)を法人自身が直接所有するか、国や地方自治体から確実な貸与を受ける必要があります。社会福祉施設を設置しない法人形態であっても、通常1億円以上の基本財産の保有が指導基準として求められます。
実際の認可申請手続きでは、自治体の福祉担当部局との事前協議に1年以上の歳月を要することも珍しくありません。評議員会の設置、理事6名以上・監事2名以上・評議員7名以上という厳格な役員体制の確保、役員相互の親族排除規定(配偶者や三親等以内の親族の制限)など、同族経営による私物化を防ぐための強固なガバナンス体制が求められます。
【給与・年収とネットの評判】現場と役員報酬の格差問題
就職や転職の現場において、社会福祉法人は「安定している」と評価される一方で、「給料が安いのではないか」「閉鎖的な体質ではないか」といった懸念の声も根強く存在します。公表データと実際の口コミから実態を検証します。
現場職員のリアルな給料・年収相場
厚生労働省の各種賃金調査および民間人材データベースによると、社会福祉法人で働く正職員の平均年収は350万〜450万円前後(賞与・処遇改善加算を含む)で推移しています。株式会社が運営する介護・保育事業所と比較すると、退職手当共済制度や扶養・住宅手当などの福利厚生が整っている法人が多く、勤続年数が長くなるほど安定した昇給が見込める傾向にあります。
役員報酬基準と内部留保への風当たり
ネット上の口コミ掲示板やSNSでは、社会福祉法人の評判として「理事長一族が高額な役員報酬を得て私腹を肥やしているのではないか」という批判が散見されます。かつて一部の法人で理事長報酬が不透明であった歴史は否定できません。
しかし、現在は社会福祉法に基づき役員報酬基準の策定と公表が法定义務化されています。さらに財務諸表等電子開示システム(WAM NET)によって、全国の法人の貸借対照表や損益計算書、役員名簿がインターネット上で誰でも閲覧可能となっており、恣意的な報酬設定に対する行政および世論の監視の目は年々厳格化しています。
【2026年最新動向】法改正と経営実態|倒産・再編時代の到来
手厚い税制優遇に守られてきた社会福祉法人ですが、その経営環境は歴史的な転換期を迎えています。社会福祉法改正の最新情報と現場の動向を追うと、かつてのような「作れば安泰」という時代は完全に終焉したことがわかります。
現在進行している大きな変化は以下の3点に集約されます。
- 地域における公益的な取組の義務化定着:無料または低額な料金での相談支援や生活困窮者支援など、既存の制度外ニーズに応える実践が強く求められている。
- 財務諸表開示義務とガバナンスの高度化:外部有識者の監事登用や内部統制の構築が必須化され、経営の不透明な法人は行政処分の対象となる。
- 小規模法人の経営難と事業譲渡・M&Aの加速:光熱水費や食材費の高騰、深刻な人手不足、施設老朽化に伴う改修負担により、赤字経営に陥る法人が増加。経営統合や法人合併が全国で相次いでいる。
帝国データバンク等の民間調査機関が発表する倒産・経営実態レポートでも、介護・福祉事業者の休廃業や倒産件数は高水準を記録しています。特別養護老人ホームの運営主体として圧倒的な実績を誇ってきた法人であっても、地域ニーズの把握と経営の効率化を怠れば存続できないシビアな時代に突入しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会福祉法人という組織に関わるにあたり、立場ごとの見極めポイントは極めて明瞭です。
▼ 就職・転職先としておすすめできる人: 短期的なインセンティブよりも長期的な雇用安定性や手厚い福利厚生(退職金・各種手当)を重視する人。利益追求のノルマに追われず、利用者に寄り添った質の高い福祉ケアを追求したい人。
▼ 就職・転職先として慎重になるべき人: 成果に応じた即時昇給やスピード出世を望む人。年功序列や独自の規程に縛られる環境を息苦しく感じる人。また、財務諸表をWEB公開していない、あるいは定款に反した親族支配が残る不透明な法人への入職は厳に避けるべきです。
【社会福祉法人とは】に関するよくある質問(FAQ)
Q1:社会福祉法人の施設を利用する際、一般企業(株式会社)の施設より利用料金は安くなりますか?
A1:介護保険サービスや認可保育所の利用料は国や自治体が定める公定価格に基づいているため、運営主体が社会福祉法人であっても株式会社であっても、基本的な自己負担額は原則として同じです。ただし、社会福祉法人独自の減免制度(生計困窮者等に対する利用者負担額軽減制度)が適用できる場合があります。
Q2:社会福祉法人はなぜ法人税がかからないのですか?
A2:営利を目的とせず、国や地方自治体が担うべき高度な福祉サービス(セーフティネット機能)を代替・補完しているためです。社会福祉事業から得た利益を外部へ配当せず全額再投資することを条件に、法人税や固定資産税の非課税措置が認められています。
Q3:一般の個人が社会福祉法人を新しく設立することは可能ですか?
A3:制度上は可能ですが、莫大な初期資産(施設整備用地や数千万円〜1億円規模の基本財産)の準備、厳格な役員陣の選任、自治体との長期にわたる認可申請手続きをクリアする必要があるため、個人がゼロから立ち上げるハードルは株式会社やNPO法人に比べて極めて高いのが実情です。
まとめ:今後の動向と失敗しないための判断基準
社会福祉法人は、強固な公益性と莫大な社会的責任を背負った特別な法人形態です。手厚い税制優遇と引き換えに、厳密な資産要件や財務開示義務、剰余金配当の禁止といった厳しい規律が課されています。
2026年以降の福祉・介護業界では、経営の透明性を確保し、地域社会の課題解決に真摯に向き合う優良な社会福祉法人が選ばれる二極化が進みます。就職、事業提携、あるいは施設利用を検討する際は、必ず公表されている財務諸表や事業報告書に目を通し、ガバナンスと経営基盤の実態を見極める姿勢が不可欠です。 (出典: 社会 福祉 法人 と は(Yahoo!ニュース))