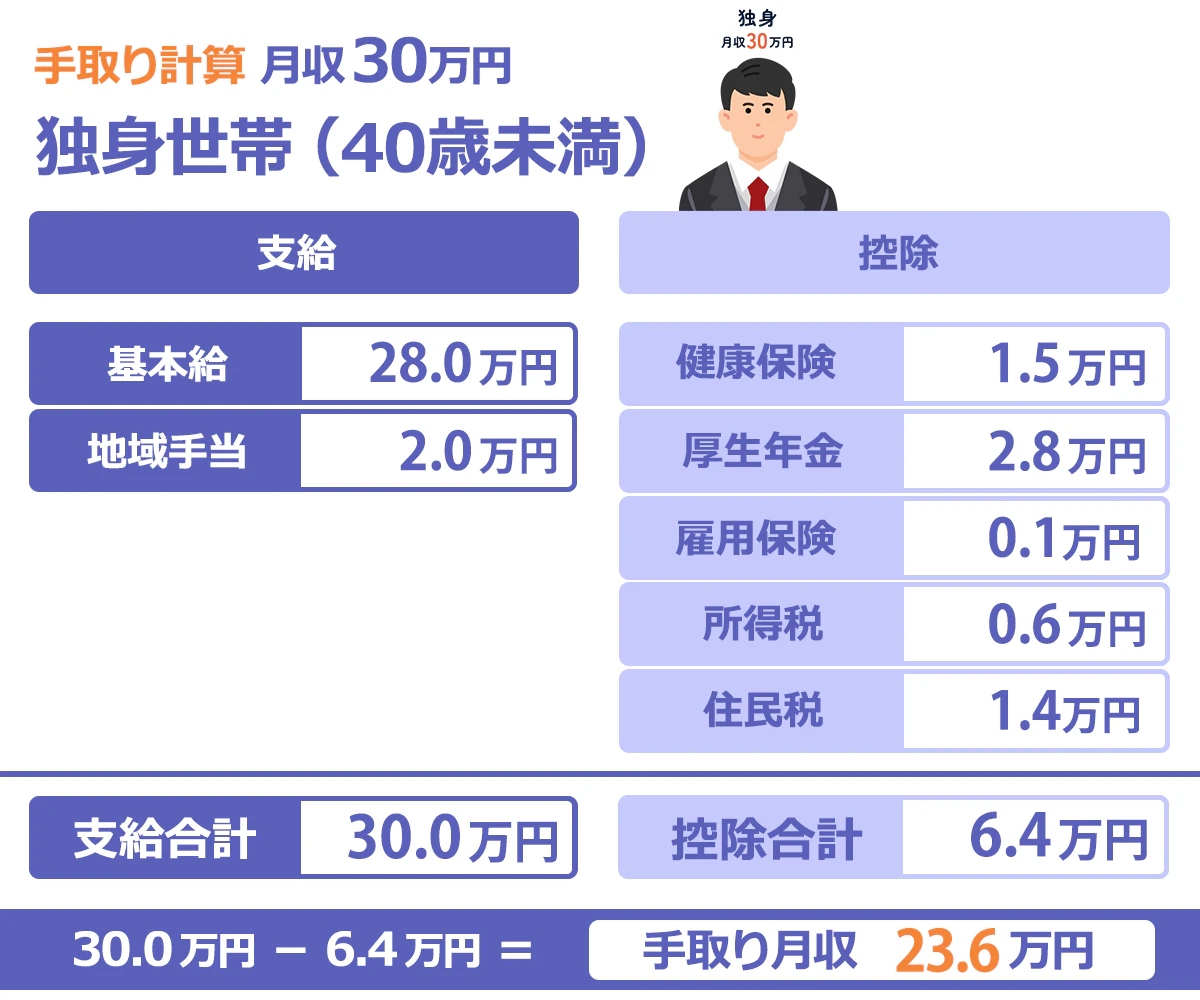
求人票や給与規定で「月給30万円」という数字を目にしたとき、実際に自分の銀行口座へ振り込まれる金額がいくらになるのかは、生活設計を立てる上で最も重要なポイントです。額面ではキリのよい30万円ですが、そこから税金や社会保険料が差し引かれるため、実際に使えるお金は大きく目減りします。
結論から言えば、独身者の場合、月給30万円の手取り額は約23万〜24万円(年間手取りで約280万〜290万円前後)となります。毎月およそ6万〜7万円もの大金がなぜ引かれてしまうのか、控除のカラクリと2026年現在の負担事情、そしてリアルな生活水準を徹底的に掘り下げていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:月給30万円の手取り実額は約23万3,000円〜24万円で、毎月約6万〜7万円が給与から天引きされる。
- 要点2:天引きの最大要因は社会保険料(約4.5万円)であり、所得税や住民税と合わせて手取りを圧迫している。
- 要点3:一人暮らしなら家賃目安7.5万〜8万円で貯金も狙えるが、既婚・子育て世帯では家計管理の工夫が必須となる。
【結論】月給30万円の手取り額は約23万〜24万円!手元に残る金額の目安
給与明細に記載される「総支給額(額面)」と「差引支給額(手取り)」には大きなギャップが存在します。一般的に会社員の手取り額は額面の約75%〜80%が相場とされており、月給30万円に当てはめると以下のようになります。
【月給30万円の手取り目安(独身・扶養親族なしの場合)】
・額面給与:300,000円
・控除合計額:約62,000円〜67,000円
・実際の手取り振込額:約233,000円〜238,000円
手取り額に数千円の幅があるのは、加入している健康保険組合の保険料率の違いや、前年の所得に基づく住民税の課税額、年齢(40歳以上で発生する介護保険料の有無)などによって控除額が変動するためです。
給与明細のリアルな控除内訳|社会保険料・所得税・住民税の計算
毎月差し引かれる約6万〜7万円という金額は、一体何に使われているのでしょうか。控除の内訳は大きく分けて「社会保険料」と「税金」の2つに大別されます。東京都の標準的な料率(健康保険・厚生年金・雇用保険)をもとに具体的な計算シミュレーションを行いました。
【月収30万円の控除内訳シミュレーション(30代独身・扶養なし)】
・健康保険料:約14,970円(協会けんぽ東京支部基準・折半額)
・厚生年金保険料:約27,450円(標準報酬月額30万円基準・折半額)
・雇用保険料:約1,800円(一般事業所・料率0.6%)
・所得税:約5,400円〜6,000円(源泉徴収税額表より算出)
・住民税:約12,500円〜13,500円(前年同水準の年収があった場合)
・控除合計額:約62,120円〜64,720円
・手取り額:約235,280円〜237,880円
控除の約7割を占めているのは「社会保険料」です。2026年最新の制度環境においても社会保障費用の負担感は高く、給与明細を見るたびに「手取り24万円を切っている」とため息をつく会社員が多い背景には、この手厚い社会保険料の天引きがあります。
なお、新卒入社や転職した初年度は前年の所得がない(または少ない)ため住民税が引かれず、手取りが一時的に約25万円前後と多くなります。しかし、2年目の6月からは住民税の天引きが本格スタートし、手取りが1万円以上下がる点には十分な注意が必要です。
【独身・一人暮らし】月収30万円の生活費シミュレーションと適正家賃・貯金額
手取り約23.5万円〜24万円で一人暮らしをする場合、どのような生活水準になるのでしょうか。一般的に家賃の適正基準は「手取り収入の3分の1以内」とされているため、月給30万円の一人暮らしにおける家賃目安は7.5万円〜8万円前後です。
ネット上の口コミやSNSでも「手取り24万円なら自炊を交えれば普通に貯金ができる」「都内でも工夫次第でゆとりがある」という声が多く見られます。標準的なリアル家計簿のモデルケースを見てみましょう。
【独身一人暮らし・手取り23.5万円の標準家計簿】
・家賃(管理費込):78,000円
・食費(外食・自炊):40,000円
・水道光熱費:12,000円
・通信費(スマホ・Wi-Fi):8,000円
・日用品・雑費:7,000円
・趣味・交際費・被服費:35,000円
・保険・医療費・サブスク:10,000円
・毎月の貯金・投資額:45,000円(余剰金)
このように、家賃を8万円前後に抑え、外食の頻度を適度にコントロールできれば、毎月約4万〜5万円(手取りの約20%)を安定して貯蓄や投資へ回すことが可能です。ボーナスが別途支給される会社であれば、年間100万円近い貯蓄ペースを築くことも現実的な視野に入ります。
【既婚・子育て世帯】月給30万円のリアルな生活レベルと家族構成別の実態
単身者には比較的余裕のある月給30万円ですが、既婚世帯や子どもがいる家庭になると状況は一変します。
配偶者を扶養に入れている場合、配偶者控除が適用されるため所得税・住民税が数千円軽減され、手取り額は約24万〜24.5万円程度へとわずかに増えます。しかし、支出の増加ペースはその控除メリットを大きく上回ります。
・夫婦2人暮らし(片働き):
家賃9万〜10万円の2DKや1LDKに住むと、食費や光熱費の増加に伴い、毎月の貯金可能額は1万〜2万円程度まで縮小します。贅沢をしなければ生活自体は成立しますが、突発的な冠婚葬祭や家電の買い替えがあると赤字になるリスクを抱えます。
・夫婦+子ども1人(片働き):
おむつ代やミルク代、将来の教育資金準備、手狭になった住居の家賃アップなどが重なり、夫の月給30万円のみでの生活は極めてタイトになります。外食やレジャーを厳しく制限しなければ貯金を切り崩す事態にもなりかねません。
そのため、子育て世帯で月収30万円の場合は、配偶者がパートや時短勤務で月7万〜10万円程度稼ぐ「世帯年収の引き上げ」を行うか、固定費を徹底的に削る家計管理が不可欠となります。
ボーナス込みの年収換算と手取り計算ツール活用のポイント
転職活動やライフプランを検討する際、「月給30万円」が年収ベースでいくらに該当するのかを把握しておくことは大切です。賞与(ボーナス)の支給月数によって、想定される年収と手取り総額は大きく変化します。
【月給30万円におけるボーナス別の年収と年間手取り目安】
・ボーナスなし(年俸制など):年収360万円(年間手取り:約280万〜290万円)
・ボーナス年2ヶ月分(夏1・冬1):年収420万円(年間手取り:約325万〜340万円)
・ボーナス年4ヶ月分(夏2・冬2):年収480万円(年間手取り:約370万〜390万円)
ボーナスからも毎月の給与と同様に社会保険料と所得税が引かれます。賞与4ヶ月分支給の会社であれば額面年収480万円となり、日本の平均給与(国税庁調査)と同等水準に達します。正確な金額を算出したい場合は、ウェブ上で提供されている各種の「額面30万 手取り 計算ツール」を活用し、残業代や通勤手当、扶養人数などを反映させてシミュレーションするのが確実です。
手取りを最大化する!2026年に実践したい賢い節税対策
引かれる税金や社会保険料をただ眺めているだけでは手取りは増えません。会社員であっても合法的に税負担を減らし、手元に残る可処分所得を増やすアプローチが存在します。
① ふるさと納税の活用
実質2,000円の自己負担で全国の返礼品がもらえる「ふるさと納税」は、節税の第一歩です。月給30万円(独身・年収360万円〜420万円)の場合、ふるさと納税の年間控除限度額の目安は約34,000円〜45,000円となります。お米や日用品、食品などを返礼品で賄うことで、月々の生活費を直接押し下げる効果が得られます。
② iDeCo(個人型確定拠出年金)による所得控除
掛金の全額が所得控除の対象となるiDeCoは、強力な節税ツールです。例えば毎月20,000円を積み立てた場合、所得税と住民税を合わせて年間約36,000円〜48,000円の税金が軽減されます。老後資金の形成と現役時代の手取り防衛を同時に達成できます。
③ 新NISAを活用した資産運用
節税とは異なりますが、投資で得た利益(通常約20.315%)が恒久的に非課税となる新NISAを活用し、手取りの中から毎月3万〜5万円をインデックスファンド等へ積み立てることで、将来の手元資金を効率的に増やす戦略がスタンダードとなっています。
【30万円の手取り】に関するよくある質問(FAQ)
Q1:月給30万円なのに手取りが23万円を下回るケースはありますか?
A1:あります。40歳以上になり介護保険料が追加徴収される場合や、前年に副業や残業が多く住民税の課税額が高い場合、または会社の組合費・積立金、財形貯蓄などが独自に天引きされている場合は、手取りが22万円台後半まで落ちることがあります。
Q2:手取り24万円で自動車を所有・維持することは可能ですか?
A2:一人暮らしで駐車場代が安い地方都市であれば十分可能です。ただし、駐車場代が2万〜3万円を超える都心部の場合、ローン代・保険料・車検代・ガソリン代で毎月4万〜5万円以上が飛ぶため、趣味や貯金の予算を大きく圧迫することになります。カーシェアの活用も検討に値します。
Q3:残業代で月給が35万円に増えた場合、手取りはどのくらい増えますか?
A3:増えた5万円に対しても約20〜25%の税金・社会保険料がかかるため、手取りの増加分は約3.8万〜4万円程度になります。「額面が増えた分だけ丸々手に入るわけではない」という点に留意しておきましょう。
まとめ:手取り23万〜24万円の現実を把握して賢い資産形成を
月給30万円という額面から実際に手にできるのは約23万〜24万円です。額面との差額である約6万〜7万円は、将来の年金や医療保障を支える社会保険料、そして地域の公共サービスを支える税金として確実に差し引かれます。
この手取り水準は、単身者であれば工夫次第で毎月手堅く貯金ができるポジションですが、家族構成の変化や住むエリアによっては家計が厳しくなる分岐点でもあります。給与明細の控除内訳を正しく理解した上で、ふるさと納税やiDeCo、新NISAといった制度をフル活用し、手元の可処分所得と将来の資産を戦略的に守り抜いていきましょう。 (出典: 30 万 手取り いくら(Yahoo!ニュース))