団塊の世代がすべて75歳以上の後期高齢者となった2025年を経て、超高齢社会の最前線にある日本の社会保障制度は大きな転換点を迎えています。持続可能な制度設計を掲げて議論が続く介護保険制度ですが、制度改定の波は要介護者本人だけでなく、介護を支える現役世代の家計や生活設計にも直接的な影響を及ぼし始めています。
厚生労働省の介護保険部会で重ねられた議論や、2024年度の制度見直し・介護報酬改定を経て、2026年現在の介護現場と家計にはどのような変化が起きているのでしょうか。利用者の自己負担割合やケアプラン有料化の行方、訪問介護現場で生じている課題まで、押さえておくべきポイントを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年改定で見送られた「原則2割負担の対象拡大」や「ケアプラン有料化」は、2027年の法改正に向けた最重要検討事項として再燃している。
- 要点2:訪問介護の基本報酬引き下げが事業所閉鎖や人手不足を加速させており、都市部・地方問わずサービス利用のハードルが上昇している。
- 要点3:65歳以上の介護保険料は全国平均で月額6,000円を突破し、自治体格差の拡大と現役世代の負担増が家族関係や介護離職リスクに直結している。
【介護保険制度の基本】3年ごとの見直しとこれまでの経緯
介護保険制度は2000年の創設以来、高齢化の進展や財政状況、社会環境の変化に応じて3年ごとに制度の見直しが行われてきました。制度創設当初は一律1割だった介護サービスの自己負担割合も、2015年には一定以上所得者が2割、2018年には現役並み所得者が3割へと段階的に引き上げられてきた経緯があります。
厚生労働省の介護保険部会では、「制度の持続可能性」と「必要なサービスの確保」という相反する課題の調整が常に続けられています。膨らみ続ける介護給付費を抑制するために国が進める負担増の方針と、現場の介護崩壊や利用控えを懸念する関係団体の意見が激しく対立する構図は、近年の改定ごとに激しさを増しています。
介護保険法改正で私たちの生活はどう変わる?決定的な変更点と理由
「介護保険法改正 わかりやすく解説」を求める声が急増している背景には、制度改定が個人の家計と生活にダイレクトに跳ね返るという危機感があります。特に議論の的となっているのが、介護サービス自己負担割合の見直し、ケアプラン有料化、そして要介護認定の見直しの3点です。
| 主な論点・改正項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・実質的影響 |
|---|---|---|---|
| 自己負担2割の対象拡大 | 単身で年金収入等280万円以上の基準を、200万円程度へ引き下げ検討 | 現行は原則1割(上位約20%が2〜3割負担) | 中所得層の月額負担が1万〜3万円規模で増加し、サービス利用控えのリスク直結 |
| ケアプラン有料化の行方 | 全額公費負担(10割給付)から1〜2割の自己負担導入を検討 | 現在:利用者負担0円(月額約1万〜3万円相当の計画作成費) | 月額1,500〜3,000円程度の自己負担発生。ケアマネジャーの独立性維持に懸念 |
| 介護保険料の値上げ | 第9期(2024〜2026年度)全国平均で月額6,225円(前期比約3%増) | 自治体最高値で月9,000円超、最低値で約3,500円 | 地域差が顕著化。年金支給額の実質目減りとともに高齢者の固定費を圧迫 |
| 要軽度者の総合事業移行 | 要介護1・2の訪問・通所介護を市町村の地域支援事業へ移管検討 | 現在は要支援1・2のみが総合事業の対象 | 自治体の財政格差によって受けられるサービス品質に大きな開きが生じる懸念 |
自己負担2割の対象者拡大はいつから?
介護保険法改正における2割負担の対象者拡大は、物価高騰に伴う高齢者の生活への配慮から前回の改定では決定が見送られました。しかし、現役世代の保険料負担軽減を求める経済界の声は根強く、2027年法改正での本格導入に向けて厚生労働省内で議論が続いています。対象が中所得層にまで拡大された場合、デイサービスやショートステイを日常的に利用している世帯の支出増は避けられません。
ケアプラン有料化の行方と現場の反発
「ケアプラン有料化 いつから始まるのか」という疑問に対し、厚労省は長年検討を続けていますが、こちらも現場の強い反対により結論が先送りされています。ケアマネジャーが作成する介護サービス計画(ケアプラン)に自己負担が導入されると、利用者側が「お金がかかるなら自分で計画を立てる」「相談を控える」といった行動に出てしまい、適切なケアマネジメントから孤立する高齢者が急増するリスクが指摘されています。
【現場検証】訪問介護の基本報酬引き下げとサービス供給の危機
2024年度の介護報酬改定において、介護全体の改定率はプラス1.59%となった一方で、訪問介護の基本報酬が引き下げられたことは業界に大きな衝撃を与えました。この引き下げの理由として国側は「訪問介護事業所の平均利益率が他サービスと比較して高水準にあること」を挙げましたが、実態は大規模事業所と地方・小規模事業所で深刻な乖離が存在していました。
地域密着で運営してきた小規模な事業所ほどヘルパーの高齢化やガソリン代・人件費の高騰に対応できず、事業所の休廃業や解散が相次ぎました。現場のホームヘルパーへの聞き取りや各種アンケート調査でも、「移動時間が長い割に報酬が見合わない」「一人暮らしの認知症高齢者の見守り枠を減らさざるを得ない」といった悲鳴に近い声が寄せられています。
制度上はサービス利用資格があっても、現場に担い手がおらずヘルパーを派遣できない「介護難民」の発生は、もはや過疎地域だけの問題ではなく都市部の住宅街でも日常的な光景となりつつあります。
一般に知られていない盲点とネット上の誤解を是正
介護保険法改正を巡っては、SNSやネット掲示板などで極端な言説や誤解が広がりやすい傾向があります。正確な情報をもとに備えるために、代表的な2つの誤解を整理します。
誤解1:「要介護認定の見直しで軽度者は全員サービスを打ち切られる」
「要介護1や2になると介護保険から完全に締め出される」という言説がありますが、これは正確ではありません。議論されているのは「全国一律の介護給付」から「市区町村が運営する総合事業」への移行であり、支援そのものが消滅するわけではありません。ただし、自治体の予算規模や委託先事業所の数によって、提供されるサービスの頻度や内容に地域格差が生じるリスクには十分な注意が必要です。
誤解2:「介護保険料の値上げは国の無駄遣いが原因である」
介護保険料の値上げ真相は、給付費総額の自然増にあります。第1号被保険者(65歳以上)の保険料は3年ごとに自治体が策定する事業計画に基づいて算出されますが、要介護認定率の上昇とサービス利用者の純増により、財源の半分を占める公費(国・都道府県・市町村)と保険料の両面で引き上げが避けられない構造になっています。
【プロの結論】家族関係の破綻を防ぐ「心理的境界線」と制度利用の判断基準
介護保険制度の改定が進む中、家族社会学や心理ケアの観点から最も警鐘を鳴らしたいのが家族間の共依存と介護離職のリスクです。「費用が上がるなら家族で面倒を見よう」と抱え込むケースが増加していますが、これは介護うつや虐待、離職による世帯収入の激減といった破滅的な結末を招く危険性を孕んでいます。
家族であっても健全な自立を保つための「心理的バウンダリー(境界線)」を意識し、公的サービスを限界まで使い倒す視点が不可欠です。
制度利用・ケア体制見直しに向いている人
- 要介護者の預貯金・年金の範囲内で費用を割り切れる家庭:親の年金内で収まるケアプランへ柔軟に組み替えられる世帯。
- 地域の地域包括支援センターやケアマネジャーと密に連携できる人:自治体独自の助成制度やボランティア事業などの代替リソースを積極的に情報収集できる家庭。
自己負担増や制度変更で慎重な対応が必要な人
- 「親の介護は子どもがすべて行うべき」という責任感に縛られている人:サービス削減を家族の自己犠牲で補おうとすると、自身のキャリアや精神状態が先に崩壊します。
- 世帯分離や高額介護サービス費などの軽減制度を把握していない人:制度を知らないまま全額自腹で耐えようとすると、経済的に立ち行かなくなります。
2027年法改正への見通しと今から始めるべき防衛策
介護保険法改正の2027年見通しに向け、議論の俎上に載っている項目は多岐にわたります。自己負担割合の2割・3割対象の拡大、多床室(相部屋)の室料負担の見直し、高額介護サービス費の算定基準引き上げなど、全体として「利用者の応能負担(所得に応じた負担)」を強化する方向性は確実視されています。
これからの時代を生き抜くためには、「介護が始まってから調べる」のではなく、親が元気なうちから資産状況や受給年金額を把握し、要介護認定が下りた際のシミュレーションを事前に行っておくことが最大の自己防衛となります。
【介護保険法改正】に関するよくある質問(FAQ)
Q1:介護保険の自己負担割合が2割になる基準はどう決まるのですか?
A1:現行制度では、65歳以上で合計所得金額が160万円以上(単身世帯の場合、年金収入+その他の合計所得が280万円以上)の場合に2割負担となります。ただし、今後の法改正によってこの所得基準が引き下げられ、対象者が拡大される議論が継続して進められています。
Q2:訪問介護が使いにくくなっていると聞きましたが、どう対処すべきですか?
A2:訪問介護の事業所不足が深刻な地域では、小規模多機能型居宅介護やデイサービスの併用、自治体の生活支援体制整備事業(住民ボランティア等)の活用など、ケアマネジャーと相談して単一のサービスに依存しない複数の支援導線を確保することが有効です。
Q3:介護費用が高額になりすぎた場合の救済措置はありますか?
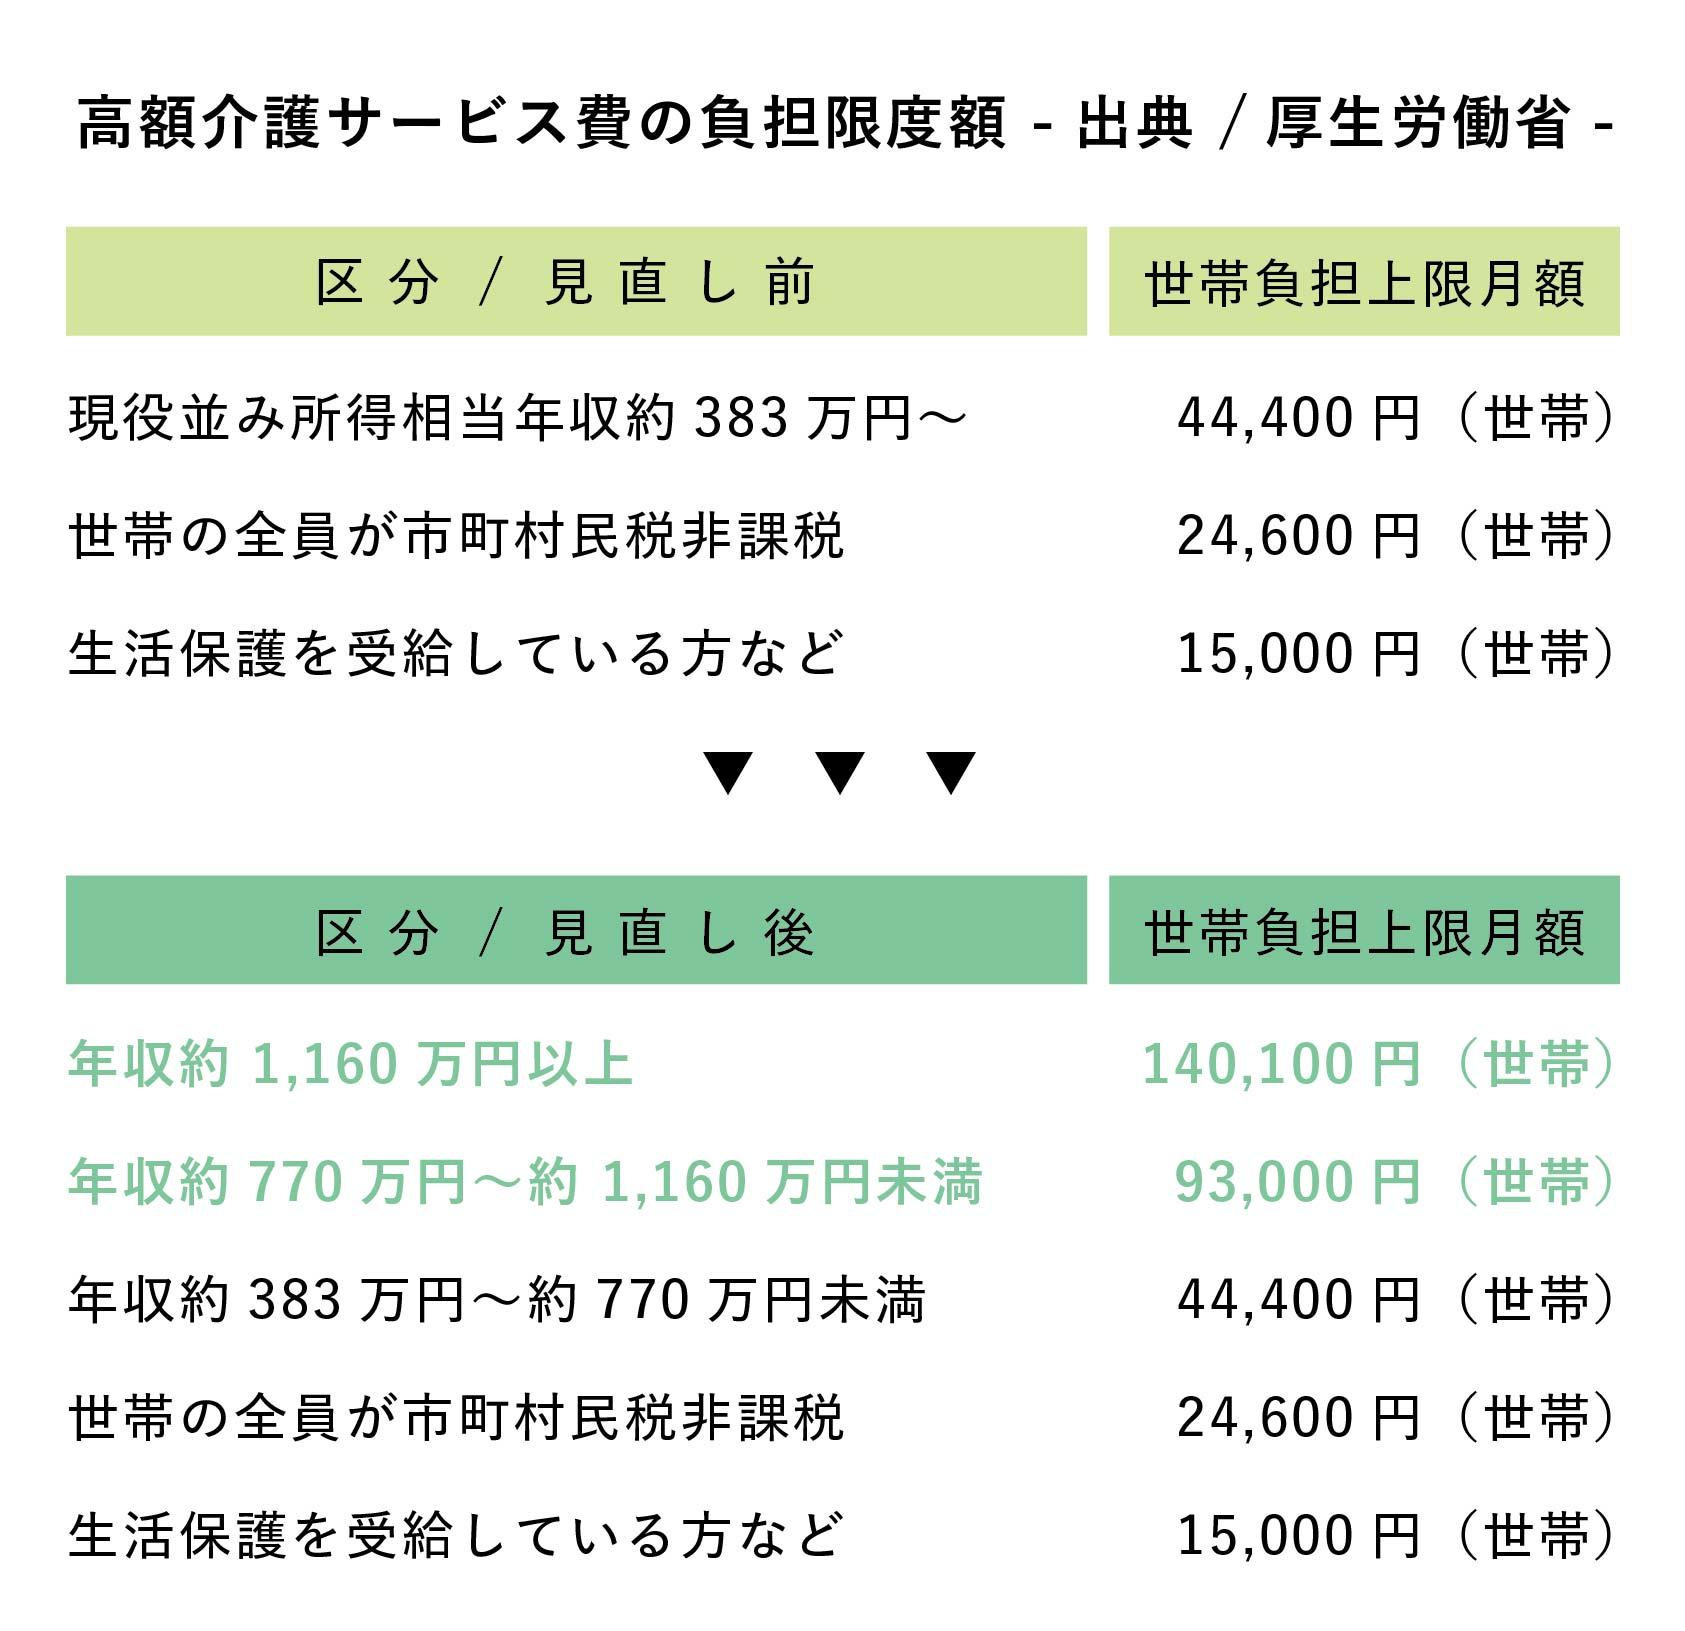
A3:同じ月に支払った介護サービス利用料の自己負担合計が上限額を超えた場合、超過分が払い戻される「高額介護サービス費」制度があります。所得区分に応じて月額の上限額(一般世帯で44,400円など)が定められており、負担を一定水準に抑えることが可能です。
まとめ:今後の動向と失敗しないための判断基準
介護保険法改正は、単なる行政手続きや数字の調整ではなく、高齢者本人と介護を担う家族の生活基盤を左右する重要な社会課題です。自己負担の引き上げや提供体制の変化をネガティブに捉えるだけでなく、制度の仕組みと軽減策を正しく理解し、過度な家族依存に陥らないケア環境を早期に構築していくことが求められます。 (出典: 介護 保険 法 改正(Yahoo!ニュース))