パートやアルバイトで働く際、「夫の扶養に入っているから雇用保険には入れない」「加入すると扶養から外れて手取りが減るのではないか」と不安に感じる方は少なくありません。しかし、結論から言えば扶養に入ったままでも雇用保険に加入することは可能です。
税金や社会保険の「年収の壁」と雇用保険の仕組みはまったく別物であり、混同したまま敬遠してしまうと、思わぬセーフティネットを受け取り損ねる恐れがあります。本記事では、2026年現在の最新ルールに基づき、扶養内パートにおける雇用保険の加入条件、手取りへの実際の影響、知っておくべきメリット・注意点をわかりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:雇用保険に入っても夫の税法上・社会保険上の「扶養」から自動的に外れることはない
- 要点2:加入条件は原則「週20時間以上かつ31日以上の雇用見込み」で月々の保険料は数百円程度
- 要点3:失業給付や育児休業給付金を受け取れる大きなメリットがある一方、失業手当受給中の扶養外れには注意が必要
【結論】扶養内でも雇用保険には入れる!外れない決定的な理由
「扶養から外れる基準」を正しく把握するためには、まず社会保険と雇用保険の違いを整理する必要があります。一般的にパート勤務で意識される「扶養」には、所得税や住民税に関わる「税法上の扶養」と、配偶者の健康保険や厚生年金に保険料なしで入る「社会保険上の扶養」の2種類が存在します。
一方、雇用保険は労働者個人が職を失った際や育児・介護休業を取得した際の生活を守る独立した制度です。配偶者の扶養に入っているかどうかは加入条件に関係なく、雇用保険に加入したという事実だけで扶養から外れることはありません。
つまり、配偶者の健康保険や税金の優遇を維持したまま、自分自身の名義で雇用保険の保障だけを上乗せして手に入れることが可能です。制度を混同して加入を辞退してしまうケースも見られますが、法的な要件を満たしていれば原則として加入が義務付けられています。
【2026年最新】パートの雇用保険加入条件と法改正の動向
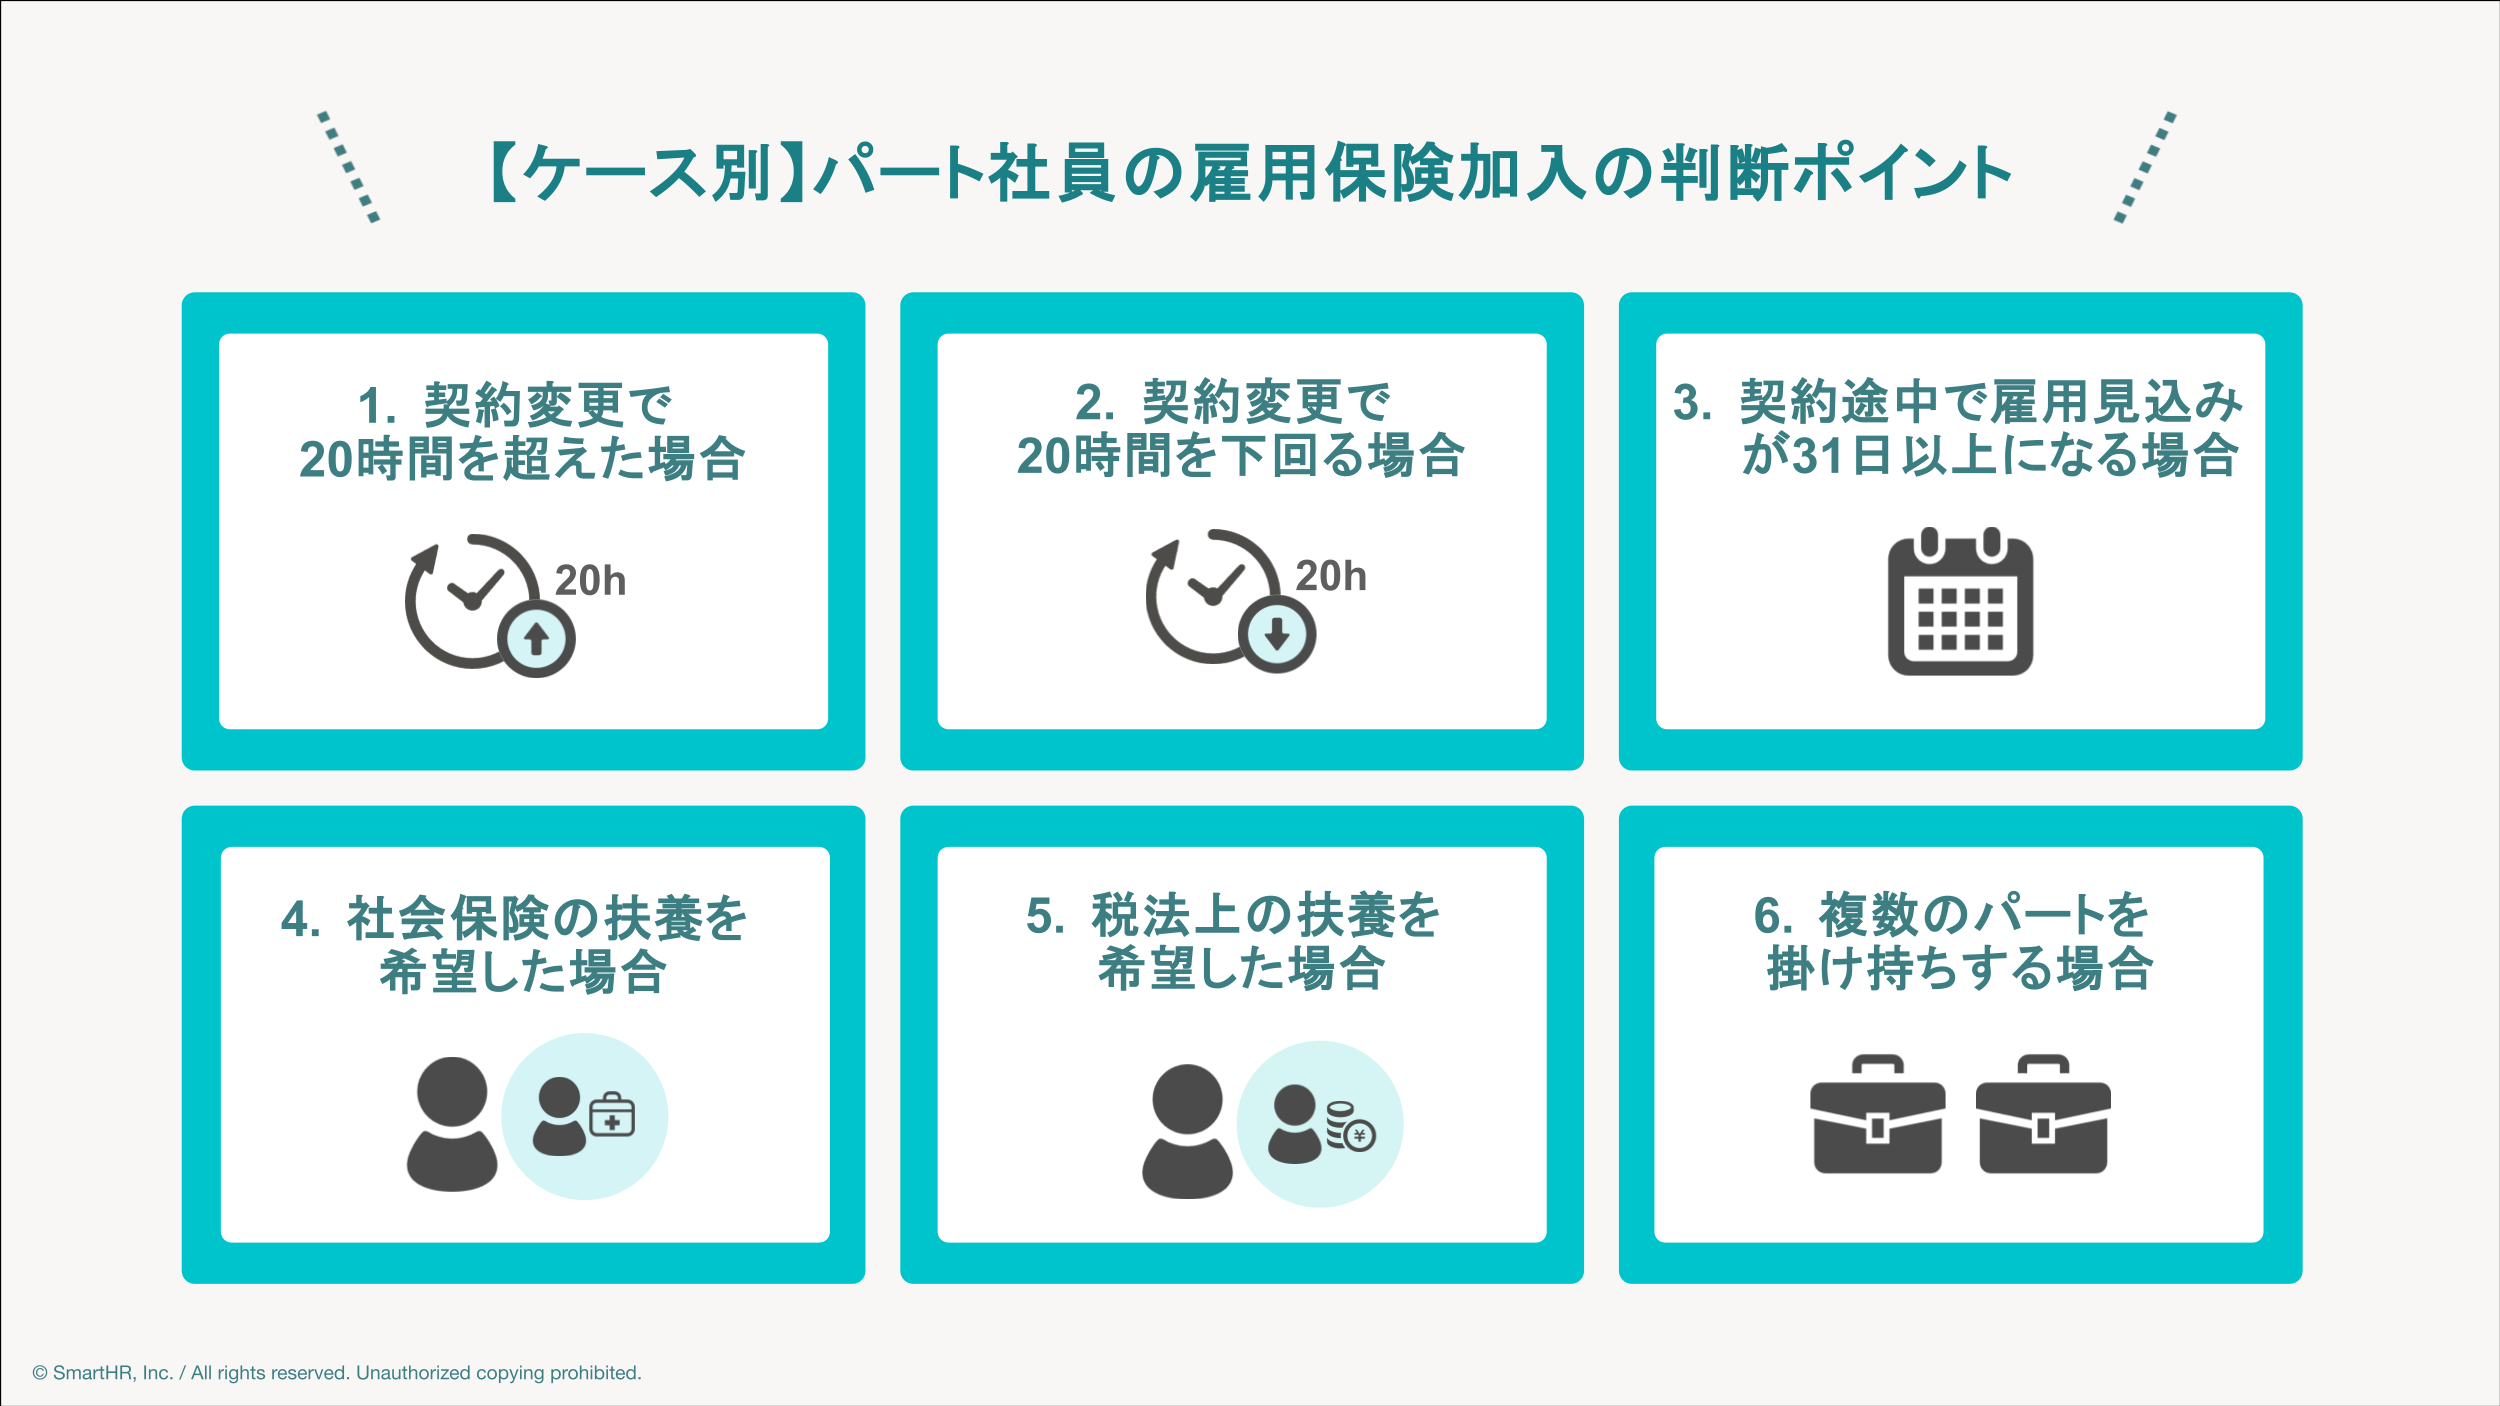
パートやアルバイトが雇用保険に加入する基準は、主に次の2項目です。
- 週の所定労働時間が20時間以上であること
- 31日以上の雇用見込みがあること
この2つの要件を満たす場合、学生などの例外を除き、事業主・労働者双方の意思にかかわらず加入手続きが義務(強制適用)となります。
なお、雇用保険法改正により、短時間労働者への適用拡大として「週10時間以上」への加入要件引き下げが2028年10月に迫っています。2026年現在、企業側の労務管理やシステム改修が進められており、これまで対象外だった短時間パート勤務の方も、今後より手厚いセーフティネットの対象となっていく流れが定着しつつあります。
「106万円・130万円の壁」と雇用保険の関係を正しく理解する
パートで働く方が最も気にするのが、いわゆる106万円の壁や130万円の壁です。「雇用保険に入るとこれらの壁に引っかかるのではないか」と誤解されがちですが、壁の正体は「健康保険・厚生年金」の加入基準や扶養認定基準です。
厚生年金や健康保険(社会保険)に自己加入する基準(106万円の壁)は、従業員数などの企業規模要件や月収8.8万円以上の賃金要件が絡みます。これに対して、雇用保険は企業の規模や年収制限に関係なく、純粋に「週20時間以上勤務」であれば適用されます。
したがって、「週20時間働いて雇用保険には入るが、月収を抑えて106万円・130万円の枠内に収め、夫の健康保険の扶養に留まる」という働き方は完全に合法であり、極めて現実的な選択肢です。
パート雇用保険料の計算方法|毎月の手取りはどう変わる?
「雇用保険に入ると手取りが大幅に減るのでは?」という心配も無用です。雇用保険料の負担割合は、健康保険や厚生年金(合わせて約15%の自己負担)と比べて圧倒的に低く設計されています。
一般の事業における労働者負担の雇用保険料率は0.6%(千分の六)です。具体的な月収ごとの自己負担額を試算してみましょう。
- 月収6万円の場合:60,000円 × 0.6% = 月額360円
- 月収8万円の場合:80,000円 × 0.6% = 月額480円
- 月収10万円の場合:100,000円 × 0.6% = 月額600円
このように、月々の天引き額は数百円程度にとどまります。ランチ1回分にも満たない負担で、後述する失業給付や育児休業給付金といった手厚い補償を受けられるため、コストパフォーマンスは極めて優秀です。
扶養内パートが雇用保険に入るメリットと見落としがちなデメリット
わずかな保険料で得られる雇用保険のメリットとデメリットを客観的に比較します。
【主なメリット】
- 失業手当(基本手当)の受給:倒産や解雇はもちろん、自己都合退職でも通算被保険者期間の要件を満たせば、求職活動中の生活費が支給されます。
- 育児休業給付金の受給:扶養内パートであっても、要件を満たして育休を取得すれば休業前賃金の最大67%(一定期間経過後は50%)が支給されます。
- 教育訓練給付金:厚生労働大臣指定の資格講座やスクールを受講した際、費用の一定割合が戻ってきます。
【デメリットと注意点】
- わずかな手取りの減少:毎月数百円の天引きが発生します。
- 失業手当受給時の扶養外れリスク:退職後に雇用保険から失業手当を受け取る際、支給される「基本手当日額」が3,612円(年収換算130万円相当)を超えると、受給期間中は夫の健康保険の扶養から一時的に外れることになります。その間は自ら国民健康保険・国民年金に加入する必要があるため、事前の確認が必須です。
夫の扶養への影響は?会社への申告や年末調整の実態
「妻が雇用保険に入ったことが原因で、夫の会社から扶養手当を削られたり税金の控除が減ったりしないか」という点も多くの人が抱く疑問です。
結論として、雇用保険の加入データが夫の勤務先に送られて扶養を弾かれるような仕組みはありません。夫の勤務先の扶養手当や年末調整での配偶者控除・配偶者特別控除の判定基準は、あくまで「妻の年間合計所得金額」です。
雇用保険に入っていても、年間の給与収入が一定基準(例:給与収入103万円以下で配偶者控除、201万6千円未満まで配偶者特別控除の対象)に収まっていれば、税金上の優遇は何一つ変わりません。安心して勤務条件を調整してください。
【扶養内の雇用保険】に関するよくある質問(FAQ)
Q1:週20時間以上働いているのに、パート先が雇用保険に入れてくれません。違法ですか?
A1:週20時間以上かつ31日以上の雇用見込みがある場合、雇用保険への加入は法律で定められた事業主の義務です。パート側の希望や「扶養内だから」という理由で加入させないことは違法にあたります。勤務先の労務担当者へ相談するか、解決しない場合は管轄のハローワークへ確認することをおすすめします。
Q2:パートを掛け持ち(ダブルワーク)している場合、雇用保険はどうなりますか?
A2:雇用保険は原則として「主たる賃金を得ている1社」でのみ加入します。2社の労働時間を合算して20時間になっても原則加入できませんが、65歳以上を対象とした「高年齢雇用継続被保険者」の特例など一部例外があります。メインの勤務先で週20時間以上働いているかどうかが判定基準です。
Q3:過去に扶養内で雇用保険に入っていた期間は、将来転職したときに通算されますか?
A3:前職を退職してから再就職するまでの空白期間が1年以内(基本手当を受給していない場合)であれば、原則として加入期間は通算されます。将来正社員として働く際や育児休業給付金を申請する際の実績としても役立ちます。
まとめ:雇用保険を正しく活用して損のない働き方を
「扶養内=雇用保険に入れない・入ると損をする」という認識は明確な誤解です。実際には、月数百円というわずかな負担で、失業時や育休時の強力なセーフティネットを確保できる非常に有利な制度と言えます。
社会保険(健康保険・厚生年金)の扶養基準と混同せず、ご自身の週労働時間と手取りのバランスを把握した上で、賢く雇用保険のメリットを活用していきましょう。 (出典: 扶養 内 雇用 保険(Yahoo!ニュース))