求人票や給与明細で日常的に目にする「月収」という言葉。しかし、いざ就職や転職、あるいは家計の見直しを行う際、「月給や手取りと何が違うのか」「銀行口座に振り込まれる金額とどうしてこれほど差があるのか」と疑問を抱く方は少なくありません。給与にまつわる用語の混同は、転職後のミスマッチやライフプランの狂いを生む大きな原因となっています。
労働契約やマネープランで不利益を被らないためには、月収の正確な定義や控除の仕組み、そして年代別の相場を正しく把握しておく必要があります。曖昧に捉えられがちな給与用語の境界線を整理し、実際の可処分所得(手取り額)の計算方法まで詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:月収とは基本給に各種手当(残業代・住宅手当など)を含んだ「総支給額(額面)」の月ごとの総額を指します。
- 要点2:社会保険料や税金が差し引かれるため、実際に手元へ残る「手取り額」は月収のおよそ75%〜85%(手取り8割)が相場となります。
- 要点3:求人票をチェックする際は、ボーナス算定のベースとなる「基本給」と「みなし残業代の有無」を必ず見極めることが失敗を防ぐ鉄則です。
【結論】月収とは「額面・総支給額」の月額!月給・手取り・年収との決定的な違い
給与に関するトラブルの多くは、用語の定義を曖昧なまま理解していることから生じます。最も混同されやすい「月収」「月給」「基本給」「手取り」「年収」の定義を整理すると、それぞれの役割と含まれる要素の違いが明確になります。
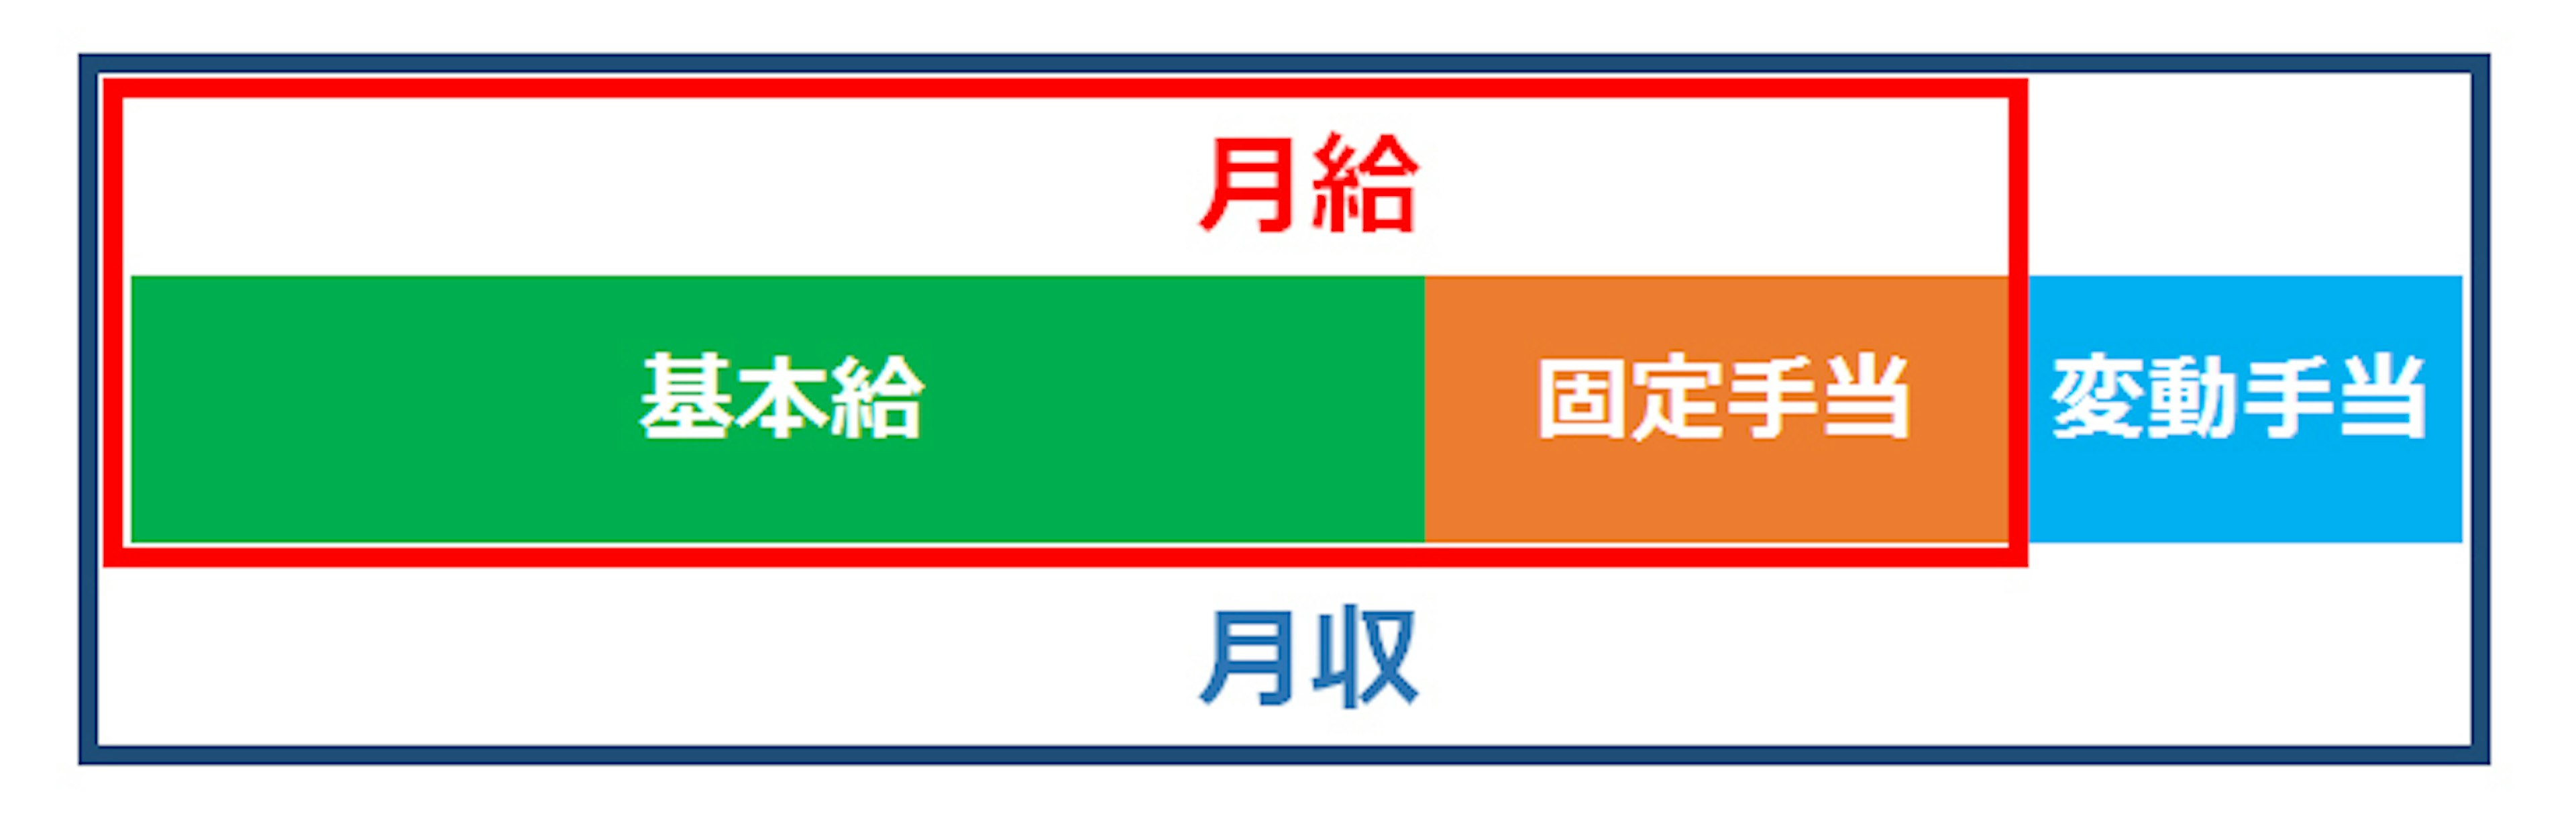
「月収」とは、1か月に支払われる総支給額(額面給与)を指します。ここには基本給だけでなく、残業手当、通勤手当、役職手当、住宅手当、家族手当など、会社から支給されるすべての手当が含まれます。一方で、「月給」は毎月固定で支払われる固定的給与(基本給+固定手当)を指し、月によって変動する時間外勤務手当(残業代)や歩合給は含みません。
| 給与区分 | 含まれる主な内訳 | 変動手当(残業代等) | 編集部の見解・重要ポイント |
|---|---|---|---|
| 月収 | 基本給+固定手当+変動手当 | 含む(その月の実績全額) | いわゆる「額面」。残業時間に応じて毎月変動する。 |
| 月給 | 基本給+固定手当(役職・資格等) | 含まない | 毎月必ず保証される固定の報酬ベース。 |
| 基本給 | 給与の土台となる基礎部分 | 含まない(手当類も除外) | ボーナスや退職金、残業単価の算定基準になる最重要指標。 |
| 手取り | 月収から税金・社会保険料を控除後 | 反映済み(控除後) | 口座に実際に振り込まれる可処分所得。生活費の基準。 |
| 年収 | 1年間の月収総額+年間賞与(ボーナス) | 1年分をすべて含む | 源泉徴収票の「支払金額」に該当する年間総支給額。 |
なお、求人情報などで「月収見込み」と記載されている場合、年間年収を12分割した理論値(賞与を月割り算入した表記)や、一定の想定残業代を含めた金額を提示しているケースがあります。後述するように、賞与(ボーナス)そのものは通常、毎月の「月収」ではなく「年収」枠で別個に支給されるため、契約書面の給与体系を細かく確認することが不可欠です。
意外と知らない税金控除の仕組みと「手取り割合8割の真相」
「月収30万円と聞いていたのに、口座に入ったのは24万円程度だった」という体験は、新社会人や転職者によく見られます。月収(総支給額)から差し引かれる控除には、法律で定められた「法定控除」が存在します。
控除の主な内訳は、病気や将来の年金に備える「社会保険料」と、国や地方自治体に納める「税金」の2系統に分かれます。
- 健康保険料・介護保険料:医療費負担の軽減や介護サービスのための保険料(40歳以上は介護保険料が加算)。
- 厚生年金保険料:将来の公的年金受給のための積立。会社と折半で負担。
- 雇用保険料:失業給付や育児休業給付などの財源。
- 所得税:その月の収入見込みから概算で源泉徴収され、年末調整で過不足が清算される国税。
- 住民税:前年の課税所得をもとに算出され、毎年6月から翌年5月にかけて分割徴収される地方税(※新卒1年目の5月までは前年の所得がないため引かれないのが通例)。
一般的に、控除額の合計は総支給額の約15%〜25%を占めます。そのため「手取り額は月収の約8割」という通説が広まりました。ただし、日本の所得税は累進課税制度を採用しているため、月収が上がるにつれて税率が上昇し、高所得者になるほど手取りの割合は7割近くまで低下していきます。
以下は、扶養親族なし(単身者)の会社員を想定した「月収と手取りの早見表」です。
- 月収20万円:手取り約16.0万円〜16.5万円(控除額:約3.5万〜4.0万円)
- 月収25万円:手取り約19.8万円〜20.5万円(控除額:約4.5万〜5.2万円)
- 月収30万円:手取り約23.5万円〜24.5万円(控除額:約5.5万〜6.5万円)
- 月収40万円:手取り約30.5万円〜32.0万円(控除額:約8.0万〜9.5万円)
- 月収50万円:手取り約37.5万円〜39.5万円(控除額:約10.5万〜12.5万円)
家賃の選定やローンの返済計画を立てる際は、額面の月収ではなく、この「実際に使える手取り額」を基準に逆算して設定しなければ家計破綻を招く恐れがあります。
【実態検証】求人票やSNSで話題の「給与トラブル」と現場のリアル
SNSや大手Q&Aサイトでは、給与条件の表記をめぐるトラブルや落胆の声が絶えません。求職者が「聞いていた条件と違う」と感じる典型的なケースには、明確な構造的パターンが存在します。
代表的な事例が「固定残業代(みなし残業代)」の存在です。例えば「月収32万円」と謳われていても、内訳を見ると「基本給23万円+固定残業手当45時間分(9万円)」となっている求人です。この場合、45時間分の時間外労働があらかじめ組み込まれており、残業が0時間でも32万円が支給される反面、45時間を超える過密労働を行わない限り追加の手当は発生しません。
また、近年の初任給引き上げトレンドにも注意が必要です。2026年現在の労働市場では、優秀な若手人材の獲得競争に伴い、新卒初任給の平均月収が引き上げられる動きが続いています。厚生労働省の各種公表資料や主要企業の採用データを見ても、大卒初任給の平均は23万円〜24万円台を記録し、一部のメガIT企業やコンサルティング業界では初任給30万円〜40万円台を提示する事例も珍しくありません。
しかし、現場を取材すると「初任給の大幅アップをアピールしながら、従来の住宅手当や退職金積立を廃止・統合していた」「基本給を抑えて業績連動手当の割合を高くしていたため、業績悪化時に月収が急減した」といった実態も報告されています。見かけの月収表記だけでなく、賃金規程の構造まで見抜くリテラシーが求められています。
【2026年最新】年代別の平均月収データと生活実態のギャップ
自身の給与水準が適正かどうかを測る指標として、公的統計が示す「年代別の平均月収」を把握しておくことは有益です。厚生労働省「賃金構造基本統計調査」などの最新データを基に、フルタイム正社員における年代別の平均月収(所定内給与額+変動手当の推計)を整理します。
- 20代前半:平均月収 約23万〜25万円(手取り約18.5万〜20.5万円)
- 20代後半:平均月収 約27万〜30万円(手取り約21.5万〜24.5万円)
- 30代前半:平均月収 約32万〜35万円(手取り約25.0万〜27.5万円)
- 30代後半:平均月収 約37万〜41万円(手取り約28.5万〜32.0万円)
- 40代:平均月収 約43万〜48万円(手取り約33.0万〜37.5万円)
- 50代:平均月収 約48万〜54万円(手取り約36.5万〜41.5万円)
ここで留意すべきなのは、「平均値」と「中央値」の乖離です。平均値は一部の高所得層(役職者や外資系企業勤務者など)の数値によって大きく引き上げられる傾向があります。一般的な労働者の実感に近い中央値は、上記平均値よりも2万〜4万円ほど低い水準に位置するのが通例です。「同年代の平均月収に届いていない」と焦る前に、業界ごとの給与レンジや地域差、中央値との比較を冷静に行うことが重要です。
一般に知られていない盲点とネットの誤解|ボーナス・残業代の罠
ネット上の情報や一部の求人広告には、給与に関する誤解を招きやすい表現が散見されます。特に注意すべき2つの盲点を解説します。
1つ目は、「月収が高い=ボーナスも高い」という思い込みです。日本の多くの企業において、賞与の支給月数は「基本給×〇か月分」という計算式で算出されます。仮に月収が40万円であっても、「基本給20万円+役職手当10万円+残業手当10万円」という内訳だった場合、ボーナスが「年4か月分」と定められていれば、支給額は月収基準の160万円ではなく「20万円×4か月=80万円」にとどまります。基本給が低く抑えられている給与体系は、ボーナスだけでなく将来の退職金や休業補償の給付額にもマイナスに作用します。
2つ目は、「残業を増やせば月収アップし続けられる」という誤算です。働き方改革関連法により、時間外労働の上限規制(原則月45時間・年360時間)が厳格に運用されています。残業代に依存して生活レベルを上げていると、残業抑制の号令や部署異動によって残業代がゼロになった瞬間、手取り額が大幅に減少し、住宅ローンや生活費の支払いに困窮する「残業代中毒」のリスクを抱えることになります。
【プロの結論】月収アップを狙う転職で「後悔しない人・失敗する人」の判断基準
月収アップを目的に転職を検討する際、単に「提示された総支給額」の高さだけで意思決定を行うと、入社後に後悔するリスクが高まります。キャリア形成と生涯可処分所得の最大化を図るための判断基準を提示します。
月収アップ転職で成功する人の条件
- 基本給のベースアップを勝ち取れる人:手当依存ではなく、本給そのものが高水準な求人を選択できる。
- 市場価値の高い専門スキルや実績を言語化できる人:業種・職種の給与相場(業界の利益構造)を理解し、利益率の高い業界へ横移動できる。
- 可処分所得(手取り+福利厚生)で比較できる人:家賃補助や退職金制度、税制優遇(確定拠出年金など)を含めた実質的な手残りで総合判断できる。
月収アップ転職で慎重になるべき人の条件
- 「固定残業代込みの月収」を昇給と錯覚している人:労働時間が劇的に延び、時給換算すると前職より低くなる可能性がある。
- インセンティブ(歩合給)の最大値だけを見ている人:景気変動や個人の体調不良で収入が乱高下するリスクを織り込んでいない。
- 転職理由が「現在の月収への不満」のみで語られる人:面接官に自責思考の欠如と捉えられ、待遇交渉で主導権を握れない。
【月収 と は】に関するよくある質問(FAQ)
Q1:月収と月給は履歴書や職務経歴書でどう書き分けるべきですか?
A1:転職活動の書類や面接では、基本的に「現在(前職)の月給」または「直近の税込年収」を記載・申告するのが一般的です。残業代など変動要素を含む「月収」を記載すると、時期によってブレが生じ誤解を招くため、固定支給額である「基本給+固定手当(月給)」を基準に伝えるのが確実です。
Q2:アルバイトやパートの「月収」と正社員の「月収」で控除の違いはありますか?
A2:雇用形態に関わらず、一定の労働時間や年収要件(いわゆる「年収の壁」)を満たすと社会保険(健康保険・厚生年金)への加入義務が生じ、控除が行われます。扶養内(年収103万円以下や106万円・130万円の基準)で働く場合は社会保険料や所得税が免除・軽減されますが、基準を超えてシフトに入ると正社員と同様に月収から各種控除が差し引かれます。
Q3:給与明細の「総支給額」と「差引支給額」は月収と手取りのどちらですか?
A3:給与明細上の「総支給額」が月収(額面)に該当し、社会保険料や所得税・住民税などの控除合計額を差し引いた後の「差引支給額」が手取り額に該当します。自身の銀行口座に着金するのは「差引支給額」の欄の金額です。
まとめ:正確な知識でマネープランとキャリアのミスマッチを防ぐ
「月収」は手当を含めた1か月の総支給額を指し、実際に手元に入る「手取り」とは約15%〜25%の控除差が存在します。さらに、基本給と固定手当の内訳、ボーナスの算出ロジック、固定残業代の有無によって、同じ「月収30万円」であっても実質的な待遇や生涯賃金は大きく異なります。
額面の数字だけに惑わされず、給与の内訳と手取りのリアルな計算式を正しく把握することこそが、損をしないキャリア選択と堅実なライフプランを築くための第一歩です。 (出典: 月収 と は(Yahoo!ニュース))