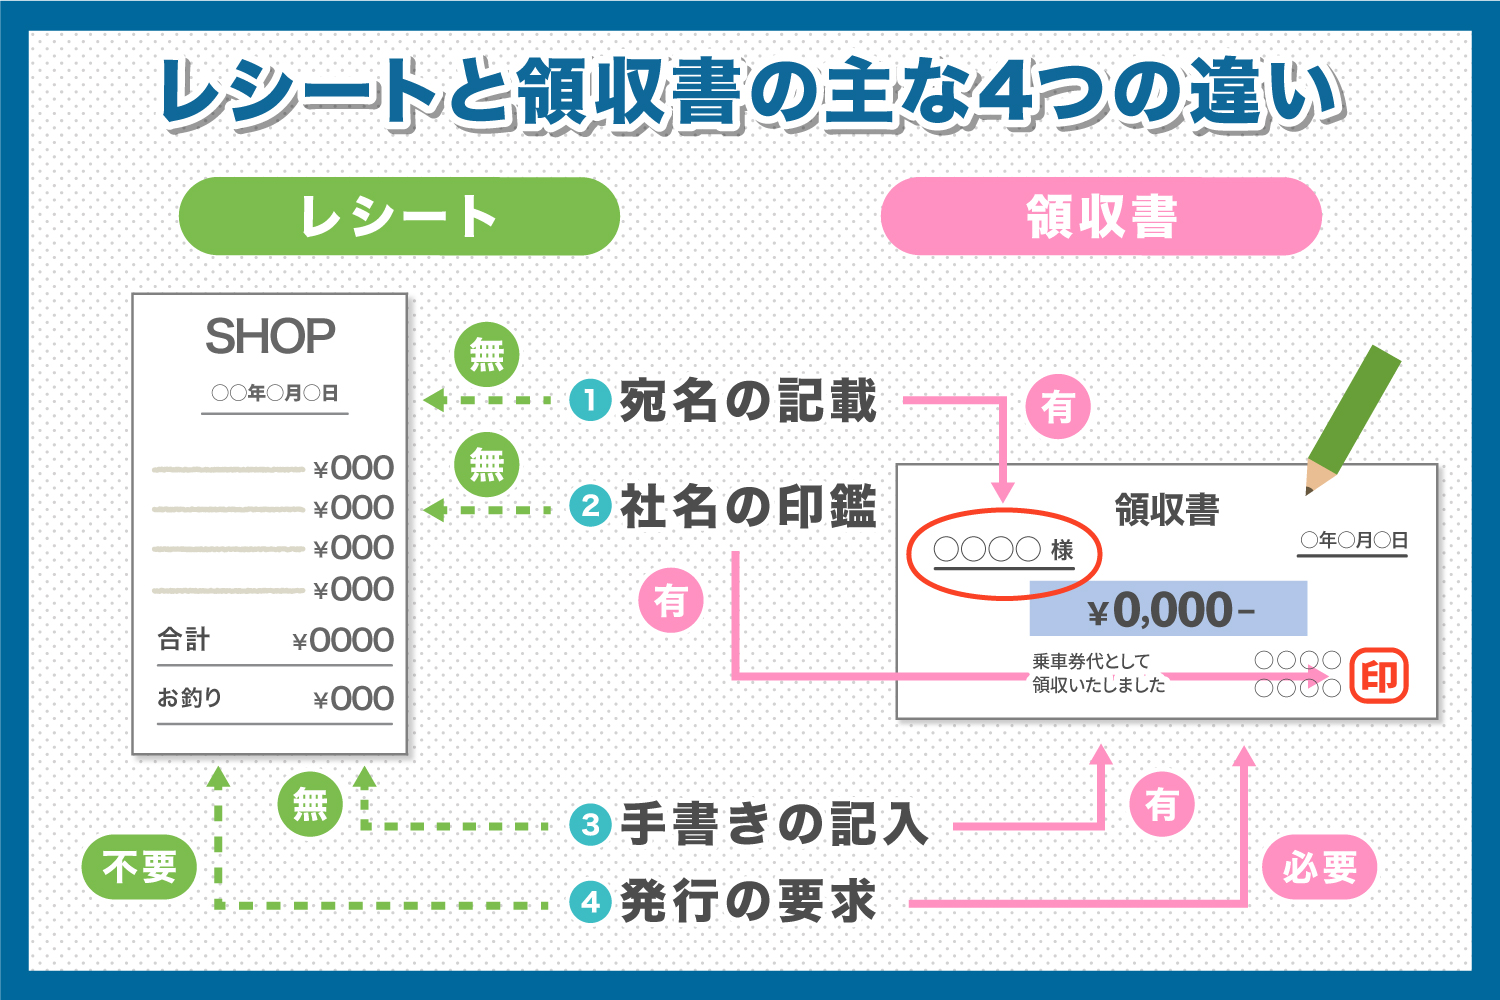
ビジネスの現場や日々の買い物で、「領収書をもらうべきか、レシートで済ませてよいのか」と迷う場面は少なくありません。長年、日本の商習慣では「経費精算や税務処理には手書きの領収書が不可欠」という思い込みが根強く残ってきました。しかし、実務の最前線や税務調査の現場における実態は、世間のイメージとは大きく異なります。
インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の改正が進む2026年現在、経理処理の現場ではレシートの価値が再評価されています。経費精算や確定申告を正しく進め、税務上のリスクをゼロにするための決定的な判断基準と最新ルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査において、品名や単価が明記されるレシートは手書き領収書以上の高い証拠能力を持つ。
- 要点2:インボイス制度下でも小売や飲食など一定の業種では「適格簡易請求書(簡易インボイス)」としてレシートが法的に完全有効。
- 要点3:手書き領収書とレシートの二重請求・二重計上は厳禁であり、電帳法に沿ったデータ保存要件の厳守が必須。
【2026年最新】手書き領収書よりレシートの方が証拠能力が高いとされる真相
「宛名のないレシートでは経費で落とせないのではないか」という不安の声を、SNSやビジネスコミュニティでも頻繁に見かけます。しかし、税務調査を経験した税理士や国税OBの証言によると、「税務調査官が本当に見たいのは、品目が伏せられた手書きの領収書ではなく、詳細な購入明細が印字されたレシートである」というのが実務における明確な共通見解です。
手書きの領収書に「お品代として」「文具代として」と書かれていても、実際に何を購入したのかは判別できません。これに対し、POSレジから出力されるレシートには、購入日時・店舗名・具体的な品名・数量・単価・適用税率が改ざん不可能な形で記録されています。税務署が経費性を否認する最大の理由は「私的な買い物の混入」であるため、詳細な購入品目が一目で分かるレシートこそが、事業関連性を証明する最も強固な証拠となります。
| 項目 | 手書き領収書 | POSレシート | 税務・法的な実務評価 |
|---|---|---|---|
| 記載内容の客観性 | 総額のみ、「お品代」など曖昧な記載が多い | 商品名、数量、単価、税率が自動印字 | レシートが圧倒的に高い証拠能力を持つ |
| 宛名の記載 | 会社名や屋号を手書きで指定可能 | 原則として宛名なし(空欄) | 小売・飲食等の簡易インボイスでは宛名不要 |
| 改ざん耐性 | 金額や宛名の改ざんリスクを疑われやすい | 機械印字のため改ざんが極めて困難 | 税務調査官にとって検証の信頼性が高い |
| 印紙税(5万円以上) | 紙発行の場合、200円以上の収入印紙が必要 | 金銭受取の事実があれば貼付義務が発生 | クレジットカード決済の明記があれば印紙不要 |
【制度の壁】インボイス制度下におけるレシートと領収書の法的位置づけ
インボイス制度が本格稼働したことで、「レシートでも仕入税額控除が認められるのか」という疑問を持つ事業者が増えました。結論として、国税庁が定める「適格簡易請求書(簡易インボイス)」の要件を満たしていれば、レシートであっても法的に完全な仕入税額控除の適用対象となります。
不特定多数の顧客と取引を行う下記の業種においては、宛名の記載が省略された適格簡易請求書の発行が公式に認められています。
- 小売業(スーパー、コンビニ、ドラッグストアなど)
- 飲食店業(カフェ、居酒屋、レストランなど)
- 旅客運送業(タクシー、バス、鉄道など)
- 駐車場業、写真業、旅行業など
これらの業種から受け取るレシートに、①発行者の氏名または名称および登録番号、②取引年月日、③取引内容(軽減税率対象である旨)、④税率ごとに区分して合計した対価の額、⑤税率ごとに区分した消費税額等(または適用税率)の5項目が記載されていれば、手書きの領収書を別途もらう必要は一切ありません。
【実務の落とし穴】手書き領収書の宛名「上様」や「但し書き」のリスク
日本の昭和・平成の商習慣において広く用いられてきた「宛名=上様(うえさま)」「但し書き=お品代として」という運用は、現代のコンプライアンス基準では通用しなくなっています。
宛名が「上様」や空欄の手書き領収書は、誰が支払ったのかを客観的に証明できず、第三者が拾得して不正に経費精算するリスクを排除できません。また、「お品代」という但し書きは、贈答品なのか、事業用の消耗品なのか、あるいは私的な高級嗜好品なのかを隠蔽する意図を疑われる原因となります。
企業内での経費精算ルールにおいても、手書き領収書を提出する場合は「品目の内訳メモ」や「購入時の納品明細」の添付を義務付ける企業が主流となっています。形式的な領収書を取り付けることよりも、取引の実態を客観的に証明できるエビデンスを保管することが極めて重要です。
一般に知られていない盲点とネットの誤解
ネット上の情報や経理初心者の間で誤解されがちな実務上のトラブルとして、特に注意すべき3つのポイントを検証します。
1. 「念のため両方もらう」行為が招く二重計上の重大リスク
レジで「レシートと手書き領収書の両方をください」と要求し、双方を受け取る行為は絶対に避けるべきです。悪意がなくとも、同一取引の証憑が2枚存在することで、経理担当者が誤って二重計上してしまうリスクが生じます。万が一、税務調査で意図的な二重計上とみなされた場合、重加算税(最大40%)の賦課や仮装・隠蔽行為としての厳しい追徴課税の対象となります。
2. 5万円以上の取引における収入印紙の貼付義務
受取金額が税抜5万円以上の場合、紙で発行される領収書やレシートには印紙税法に基づく収入印紙(200円〜)の貼付が必要です。ただし、「クレジットカード利用」「電子マネー決済」など金銭の直接受領を伴わない信用取引であることが明記されている場合は、印紙の貼付義務は発生しません。現金決済で5万円を超え、印紙が貼られていない手書き領収書を受け取った場合でも領収書自体の有効性は損なわれませんが、発行側の脱税リスクとしてチェックされます。
3. 紛失時のリカバリーと再発行を断られた場合の対処法
領収書やレシートを紛失した場合、店舗側には二重発行事故を防ぐため再発行を拒否する権利があります。再発行が受けられない場合は、「出金伝票」を作成し、取引日時・支払先・金額・具体的な購入内容・紛失の経緯を克明に記録することで、正規の経費として認められる余地が残されています。クレジットカード明細や銀行の振込履歴、注文確認メールを併せて保管しておくことが必須条件です。
【プロの結論】個人事業主・法人別の保存期間と電帳法対応の判断基準
電子帳簿保存法の抜本的な見直しを経て、領収書やレシートの原本管理はデジタル保存への移行が標準化されました。事業形態に応じた適切な保存期間と運用基準を整理します。
- 法人の場合:法人税法に基づき、確定申告書の提出期限から原則7年間(欠損金が生じた事業年度は10年間)の保存が義務付けられています。
- 個人事業主(青色申告)の場合:所得税法に基づき原則7年間(前々年の所得が300万円以下の場合は5年間)の保存が必要です。
- 個人事業主(白色申告)の場合:法定帳簿は7年間、領収書等の書類は5年間の保存が義務です。
スマートフォン等でスキャン・撮影したレシートデータをタイムスタンプ要件や検索要件を満たして保存する場合、要件確認後の紙の原本廃棄(即時破棄)が法的に認められています。感熱紙レシートの文字消え(経年劣化)リスクを考慮しても、速やかなデジタルデータ化とクラウド保存が最も安全な防衛策といえます。
【領収 書 と レシート の 違い】に関するよくある質問(FAQ)
Q1:確定申告はレシートのみでも問題なく受理されますか?
A1:全く問題ありません。個人事業主やフリーランスの確定申告において、レシートのみで経費計上することは完全に認められています。むしろ、具体的な品目名が記載されているレシートの方が、税務署からの信頼性は高くなります。
Q2:宛名がないレシートを会社の経費精算に出すと怒られるのはなぜですか?
A2:税法上は有効であっても、社内規程(経理規程)で「宛名入り領収書」の提出を一律義務付けている企業があるためです。社内不正防止やガバナンスの観点から設定されている内規であるため、勤務先の精算マニュアルを事前に確認してください。
Q3:感熱紙のレシートは文字が消えてしまいますが、どう保管すべきですか?
A3:感熱紙は熱、日光、可塑剤(塩ビ素材のクリアファイル等)で印字が消える特性があります。電子帳簿保存法の要件に則ってスマホ撮影等で電子保存するか、紙原本を保管する場合はコピーを取って原本と一緒に直射日光の当たらない暗所に保管してください。
まとめ:今後の動向と失敗しないための判断基準
「手書き領収書でなければ経費にならない」という常識は、デジタル化とインボイス制度の定着によって完全に過去のものとなりました。客観的な購入品目が明記されたレシートは、税務調査において最も頼もしい証拠能力を発揮します。
これからのビジネス実務においては、形式的な領収書の発行に労力を割くのではなく、「取引内容の詳細が分かるレシートを正しく受領し、速やかに電子保存する」ことが、コンプライアンスと業務効率化を両立する最大の鍵となります。制度の要件を正しく把握し、無用な税務リスクを未然に防ぎましょう。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))