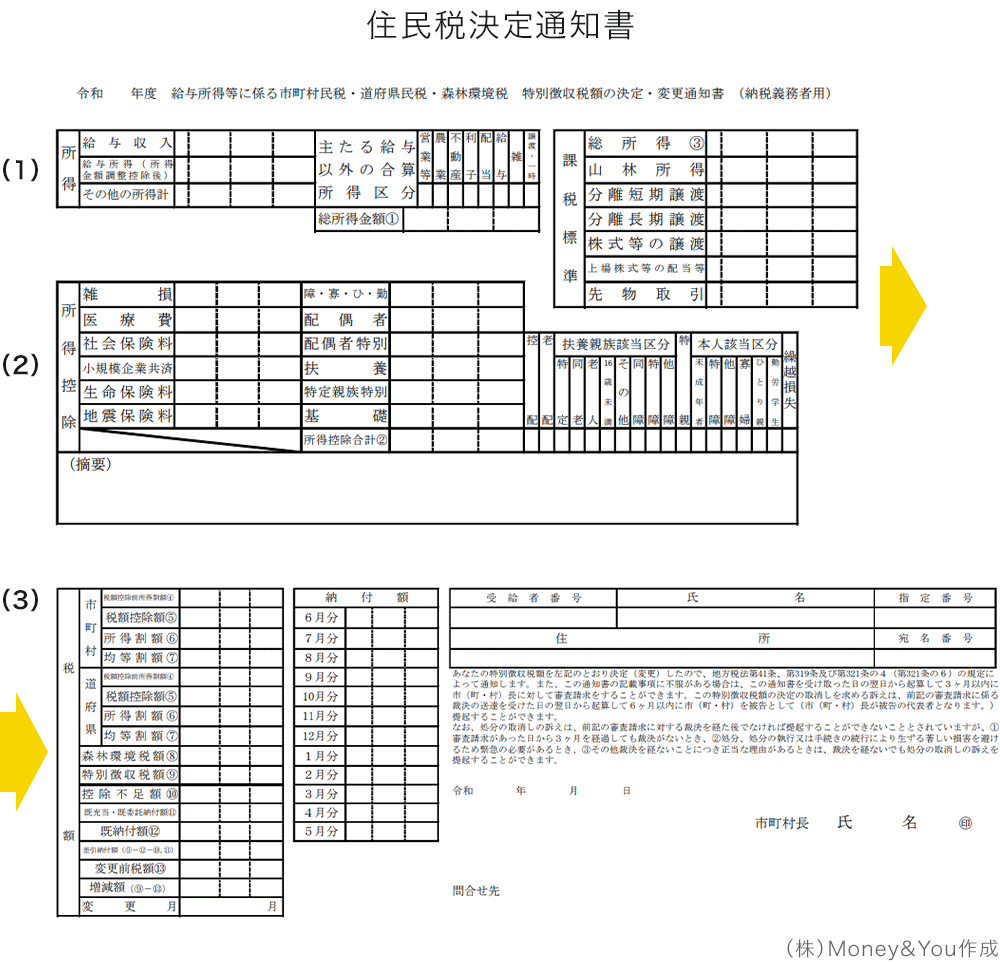
毎年5月から6月にかけて、給与所得者の手元へ届けられる細長い圧着ハガキや長方形の通知書類「住民税決定通知書(給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書)」。手取り額や翌月の可処分所得に直結する重要書類でありながら、「何となく引き出しにしまい込んでいる」という方が少なくありません。
近年ではマイナンバーカードを用いた電子交付の普及や各種税制改正に伴い、書類の記載フォーマットや確認事項も変化しています。ふるさと納税の控除が正しく反映されているかの確認から、住宅ローン審査での活用、副業に伴う住民税の取り扱い、紛失時の再発行手続きまで、2026年最新の制度に沿って徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税決定通知書は会社員なら5月中旬〜6月中旬に勤務先経由、個人事業主なら6月上旬に自宅へ送付されます。
- 要点2:ふるさと納税の控除額は「税額控除額」欄の市民税・県民税合計が【寄付総額-2,000円】と一致するか必ず照合が必要です。
- 要点3:原則として原本の再発行は不可ですが、住宅ローン審査や公的手続きには自治体発行の「課税証明書」で同等以上の証明が可能です。
【2026年最新】住民税決定通知書はいつ届く?受取時期と配布ルートの全貌
住民税決定通知書が手元に届く時期は、納税方法が「特別徴収(給料天引き)」か「普通徴収(自分で納付)」かによって明確に分かれます。
会社員や公務員など給与所得者の大半が該当する特別徴収の場合、各市区町村から毎年5月中旬頃に勤務先企業へ一括送付されます。その後、人事・労務部門での仕分け作業を経て、5月下旬から6月の給与明細配布時にかけて各従業員へ手渡しまたは社内電子ポータル等で交付されるスケジュールが一般的です。
一方、フリーランスや個人事業主、退職後に無職となった方などが該当する普通徴収の場合は、自治体から自宅へ直接納付書とともに郵送され、多くの自治体で6月上旬〜中旬頃に郵便ポストへ届きます。
| 項目 | 特別徴収(会社員・公務員) | 普通徴収(個人事業主・退職者等) | 編集部の見解・評価 |
|---|---|---|---|
| 受取時期 | 5月中旬〜6月中旬頃 | 6月上旬〜6月中旬頃 | 6月給与の手取り変動前に必ず確認したいタイミング。 |
| 配布元・受取ルート | 勤務先の給与・労務担当部署経由 | 住民登録のある市区町村から自宅へ郵送 | 社内配布が遅れているケースも多いため総務への確認が有効。 |
| 納付方法 | 毎月の給与から12分割で天引き | 年4回(6・8・10・翌1月)の分割または一括納付 | 普通徴収は納期限を過ぎると延滞金が発生するため要注意。 |
| 電子化対応状況 | eLTAX経由での電子配布導入企業が増加 | マイナポータル等での税額確認が一部連携 | 紙の圧着ハガキからPDFデータ交付への移行が急速に進展中。 |
住民税決定通知書の見方と控除額計算|手取りを守る3大チェックポイント
住民税決定通知書は専門用語が多く複雑に見えますが、押さえるべき構造は大きく「所得」「所得控除」「税額計算」の3ブロックに分かれています。
まず確認すべきは「総所得金額①」です。前年の給与収入から給与所得控除を差し引いた金額が正しく反映されているかをチェックします。次に「所得控除合計②」では、基礎控除や社会保険料控除、配偶者控除、生命保険料控除などが年末調整通りに適用されているかを見極めます。
そして最も重要なのが「税額控除額⑤」と「差引納付額」です。住民税は基本的に一律約10%(市民税・区市町村民税6%+県民税・道府県民税4%)の所得割に、均等割(森林環境税を含む)を加算して算出されます。控除額の計算ミスや年末調整の提出漏れがあると、この納付額が想定以上に高くなってしまいます。
ふるさと納税の控除確認は必須|反映されていない場合の対処法
ふるさと納税を行った際、控除が正しく処理されているかを確かめる唯一の公式書類がこの住民税決定通知書です。ワンストップ特例制度を利用した場合と確定申告を行った場合で確認手順が異なります。
ワンストップ特例制度を利用した方は、住民税から全額(寄付額から自己負担2,000円を引いた金額)が控除されます。決定通知書の「税額控除額」の欄(または摘要欄・備考欄)に記載された市区町村民税・都道府県民税の控除合算額が、【寄付総額-2,000円】とおおむね一致しているか確認してください。
一方、確定申告を行った方は、所得税からの還付と住民税からの控除に分かれます。所得税の還付分を差し引いた残額が住民税の税額控除額に反映されている必要があります。「控除額が足りない」「摘要欄に寄付金税額控除の記載がまったくない」という場合は、ワンストップ申請書の不着や確定申告時の寄付金控除欄記入漏れが疑われるため、速やかに管轄の税務署または市区町村の課税課へ問い合わせを行いましょう。
一般に知られていない盲点とネットの誤解|副業発覚のカラクリと会社退職時の罠
インターネット上のマネー系コミュニティやSNSでは、「副業は確定申告しなければ会社にバレない」「住民税通知書を見られても副業収入は特定されない」といった誤った言説が散見されますが、これは税制の実務構造を無視した危険な誤解です。
企業に送られる住民税決定通知書には、前年の合算所得とそれに基づく住民税額が記載されています。副業で得た所得(雑所得や事業所得など)がある場合、確定申告時に住民税の徴収方法を「普通徴収(自分で納付)」に指定しない限り、本業の給料から副業分の税金もまとめて天引きされることになります。その結果、経理担当者が「同年代の同僚よりも明らかに住民税額が高い」という違和感から副業に気付くケースが典型例です。
また、年度途中で会社を退職した場合の取り扱いにも注意が必要です。1月〜5月の間に退職した場合は、原則として退職月の給与や退職金から5月分までの残税額が一括天引きされます。一方、6月〜12月の退職では、手続きを行わなければ自動的に普通徴収へと切り替わり、まとまった金額の納付書が自宅へ送られてくるため、資金繰りの計画が欠かせません。
【実態検証】手元に届かない・紛失した場合の再発行と課税証明書との違い
「6月を過ぎても会社から決定通知書が届かない」「住宅ローンや賃貸契約の審査で提出を求められたが紛失してしまった」というトラブルは現場で頻発しています。
まず大前提として、市区町村が発行する「住民税決定通知書」そのものは公的な再発行が原則不可と定められているケースが大多数です。一度交付された書類の再印刷を行っていない自治体が多いため、手元に見当たらないからといって役所窓口で「決定通知書をもう一度印刷してほしい」と要求しても対応してもらえません。
では、住宅ローン審査や奨学金の申請、保育園の入所手続きなどで所得証明が必要な場合はどうすればよいのでしょうか。その解決策となるのが、市区町村役場やコンビニのマルチコピー機(マイナンバーカード利用)で即日取得できる「住民税課税(非課税)証明書」です。課税証明書には決定通知書とまったく同じ所得金額・控除内訳・税額が公的に証明されており、金融機関や公的機関でも同等以上の書類として受理されます。
【プロの結論】税務リテラシーが可処分所得を守る|確認を怠るリスクと向き合う
住民税決定通知書を「単なる税金の請求書」と捉えて放置することは、自らの可処分所得を自発的に放棄することと同義です。税の賦課決定は市区町村の課税課が行いますが、そのベースとなるのは本人が提出した年末調整や確定申告のデータです。万が一、申告漏れやシステム連携の不備があった場合、納税者自身が通知書を見て異議申し立て(審査請求)を行わなければ、払いすぎた税金が自動的に戻ってくることはありません。
書類が手元に届いたら、即座に以下の3ステップをルーティン化することをおすすめします。
- ステップ1:前年のふるさと納税総額から2,000円を引いた額が税額控除されているか。
- ステップ2:医療費控除、生命保険料控除、扶養控除が正しく反映されているか。
- ステップ3:昨年の年収変動に見合った税額になっているか(前年同月比での急増がないか)。
数字の整合性を5分間確認するだけで、年間数万円から数十万円単位の税金の過払いや申告ミスを防ぐことができます。通知書はスマートフォンで撮影・スキャン保存した上で、原本を確定申告書の控えとともにファイリングしておくのが最も安全な管理法です。
【住民 税 決定 通知 書】に関するよくある質問(FAQ)
Q1:6月になっても住民税決定通知書が届かないのですが、どこに問い合わせるべきですか?
A1:会社員の方はまず勤務先の給与・総務担当部署へ確認してください。企業によっては給与明細の電子配信ポータルにPDFで格納されている場合もあります。個人事業主や普通徴収の方で6月中旬を過ぎても届かない場合は、住民登録のある市区町村の課税課(住民税担当)窓口へ問い合わせてください。
Q2:住宅ローン審査で住民税決定通知書の提出を求められましたが、紛失しました。審査に影響しますか?
A2:金融機関に対して「住民税課税証明書(所得証明書)」を市区町村役場やコンビニ交付で取得して提出すれば、審査上の問題は一切ありません。課税証明書には前年の所得と住民税額がすべて記載されており、公的効力は決定通知書と同等です。
Q3:ふるさと納税の控除が記載されていない場合、後からでも修正できますか?
A3:修正可能です。ワンストップ特例の不備や確定申告時の記入漏れがあった場合でも、過去5年以内であれば「更正の請求」や「修正申告・還付申告」を税務署に行うことで、払いすぎた税金の還付や翌年度の住民税減額手続きを受けられます。
まとめ:今後の動向と失敗しないための判断基準
住民税決定通知書は、個人の年間所得と税負担を決定づける最重要ドキュメントです。マイナポータル連携や電子交付が進む昨今だからこそ、手元に届いた通知書の数値を自ら検証する税務リテラシーが求められます。特にふるさと納税や各種所得控除を活用している方は、届いたその日に「税額控除額」をチェックし、記載漏れや過誤がないか確認する習慣を身につけましょう。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))