「年収500万円」と「所得500万円」――この2つの言葉を同じ意味だと思い込んでいないでしょうか。もしそうなら、知らず知らずのうちに税金や公的支援の申請で大損をしている危険があります。金融機関でのローン審査や年末調整、各種手当の申請書類に並ぶ「収入」と「所得」の欄。ここを書き間違えるだけで、控除の対象から外れたり、想定外の課税通知に青ざめることになりかねません。
手取り額が伸び悩むいま、手元に残る現金を1円でも守るには、税金の計算ベースとなる基本構造を正確に把握しておくことが不可欠です。本記事では、混同しがちな「収入」と「所得」の決定的な違いをはじめ、手取りが決まる計算ルールや源泉徴収票の読み解き方を、2026年最新の税制トレンドを踏まえてわかりやすく解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手取りや経費を引く前の総受取額(額面)であり、「所得」はそこから控除や経費を差し引いた税金計算の土台となる金額。
- 要点2:会社員は「給与所得控除」、個人事業主は「必要経費」を差し引くことで所得が確定し、そこから各種控除を引いた「課税所得金額」に住民税と所得税が課される。
- 要点3:「103万の壁」などの制度論や手取りの減少を防ぐ鍵は、額面ではなく「所得がいくらになるか」を正しく把握することにある。
【超基本】収入と所得の決定的な違いとは?額面と手取りの仕組みを整理
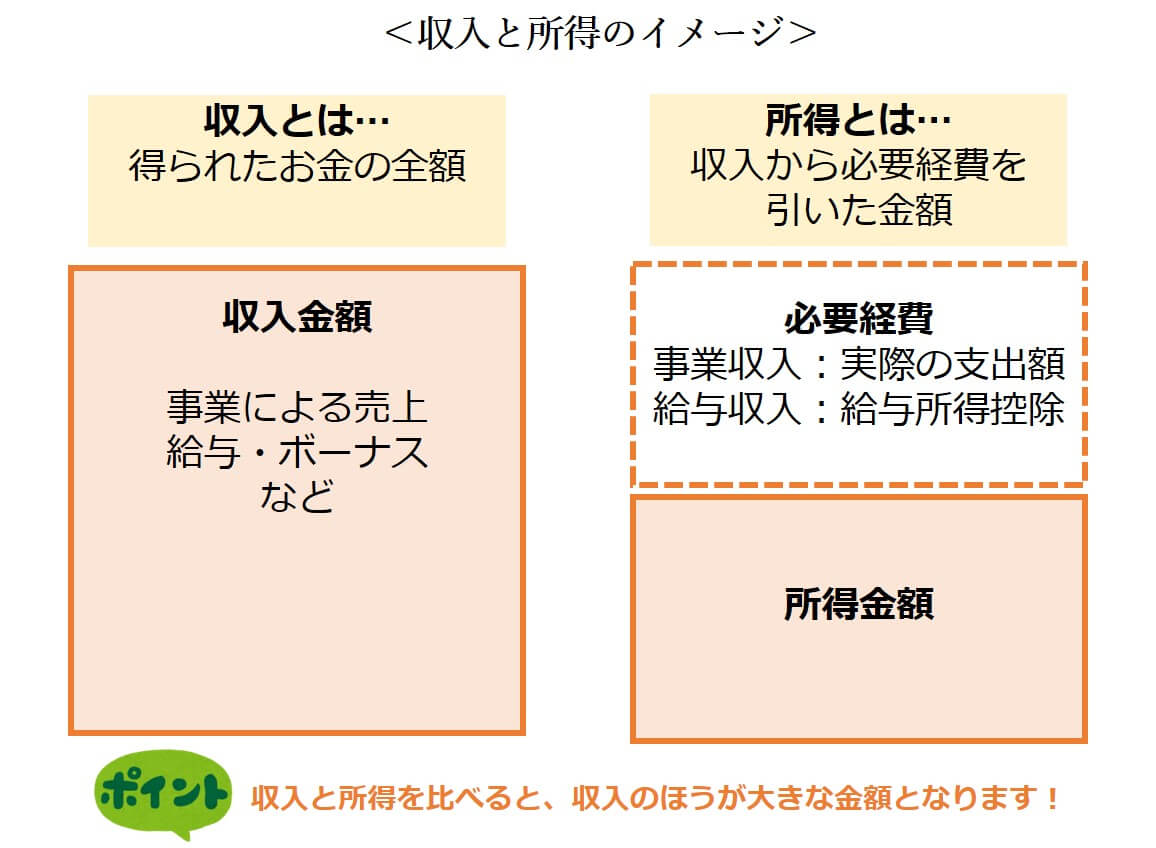
一言で表すなら、「収入」は入ってきたお金の総額(額面)であり、「所得」は入ってきたお金から必要な支出・控除を引いた“儲け”を指します。日常生活で耳にする「年収」や「月収」は、基本的に社会保険料や税金が差し引かれる前の「収入」を指すケースが大半です。
具体例で見てみましょう。手元に入るお金の流れは次のステップで計算されます。
① 収入(総支給額・売上) - ② 経費や控除(給与所得控除など) = ③ 所得
さらに、この「所得」から配偶者控除や社会保険料控除などの各種所得控除を引き、残った「課税所得金額」に対して所得税や住民税が掛けられます。最終的に税金や社会保険料を差し引いて銀行口座に振り込まれる金額が、いわゆる「手取り」です。
よくある勘違いが、「手取り額=所得」という誤認。手取りは諸々の天引き後の金額ですが、所得はあくまで「税金を計算するための基準額」です。自治体の保育料算定や給付金の所得制限などで「所得制限」と書かれている場合、額面年収ではなく、この控除後の「所得」が基準になります。ここを取り違えると、「制限に引っかかると思い込んで申請を諦めていた」という手痛い失敗につながります。
【会社員編】給与所得控除と源泉徴収票の見方|年収と月収の定義から逆算
会社員や公務員の場合、スーツ代や業務に関わる諸費用を個別に領収書で経費精算するのは現実的ではありません。そこで税法上、年収に応じて自動的に概算経費を差し引く仕組みが用意されています。それが「給与所得控除」です。
会社員の手元に毎年12月〜1月頃に届く「給与所得の源泉徴収票」は、この計算プロセスが一目でわかる設計になっています。
手元に源泉徴収票がある方は、以下の重要項目を順番に追ってみてください。
・支払金額:これがあなたの1年間の「給与収入(額面年収)」です。基本給だけでなく、残業代やボーナス、各種手当が含まれます(非課税の通勤手当などは除く)。
・給与所得控除後の金額:支払金額から給与所得控除を差し引いた額。これがあなたの「給与所得」です。
・所得控除の額の合計額:健康保険料・厚生年金保険料などの社会保険料控除、生命保険料控除、基礎控除などを合算した金額。
・源泉徴収税額:最終的に確定し、天引きされた年間の所得税額。
一般的な年収と月収の定義として、月収は「1ヶ月の総支給額」、年収は「月収12ヶ月分+年間賞与」の総計を指します。会社の給与明細で見る「総支給額」の年間トータルが「収入」であり、そこから控除を引いた額が「所得」として源泉徴収票に刻まれます。
【個人事業主編】必要経費の範囲と確定申告の書き方|会社員との大きな違い
個人事業主やフリーランスの場合、収入と所得の境界線はさらに明確です。事業における「収入(売上)」から、売上を立てるために直接要した「必要経費の範囲」を差し引いた残りが「事業所得」となります。
会社員との最大の違いは、控除額が法律の計算式で一律に決まるのではなく、自ら計上した経費の実額によって所得が変動する点です。通信費、交際費、取材費、消耗品費、事務所家賃の按分など、事業に関連する妥当な支出を漏れなく計上することが手取りを守る防壁になります。
確定申告書の第一表を開くと、左上に「収入金額等」、その隣に「所得金額等」というブロックが並んでいます。
「営業等」の行を例にとると、左側の欄に年間の総売上(収入金額)を書き、青色申告決算書や収支内訳書で計算した経費および青色申告特別控除を引いたあとの金額を、右側の欄(所得金額)に転記します。この申告書の書き方を見ても、国税庁が収入と所得を明確に区別して扱っている事実が分かります。
税金の正体!住民税と所得税が決まる「課税所得金額」と手取り計算方法
毎月の給与明細を見て「なぜこんなに引かれているのか」とため息をつく人は少なくありません。天引きされる二大税金が「所得税」と「住民税」です。
税額が算出されるプロセスは以下の通りです。
① 所得 - 所得控除(社会保険料控除、扶養控除、基礎控除等) = 課税所得金額
② 課税所得金額 × 所得税率(5%〜45%の累進課税) - 控除額 = 所得税額
③ 課税所得金額 × 住民税率(原則一律10%) = 住民税額
会社員の手取り計算方法の大まかな目安として、額面年収の75%〜80%程度が手元に残ると言われています。例えば額面年収が500万円の場合、手取りは約380万〜400万円前後。年収が上がるにつれて所得税の税率が跳ね上がる超過累進税率が適用されるため、額面が800万、1000万と増えるほど、手取りの割合は7割近くまで低下していきます。
住民税と所得税の大きな違いは「課税のタイミング」です。所得税はその年の見込み額が毎月源泉徴収され年末調整で清算されますが、住民税は「前年の所得」をベースに翌年6月から翌々年5月にかけて後払いで徴収されます。転職や退職の直後に住民税の重い請求が届いて驚くのは、前年の「所得」に対して課税されているためです。
【2026年最新】103万の壁の真相と基礎控除の最新情報を徹底解剖
パートやアルバイトの現場で長年議論の的となってきた「103万円の壁」。この数字の根拠も、収入と所得の分解で綺麗に説明がつきます。
従来、会社員の最低給与所得控除額である「55万円」と、すべての納税者に適用される基礎控除の標準額「48万円」を合算した数値が103万円でした。つまり、給与収入が103万円以下であれば、給与所得は「103万円 - 55万円 = 48万円」となり、そこから基礎控除48万円を引くと課税所得金額が0円になるため、所得税が課されなかったのです。
しかし、近年の物価高や人手不足を背景とした税制改正の波の中で、基礎控除最新情報や控除枠の引き上げ論議が本格化しています。控除枠が拡大されれば、非課税となる「壁」の金額水準そのものが押し上げられ、パート・アルバイト層が就業調整をせずに働ける上限が変動します。
気をつけたいのは、「税金の壁(103万円など)」と「社会保険の壁(106万円・130万円など)」は別物という点です。税金は基準を超えても超えた分に数パーセント課税されるだけですが、社会保険の扶養を外れると年間十数万円単位の保険料負担が突如発生し、手取りが逆転する現象が起こります。「収入」の枠組みだけでなく、各種制度がどちらの基準で動いているのかを常に見極める視点が欠かせません。
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:クレジットカードの申し込みや住宅ローン審査で書くべきなのは「収入」ですか、「所得」ですか?
A1:会社員の場合は、基本的に源泉徴収票の「支払金額」にある総支給額(額面収入)を記入します。一方、個人事業主の場合は確定申告書の「所得金額(売上から経費を引いた儲け)」を求められるのが通例です。金融機関によって指定が異なる場合があるため、記入欄の注記を必ず確認しましょう。
Q2:副業をしている場合、20万円以下なら申告不要と聞きましたが、これは「収入」ですか?
A2:税法上の基準は「所得」で20万円以下です。例えば副業の売上(収入)が30万円あっても、仕入れや機材代などの必要経費が15万円かかっていれば、所得は15万円となり所得税の確定申告は不要となります。ただし、住民税にはこの「20万円ルール」が存在しないため、所得金額に関わらず自治体への申告が必要な点に注意してください。
Q3:失業保険や育児休業給付金は「収入」や「所得」に含まれますか?
A3:雇用保険から支給される失業手当(基本手当)や育児休業給付金は、法律により非課税と定められています。したがって、税法上の「給与収入」にも「所得」にも算入されず、所得税や住民税の課税対象にはなりません。
まとめ:今後の展望と手取りを守るリテラシー
「収入」と「所得」の違いを正しく把握することは、手元に残る財産を守るための第一歩です。額面上の給料や売上高だけに一喜一憂するのではなく、そこからどのような控除や経費が差し引かれ、最終的な「課税所得」がいくらになっているのかを俯瞰する視点が求められます。
制度の仕組みを知っている人は、ふるさと納税やiDeCo(個人型確定拠出年金)などを賢く活用して所得控除を増やし、合法的に課税所得を圧縮して手取りを最大化しています。手取りの目減りに悩む今だからこそ、源泉徴収票や確定申告書をじっくりと見直し、自分のお金を守る確かな知識を身につけていきましょう。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))