住宅ローンの返済明細や銀行の預金通帳を見つめるとき、ふと「利子」と「利息」という2つの言葉の違いに疑問を抱いた経験はないでしょうか。普段何気なく耳にする言葉ですが、実は日常会話だけでなく、法律や税務、企業の会計処理において明確な使い分けのルールが存在します。
日本国内で金利のある世界が定着した2026年現在、家計管理や資産運用において金利感覚を磨くことはこれまで以上に重要視されています。今回は、知っているようで知らない「利子」と「利息」の決定的な違いをはじめ、法律上の定義や金利・利回りとの関係性、日常で絶対に迷わなくなる覚え方まで分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:慣習的に「利子は借りて払うお金」「利息は貸してもらうお金」として使い分けられることが多い。
- 要点2:法律上は「利息」、税法上は「利子(所得)」、会計上は「受取利息/支払利息」と厳格に区分されている。
- 要点3:住宅ローンやカードローンは「利息」が正式呼称であり、「金利」は割合、「利回り」は総合収益率を指す。
【基本の使い分け】「払う側」と「もらう側」で変わる利子・利息の境界線
日常生活や一般的なビジネスマナーにおいて、利子と利息は「誰が誰に対してお金をやり取りしているか」という立場によって使い分けられています。最も分かりやすい判別基準は、お金を借りて「支払う側」なのか、それともお金を貸して「受け取る側」なのかという視点です。
一般的に、お金を借りた側が対価として上乗せして支払う金銭を「利子」と呼びます。知人から借金をしたり、奨学金を返済したりする際に「利子をつけて返す」と表現するのはこのためです。一方、銀行にお金を預けたり、他者にお金を貸したりして上乗せで受け取る金銭を「利息」と呼びます。
ただし、銀行などの金融機関が関わる個人向け取引では、利用者が支払う場合であっても「利息」という言葉が公式に使われるケースが主流です。日常会話の感覚と金融取引の現場で生じるこの微妙なズレが、多くの人が混乱する根本的な要因となっています。
【法律と税務の視点】利息制限法や利子所得における正式な定義と税金の扱い
法律や行政の公的な文章に目を向けると、利子と利息には厳密な言葉の使い分けが存在します。借主を法外な金利から保護する法律は「利息制限法」と名付けられており、日本の民法や商法では金銭の貸借に伴う対価を一貫して「利息」と定義しています。法律上の正式な用語としては「利息」に一本化されているのが実情です。
一方で、税法の世界では「利子」という表現が前面に出てきます。銀行預金の利息や国債・社債の分配金によって得た利益は、所得税法において「利子所得」として分類されます。利子所得は原則として20.315%(所得税15%、復興特別所得税0.315%、住民税5%)が源泉徴収されるため、一般的な預金利息に関しては確定申告を行う必要がありません。
法律上は「利息」で統一されているにもかかわらず、税務上の所得区分では「利子」と呼ばれる点は、日本の法制度における興味深い特徴の一つです。
【会計実務】受取利息と支払利息の違い|仕訳で迷わない勘定科目のルール
企業の財務管理や個人事業主の確定申告(簿記・会計処理)においては、混同を避けるために「受取利息」と「支払利息」という勘定科目が明確に定められています。会計のルール上、利子という勘定科目は原則として使用しません。
普通預金や定期預金、貸付金などから発生して入金された対価は「受取利息」として計上し、損益計算書では「営業外収益」に分類します。反対に、銀行からの事業融資や借入金に対して支払った対価は「支払利息」として計上し、「営業外費用」として処理します。
帳簿付けの実務では「もらった利息は収益、払った利息は費用」とシンプルに整理されており、名目に利子という言葉を持ち込まないことで、現場での記帳ミスや認識の不一致を防ぐ仕組みが確立されています。
【用語の整理】金利・利息・利回り・手数料との違いをスッキリ比較
お金の貸借や資産運用の現場では、利息のほかにも「金利」や「利回り」といった類似用語が頻繁に登場します。これらの概念の違いを整理しておくと、金融商品の仕組みをより深く理解できるようになります。
それぞれの言葉が指す意味と役割は以下の通りです。
・金利(利率):元本に対して発生する利息の割合(パーセンテージ)のこと。「年利3.0%」のように示され、対価を計算するための計算基準を表します。
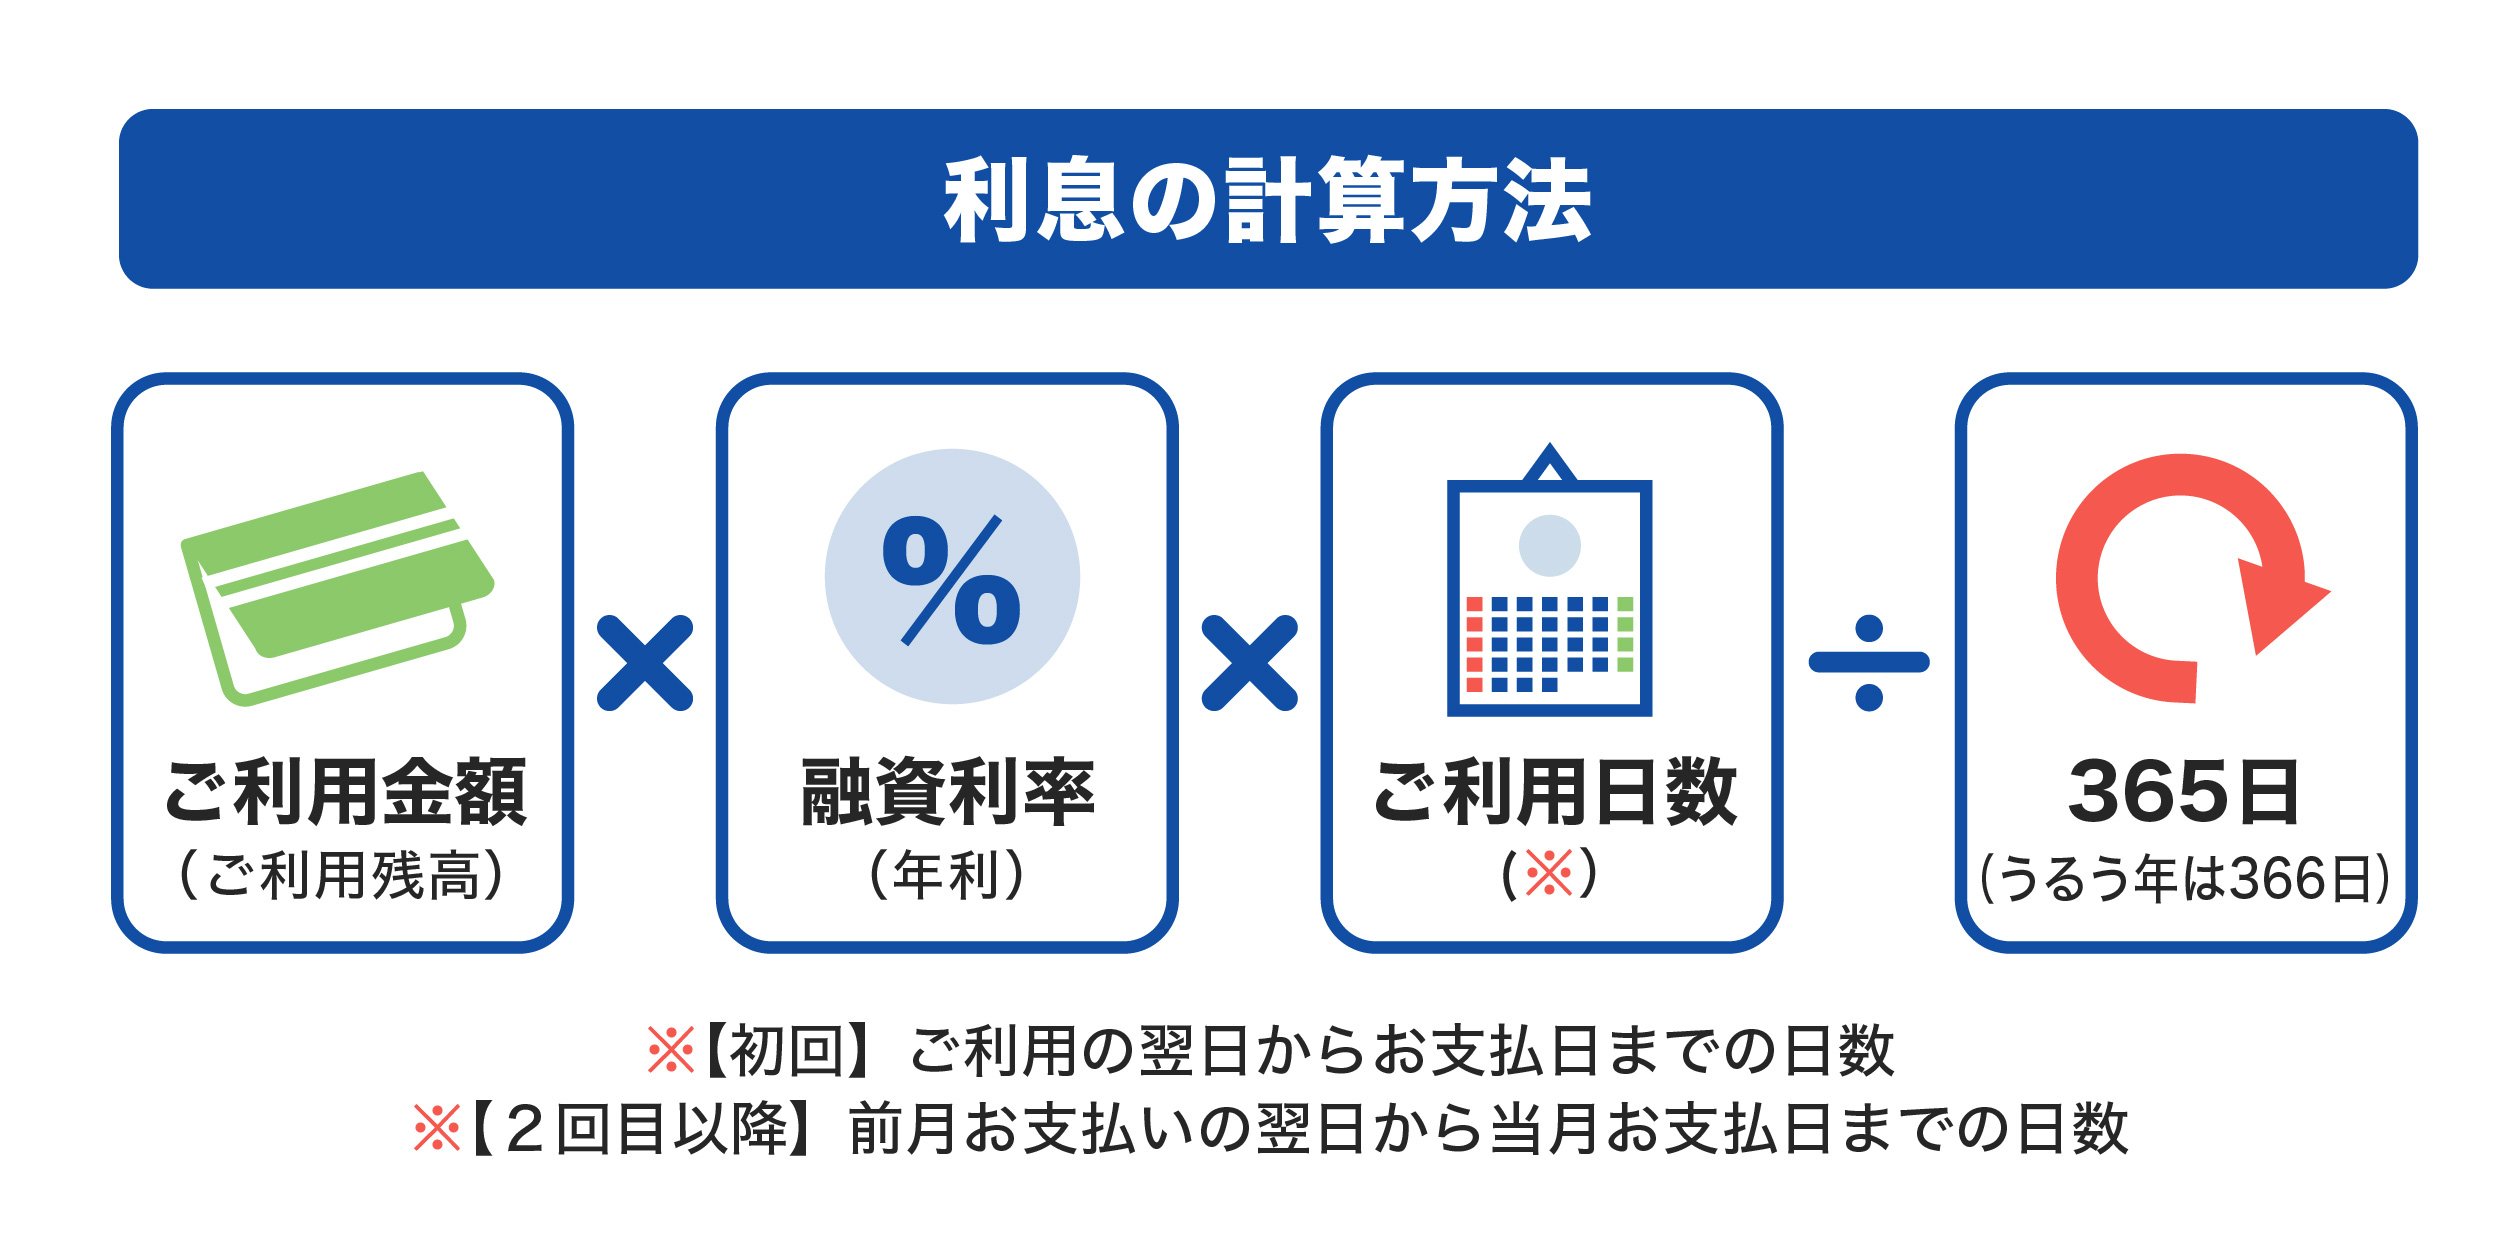
・利息:金利をもとに計算された「実際の金額(円)」のこと。100万円を年利3.0%で1年間借りた場合、発生する利息は3万円となります。
・利回り:投資した元本に対し、利息だけでなく売却損益なども含めた「総合的な年間収益率」のこと。株式や不動産投資の収益性を測る指標として多用されます。
住宅ローンなどで「金利」を比較し、実際に毎月支払う金額を「利息」と捉えると、両者の関係性が非常にクリアになります。
【これで迷わない】住宅ローンや預金通帳で一発で判別する覚え方
「住宅ローンの利息と預金の利子、どっちがどっちだっけ?」と迷ったときは、漢字の持つイメージと日常生活の結びつきを活用した覚え方が役立ちます。
覚え方のコツは、「利息の『息』は息を吹き返す(増えて息を吹き返す=もらうお金)」、そして「利子の『子』は手元から離れていく子ども(払って手放すお金)」という連想です。自分のお財布を基準にして、手元に増えて活気をもたらすのが「利息」、自分のお腹を痛めて支払うのが「利子」とイメージすると直感的に記憶できます。
なお、実際の金融機関の明細書では、住宅ローンやマイカーローンの返済明細には「利息」、普通預金通帳の入金欄にも「利息」と記載されています。金融業界では支払う側・受け取る側の双方を「利息」で統一しているため、「公式な契約や明細はすべて利息、日常会話で払うニュアンスを出すときは利子」と覚えておくのが最も実用的です。
【利子 利息 違い】に関するよくある質問(FAQ)
Q1:住宅ローンを返済するときに上乗せして払うお金は「利子」ですか「利息」ですか?
A1:金融機関との契約書面や返済計画表における正式名称は「利息」です。日常会話で「住宅ローンの利子を払う」と言っても意味は十分に伝わりますが、公式な場や契約手続きでは「利息」という用語が使われます。
Q2:銀行の預金通帳に記載されているのはなぜ「利子」ではなく「利息」なのですか?
A2:銀行などの金融業界では、法律(民法・銀行法)の規定に基づき、預金に対して支払う金銭も融資から得る金銭もすべて「利息」に統一して表記しているためです。
Q3:個人間でのお金の貸し借りでも利息制限法は適用されますか?
A3:はい、適用されます。個人間の貸借であっても、元本が10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%の上限金利が利息制限法によって定められており、これを超える利息の契約は超過部分が無効となります。
まとめ:金利上昇の局面だからこそ正しい金融用語の把握を
利子と利息は、一般的な感覚としては「借りて払うのが利子、貸してもらうのが利息」という使い分けが定着していますが、法律や金融実務の世界では「利息」という呼称が基盤となっています。また、税務上の「利子所得」や会計上の「受取利息・支払利息」のように、専門分野ごとに確固たる定義が割り当てられています。
用語の細かな違いを正しく把握することは、ローン契約時の条件精査や預金・資産運用のリターン管理など、実生活におけるお金の判断力を養う第一歩となります。身の回りの金融商品や各種明細書をチェックする際は、ぜひ使われている言葉の文脈にも注目してみてください。 (出典: 利子 利息 違い(Yahoo!ニュース))