パートやアルバイトで働く方々にとって、働き方と家計の直結問題として関心を集め続ける「社会保険の扶養条件」。制度改正や社会保険適用拡大の議論が進むなか、「いくらまでなら扶養内で働けるのか」「扶養から外れると手取りがどう変わるのか」と頭を悩ませる現場の声は絶えません。
社会保険料の負担は家計に直接響くからこそ、正確なルールを知らないままシフトを組むと、思わぬ手取り減少を招く危険性があります。今回は2026年現在の最新状況を踏まえ、健康保険や厚生年金の扶養基準、対象親族の範囲、さらには賢く手取りを守るための具体策まで分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金の壁(103万円など)と社会保険の壁(106万円・130万円)は判定基準も管轄も完全に別物。
- 要点2:106万円の壁は勤務先の規模や週20時間以上の労働など5要件で判定、130万円は勤務先を問わず全額自己負担となる絶対基準。
- 要点3:手取り逆転を回避するには「年収の壁突破給付」の活用や、週30時間以上働いてキャリアアップを目指す選択が鍵。
【基本のキ】税制上の扶養控除と社会保険上の扶養における決定的な違い
扶養をめぐる議論で最も混同しやすいのが、「税金(所得税・住民税)」と「社会保険(健康保険・厚生年金)」のルールの違いです。この2つは法律上の根拠も管轄官庁も異なるため、基準を分けて捉える必要があります。
税制上の扶養(配偶者控除・配偶者特別控除など)は、1月1日から12月31日までの年間所得をもとに計算され、上限を超えても税額が段階的に増える仕組みです。そのため、稼いだ分以上に手取りが急激に減る現象は基本的に起きません。
一方、社会保険の扶養は「将来に向かって継続的に得られる見込み年収」で判定されます。基準をわずかでも超えて扶養から外れた瞬間、健康保険料と厚生年金保険料の自己負担が発生します。年間でおよそ15万〜25万円規模の負担増となるケースもあり、これが手取り逆転現象を引き起こす最大の要因です。
【年収の壁】106万円・130万円の壁はどう変わった?2026年の判定基準
社会保険における扶養判定には、大きく分けて「106万円」と「130万円」という2つのボーダーラインが存在します。それぞれの適用条件を正確に把握しておくことが不可欠です。
いわゆる「106万円の壁」は、パート先などの勤務先で社会保険へ加入する義務が生じる基準です。対象となるのは、以下の条件をすべて満たす場合です。
- 所定労働時間:週20時間以上
- 月額賃金:8.8万円以上(年収換算で約106万円、賞与や残業代・交通費等は除く)
- 雇用見込み:2か月を超えて見込まれること
- 学生除外:学生ではないこと(休学中や夜間学生などを除く)
- 企業規模:従業員数51人以上の企業
一方、「130万円の壁」は企業規模や労働時間に関係なく、すべての人が対象となる健康保険の被扶養者基準です。こちらは基本給だけでなく、交通費や各種手当、残業代を含めた総収入で年間130万円(月額約10万8,334円)以上見込まれると、配偶者や親の扶養から外れる仕組みになっています。なお、一時的な繁忙期による増収であれば、事業主の証明書提出によって最長2年間まで扶養内に留まれる特例措置も運用されています。
【親族範囲】健康保険の被扶養者になれる条件と同居要件の境界線
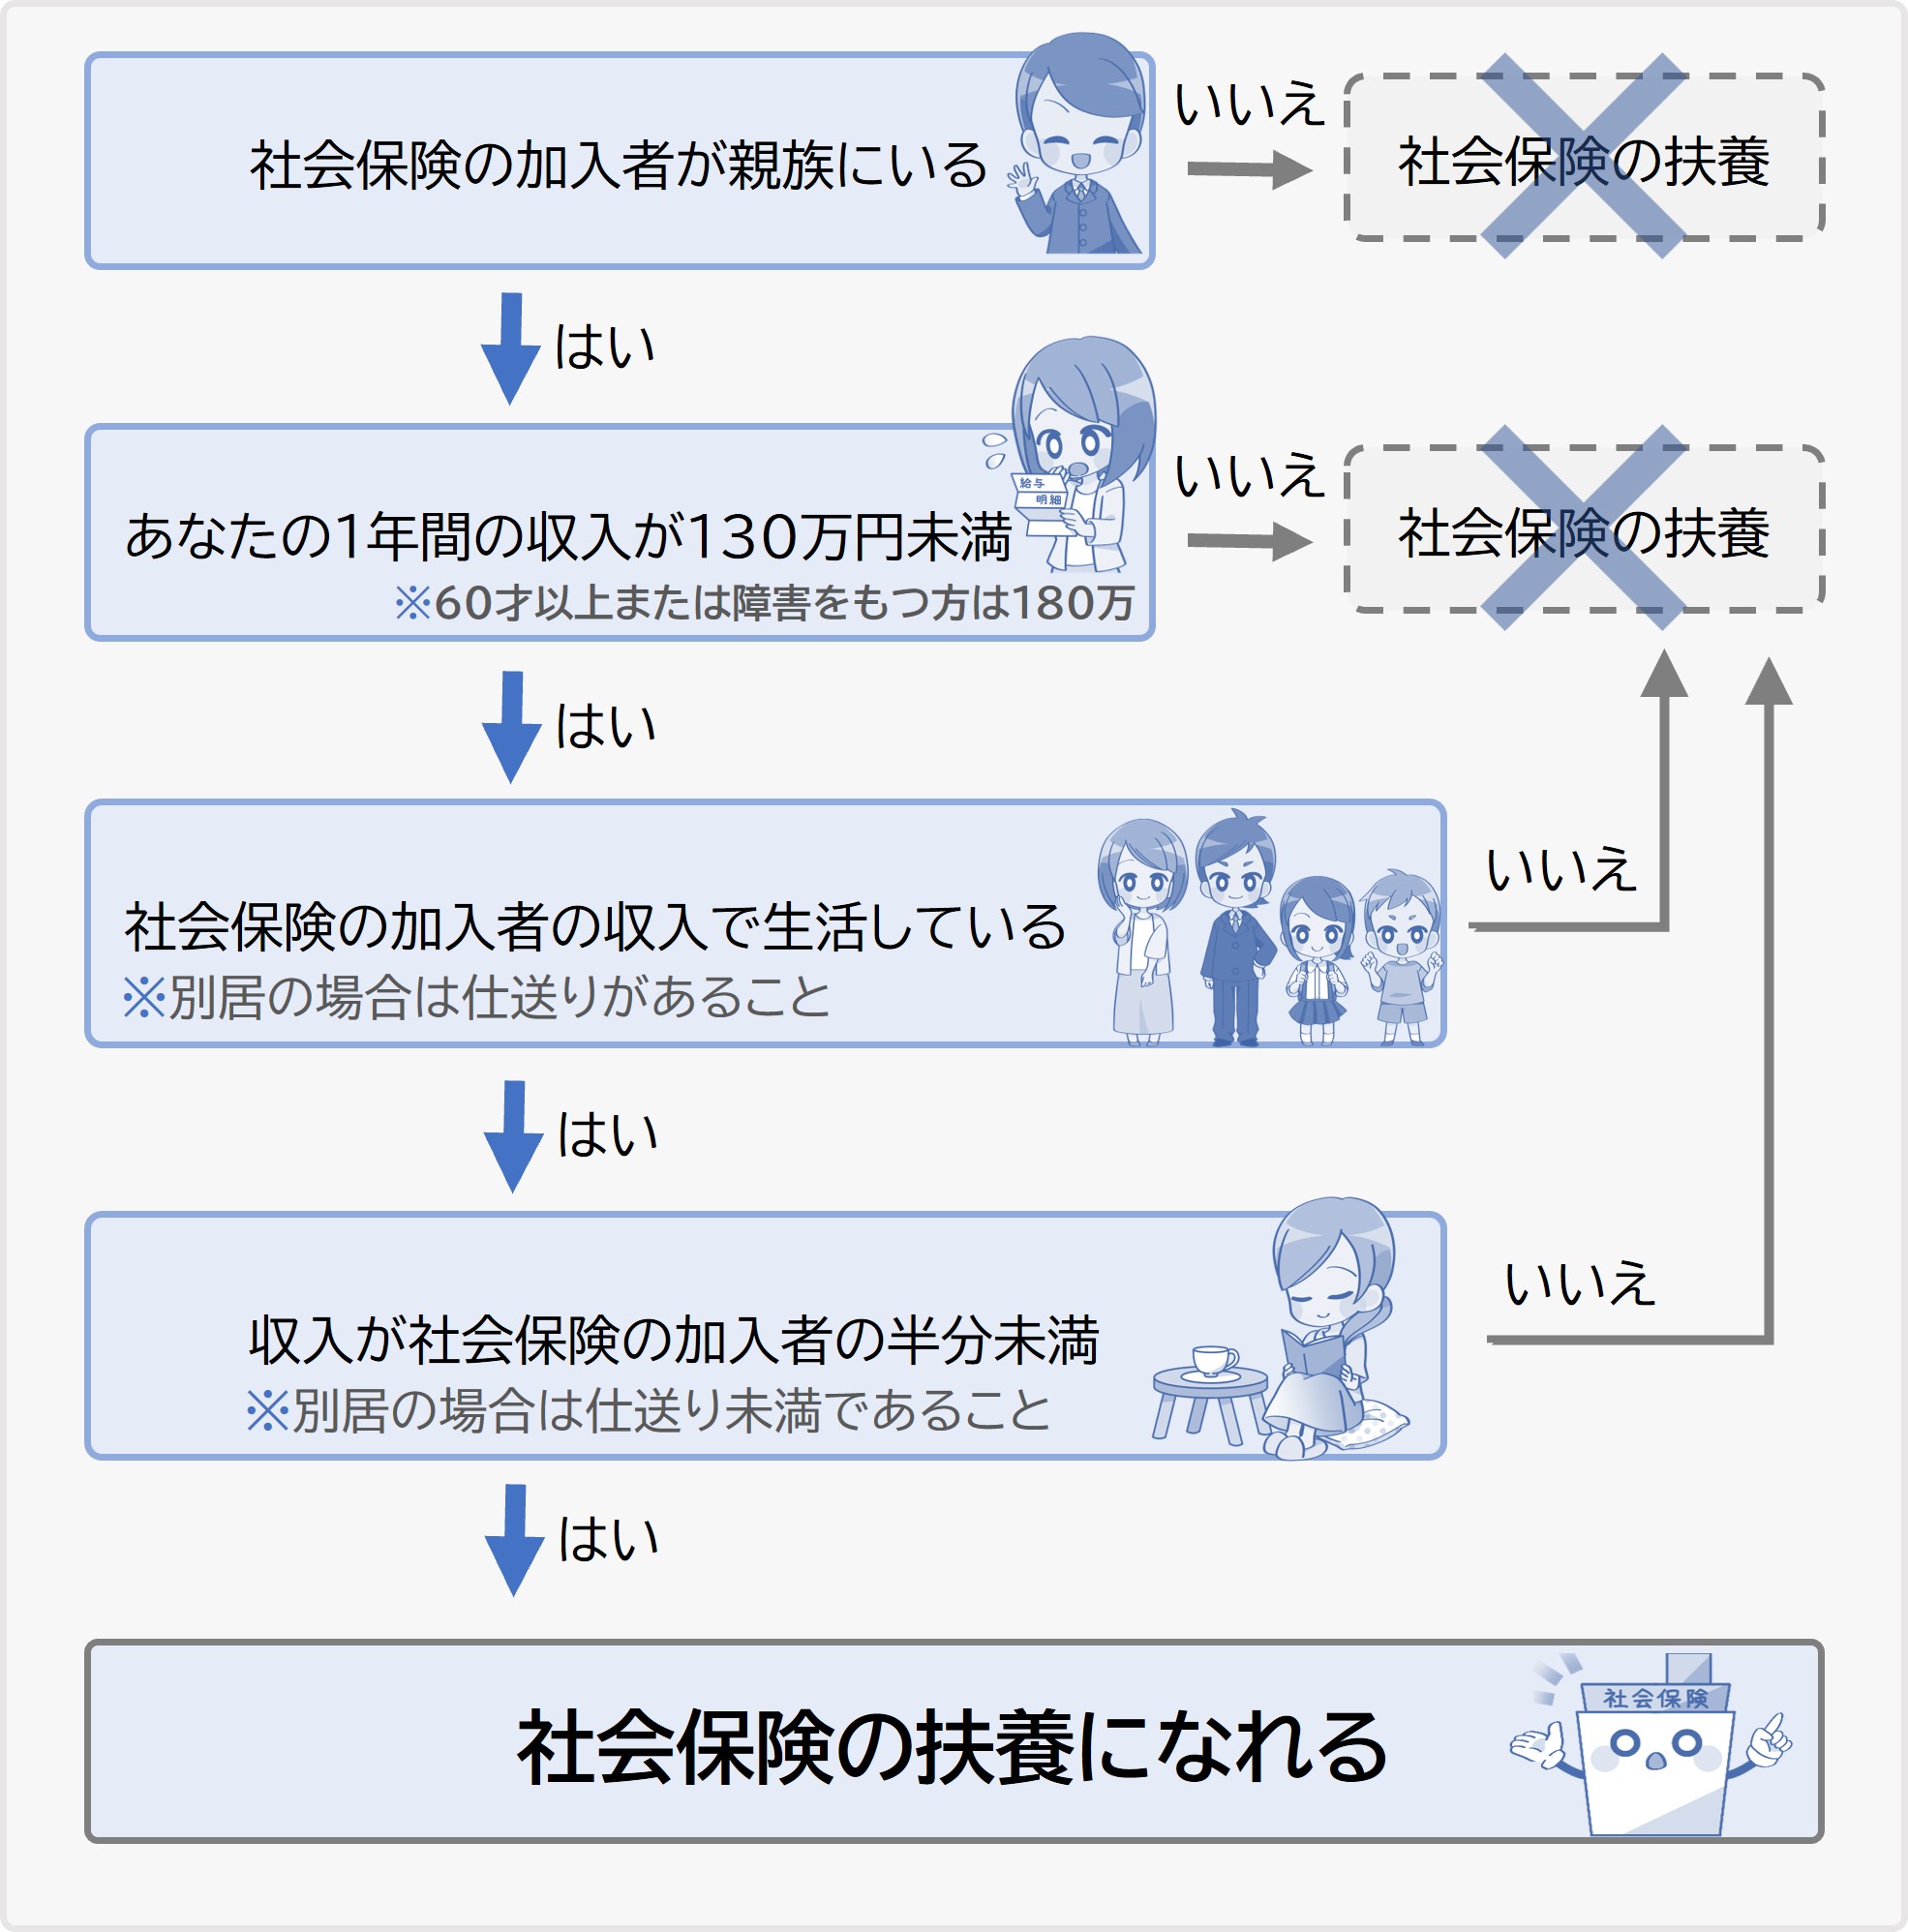
健康保険の扶養に入れる親族の範囲は、法律で厳格に定められています。誰でも扶養に入れられるわけではなく、「親族関係」と「同居・別居の要件」によって細かく分類されます。
まず、同居していなくても(別居でも)扶養にできる親族は以下の通りです。
- 配偶者(事実婚を含む)
- 子・孫
- 兄弟姉妹
- 父母・祖父母などの直系尊属
※別居の場合は、被保険者からの仕送り額が本人の収入を上回っていることの証明が求められます。
一方、三親等以内の親族(伯父・叔母、甥・姪など)や、内縁の配偶者の連れ子・父母などを扶養に入れる場合は、「同一世帯で同居していること」が絶対条件となります。さらに、被保険者の年間収入の半分未満でなければならないという収入バランスの基準も厳密に審査されます。
【手取り逆転の罠】扶養を外れるといくら減る?働き損を防ぐシミュレーション
扶養を外れて自分で社会保険料を納めることになると、具体的に手取りはどう変化するのでしょうか。年収ごとの目安を比較してみます。
- 年収105万円(扶養内):社会保険料0円 ➔ 手取り:約103万円〜105万円
- 年収110万円(扶養外・社会保険加入):社会保険料約16万円控除 ➔ 手取り:約93万円〜94万円
- 年収130万円(扶養外・社会保険加入):社会保険料約19万円控除 ➔ 手取り:約108万円〜110万円
- 年収155万円以上(扶養外・社会保険加入):社会保険料約23万円控除 ➔ 手取り:約125万円以上
年収110万円前後では、扶養内に収めていた時よりも手取りが10万円近く下がる「働き損」が生じます。以前の水準まで手取りを回復させるには、最低でも年収150万〜160万円以上まで働く時間を増やす必要があります。
ただし、社会保険への加入はデメリットばかりではありません。将来受け取る厚生年金の受給額が増加するほか、病気やケガで休業した際の「傷病手当金」、出産時の「出産手当金」といった手厚い公的保障を受けられる権利が得られます。
【共働き・学生】夫婦どちらの扶養に入れる?アルバイト学生の最新ルール
家庭環境によって判断に迷いやすいのが、「共働き夫婦の子どもの扶養先」や「学生アルバイトの扱い」です。
共働き夫婦の場合、子どもをどちらの扶養に入れるかは「年間収入が多い方(原則として将来の継続した見込み収入が高い側)」と定められています。夫婦の年間収入の差が1割以内の僅差である場合は、主として生計を維持している側の判断に委ねられるケースもありますが、基本的には高収入側の保険組合に申請します。
また、学生アルバイトについては、昼間部に通う正規の学生であれば「106万円の壁(週20時間以上など)」の適用対象から除外されます。ただし、「130万円の壁」には学生特例が存在しません。交通費を含めて月収が約10.8万円を超え続けると親の健康保険の扶養から外れ、自身で国民健康保険・国民年金に加入する必要が出てくるため、シフト管理には十分な注意が必要です。
【社会保険の扶養条件】に関するよくある質問(FAQ)
Q1:交通費は「社会保険の扶養基準」の年収に含まれますか?
A1:はい、含まれます。税金の計算では非課税交通費(月15万円まで)は除外されますが、社会保険の「130万円の壁」の判定では非課税交通費も含めた総支給額で計算されます。遠方への通勤手当が高い方は特に超過しやすいので注意してください。
Q2:年の途中で月収が上がった場合、即座に扶養から外れますか?
A2:一時的な残業等による単発の増収であれば直ちに外れるわけではありません。ただし、基本給の改定や定期的なシフト増によって「月額10万8,334円以上」が3か月程度連続で見込まれる状態になると、保険組合の随時調査で扶養取消となる可能性が高くなります。
Q3:厚生年金の「第3号被保険者」から外れたらどう手続きすればいいですか?
A3:パート先で社会保険(健康保険・厚生年金)に加入する場合は、勤務先がすべて手続きを代行してくれます。一方、勤務先で加入条件を満たさずに扶養だけを外れた場合は、お住まいの市区町村役場の窓口で国民健康保険および国民年金(第1号被保険者)への切り替え手続きを14日以内に行う必要があります。
まとめ:今後の展望と注目ポイント
国の方針として短時間労働者への社会保険適用拡大は段階的に推し進められており、企業規模要件の撤廃に向けた議論も活発化しています。「扶養内で抑えて働く」という従来の防衛策だけでなく、「社会保険に加入して手取り160万円以上を目指す」「手厚い年金と傷病保障を確保する」という積極的な働き方を選択する人が増えています。
ご自身の年間スケジュールや家族のライフプランと照らし合わせ、目先の手取り額だけでなく将来の保障も含めた最適な働き方を検討してみてください。 (出典: 社会 保険 扶養 条件(Yahoo!ニュース))