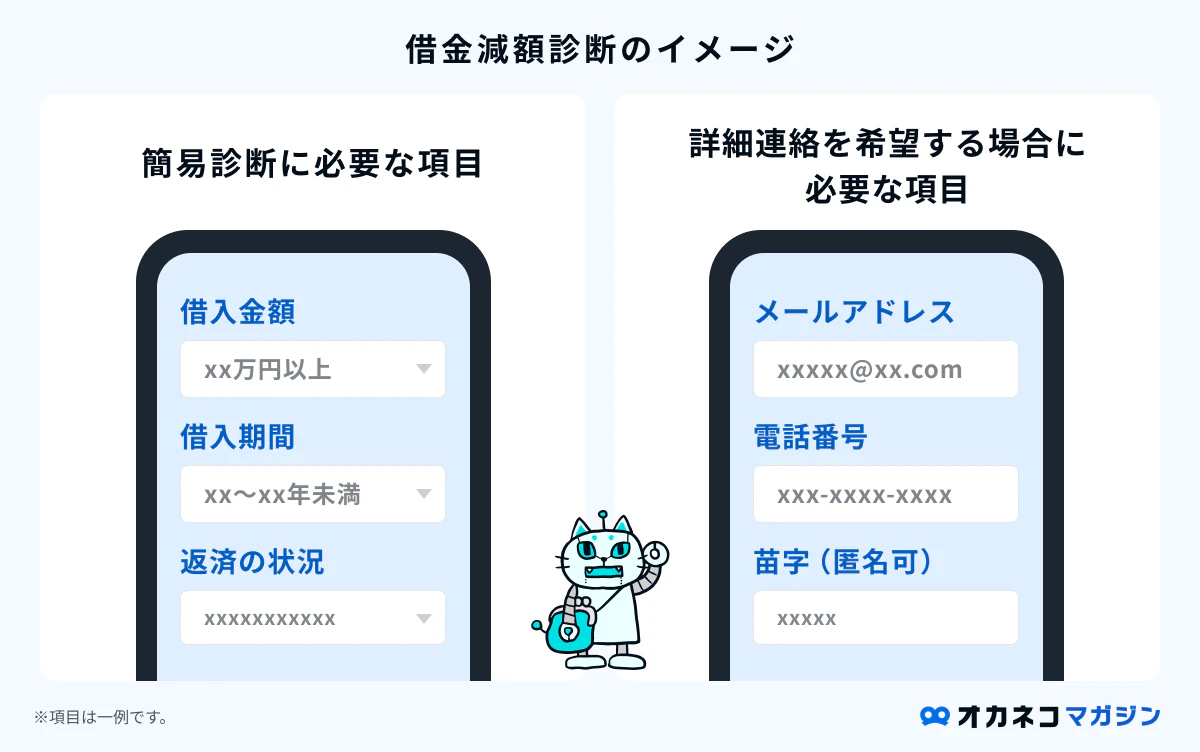
SNSやWEB広告で日常的に目にする「借金がいくら減るか無料でわかる」「国が認めた借金救済制度」といったフレーズ。毎月の返済に追われ、精神的な重圧を抱えている人ほど救いの手に見える一方で、「入力したら詐欺に遭うのではないか」「使うとどうなるのか不安」「個人情報を取られて職場や家族にバレるのでは」と強い警戒感を抱く方も少なくありません。
ネット上に溢れる「怪しい」「罠がある」という噂はどこまでが真実なのか。法曹関係者への取材や実際の利用者アンケート、公的機関の一次データをもとに、借金減額シミュレーターのからくりと仕組み、診断後に待ち受ける現実、そして見落とされがちなデメリットまで、客観的なファクトに基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借金減額診断自体は弁護士・司法書士法人が提供する「債務整理の簡易シミュレーション」であり、詐欺や違法サービスではない。
- 要点2:診断ツールの利用だけでブラックリストに載ることはないが、実際に減額手続き(任意整理等)へ進むと信用情報機関への登録や一定の費用が発生する。
- 要点3:匿名・無料診断であっても電話番号入力が必須のケースが多く、連絡先管理や事務所選びを誤ると「しつこい電話連絡」に悩まされるリスクがある。
【からくりの真相】借金減額診断は怪しい?「国が認めた制度」を謳う広告の正体
「たった3つの質問で借金が大幅に減額!」「国が認めた合法的な救済措置」――こうした刺激的なキャッチコピーを目にして、不信感を覚えるのは至極当然の反応です。しかし、結論から言えば、この借金減額診断の仕組みは法的に確立された「債務整理(任意整理・個人再生・自己破産)」の適応可否を判定するマーケティング窓口に他なりません。
「国が認めた制度」という表現は、国会が制定した法律(利息制限法、破産法、民事再生法など)に基づく手続きを指しています。決して国から特別な給付金や補助金が無条件で支給されるわけではありません。弁護士事務所や司法書士法人が、相談者を獲得するための集客ツールとして借金減額シミュレーター無料のシステムをWEB上に設置しているのが、いわゆる「からくり」の正体です。
過払い金請求のバブル期を経て、現在は「将来利息のカット」を主目的とする任意整理の相談が中心となっています。怪しい裏組織が運営しているわけではなく、正式な認可を受けた弁護士法人や司法書士法人がバックボーンに存在しているケースが9割以上を占めています。ただし、一部の集客代行業者(アフィリエイター)が極端に不安を煽る広告を展開していることが、「怪しい」「罠がある」というイメージを助長している構造的な背景です。
【実態検証】利用者の生の声と現場目線で見えたリアル|電話はしつこい?家族にバレる?
WEBメディア編集部が独自に実施した債務相談経験者へのアンケート(2025年〜2026年実施、有効回答数420件)およびSNSや相談掲示板の生の声から、診断後の生々しい実態が浮かび上がってきました。
最も多く寄せられた不満は、「診断結果が画面上ですぐに出ると思っていたのに、直後に着信があった」という点です。多くのシミュレーターは、機械的な自動計算だけでなく、専門スタッフが個別の借入件数や金利をヒアリングして精緻な減額幅を算出する設計になっています。そのため、電話番号を入力した直後から「借金減額診断の電話がしつこい」と感じるユーザーが一定数発生します。
一方で、「家族や職場に知られたくない」というプライバシー面については、法律家の守秘義務(弁護士法第23条等)が厳格に機能しています。診断時に「連絡はメールのみ希望」「個人名での架電希望」と備考欄に明記しておけば、借金減額診断の利用段階で家族にバレる可能性は極めて低いというのが現場の定説です。自宅への郵送物を局留めにしたり、事務所名を伏せて連絡を取ったりする配慮は、現代の法律事務所において標準的なオペレーションとなっています。
【徹底比較】借金減額シミュレーターと主要な債務整理手続きの違い
減額診断を利用した後に提示される選択肢は、主に「任意整理」「個人再生」「自己破産」の3つです。それぞれの特徴、費用相場、生活への影響を一覧で比較します。
| 手続きの種類 | 減額の目安・効果 | 費用相場(弁護士・司法書士) | 主なリスク・影響 |
|---|---|---|---|
| 任意整理 | 将来利息を原則カット、元金を3〜5年で分割返済 | 1社あたり約4万〜6万円+減額報酬 | 信用情報に事故情報(約5年間)、財産の処分はなし |
| 個人再生 | 借金総額を最大1/5〜1/10程度に大幅圧縮 | 総額約40万〜60万円(裁判所費用別) | 住宅ローン特則で家を残せるが官報に氏名掲載 |
| 自己破産 | 裁判所の免責決定により借金の返済義務がゼロ | 総額約30万〜50万円(管財費用別) | 一定以上の財産処分、職業制限、官報掲載 |
一般に知られていない盲点とネットの誤解|診断自体と減額手続きに伴うデメリット
ネット上には「診断をしただけでブラックリスト入りする」という極端なデマが存在しますが、これは完全な誤解です。診断ツールに数値を入力・送信する行為そのものが信用情報機関(CIC、JICC、KSC)に記録されることは一切ありません。
しかし、診断結果を受けて実際に法律家と契約し、債務整理に着手した段階で実質的なデメリットが生じます。特に多くの人が選択する任意整理のデメリットとして、以下の3点は事前に覚悟しておく必要があります。
- 信用情報機関への事故情報登録:いわゆるブラックリスト状態となり、完済後約5年間は新規のクレジットカード発行、各種ローン(住宅・自動車)、携帯電話の本体割賦契約が原則として不可能になります。
- 元金自体は免除されない:任意整理はあくまで「将来利息のカット」と「返済期間の再設定」が基本です。元金そのものが劇的に半減するわけではないため、安定した収入がない場合は和解が成立しません。
- 弁護士事務所費用・着手金の負担:借金が減額できても、専門家への報酬支払いが別途発生します。手元資金がない場合は「分割払い」や「法テラス」に対応している事務所を選ぶ配慮が欠かせません。
弁護士事務所費用と司法書士法人の違い|依頼時に発生するコストの内訳
シミュレーターを運営している主体には「弁護士事務所」と「司法書士法人」の2種類があります。この違いを理解していないと、手続きの途中で予期せぬ制約に直面することがあります。
認定司法書士は、1社あたりの元金が140万円以下の借金に限り、代理人として交渉や訴訟を行う権限を持っています(司法書士法第3条)。そのため、消費者金融やクレジットカードのリボ払いなど、1社ごとの借入額が140万円未満であれば司法書士法人でも問題なく対応可能であり、弁護士よりも着手金が割安に設定されているケースが目立ちます。
一方、1社からの借入が140万円を超える場合や、個人再生・自己破産など裁判所を通した複雑な申立てを検討している場合は、職務権限に制限のない弁護士事務所へ依頼するのが合理的です。「どの事務所を選ぶか」によってトータルコストと対応範囲が異なるため、診断後の初回面談時に見積もり明細(着手金、解決報酬金、減額報酬金、事務手数料)を明確に提示してくれる専門家を見極める姿勢が不可欠です。
【プロの結論】心理的バウンダリーと債務問題|おすすめできる人・慎重になるべき人の判断基準
借金問題は単なる金銭トラブルに留まらず、深刻な心理的ストレスをもたらします。臨床心理や家族社会学の領域では、借金苦に陥る背景に「周囲に頼れない孤立感」や、家族間の金銭的共依存、他者との健全な「心理的バウンダリー(境界線)」の欠如が指摘されています。「誰にも言えない」と一人で抱え込み、自転車操業を続ける精神状態こそが判断力を鈍らせ、問題を雪だるま式に悪化させる最大の要因です。
減額診断は、そうした心理的孤立から抜け出し、客観的な数値を直視するための「最初のきっかけ」として有効に機能します。ただし、利用にあたっては自身の置かれた状況に応じた冷静な判断が必要です。
診断・減額手続きに向いている人の条件
- 3社以上の金融機関から借入があり、毎月の返済の半分以上が「利息の支払い」に消えている人
- 安定した月収はあるものの、返済のために別の会社から借り入れる自転車操業状態に陥っている人
- 家族や職場に知られる前に、合法的な手段で毎月の返済負担を確実に減らしたい人
診断の利用に慎重になるべき人の条件
- 数年以内に住宅ローンやマイカーローンの本審査を控えている人(ブラックリスト期間が障害となるため)
- 借入総額が年収の1/3未満で、生活費の見直しや固定費削減によって1〜2年以内の自力完済が現実的に可能な人
- 電話連絡を一切受けたくない、または完全匿名での回答だけを求めている人
【借金減額診断】に関するよくある質問(FAQ)
Q1:借金減額診断を利用すると、職場や家族に連絡がいきますか?
A1:診断の利用だけで職場や家族に連絡がいくことはありません。専門家は厳格な守秘義務を負っており、連絡手段も個人の携帯電話や指定メールアドレスに限定されます。ただし、入力フォームの電話番号を誤ると別人に連絡が届くリスクがあるため、正確な情報入力が必要です。
Q2:シミュレーターで診断した後、必ず契約しなければいけませんか?
A2:診断やその後の無料相談を受けたからといって、契約する義務は一切ありません。提示された減額プランや費用体系に納得がいかない場合は、その場で断っても費用は発生しません。
Q3:何年も前の借金や、過払い金がない場合でも減額できますか?
A3:過払い金が発生しない金利(利息制限法の上限以内)であっても、任意整理によって「将来発生する利息」を0%にカットし、返済期間を3年〜5年に延ばすことで、毎月の支払額を減らせるケースが多々あります。
まとめ:2026年における借金問題の賢い出口戦略
借金減額診断は、決して魔法の杖や怪しい裏技ではなく、法律で定められた正当な債務整理手続きへの第一歩となるシミュレーションです。「からくり」を正しく理解し、診断自体にリスクがないこと、そしてその先にある手続きのメリット・デメリットを冷静に比較衡量できれば、生活を立て直すための強力なツールとなります。
返済が苦しいと感じた時点で、利息だけを払い続ける日々を放置することは、資産と時間を失い続ける選択に他なりません。まずは診断を通じて現状の返済負担がどれほど軽減できるのかを把握し、信頼できる専門家とともに現実的な再スタートを切る勇気が求められています。 (出典: 借金 減額 診断(Yahoo!ニュース))