マイホームの購入や売却、あるいは賃貸物件の契約時において、諸経費の中でもひときわ大きな割合を占めるのが「仲介手数料」です。見積書に提示された数十万〜数百万円という金額を前に、「法律で決まっている定額だから払うしかない」と諦めていないでしょうか。不動産業界に長年定着してきたこの慣習には、一般の消費者が知らない構造的な真実が隠されています。
2026年現在の不動産取引現場では、空き家対策を背景とした法改正や、デジタル仲介の台頭に伴う手数料の二極化が急速に進んでいます。提示された手数料が法的な「上限額」に過ぎない理由、そして適正な対価を見極めて有利に取引を進めるための実践的な知識を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:仲介手数料は法律で定められた一律の「固定料金」ではなく、宅地建物取引業法が定める「上限額」に過ぎず、交渉や見直しの余地が存在する。
- 要点2:2024年の法改正以降、800万円以下の低廉な空き家等売買では上限が最大33万円(税込)まで引き上げられ、地方物件の取引ルールが変化している。
- 要点3:「両手仲介」による囲い込みリスクや「手数料無料」のからくり(付帯費用上乗せ)を理解し、安さだけでなく担当者の実務能力で見極めることが防衛策となる。
【相場の真相】不動産仲介手数料は本当に満額払う必要があるのか?
不動産会社から提示される見積書には、当然のように上限いっぱいの金額が記載されています。多くの一般ユーザーがこれを「公定料金」と誤認しがちですが、国土交通省の告示が定めているのはあくまで「受領できる報酬の最高限度額」であり、下限についての規定はありません。
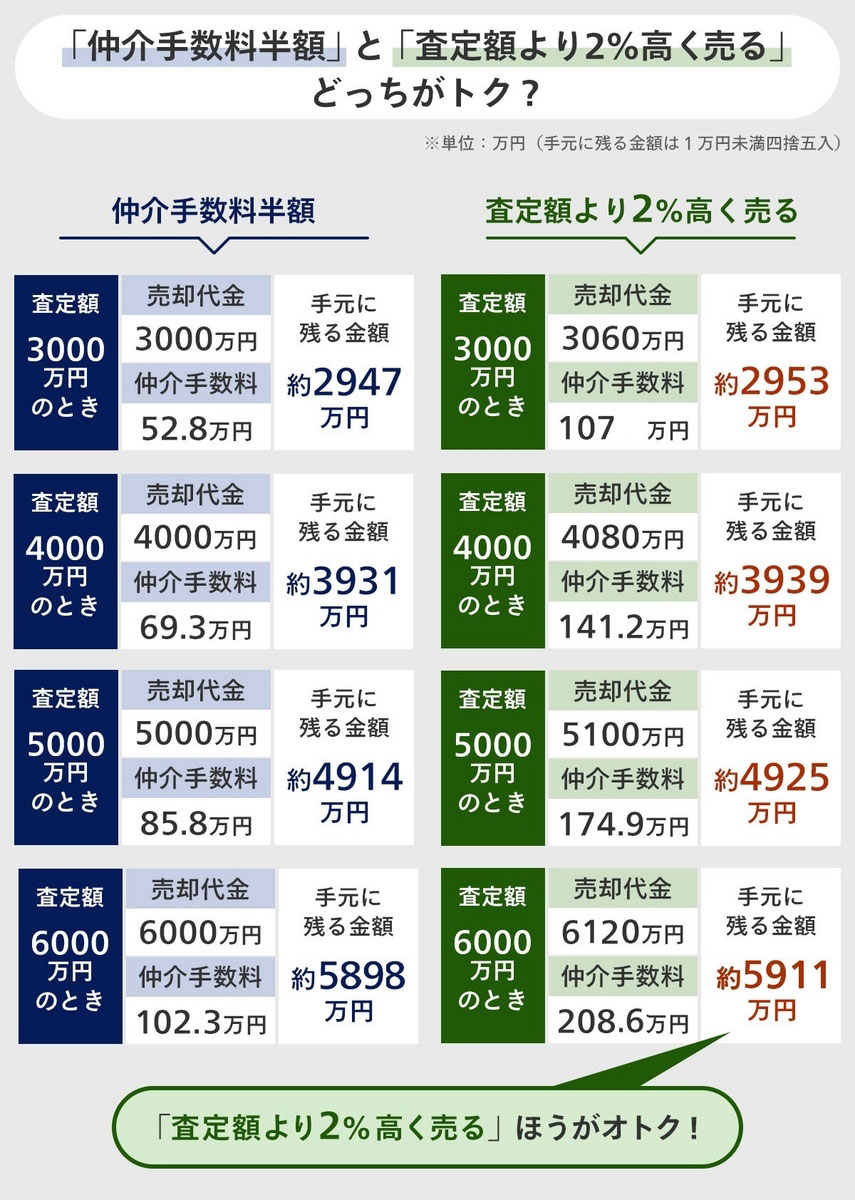
売買取引における一般的な計算基準として知られる仲介手数料上限の3パーセントルール(売買価格が400万円を超える場合)は、不動産会社が請求できる限界値です。事業者が依頼者に対して満額を請求することは合法ですが、双方が合意すれば値引きや無料設定を行うことも法律上何ら問題ありません。
また、仲介手数料にかかる消費税の計算も見落とされがちです。仲介手数料は不動産会社が提供する「仲介サービス(役務)」に対する対価であるため、課税対象となります。現行の消費税率10%がそのまま加算されるため、物件価格が高額になるほど消費税分の負担だけでも大きな額に膨らみます。
【速算法と実例】不動産仲介手数料の計算方法と売却時の諸費用内訳
正式な仲介手数料の計算式は、売買価格を「200万円以下の部分(5%+税)」「200万円超400万円以下の部分(4%+税)」「400万円超の部分(3%+税)」の3段階に分解して合算する複雑な構造になっています。しかし、実務上は計算を簡略化するための速算法が広く使われています。
| 物件価格帯 | 法定上限額の計算式(税別) | 税込計算式(消費税10%) | 3,000万円物件での実額 |
|---|---|---|---|
| 200万円以下 | 売買価格 × 5.0% | (価格 × 5.0%)× 1.10 | - |
| 200万円超〜400万円以下 | 売買価格 × 4.0% + 2万円 | (価格 × 4.0% + 2万円)× 1.10 | - |
| 400万円超 | 売買価格 × 3.0% + 6万円 | (価格 × 3.0% + 6万円)× 1.10 | 105万6,000円 |
資産計画を立てる上では、仲介手数料以外にも多岐にわたる不動産売却時の諸費用内訳を把握しておく必要があります。主な項目として以下が挙げられます。
- 印紙税:売買契約書に貼付する国税(契約金額に応じた軽減税率が適用)
- 抵当権抹消登記費用:住宅ローン残債がある場合の司法書士報酬および登録免許税
- 各種証明書取得費:固定資産税評価証明書や印鑑証明書などの交付手数料
- 測量費・解体費(必要時):境界確定測量や古家解体を行う実費負担
- 譲渡所得税・住民税:売却によって利益(譲渡益)が発生した場合の課税
【2026年最新の法改正】低廉な空き家等の仲介手数料上限引き上げと現場の激変
不動産取引市場において極めて重要な転換点となったのが、国土交通省による告示改正です。地方部を中心とした深刻な空き家問題を解決するため、低廉な空き家等の仲介手数料上限引き上げが制度化され、現場への定着が進んでいます。
従来、400万円以下の低廉な物件では、不動産会社が得られる仲介手数料が極めて低く(例:200万円の物件で上限11万円税込)、調査や案内にかかる現地人件費を回収できないため業者が取り扱いを敬遠する事態が多発していました。この課題を是正するため、改正法では対象となる物件価格の上限が「800万円以下」まで拡大され、売主・買主の双方から受領できる報酬限度額が最大33万円(税込)へと見直されました。
これにより、地方のリゾートマンションや相続空き家の流通が活性化した一方、少額物件を売却・購入するユーザーにとっては実質的な手数料負担増となるケースがあるため、媒介契約締結前の事前合意と説明確認が不可欠となっています。
【業界の構造】両手仲介と片手仲介の仕組み|囲い込みリスクと媒介契約の選択
不動産仲介の業界構造には、利益相反が生じやすい特有の仕組みが存在します。それが両手仲介と片手仲介の仕組みです。
片手仲介は、売主側と買主側にそれぞれ別の不動産会社がつき、自社の依頼者の利益最大化を目指して交渉します。一方、両手仲介は1社の不動産会社が売主・買主の双方を仲介し、双方からダブルで仲介手数料を受け取る形態です。不動産会社にとって両手仲介は利益が2倍になるため、他社からの買付希望を遮断して自社顧客だけで成約させようとする「囲い込み(物件の隠蔽)」が業界の長年の病巣となっていました。
このリスクを回避するためには、締結する媒介契約の特性を理解しておく必要があります。
- 専任媒介契約(および専属専任):1社にのみ仲介を任せる契約。手厚い販売活動やレインズ(指定流通機構)への登録義務がある一方、悪質な業者による囲い込みの標的になりやすい側面を持つ。
- 一般媒介契約:複数の不動産会社と同時に契約可能。業者間の競争原理が働きやすく、囲い込みを物理的に排除できるが、人気エリア以外の物件では各社の販売熱量が下がるデメリットがある。
専任媒介契約と一般媒介契約の違いを正しく見極め、物件の立地や需要に応じて戦略的に使い分けることが、囲い込みによる売却機会の損失を防ぐ鉄則です。
【実態検証】賃貸仲介手数料半額のからくりと無料業者の評判・デメリット
賃貸仲介の市場でも「仲介手数料半額」や「仲介手数料0円」を掲げる業者が目立ちます。しかし、これらには明確なビジネス上の仕掛けが存在します。
宅建業法第46条の解釈基準において、賃貸仲介手数料は「貸主と借主の合計で家賃1ヶ月分+税以内、依頼者一方からは原則0.5ヶ月分+税以内(承諾がある場合を除く)」と定められています。つまり、本来は「借主負担0.5ヶ月分」が法律の原則ルールであり、1ヶ月分を請求するためには媒介契約時の事前承諾が必要です。いわゆる賃貸仲介手数料半額のからくりの多くは、単に法令の基本原則に立ち返ったもの、あるいは貸主側から「広告料(AD)」名目で別途報酬を受け取ることで借主側の負担を相殺している仕組みです。
一方で、仲介手数料無料業者の評判とデメリットを検証すると、別の注意点が見えてきます。手数料をゼロにする代わりに、以下のような付帯サービスを半強制的に上乗せして利益を確保するケースが報告されています。
- 高額な抗菌施工代・室内消毒費(1.5万〜3万円前後)
- 指定の鍵交換代(相場を大幅に上回る請求)
- 独自の入居者安心サポート・会費(月額または2年一括)
- 指定火災保険への加入強制(割高なプラン)
「手数料無料」という見かけの安さに惑わされず、初期費用全体の総額見積もりを精査しなければ、結果的に満額請求よりも高くつくリスクがあります。
一般に知られていない盲点|仲介手数料値引き交渉の裏ワザと支払いのタイミング
売買取引において仲介手数料の減額を狙う場合、単に「安くしてほしい」と要求するだけでは不動産会社のモチベーションを削ぎ、販売活動を後回しにされるリスクを招きます。現場のプロが実践する仲介手数料値引き交渉の裏ワザは、相手のビジネスモデルに配慮したタイミングと論理的な提案です。
効果的な交渉ポイントは以下の3点に集約されます。
- 媒介契約を締結する直前に条件提示する:査定段階ではなく、「手数料を〇〇万円(または〇%)に調整していただけるなら、本日御社と専任媒介を結ぶ」という確実な成約インセンティブを提示する。
- 買い替え(売却と購入)を同社に一本化する:売却と購入の2件分の取引を一括して依頼することで、「合計手数料」を原資とした大幅な割引を引き出す。
- 競合他社との相見積もりを材料にする:他社が提示している具体的な手数料プランを客観的な比較対象として提示し、同等条件への歩み寄りを促す。
また、仲介手数料支払いのタイミングについても正確な商慣習を押さえておくべきです。宅建業法上、仲介手数料は「成功報酬」であるため、売買契約が成立するまでは1円も支払う義務はありません。標準的な取引では、「売買契約締結時に50%、物件引渡し(残金決済)完了時に残り50%」の2回に分けて支払うのが業界標準です。契約時に全額支払いを求めてくる業者は資金繰りや契約トラブルのリスクがあるため警戒が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
仲介手数料に対する向き合い方は、取引する物件の難易度や自身の知識レベルによって最適解が異なります。
- 割引・格安仲介をおすすめできる人:
- 都市部の駅近築浅マンションなど、需要が極めて高く誰が売ってもすぐに買い手が付く物件の取引
- 重要事項説明書や登記簿謄本の記載内容を自力で読み解けるリテラシーがある人
- 購入したい物件がポータルサイト上で既に特定できている人
- 満額支払いを前提に大手・実績重視を選ぶべき人:
- 境界未確定の土地、借地権、心理的瑕疵物件など、権利関係が複雑な不動産を扱う人
- 買い手の探索が困難な郊外の戸建てや相続物件
- 将来的な瑕疵担保責任や契約不適合責任に関するトラブルを万全のアフターサポートで防ぎたい人
【不動産 仲介 手数料】に関するよくある質問(FAQ)
Q1:仲介手数料の値引き交渉をすると、不動産会社の手抜き営業につながりませんか?
A1:そのリスクは否定できません。特に販売に手間がかかる物件で強引な値引きを行うと、広告掲載の優先度を下げられる恐れがあります。値引きを要求する場合は「専任媒介契約を結ぶ」「他社への乗り換えをしない」など、担当者にとってもメリットのある条件とセットで交渉するのが鉄則です。
Q2:売買契約を結んだ後に買主の都合でキャンセルになった場合、仲介手数料は払う必要がありますか?
A2:契約が一度有効に成立している場合、原則として仲介手数料の請求権は発生します。ただし、住宅ローン特約による解除など、契約書に定められた無条件解除条項が適用される場合は契約自体が白紙撤回となるため、仲介手数料を支払う必要はありません。
Q3:仲介手数料の支払いはクレジットカードや分割払いが可能ですか?
A3:大手不動産会社や先進的な仲介業者を中心にクレジットカード決済に対応する店舗が増加しています。ただし、カード決済手数料を嫌う業者も依然として多いため、事前の確認が必要です。残金決済時の銀行振込が一般的ですが、提携ローンへの組み込み(諸費用ローン)による分割調達も選択肢となります。
まとめ:適正コストを見極めて後悔のない不動産取引を
不動産仲介手数料は、長らく「満額請求が当たり前」とされてきましたが、その本質は上限額の枠組みの中で決定される自由なサービス対価です。法改正による空き家取引のルール改定や手数料体系の多様化が進む現代において、最も重要なのは「支払う対価に見合うだけの専門性、スピード、トラブル防止能力がその仲介会社にあるか」を冷徹に見極めることです。
目先の安さだけに囚われて予期せぬ付帯費用を支払わされたり、満額を無批判に受け入れて囲い込みの犠牲になったりすることのないよう、正しい計算式と業界の構造を武器に納得のいく不動産取引を実現してください。 (出典: 不動産 仲介 手数料(Yahoo!ニュース))