親が年金生活に入った際、子どもの扶養に入れることで家計全体の負担を減らせるケースは少なくありません。しかし、現場のFP相談や税務窓口では「良かれと思って扶養手続きをしたら、親の介護保険料や医療費の自己負担が跳ね上がって大損した」という相談が後を絶ちません。
年金受給者を扶養に入れる手続きには、「税制上の扶養」と「社会保険(健康保険)上の扶養」という2つの独立した基準が存在します。さらに、60歳以上・65歳以上・75歳以上という年齢の節目で収入上限や加入制度が大きく変化します。知っておくべき年収の上限値と判定基準、そして潜む落とし穴について詳細を解説します。
📌 【この記事の重要ポイントまとめ】
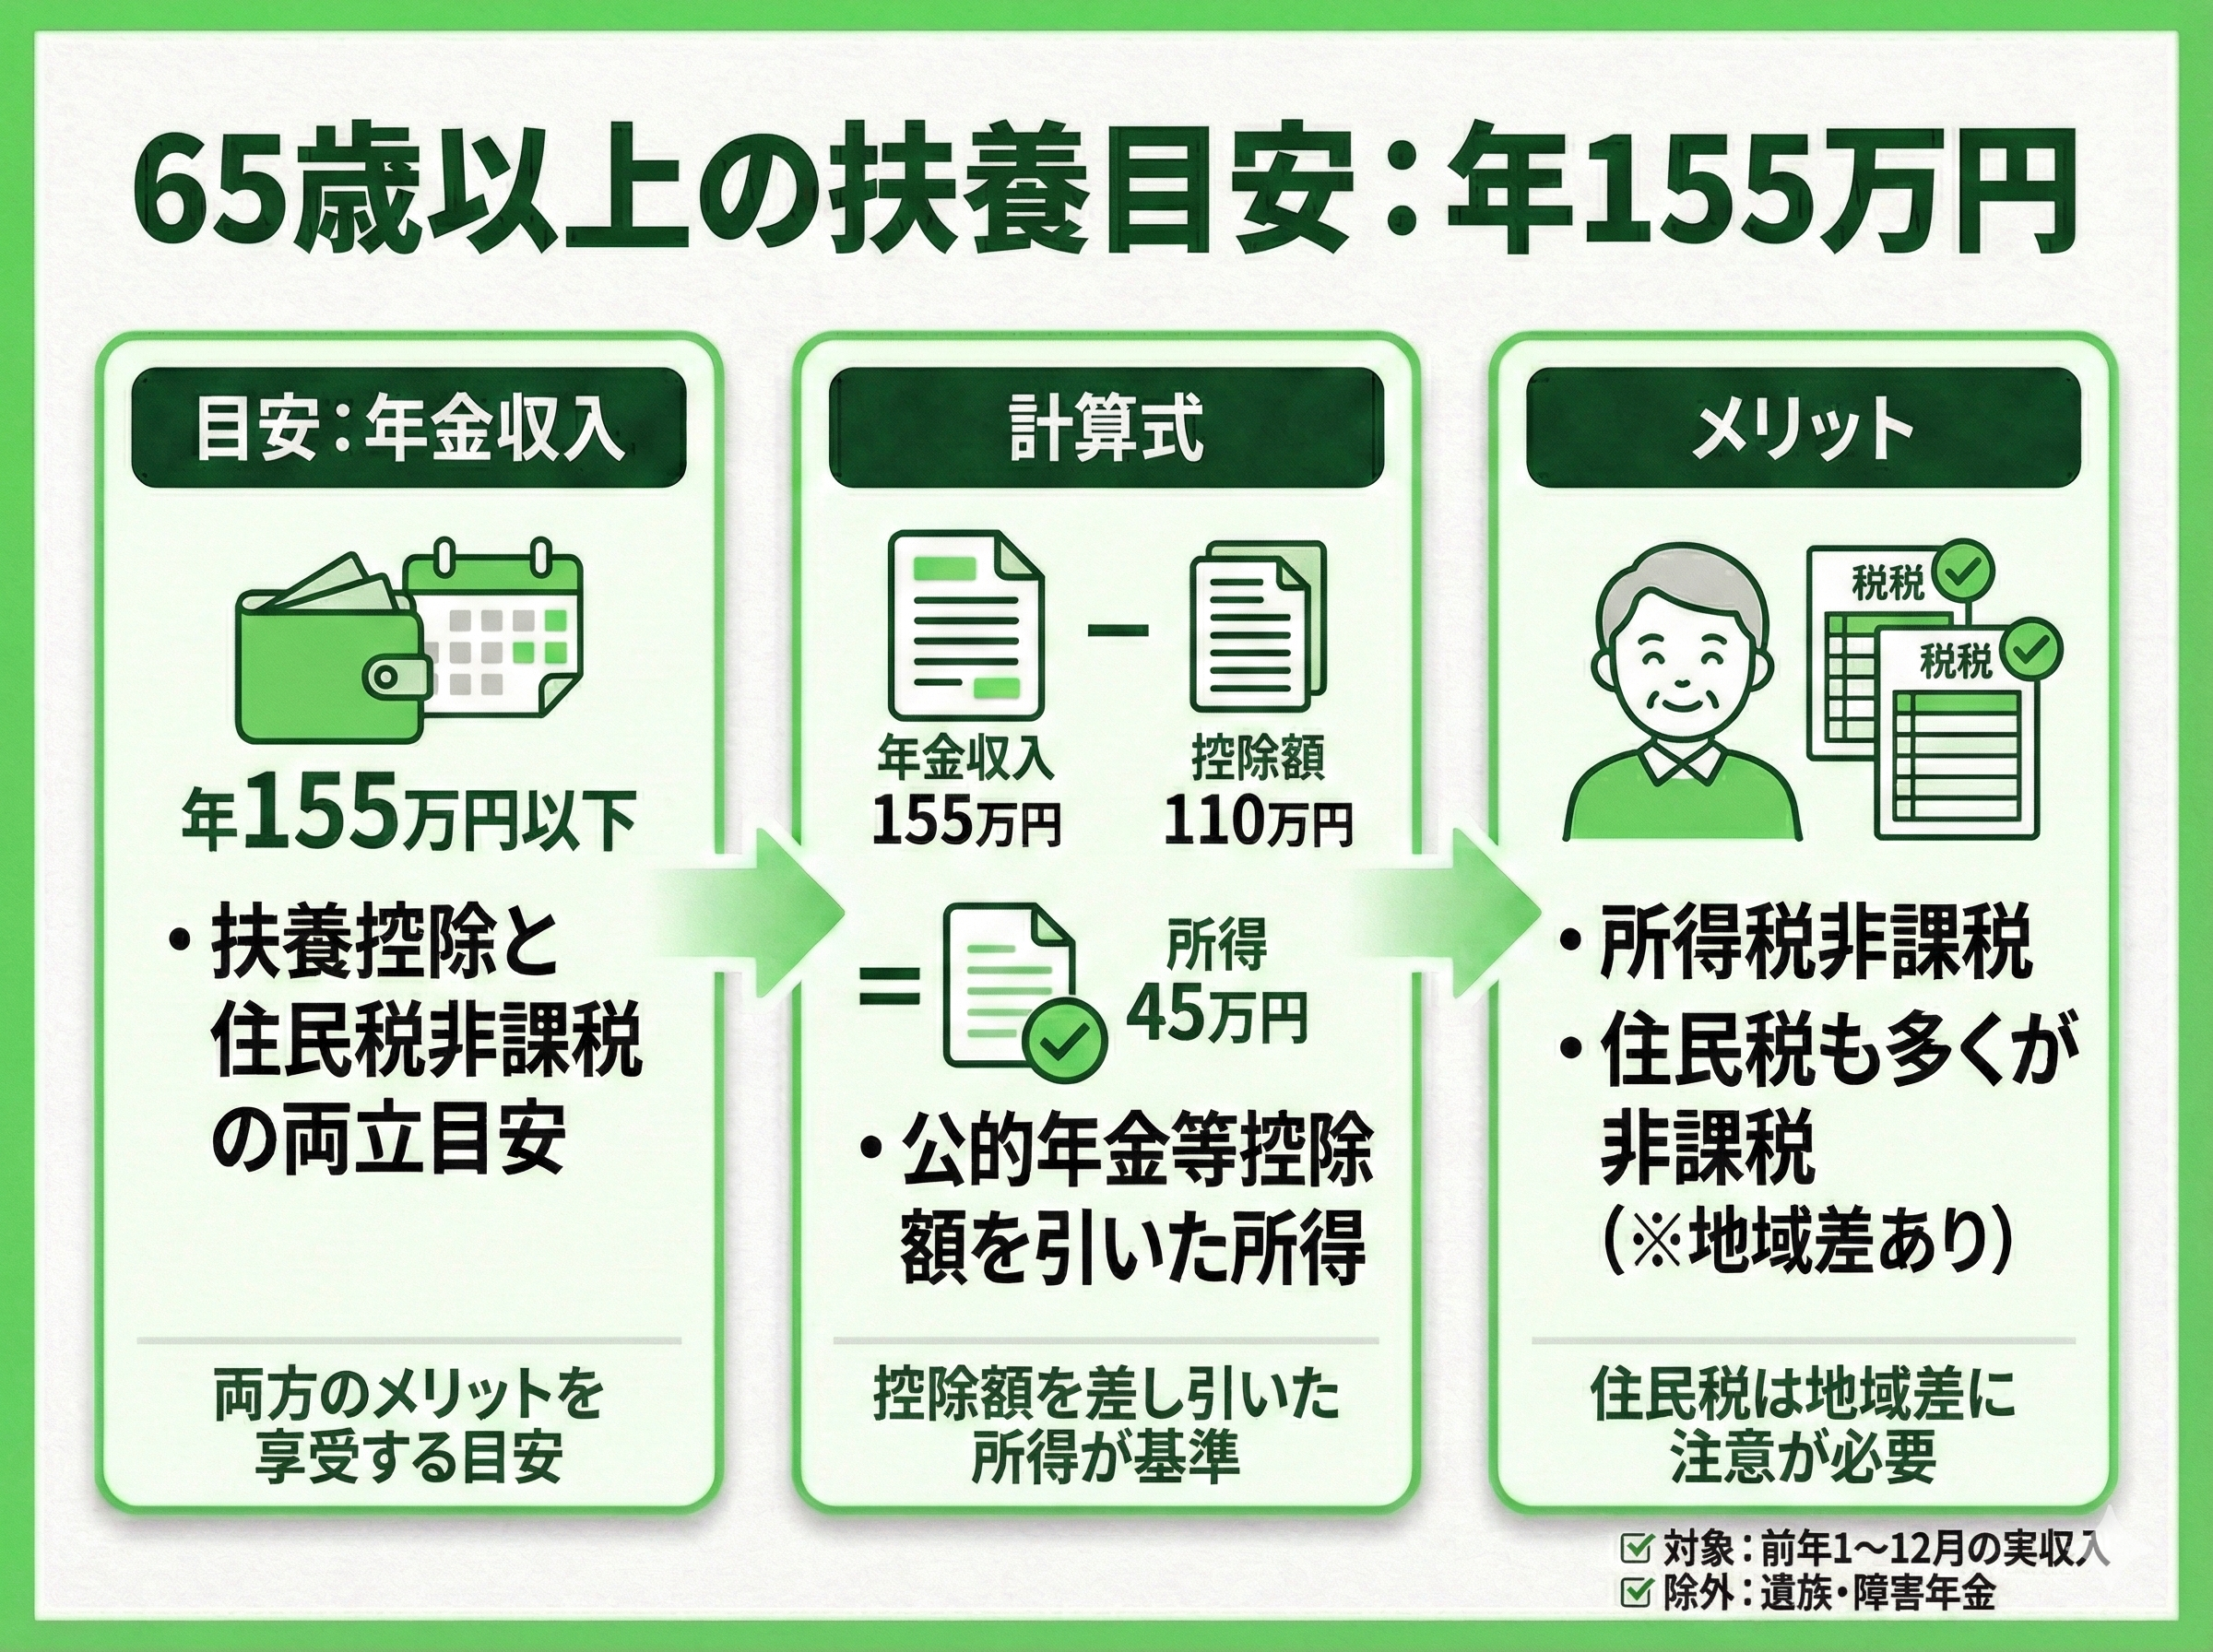
- 要点1:税金上の扶養は「合計所得48万円以下」(65歳以上なら年金収入158万円以下、65歳未満は108万円以下)で適用可能。
- 要点2:健康保険の扶養は「60歳以上なら年収180万円未満」かつ被保険者の収入の半分未満(別居時は仕送り額未満)が必須条件。
- 要点3:75歳以上は後期高齢者医療制度へ移行するため健康保険の扶養には入れないが、税制上の扶養控除は継続して受けられる。
【2026年最新】年金受給者を扶養に入れる2大基準|税制と社会保険の決定的な違い
親を扶養に入れる条件を整理する上で、最も混同されやすいのが社会保険上の扶養と税法上の扶養の違いです。両者は管轄する法律や目的が異なるため、判定に用いる「収入の定義」や「基準額」がまったく一致しません。
税法上の扶養は、養う側の所得税や住民税を軽減することを目的とした制度です。国税庁の規定に基づき、対象者の1年間の「合計所得金額」で判定されます。所得控除が適用されるため、実質的な手取り額を増やす効果を持ちます。
一方、社会保険上の扶養は、親が子どもの勤務先の健康保険(組合健保・協会けんぽ等)の被扶養者となり、保険料の自己負担なしで保険証を持つための制度です。こちらは税務上の控除を差し引く前の「将来に向かっての見込み年収(非課税年金を含む総収入)」で厳格に審査されます。
| 区分 | 対象となる収入の範囲 | 基準となる年収の上限 | 主なメリット |
|---|---|---|---|
| 税制上の扶養(所得税・住民税) | 課税対象の年金+給与等(遺族年金・障害年金は除外) | ・65歳未満:108万円以下 ・65歳以上:158万円以下 | 扶養者の所得税・住民税が年3.8万〜10万円前後軽減 |
| 社会保険上の扶養(健康保険) | すべての収入(遺族年金・障害年金・雇用保険等を含む) | ・60歳未満:130万円未満 ・60歳以上:180万円未満 | 親の国民健康保険料の支払いが全額ゼロになる |
税制上の扶養控除と年金収入|控除額の仕組みと計算ルール
税制上の扶養控除を受けるための鉄則は、親の合計所得金額が48万円以下であることです。公的年金受給者の場合、国税庁が定める公的年金等控除額を年金受取額から差し引いて計算します。
公的年金等控除額は受給者の年齢によって段階が分かれています。65歳未満の場合は控除額が60万円となるため、「48万円 + 60万円 = 108万円」が年収の上限です。一方、65歳以上の場合は控除額が110万円に拡大されるため、「48万円 + 110万円 = 158万円」まで非課税所得枠として認められます。
年金を受け取りながらアルバイトやパートで働いている場合、年金とパート収入の合算範囲に注意が必要です。例えば65歳以上で給与収入がある場合、給与所得控除(最低55万円)と公的年金等控除(110万円)の双方を加味し、合計所得が48万円を超えないように調整しなければなりません。
なお、遺族年金や障害年金は税法上「非課税所得」として扱われるため、どれだけ受給していても税金上の合計所得金額にはカウントされません。
健康保険の扶養条件|60歳以上の「180万円の壁」と75歳以上のルール
健康保険における被扶養者の認定は、税金よりも厳格な調査が行われます。一般の被扶養者基準は年収130万円未満ですが、60歳以上または障害厚生年金の受給要件を満たす親の場合は「年収180万円未満(月額換算15万円未満)」へと要件が緩和されます。
ここで見落としがちなのが、社会保険では遺族年金や障害年金などの非課税年金も「収入」として全額合算される点です。課税年金が120万円であっても、遺族厚生年金を年間70万円受給していれば総収入は190万円となり、180万円の基準を超過して健康保険の扶養には入れません。
また、親が75歳を迎えると、すべての国民が自動的に後期高齢者医療制度の被保険者となります。これにより、子の健康保険組合から完全に脱退することになるため、75歳以上の親を健康保険の扶養に入れることは制度上できません。ただし、前述の税制上の扶養控除(70歳以上は同居で最高58万円控除)は75歳以降も申請可能です。
別居の親を扶養に入れる条件と「仕送り額」の証明実務
親と別居している場合でも、生活費の面倒を見ている実態があれば扶養に入れることができます。ただし、生計維持関係を公的に証明するための基準が明確に設けられています。
健康保険組合の統一的な審査基準として、別居の場合は「親の年間総収入を上回る金額を子が定期的に仕送りしていること」が義務付けられています。例えば、親の年金収入が年間120万円(月10万円)の場合、子は月10万円を超える金額(年間120万円超)を送金していなければ原則として扶養認定されません。
実務上の注意点として、手渡しによる生活費の援助は証拠能力として認められません。必ず「銀行振込の明細書」や「送金記録が残る通帳のコピー」を保管しておく必要があります。行政や保険組合による年1回の検認(被扶養者資格の再確認調査)において、過去数ヶ月〜1年分の送金証明の提出が求められます。
【実態検証】良かれと思って扶養に入れて後悔した現場の失敗例
扶養手続きはメリットばかりに目が向きがちですが、制度の構造的な連動によって思わぬ支出増を招く事例があります。実際に寄せられる相談の中でも特に深刻なのが、介護保険料や公的医療費の自己負担割合の引き上げです。
親と同居して世帯を同一にしたまま子の税法上の扶養に入れた場合、親単体で見れば低所得であっても「世帯全体が課税世帯」と判定されるケースがあります。自治体が徴収する介護保険料は世帯の課税状況に応じて段階設定されているため、親の年間介護保険料が数万円単位で跳ね上がることがあります。
さらに、特別養護老人ホームなどの介護保険施設を利用する際の「特定入所者介護サービス費(食費・居住費の負担軽減制度)」は、世帯全員が住民税非課税でなければ適用を受けられません。子の扶養に入ったことで課税世帯扱いとなり、毎月の施設利用費が5万〜8万円以上増加してしまったという現場の証言も多数存在します。
一般に知られていない盲点と親を扶養に入れるメリット・デメリット
親の扶養申請を検討する際は、家計全体での収支シミュレーションが欠かせません。控除による節税額と、付帯費用の増額分を天秤にかける必要があります。
親を扶養に入れる主なメリット
- 子の税負担軽減:親が70歳未満なら38万円、70歳以上なら48万円(同居老親等は58万円)の所得控除が適用され、所得税・住民税が節税できる。
- 親の健康保険料削減:60歳〜74歳で年収180万円未満の場合、国民健康保険料(年十数万円程度)の支払いが不要になる。
見逃せないリスクとデメリット
- 高額療養費の上限額引き上げ:世帯合算によって高額療養費制度の自己負担限度額の区分が上がり、医療費の窓口負担が増えるリスクがある。
- 介護施設の補足給付喪失:住民税非課税世帯の特権である介護施設利用時の食費・部屋代の減免措置が受けられなくなる。
- 手続きの煩雑さ:別居の場合は毎月の送金証明や、年末調整・確定申告での書類添付が継続的に必要となる。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
親の扶養手続きに向いているのは、「親が健康で医療・介護サービスをほとんど利用しておらず、年金収入が低額なケース」です。この場合、子の節税メリットと親の健康保険料削減の恩恵を最大化できます。
一方、慎重になるべきなのは、「親が持病を抱えて頻繁に入院している、または要介護認定を受けて介護施設への入所を検討しているケース」です。目先の数万円の節税額よりも、医療費や介護費用の増額分が大きく上回るリスクが高いため、世帯分離を維持して親を単独の非課税世帯にしておく方が経済的合理性に適っています。
【年金受給者を扶養にできる範囲の収入】に関するよくある質問(FAQ)
Q1:母親が遺族年金を年140万円受給しています。扶養に入れますか?
A1:税法上の扶養には入れます。遺族年金は非課税所得のため合計所得金額は0円となり、子の扶養控除の対象です。一方、健康保険の扶養判定では遺族年金も収入に含みますが、60歳以上で年180万円未満の基準を満たし、子の仕送り条件等をクリアしていれば健康保険の扶養にも加入可能です。
Q2:親を扶養に入れるための確定申告や年末調整の手続きは?
A2:会社員の場合は年末調整時に「給与所得者の扶養控除等(異動)申告書」の扶養親族欄に親の氏名・生年月日・所得の見積額を記入して提出します。別居の場合は送金証明書類を添付します。年末調整で申請し忘れた場合でも、過去5年分まで確定申告(還付申告)を行うことで遡って税金の還付を受けることが可能です。
Q3:親がパートで年60万円、年金を100万円もらっている67歳の場合、扶養になれますか?
A3:税法上の判定では、給与所得は「60万円 - 55万円(控除) = 5万円」、年金所得は「100万円 - 110万円(控除) = 0円」となり、合計所得は5万円です。48万円以下に収まるため税法上の扶養控除を受けられます。合計収入は160万円であり、60歳以上の健康保険基準(180万円未満)も満たすため、生計維持要件を満たせば双方で扶養になれます。
まとめ:今後の動向と失敗しないための判断基準
年金受給者である親の扶養手続きは、単に「収入が基準以下かどうか」だけで決断するべきではありません。税制上の年収上限(65歳以上158万円)と健康保険の年収上限(60歳以上180万円)を正しく把握した上で、世帯の医療費や介護費用の総支出を見据えたトータルな試算が不可欠です。
扶養手続きを行う際は、市区町村の窓口で介護保険料や施設利用費への影響を事前に確認し、家族にとって最も手元資金が残る選択肢を見極めてください。 (出典: 年金 受給 者 を 扶養 に できる 範囲 の 収入(Yahoo!ニュース))