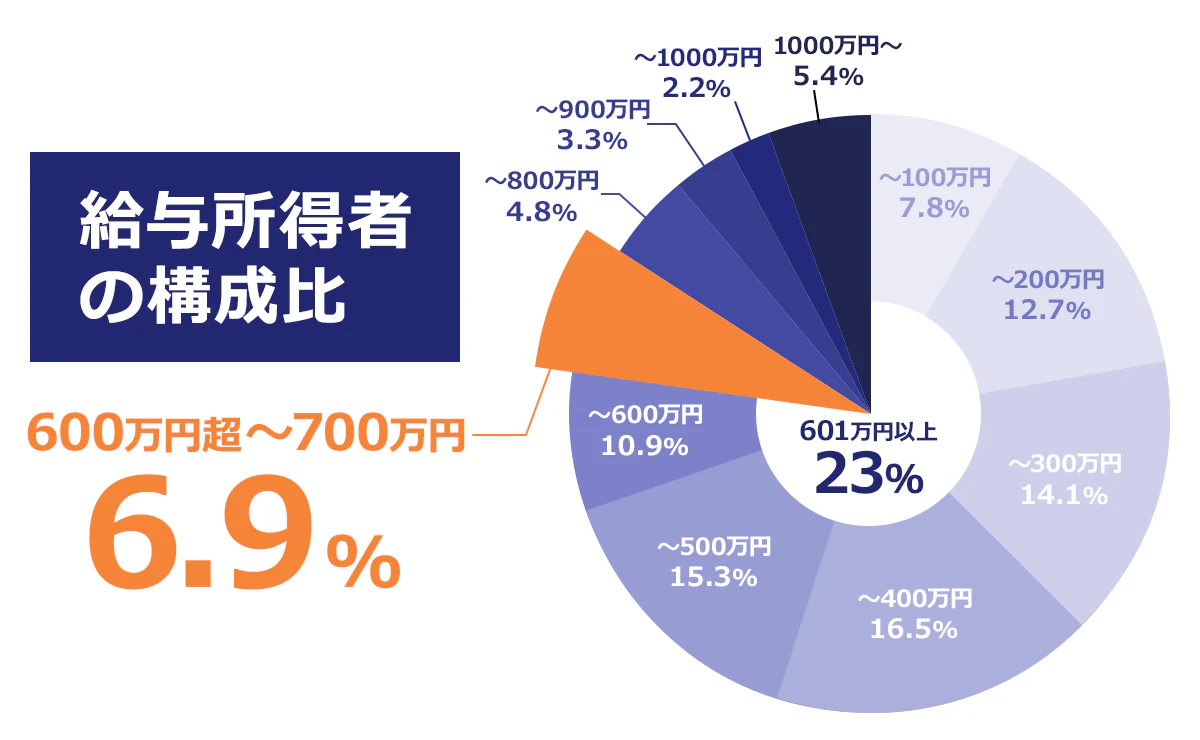
国税庁や各種経済統計において、給与所得者の上位約2割に位置づけられる「年収600万円」。長年ビジネスパーソンの目標ラインや婚活市場での一つのステータスとされてきましたが、物価高や社会保険料の上昇が続く現在、その立ち位置と生活実感には大きな地殻変動が起きています。
「実際に手元に残る金額はいくらなのか」「独身と子育て世帯でどれほど生活水準が違うのか」といった疑問を抱く方は少なくありません。本記事では、税金・社会保険料のリアルな控除額から世帯別の家計シミュレーション、住宅ローンの適正借入額まで、最新のデータと現場の声を交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の年間手取り額は約450万〜470万円(月額約30万〜33万円+賞与)であり、額面の約22〜25%が税金・社会保険料として控除される。
- 要点2:日本の給与所得者全体における割合は上位約20〜22%で、全国の2026年最新 年収中央値(約400万〜420万円)を大きく上回る客観的上位層。
- 要点3:独身であれば経済的ゆとりが大きい一方、片働きの子育て世帯では教育費や物価高の影響を受けやすく、「数字上の勝ち組感」と「実際の家計感覚」にギャップが生じやすい。
【2026年最新】年収600万円の手取り額と税金・社会保険料の実態
年収600万円と聞いて「月50万円使える」と錯覚しがちですが、給与明細から引かれる法定控除を差し引くと、現実は大きく異なります。年収600万円 手取りの目安は、年間で約450万〜470万円です。ボーナスを考慮しない月給制の場合、月々の手取り額は約37万〜39万円、年2回のボーナス(計100万円相当)がある給与体系では月手取り約30万〜33万円となります。
手取りを圧縮する主な要因が、年収600万 税金 社会保険料の負担です。年間で約130万〜150万円が自動的に天引きされます。
- 厚生年金・健康保険・雇用保険:年間約85万〜90万円(標準報酬月額に基づく負担)
- 所得税:年間約18万〜22万円(各種控除後の課税所得に課税)
- 住民税:年間約28万〜31万円(前年所得に対して一律約10%)
累進課税制度により所得税率が跳ね上がる手前のゾーンではあるものの、社会保険料率の高止まりによって額面の2割強が差し引かれます。額面だけを見て支出計画を立てると、手残りの少なさに直面することになります。
日本における年収600万の割合と年収中央値から見る「勝ち組基準」
国税庁の「民間給与実態統計調査」などの公的データをもとに検証すると、年収600万 割合 日本におけるポジショニングは給与所得者全体の上位約20〜22%に位置します。「年収600万円超」に絞ると約5人に1人の割合であり、600万円台(600万〜700万円未満)単体では全体の約6.5〜7.0%です。
厚生労働省の統計等を踏まえた2026年最新 年収中央値が約400万〜420万円(平均年収は約460万円前後)で推移している事実を踏まえると、統計的な年収600万 勝ち組 基準としては間違いなく「上位層」に該当します。
ただし、男女別や年齢層別で見ると景色は一変します。男性給与所得者に限れば約30%が年収600万円を超えているのに対し、女性では約8〜10%にとどまります。また、20代で年収600万円に達している層は全体の数%未満の極めて稀な存在ですが、40代〜50代の大手企業正社員では標準的なボリュームゾーンとなるなど、所属する年代と組織によって評価の実感は異なります。
【世帯別データ比較】生活レベルと家賃・住宅ローン・貯金相場
同じ年収600万円であっても、独身か、夫婦共働きか、子どもがいる片働きかによって年収600万円 生活レベルは劇的に変化します。家族構成ごとの家計バランスと適正値を比較表にまとめました。
| 項目・家族構成 | 単身(独身) | 夫婦2人(片働き) | 子育て世帯(子ども2人) |
|---|---|---|---|
| 月間手取り目安 | 約31万〜33万円 | 約32万〜34万円(控除考慮) | 約33万〜35万円(扶養控除等) |
| 家賃・住居費の適正相場 | 9万〜12万円(手取りの30%) | 11万〜14万円 | 12万〜15万円 |
| 年間貯金額の目安 | 100万〜150万円 | 60万〜100万円 | 20万〜50万円 |
| ふるさと納税 限度額 | 約77,000円 | 約68,000円 | 約60,000円 |
| 生活感・家計のゆとり | 趣味や外食に余裕あり | 計画的な家計管理が必要 | 固定費の節約が必須 |
金融広報中央委員会の家計調査データを参照すると、年収500万〜750万円世帯における年収600万 貯金額 平均は約1,100万円〜1,300万円、実態に近い中央値は約450万〜650万円です。単身層が着実に資産形成を進める一方で、家族を養う世帯では教育費や日用品インフレの直撃を受け、手元の流動資金が伸び悩む傾向が見て取れます。
【実態検証】「贅沢できない」生の声と住宅ローン借入限度額の罠
SNSやコミュニティ掲示板(知恵袋、5ちゃんねる等)で年収600万円層の投稿を検証すると、「思っていたほど贅沢ができない」「外食やレジャーですぐに赤字になる」という声が目立ちます。このギャップが生じる最大の要因は、住宅コストと教育費の見誤りにあります。
住宅購入を検討する際、金融機関が試算する年収600万円 住宅ローン 借入限度額は年収の7〜8倍にあたる4,200万〜4,800万円程度まで審査が通るケースがあります。しかし、金利上昇局面において限界まで借り入れると、月々の返済額は12万〜15万円近くに達します。
不動産コンサルタントやFP(ファイナンシャルプランナー)の試算に基づく安全な適正借入額は年収の5〜6倍(3,000万〜3,600万円)です。無理なペアローンや限度額いっぱいの借入を行うと、固定資産税や修繕積立金と相まって家計を著しく圧迫します。
また、年収600万円 子育て 家族構成においては、児童手当の拡充はあるものの、高校・大学進学に向けた私立学費や塾代が重くのしかかります。「統計上は上位20%」であっても、固定費が高止まりしている家庭では、日々のスーパーの買い物で値札を気にせざるを得ないのが現場のリアルです。
年収600万円に到達しやすい職業・業界一覧と手残り最大化の条件
厚生労働省の賃金構造基本統計調査や転職市場の動向を分析すると、年収600万 職業 業界一覧には明確な構造的特徴があります。
- IT・Web・SaaS業界:中堅〜シニアエンジニア、プロジェクトマネージャー(PM)、ソリューション営業
- 製造業(大手・中堅メーカー):30代後半〜40代の主任・係長クラス、研究開発職
- 金融・保険・不動産:メガバンク、地方銀行中堅、リテール・法人営業職
- 医療・医薬関連:MR(医薬情報担当者)、医療機器営業、看護師長クラス
- 公務員・準公務員:国家公務員・地方公務員の40代以降の管理職手前層
- 建設・インフラ:1級建築施工管理技士、現場代理人
これらの業界では、個人の能力に加えて「業界の利益率」と「企業の資本力」がベース年収を押し上げています。また、達成した年収から手残りを最大化するためには、年収600万 ふるさと納税 限度額(単身で約77,000円)の枠をきっちり使い切ることや、iDeCo(個人型確定拠出年金)を活用して課税所得を圧縮する税務リテラシーが不可欠です。
【プロの結論】「相対的剥奪感」から脱却する家計防衛とキャリアの判断基準
年収600万円層が陥りやすい心理的罠に、社会心理学でいう「相対的剥奪感」があります。平均より稼いでいる自負があるために、SNSで見かける華やかな消費スタイルに引っ張られ、無意識に生活水準(生活コスト)を切り上げてしまう「ライフスタイル・クリープ(生活水準の肥大化)」です。
年収600万円というポジションを真の豊かさにつなげるための判断基準は明確です。
- この年収で盤石な資産を築ける人:固定費(家賃・車・通信費)を「手取りの40%以内」に抑え、余剰資金を淡々とインデックス投資や自己投資に回せる人。
- 家計破綻リスクを抱えやすい人:世帯年収の増加を見越して限界額まで住宅ローンを組み、子どもの教育費に青天井で課金してしまう片働き世帯。
年収の多寡そのものよりも、「年間いくら手元に残せるか」というキャッシュフローの自己規律こそが、将来の経済的自由を決定づけます。
【年収 600 万】に関するよくある質問(FAQ)
Q1:年収600万円で一人暮らしをする場合、家賃はいくらまでが適正ですか?
A1:年収600万 独身 家賃相場としての適正水準は、月手取り(約31万〜33万円)の3分の1以下である9万〜11万円です。都心部で広めの1LDKなどを借りて13万円以上を支払うと、将来に向けた貯蓄スピードが著しく鈍化するため注意が必要です。
Q2:年収600万円の世帯は児童手当や高校無償化の対象になりますか?
A2:児童手当については所得制限が撤廃されたため満額受給可能です。一方、高等学校等就学支援金制度(高校無償化)については、世帯構成や共働きの有無、控除額によって所得基準(年収約590万〜910万円未満目安)の判定が分かれます。片働きで年収600万円の場合は一部支給または制限枠内に入るケースが多いため、自治体の最新要件を確認することが推奨されます。
Q3:年収600万円からさらに年収を上げるための最短ルートは何ですか?
A3:同職種で給与テーブルの高い業界・規模の大きい企業へ「横スライド転職」するか、マネジメント職への昇進、あるいは共働きによる「世帯年収の最大化」が現実的です。特に単身で年収800万円を目指すよりも、夫婦それぞれが年収400万〜500万円を稼ぎ世帯年収800万〜1,000万円を目指す方が、税率面でも手取り効率が格段に高くなります。
まとめ:数字上の優位性を活かした賢いマネープランを
年収600万円は、日本の労働市場において上位2割に入る確かな実績であり、適切な家計管理を行えば安定した資産形成が十分に可能な水準です。しかし、「勝ち組」という言葉に惑わされて固定費を膨らませてしまえば、手取りの目減りと物価高によって一転して家計は苦しくなります。
税金や社会保険料のリアルな天引き額を直視し、住居費のコントロールや税制優遇制度の活用を徹底すること。外見のステータスではなく「実質的な手残り」を重視した生活設計こそが、不確実な時代において盤石な安心を手に入れる鍵となります。 (出典: 年収 600 万(Yahoo!ニュース))