突然の病気やケガ、あるいは過酷な労働環境によるメンタルダウンで「明日から働けない」という事態に直面したとき、生活を根底から支えてくれるセーフティネットが健康保険の「傷病手当金」です。大半の公費サポートとは異なり、受給できれば直近給与のおよそ3分の2が非課税で手元に入りますが、その仕組みや正しい申請手順を正確に把握している人は多くありません。
特に休職中の有給休暇の使い方や「待機期間」のカウント、さらには退職後も継続して受け取るための要件など、制度のディテールを知らないまま手続きを進めると、本来得られるはずだった数十万〜数百万円の給付を棒に振る危険すらあります。2026年現在の最新運用ルールを踏まえ、受取条件からリアルな支給額シミュレーション、審査落ちを防ぐ実践ポイントまで徹底取材で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:傷病手当金は業務外の病気・ケガで4日以上働けない場合に直近給与の約3分の2が支給される公的所得保障である。
- 要点2:「待機期間3日間」の数え方や有給休暇の優先順位、退職日当日の出勤有無が給付の可否を大きく左右する。
- 要点3:受給期間は実日数で通算1年6か月まで延長可能となり、うつ病や適応障害によるメンタル休職でも手厚く保護される。
【基礎知識】傷病手当金とはどんな制度?もらえる金額と仕組みの全貌
傷病手当金とは、私たちが加入している健康保険(全国健康保険協会=協会けんぽ、または各企業の健康保険組合)から支給される経済支援制度です。業務や通勤に起因するケガ・病気は労働者災害補償保険(労災保険)の管轄となりますが、風邪や骨折、さらには私生活上のストレスに起因するうつ病といった「私傷病」で働けなくなった期間の生活費を保障する目的で設計されています。なお、自営業者などが加入する国民健康保険には原則としてこの手当が存在しない点には留意が必要です。
支給額の基本レートは、「支給開始日以前の継続した12か月間の各月の標準報酬月額を平均した額 ÷ 30日 × 3分の2」と定められています。額面給与をベースに計算されるため、手取り額と比較すると体感で約8割近い水準の資金が手元に残る計算になります。さらに傷病手当金は非課税所得であるため、所得税や住民税の課税対象とならない点も、療養中の家計にとっては極めて心強いアドバンテージです。
【支給条件の全貌】受取に必要な4つの要件と「待機期間3日間」のルール
傷病手当金を受け取るためには、法律で定められた厳格なハードルをクリアしなければなりません。具体的には以下の4項目をすべて満たす必要があります。
- 業務外の事由による病気やケガの療養中であること
- 療養のため、従事していた労務に就くことができない状態(労務不能)であること
- 連続する3日間を含み、4日以上仕事に就けなかったこと
- 労務不能の期間について、会社から給与の支払いがない(または手当金の額より少ない)こと
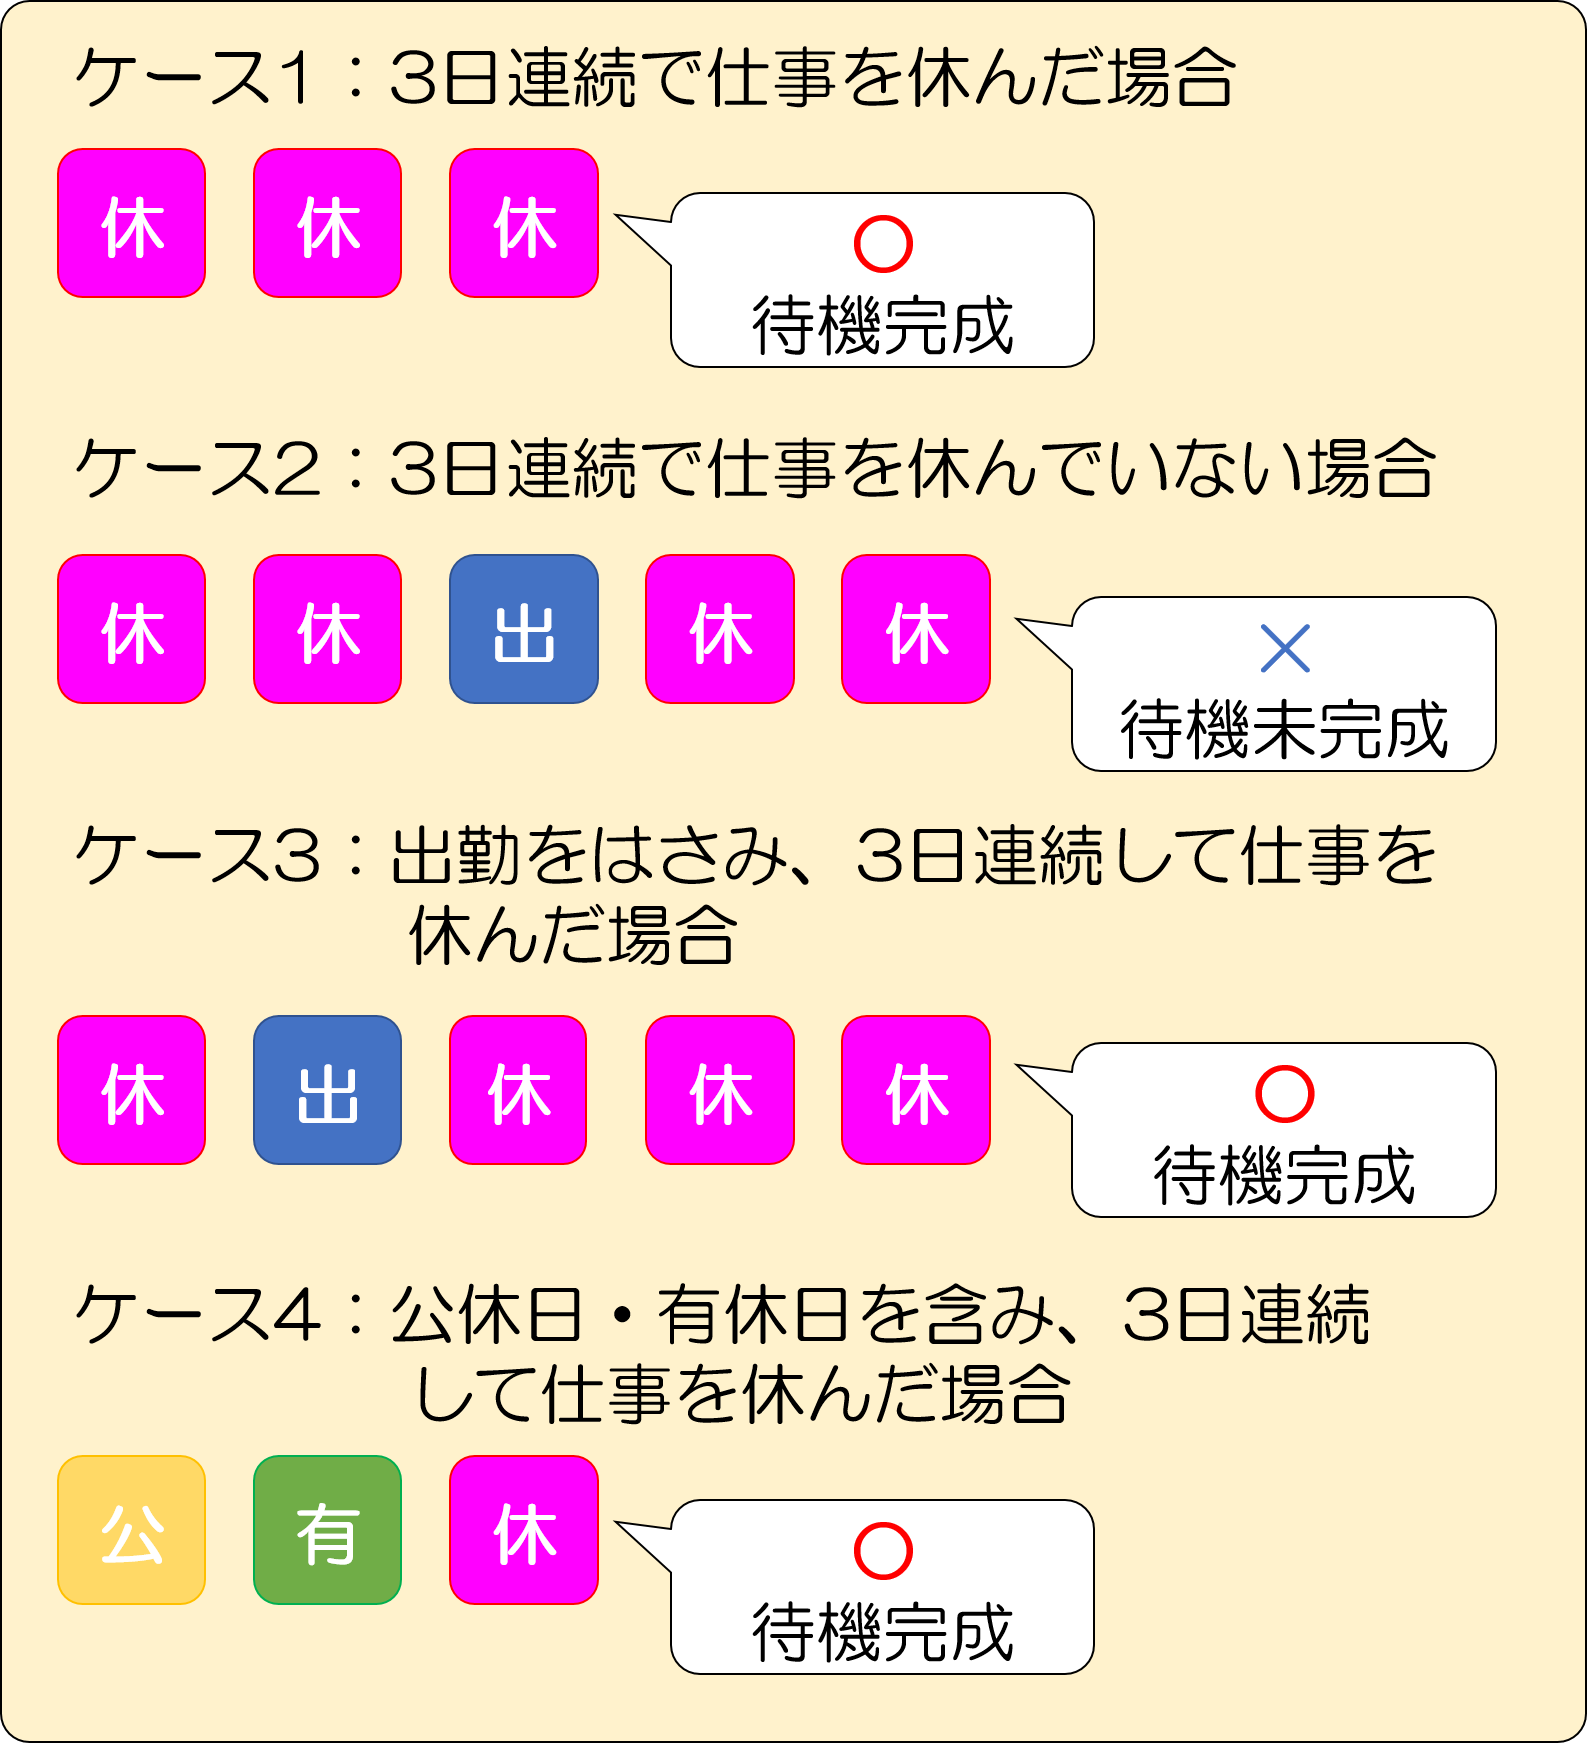
現場で最もミスが生じやすいのが「待機期間3日間のルール」です。手当金の支給対象となるのは「4日目以降」ですが、このカウントを成立させるには、会社を連続して3日休まなければなりません。「2日休んで1日出勤し、翌日また休む」といった飛び石の休み方では待機期間がリセットされ、カウントがゼロに戻ってしまいます。ただし、この待機期間には有給休暇や土日祝日などの公休日を含めることが認められています。そのため、金曜に医師から労務不能と診断されて会社を休み、土日を挟んで月曜も欠勤すれば、月曜日から支給対象としてカウントがスタートします。
【最新制度】傷病手当金受給期間の通算化と2026年時点の給付実務
かつての傷病手当金は「支給開始日から暦通りに起算して1年6か月」が上限とされており、途中で症状が回復して復職した期間があっても時計の針が止まりませんでした。しかし法改正を経て定着した現行の「受給期間の通算化」により、2026年現在では「実際に手当金を受給した日数を通算して1年6か月分」まで給付が保証されています。
例えば、メンタル不調などで一度復職したものの、半年後に病状がぶり返して再休職したケースでも、過去の受給日数が通算1年6か月に達していなければ、残りの枠を使ってスムーズに再受給が可能です。休職と復職を繰り返しやすい疾患を抱える労働者にとって、生活破綻を防ぐ実質的なセーフティネットとして機能しています。
【退職後の受給】会社を辞めてももらえる?「資格喪失後の継続給付」の真実
「会社を退職したら傷病手当金は打ち切られる」と思い込んでいる方が少なくありませんが、これは法的な誤解です。健康保険法に定められた一定の要件をクリアしていれば、退職後であっても手当金を満額(通算1年6か月まで)受け取り続けることができます。この権利を「資格喪失後の継続給付」と呼びます。
退職後も受給を継続するための絶対要件は次の2点です。
- 退職日までに被保険者期間が「継続して1年以上」あること(任意継続被保険者期間を除く)
- 退職日時点で労務不能であり、すでに傷病手当金を受給しているか、あるいは待機期間を満たしていること
ここで最大の落とし穴となるのが「退職日当日の過ごし方」です。退職日に挨拶や身の回りの整理のためにオフィスへ出勤し、タイムカードを打刻したり日報を提出したりしてしまうと、法律上「その日は労務が可能だった」と判断されます。結果として退職日時点の労務不能要件が崩れ、退職後の受給資格が永久に消滅してしまう実例が後を絶ちません。退職日を含めて確実に欠勤状態(有給消化でも可)を維持することが、受給継続のための鉄則です。
【うつ病・適応障害】メンタル疾患での申請と傷病手当金支給申請書の書き方
近年、申請件数全体の約3割以上を占めるまでに急増しているのが、うつ病や適応障害といった精神疾患による休職です。外傷と違って病状が客観視しにくいため、申請にあたっては医師の証明と書類の正確性が決定的な意味を持ちます。
傷病手当金支給申請書は、通常4枚つづりで構成されています。1〜2枚目は「本人記入用」、3枚目は勤務実態や給与支払い状況を会社が証明する「事業主記入用」、そして4枚目が主治医が病状と労務不能期間を証明する「療養担当者記入用」です。
メンタル疾患で申請する際、最も注意すべきは「医師の初診日より前の期間は原則として労務不能を証明できない」という点です。「先月からずっと調子が悪くて会社を休んでいた」と後から精神科や心療内科を受診しても、医師は自分が診察していない過去の日付について労務不能のサインを出せません。心身に限界を感じた段階で、1日でも早く医療機関を受診し、カルテに記録を残しておくことが申請成立の前提となります。
【計算シミュレーション】いくら貰える?有給消化との使い分けと副業のリスク
実際に傷病手当金を利用した場合、手元にいくら入るのかをシミュレーションしてみましょう。直近1年の標準報酬月額が30万円(基本給や各種手当を含めた総支給額の目安が30万円程度)の会社員を想定します。
- 1日あたりの支給額:30万円 ÷ 30日 × 3分の2 = 約6,667円
- 30日間全休した場合の支給総額:約6,667円 × 30日 = 約200,010円
ここで多くの休職者が悩むのが「有給休暇と傷病手当金のどちらを優先すべきか」という問題です。有給休暇は給与が100%保障されますが、残日数をすべて使い切ってしまうと、復職直後の通院や突発的な体調不良に対応できなくなります。最初の待機期間3日間に有給を充当して無給期間をなくし、4日目以降は手当金に切り替えるか、あるいは有休を一定数温存した状態で手当金を申請するのがリスクヘッジとして賢明です。
また、受給中の「副業・アルバイト」には極めて厳しいペナルティが待ち構えています。在宅ワークやクラウドソーシングであっても、労務を提供して報酬を得た事実が発覚すると「労務不能状態ではない」とみなされ、手当金の支給停止や過去に遡った全額返還命令が下されるケースがあります。「傷病手当金を受給しながらスキマ時間で稼ぐ」という行為は不正受給と判断されるリスクが極めて高いため、療養期間中は一切の副業を断ち切るべきです。
【審査落ちの理由】不支給通知が届く典型的な3大パターンと回避策
「申請書を出せば誰でも必ず通る」わけではありません。協会けんぽや健保組合の審査は厳格であり、毎年多くの不支給決定が下されています。審査に落ちる主な理由は以下の3つに集約されます。
第1に、主治医の意見と本人の行動の矛盾です。医師が「労務不能」と書いている期間にSNSで活発なレジャー旅行の様子を投稿していたり、転職活動の面接を精力的に受けていたりすることが調査で発覚し、不支給となる事例が報告されています。
第2に、会社からの給与補填があるケースです。休職期間中であっても、就業規則に基づいて基本給の数割が支払われていたり、傷病手当金の日額を上回る手当が支給されていたりする場合、手当金はその分減額されるか、支給額がゼロになります。
第3に、書類の記入漏れや医師の証明欄の不備です。特に「発病の経緯」や「具体的な就労不能の理由」が曖昧な場合、保険者から病院や会社へ照会が入り、審査期間が数か月単位で大幅に遅延することがあります。会社側の担当部署(人事総務)や主治医と密に連携し、提出前に記入漏れがないかを幾重にもチェックすることが防衛策となります。
【傷病手当金とは】に関するよくある質問(FAQ)
Q1:傷病手当金をもらっている間も、社会保険料や住民税は払わなければいけませんか?
A1:支払う必要があります。傷病手当金自体は非課税ですが、休職中も社会保険の被保険者資格は継続するため、健康保険料と厚生年金保険料の自己負担分が発生します(産前産後休業や育児休業のような免除制度はありません)。また、前年の所得に対して課税される住民税も支払義務が残るため、会社と相談して振込などで納付する形が一般的です。
Q2:傷病手当金をもらいながら失業保険(雇用保険)を同時に受給することはできますか?
A2:同時受給は絶対にできません。失業保険は「いつでも働ける健康状態と就労意欲があること」が受給要件であり、傷病手当金の「働けない状態(労務不能)」と根本的に矛盾するためです。退職後に傷病手当金を受給する場合は、ハローワークで失業保険の「受給期間延長手続き」を行い、病気が治って働ける状態になってから失業保険の受給を開始するのが正しい手順です。
Q3:申請してから実際に口座へお金が振り込まれるまでどのくらい時間がかかりますか?
A3:初回の申請の場合、書類提出から入金までおよそ2週間〜1か月程度かかります。給与締め日を待ってから会社が書類を作成し、その後保険者に送付して審査を行うため、病気で休職に入ってから最初の振込までは実質1〜2か月間のタイムラグが生じます。当面の生活費として、少なくとも1〜2か月分の生活防衛資金を手元に確保しておくことが重要です。
まとめ:制度を正しく理解し、心身の回復を最優先できる環境を
傷病手当金は、真面目に働き続けてきた労働者にとって最も頼りになる権利の一つです。制度の骨子を押さえ、正しい順序で申請を行えば、給与の約3分の2というまとまった支援を受けながら、焦ることなく心身の治療に専念できます。
体調を崩したときは正常な判断力が鈍りがちですが、退職日の出勤扱いによる受給資格の喪失や、待機期間の勘違いといった初歩的なミスで将来の生活費を失う事態だけは避けなければなりません。不安がある場合は一人で抱え込まず、全国健康保険協会の窓口や職場の社会保険担当者、あるいは社会保険労務士などの専門家へ早めに相談し、確実な手続きを進めてください。 (出典: 傷病 手当 と は(Yahoo!ニュース))