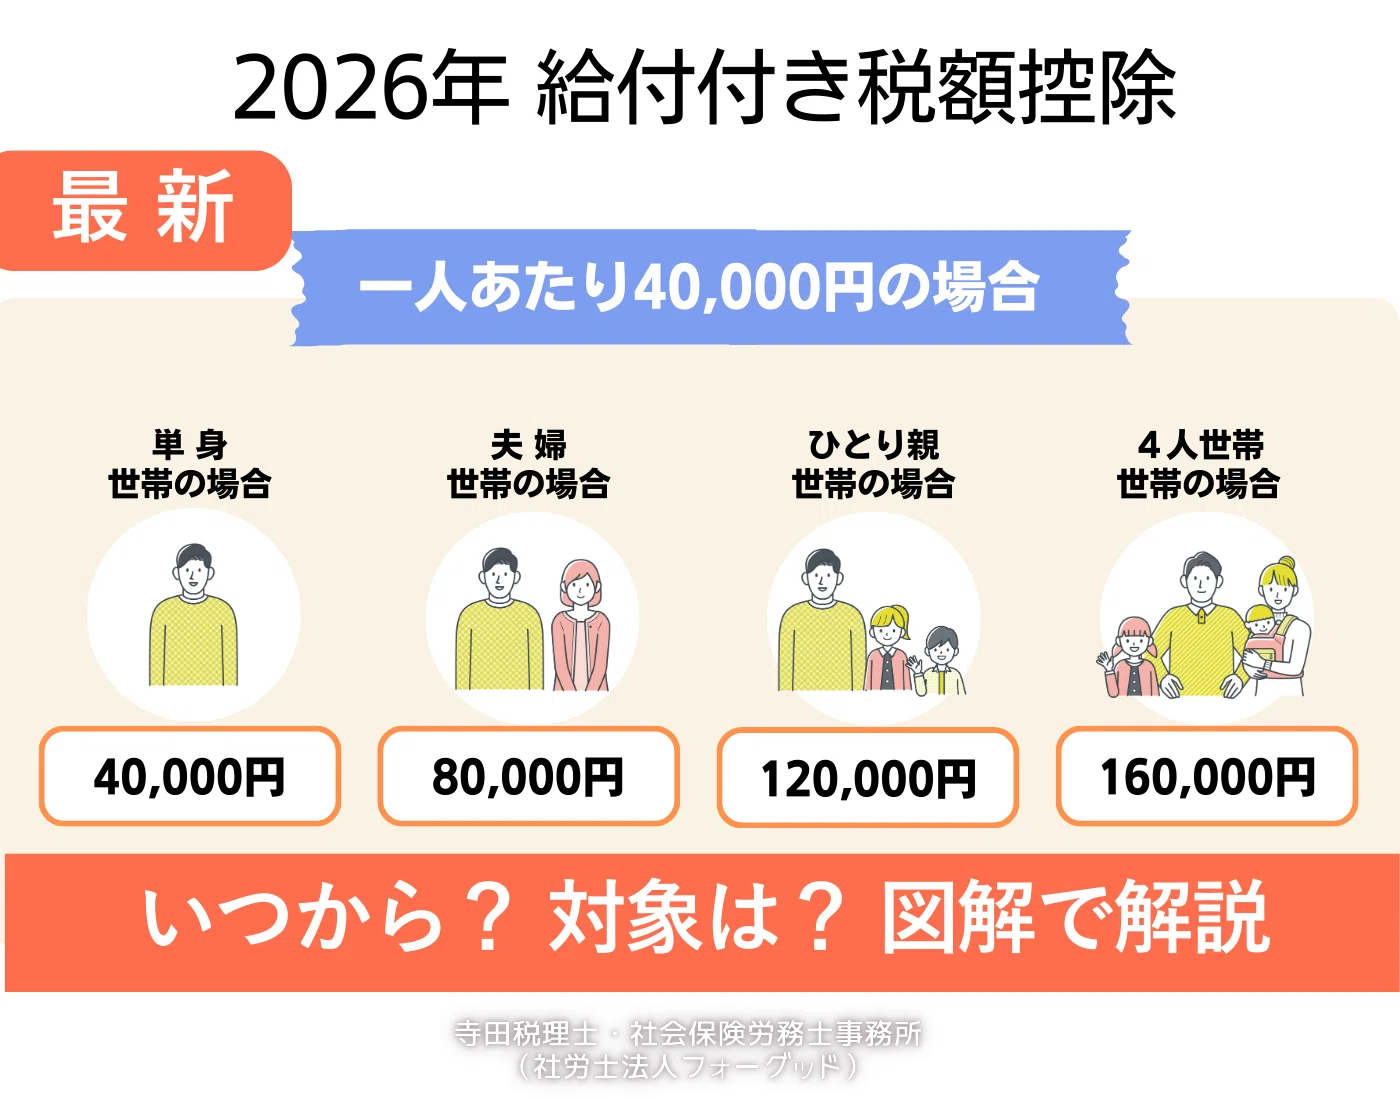
物価高が長期化するなか、家計のセーフティネットとして長年議論が続いている「給付付き税額控除」。減税の恩恵を十分に受けられない低所得層へ直接現金を届ける仕組みとして期待が高まる一方、「実際の導入はいつからになるのか」と疑問を抱く声が後を絶ちません。
2026年の通常国会や政府税制調査会でも再び主要アジェンダとして浮上していますが、実現までにはクリアすべき行政・制度上のハードルが残されています。本稿では、最新の政策動向から対象となる年収条件、具体的な給付シミュレーション、導入時期が遅れてきた真相までを徹底分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:本格導入の時期は早くても2027年度以降が有力視されており、2026年現在は制度設計とインフラ整備の最終調整段階にある。
- 要点2:従来の「定額減税」とは異なり、所得税を納めていない低所得層や住民税非課税世帯へも「減税しきれない差額を現金支給」する恒久的な仕組み。
- 要点3:実現に向けた最大の壁は「マイナンバーによる正確な所得・資産把握」と「数兆円規模に及ぶ恒久財源の確保」である。
【2026年最新】給付付き税額控除はいつから導入される?政府議論と時期の見通し
結論から整理すると、給付付き税額控除の全国的な本格導入は2027年度から2028年度以降になる見通しが強まっています。2026年に入り、政府税制調査会や与野党の政策協議において議論のスピードは一段と加速したものの、即時導入には至っていません。
導入時期が慎重に見極められている背景には、執行機関である国税庁と各自治体のシステム連携に最低でも1〜2年の改修期間を要する事情があります。政府関係者の証言によると、「2026年中に対象要件と給付基準の骨格を固め、法改正を経て段階的な実証・プレ導入に進む」というロードマップが現実的なシナリオとして描かれています。
過去に行われた一時的な定額減税や低所得世帯向け給付金のような「その場限りの緊急避難策」から脱却し、恒久的なセーフティネットを構築するための制度設計が、今まさに大詰めを迎えています。
そもそも「給付付き税額控除」とは?仕組みと定額減税との違いをわかりやすく解説
給付付き税額控除とは、一定額の税額控除を適用し、「引ききれなかった控除枠を現金として給付する」税制と社会保障を一体化させた仕組みです。欧米諸国ではイギリスのユニバーサル・クレジットや米国の勤労所得税額控除(EITC)など、格差是正の中核として広く定着しています。
日本の従来の所得税減税では、もともと納税額が少ない低所得者層ほど減税の恩恵が薄くなるという「構造的欠陥」を抱えていました。給付付き税額控除はこの盲点を解消します。
一時的に実施された「定額減税」と「給付付き税額控除」の決定的な違いは以下の通りです。
・定額減税:単年度の景気刺激や物価対策として実施される時限措置。調整給付などの事務負担が自治体に集中し、手続きが複雑化しやすい。
・給付付き税額控除:税制の基本構造に組み込まれる恒久制度。所得税の確定申告や年末調整と連動し、毎年自動的に過不足が清算・給付される。
対象者の年収制限と条件|どんな世帯が支援を受けられるのか
現在検討されているモデルケースにおいて、対象者の中心となるのは年収約100万円〜300万円前後の単身者および子育て世帯です。単に所得が低い世帯を一律に救済するだけでなく、一定の勤労インセンティブを維持する設計が模索されています。
具体的に想定されている受給要件は以下の3点です。
1. 給与収入・事業所得の合計が基準値以下:単身世帯で年収200万円以下、配偶者や扶養親族がいる世帯では年収300万〜400万円程度まで段階的に設定。
2. 金融資産の保有状況:多額の預貯金や有価証券を持つ「資産保有層の低所得者」を除外するための資産要件(預貯金残高の上限設定など)。
3. マイナンバーカードによる公金受取口座の登録:迅速かつ正確な口座振込を行うための必須条件。
【試算】年収別の支給額シミュレーション|減税と現金給付の組み合わせ
仮に1人あたり年間「5万円の税額控除枠」が設定された場合、世帯年収によってどのような支援額の差が生まれるのか、典型的な単身世帯を例に試算します。
・ケースA:年収400万円(所得税額 約8万円)
算出税額8万円から5万円が全額控除され、納税額は3万円に減少(現金給付は0円、実質手取り+5万円)。
・ケースB:年収180万円(所得税額 約2万円)
算出税額2万円から2万円分を控除(納税額0円)。引ききれなかった残りの3万円が現金給付される。
・ケースC:年収100万円未満・住民税非課税世帯(所得税額 0円)
控除する税金がないため、控除枠の5万円全額が現金給付として指定口座に振り込まれる。
このように、所得水準に応じて「減税」と「直接給付」がシームレスに切り替わり、どの所得階層にも公平に支援が行き渡るのが本制度の最大の特徴です。
メリット・デメリットと導入が遅れている真相|マイナンバー所得把握と財源の壁
給付付き税額控除は理想的な格差是正策として長年語られながら、なぜ現在まで本格導入が見送られてきたのでしょうか。メリットと同時に存在する深刻なデメリット・課題を検証します。
【制度導入の主なメリット】
・所得が低い層ほど手厚い支援を受けられるため、貧困の固定化を防止できる。
・申請主義に伴う「給付金の受け取り漏れ」を減らし、行政手続きを一本化できる。
【立ちはだかる2つの致命的課題】
第一に、「正確な所得把握の難しさ」です。会社員は源泉徴収により所得が完全に捕捉されますが、個人事業主やフリーランス、ギグワーカーは自己申告に依存する部分が残ります。所得を過少申告した者が不正に給付金を受け取る不公平を防ぐため、マイナンバーを活用した口座情報・資産捕捉の完全義務化が必要となりますが、プライバシー懸念から政治的な合意形成が難航してきました。
第二に、「恒久財源の確保」です。給付付き税額控除を全国展開する場合、年間で2兆円から4兆円規模の財源が恒久的に必要と試算されています。他の社会保障給付の削減や増税を伴わずにどのように財源を手当てするかが、財務省と政治サイドの最大の対立軸となっています。
消費税の逆進性対策としての位置づけ|軽減税率との比較で見える課題
給付付き税額控除が注目されるもう一つの文脈が、消費税の「逆進性対策」です。消費税は低所得者ほど収入に対する税負担割合が重くなる性質を持っています。
現在はこの逆進性を緩和するために「飲食料品等への軽減税率(8%)」が導入されています。しかし、軽減税率は高所得者が高級食材を大量に消費した場合にも適用されるため、「富裕層ほど減税額が大きくなる」という本質的な矛盾を抱えています。
給付付き税額控除を導入し、低所得者に対してピンポイントで税負担分を払い戻すことができれば、軽減税率制度を廃止・簡素化し、税制全体の公平性を大きく向上させることが可能です。税制調査会でも「軽減税率から給付付き税額控除へのシフト」が長期的選択肢として俎上に載せられています。
【給付付き税額控除 いつから 最新】に関するよくある質問(FAQ)
Q1:自分が対象になるかどうかはどこで確認できますか?
A1:正式な法案成立後に国税庁および自治体から公表される所得基準・資産基準で確認することになります。基本的には、前年の源泉徴収票や確定申告書に記載された「課税所得金額」が基準を下回っているかどうかが判定材料となります。
Q2:給付を受け取るために複雑な申請手続きは必要ですか?
A2:給与所得者の場合は年末調整、事業者の場合は確定申告を通じて自動的に算出される仕組みが目指されています。ただし、マイナポータル等で「公金受取口座」の事前登録を済ませておくことが前提となる見込みです。
Q3:年金生活者やパート・アルバイトでも支給対象になりますか?
A3:年金受給者やパート勤務の方も、世帯全体の合算所得や本人の所得が一定基準を下回っていれば対象に含まれる方針です。単身高齢者世帯への給付漏れを防ぐ措置が重点的に検討されています。
まとめ:今後の展望と注目ポイント
長年「構想止まり」と揶揄されてきた給付付き税額控除ですが、物価高騰とデジタルインフラの普及を背景に、実現可能性は過去最高水準まで高まっています。本格導入のターゲット時期となる2027年前後に向けて、国税システムとマイナンバーの連携がどこまで進展するかが命運を握ります。
単なる一時しのぎのバラマキではなく、真に困窮する世帯を恒久的に支える仕組みとして機能するのか。今後の税制改正大綱や国会での財源議論の行方に、引き続き注視していく必要があります。 (出典: 給付付き税額控除 いつから 最新(Yahoo!ニュース))