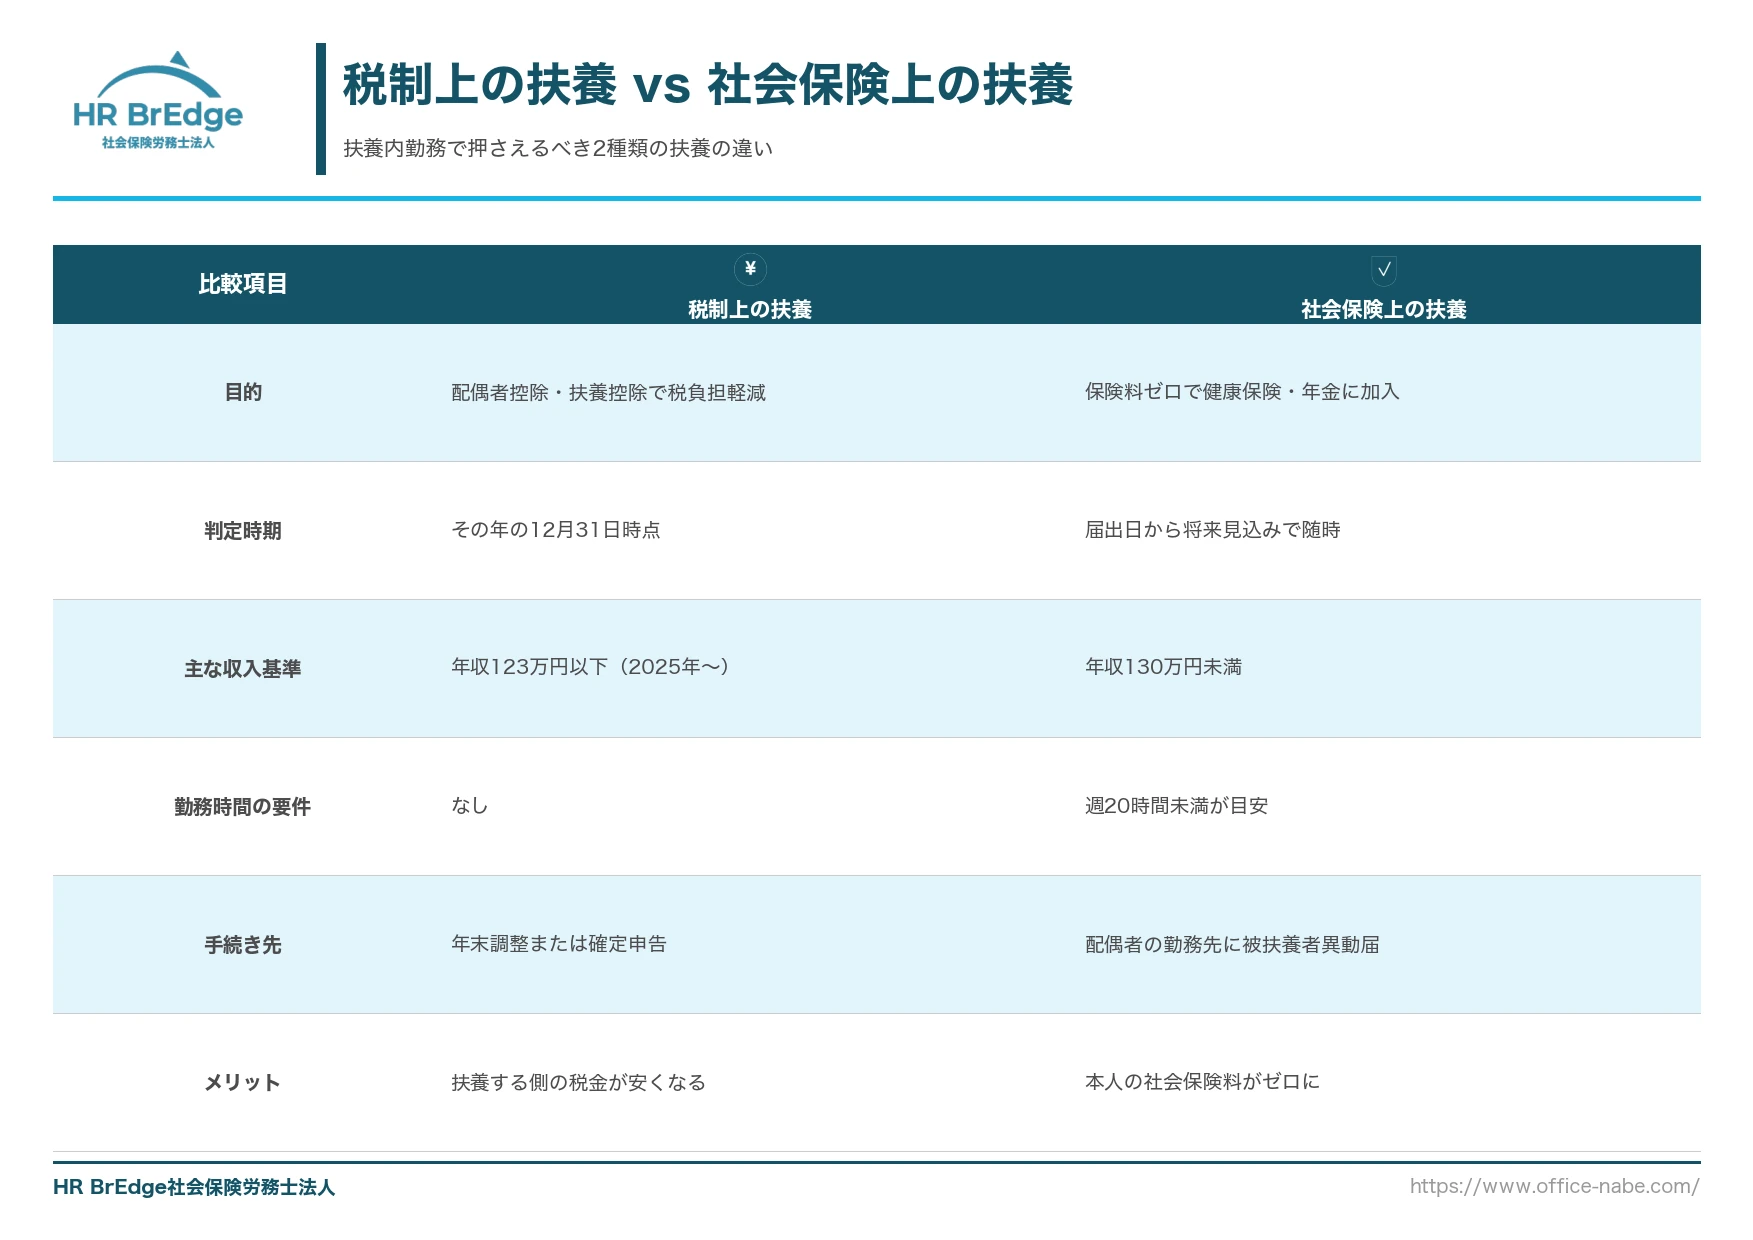
パートやアルバイトで働く際、誰もが直面するのが「結局、毎月いくらまで稼いでいいのか」という疑問です。ネット上や職場では「月8.5万円」「月8.8万円」「月10.8万円」といった異なる数字が飛び交い、混乱を招いています。こうした金額のブレが生じる最大の理由は、「税金の扶養(税制)」と「健康保険・年金の扶養(社会保険)」で判定基準と月額計算のルールが根本から異なる点にあります。
手取りを減らさないつもりで働いていたのに、交通費の合算や企業規模による社会保険の強制加入によって、思わぬ手取り減(働き損)に陥るケースは少なくありません。2026年現在の最新法改正と議論の動向を踏まえ、損をせず手取りを最大化するための月収上限と注意点を詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:扶養内の月収目安は税制上(103万円の壁)で約8.5万円、社会保険加入(106万円の壁)で月額8.8万円、社会保険扶養(130万円の壁)で約10.8万円と明確に異なる。
- 要点2:「交通費」の扱いに要注意。所得税の判定では非課税交通費は除外される一方、130万円の社会保険扶養判定では交通費や各種手当も「収入」として全額合算される。
- 要点3:106万円や130万円を超えると社会保険料負担(年間約16万〜20万円超)が発生するため、超えるなら中途半端にせず「年収150万〜160万円以上」を目指すのが手取り逆転を防ぐ鉄則となる。
【月収上限の真相】扶養範囲内は月いくら?3つの壁と月額目安を完全整理
扶養の範囲内で働く場合、基準となる金額ラインは主に「103万円」「106万円」「130万円」の3つが存在します。これらを月収換算した具体的な目安は以下の通りです。
まず、自身の所得税が発生しない基準である「103万円の壁」を12ヶ月で割ると、月額約8万5,833円(約8.5万円)です。給与収入が年間103万円以内であれば、本人の所得税は0円となり、配偶者控除の満額適用を受けられます。なお、自治体によって若干異なりますが、住民税非課税限度額月収は約8.3万円(年収100万円前後)が目安となり、100万円を超えると年数千円程度の住民税が発生します。
次に、勤務先が一定の条件を満たす場合に社会保険(厚生年金・健康保険)への加入義務が生じる「106万円の壁」では、法律上の明確な基準として「月額8.8万円(週給2万円以上)」が設定されています。年間換算ではなく、雇用契約上の所定内給与が月額8.8万円(年間約105.6万円)に達した時点で判定されるのが大きな特徴です。
そして、配偶者や親の健康保険組合の扶養から外れる「130万円の壁」を月収換算すると、月額約10万8,333円(約10.8万円)となります。この基準は「将来に向かって年収130万円未満となる見込み」を審査するため、直近3ヶ月の月収が連続して10万8,334円以上になると、年間累計を待たずに扶養から外される運用が一般的です。
【一覧比較表】税制と社会保険の違い|年収・月収・手取りの分岐点
税制上の扶養と社会保険の扶養の違い、月ごとの給与上限、各種手当の取り扱いを一覧表にまとめました。
| 基準となる壁 | 月収上限の目安 | 交通費の算入 | 超えた場合の影響・手取りの変化 |
|---|---|---|---|
| 100万円の壁 (住民税) | 約8.3万円 | 非課税枠内は除外 | 本人の住民税(年額5,000円〜1万円程度)が発生するが、手取りへの打撃は軽微。 |
| 103万円の壁 (所得税) | 約8.5万円 | 非課税枠内は除外 | 本人の所得税が発生。配偶者特別控除があるため、世帯主側の控除は段階的縮小となり即座に大損はしない。 |
| 106万円の壁 (社保拡大) | 月額8.8万円 (基本給ベース) | 算入しない (残業代・賞与等も除外) | 社会保険への自己加入義務。毎月約1.2万〜1.4万円(年間約15万〜16万円)が天引きされ手取りが急減。 |
| 130万円の壁 (社保扶養) | 約10.8万円 (総支給ベース) | 全額算入する (非課税交通費も含む) | 家族の社保扶養を完全喪失。勤務先の社保または国民健康保険・国民年金へ加入し、年間約16万〜27万円の負担増。 |
一般に知られていない盲点とネットの誤解|交通費・賞与・判定基準の罠
現場で最もトラブルが多いのが、「扶養内バイトに交通費は含まれるのか」という問題です。税金と社会保険で取り扱いが正反対であるため、細心の注意を払わなければなりません。
国税庁の規定により、通勤手当(月15万円までの非課税枠内)は所得税の計算に含まれません。したがって、103万円の壁を計算する際は「純粋な給与支給額」のみを足し上げれば問題ありません。また、106万円の判定基準である月額8.8万円にも、交通費、精皆勤手当、家族手当、残業代、賞与は算入されません。
しかし、「130万円の社会保険扶養」の判定においては、非課税交通費を含めたすべての現金給与が収入とみなされます。例えば、基本給が月10万円であっても、遠方通勤で交通費が月1万5,000円支給されている場合、社会保険上の月収は「11万5,000円」と判定され、年換算138万円となって扶養から外れてしまう落とし穴が存在します。
【実態検証】「働き損逆転現象」の現場リアルと手取り激減の境界線
SNSや職場のコミュニティで毎年のように話題となるのが、「年収の壁働き損逆転現象」です。実際、現場のパートタイマーからは「良かれと思ってシフトを増やしたら、社会保険料を引かれて以前より手取りが減った」という切実な声が絶えません。
具体的に試算すると、年収103万円(社会保険扶養内)の場合、手取りは約102万円残ります。一方、勤務先の社会保険に加入して年収110万円になった場合、健康保険・厚生年金・雇用保険等で年間約16万円が控除され、手取りは約93万円前後にまで激減します。額面で7万円多く働いたにもかかわらず、手元に残るお金は9万円近く減ってしまうのが働き損の正体です。
厚生労働省のデータによると、社会保険適用拡大の企業規模要件は段階的に引き下げられており、従業員数51人以上の企業で週20時間以上勤務する場合、月額8.8万円以上で強制加入となります。手取りを元の103万円水準以上に戻すためには、最低でも年収125万〜130万円以上、完全に逆転して手取りをしっかり増やすには年収150万〜160万円以上まで一気にシフトを増やす覚悟が求められます。
【2026年最新動向】年収の壁見直し議論と配偶者控除・学生バイトの行方
2026年現在、いわゆる「103万円の壁の引き上げ議論」や、社会保険の「企業規模要件の撤廃」「週所定労働時間20時間未満への適用拡大」を巡る制度改革が活発化しています。人手不足に悩む流通・飲食業界を中心に、繁忙期の労働時間調整を回避するための助成金制度(年収の壁・支援強化パッケージ)も継続運用されています。
また、学生アルバイトについては独自のルールが適用されます。「勤労学生控除」を利用することで、本人の所得税非課税枠は年間130万円(月額約10.8万円)まで拡大されます。ただし、学生本人の年収が103万円を超えた時点で「親の税法上の扶養親族」から外れてしまい、親の所得税・住民税負担が増加する(特定扶養控除の適用除外)ため、学生個人の手取りだけでなく世帯全体のキャッシュフローを考慮した調整が不可欠です。
夫婦間の税制においては、配偶者控除および配偶者特別控除の仕組みにより、世帯主の所得制限を満たしていれば、配偶者の年収が150万円までは満額38万円の控除が受けられ、201.6万円までは段階的に控除が続きます。税制面でのペナルティは緩やかになっている一方、依然として社会保険料の壁が現場の最大のボトルネックとなっています。
【プロの結論】世帯手取りを最大化する「働くべき人・扶養に留まるべき人」の判断基準
扶養を意識して働くべきか、それとも外れて働くべきかは、個々の家庭状況や人生設計によって最適な選択肢が分かれます。
【扶養内(月8.5万〜8.8万円未満)に留まるべき人】
・子育てや介護、学業が最優先で、週15〜20時間以上の労働時間を安定して確保できない人
・配偶者の勤務先から手厚い「家族手当(扶養手当)」が支給されており、扶養を外れると月数万円の手当が消滅してしまう世帯
・目先の手取り現金を最優先とし、月々の可処分所得を1円も減らしたくない人
【扶養を抜けて(月12.5万〜13万円以上)働くべき人】
・将来受け取る公的年金(厚生年金)の受給額を手厚く増やし、老後の生活資金リスクに備えたい人
・万が一の病気やケガの際、傷病手当金や出産手当金といった公的保障を受けられる安心感を得たい人
・キャリアアップや正社員登用を見据え、労働時間を制限せずに能力を伸ばしたい人
単なる「今年の手取り計算」という短期的な損得にとらわれず、将来の年金受給額や公的保障の手厚さを含めたトータルリターンで判断することが、後悔しない選択への第一歩です。
【扶養 範囲 内 月 いくら】に関するよくある質問(FAQ)
Q1:副業やダブルワークをしている場合、月いくらの基準はどう計算しますか?
A1:所得税(103万円)の判定は「すべての勤務先の給与の合計額」で合算計算します。一方、社会保険の106万円判定は「勤務先ごと」に判定されます。ただし、130万円の扶養判定では合算収入が見られるため、2ヶ所の合計月収が10.8万円を超えると扶養から外れる対象になります。
Q2:繁忙期だけ残業が多くなり、一時的に月収8.8万円や10.8万円を超えたらすぐ扶養を外れますか?
A2:一時的な繁忙や人手不足による突発的な残業であれば、直ちに外されることは稀です。特に社会保険の130万円枠では、事業主が「一時的な収入変動」であることを証明する書類を健康保険組合に提出することで、最長2年まで扶養を維持できる救済措置が用意されています。
Q3:手取りを減らさないために、最も損をしやすい年収ゾーンはどこですか?
A3:社会保険の加入義務が生じる「年収106万円〜125万円付近」および「年収130万円〜150万円付近」が最も働き損になりやすいゾーンです。この範囲の労働時間になる場合は、月収を8.8万円未満に抑えるか、あるいは月13万円以上稼げるようシフトを大幅に増やす調整が賢明です。
まとめ:ライフプランに応じた最適な働き方の選択を
扶養範囲内の月収上限は、所得税を基準にするなら「約8.5万円」、勤務先の社会保険加入を避けるなら「月額8.8万円」、親や配偶者の社保扶養を維持するなら「約10.8万円(交通費込)」と、目的ごとに明確なボーダーラインが引かれています。
目先の手取り額を守るための抑制勤務も一つの合理的な選択ですが、社会保険への加入は将来の年金額増加や疾病時の所得保障といった確かなリターンをもたらします。家庭の収支バランスと将来設計を照らし合わせ、自身にとって最も納得感のある月収ペースを設計していきましょう。 (出典: 扶養 範囲 内 月 いくら(Yahoo!ニュース))