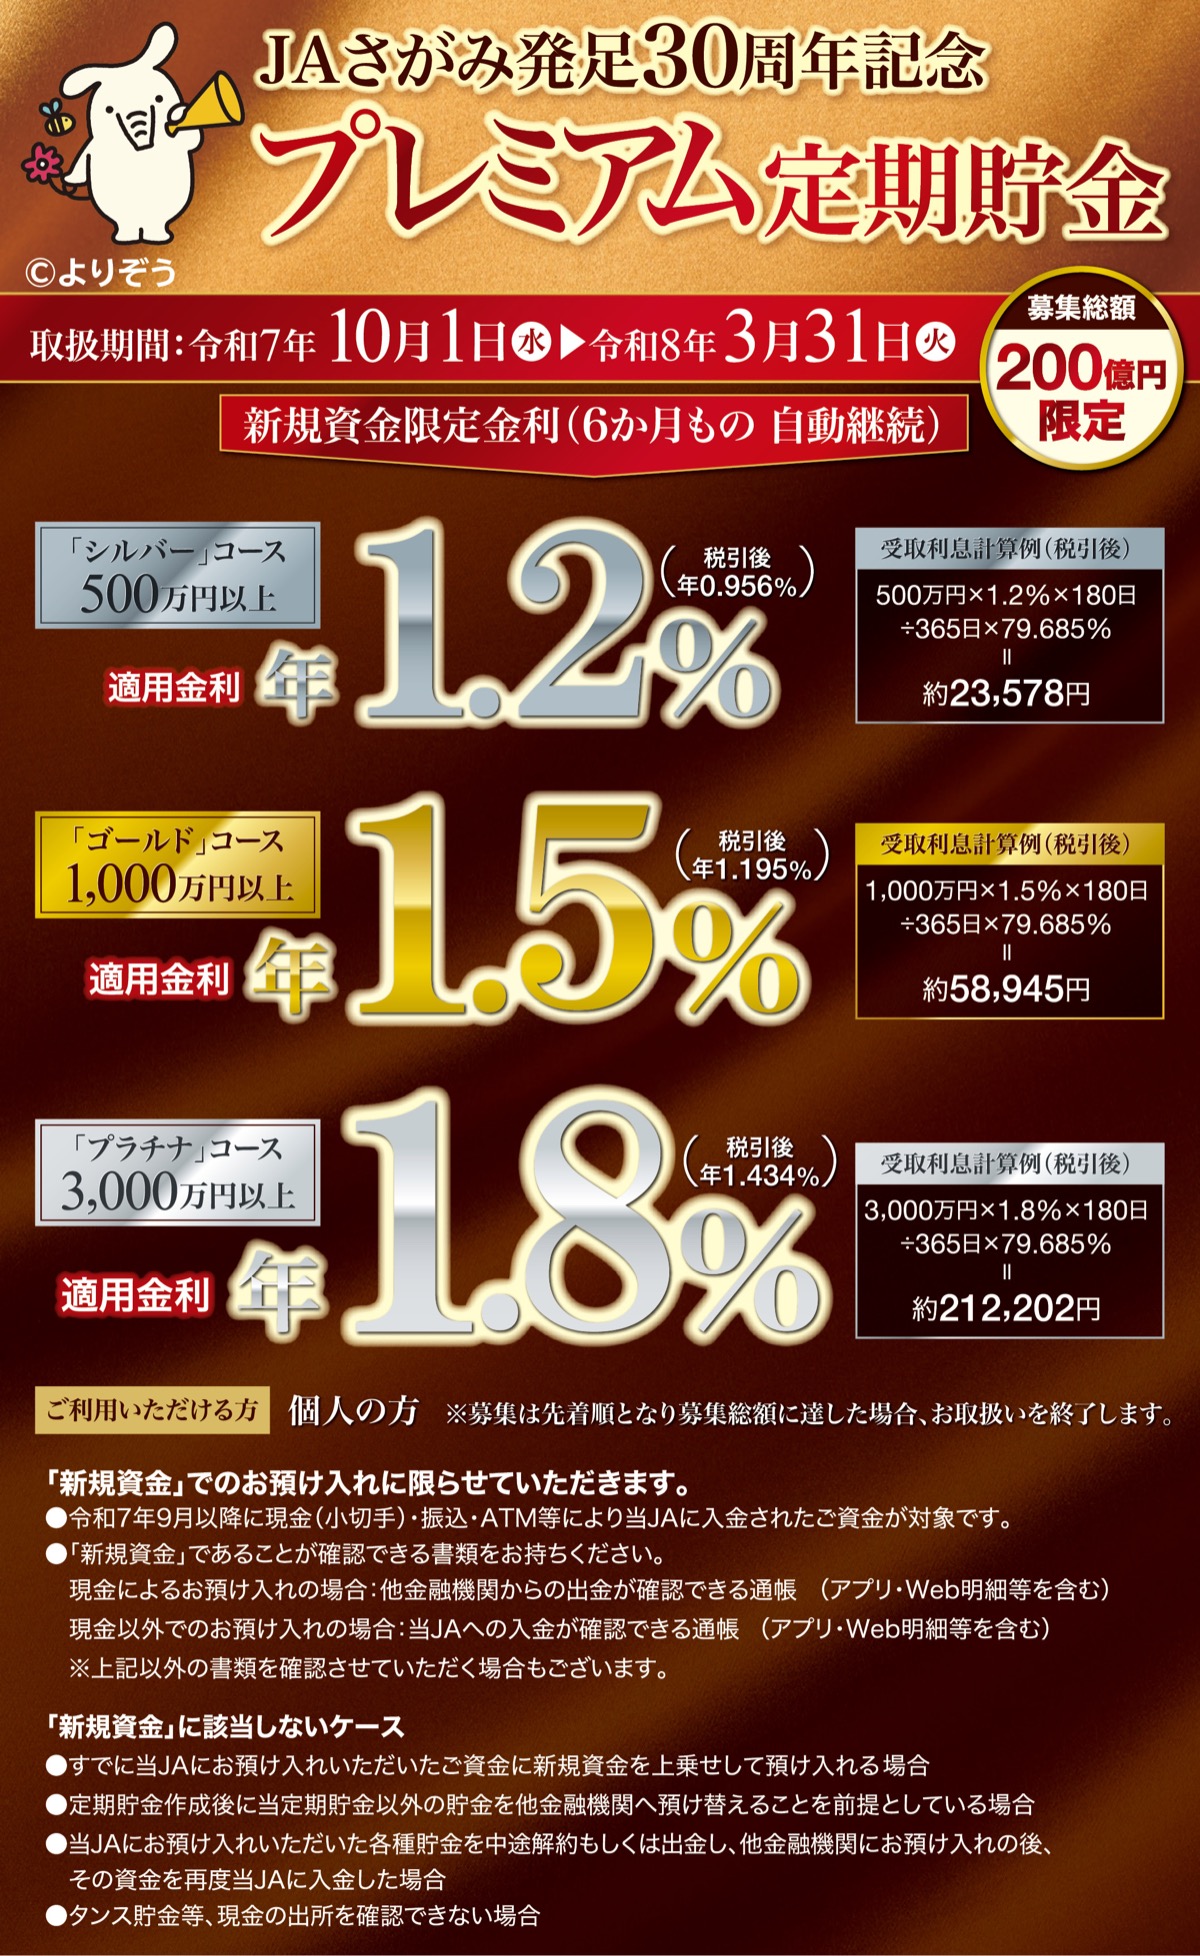
日本銀行の金融政策正常化に伴い、預金金利の引き上げ競争が激化している2026年の金融市場。その中で、メガバンクを上回る好条件を打ち出して預金者の熱い視線を集めているのが、全国のJA(農業協同組合)が展開する定期預金キャンペーンです。
ボーナスシーズンや新規資金向けに設定される特別金利は、一見すると非常に魅力的な利回りを示しています。しかし、各地域の単協ごとに適用金利や条件が大きく異なり、「農家でなくても預けられるのか」「満期後に思わぬ損失や手間が発生しないか」といった疑問や懸念を持つ声も少なくありません。本稿では、2026年最新の金利動向を踏まえ、JAバンクのキャンペーンの実態、ネット銀行との徹底比較、そして契約前に知っておくべき落とし穴を検証します。
📌 【この記事の重要ポイントまとめ】
- 特別金利の実態:各地域JAの独自キャンペーンでは年0.30%〜0.70%前後の優遇金利が提示される一方、適用には新規資金やアプリ利用などの条件が付くケースが多い。
- 組合員以外の利用:一般の給与生活者や非農家でも「准組合員」への加入や特定条件を満たすことで問題なく特別金利を利用可能。
- 注意すべき落とし穴:満期時の自動継続で極端な低金利へ転落するリスクや、出資金の元本割れリスク・解約制限など、事前確認が不可欠なポイントが存在する。
【2026年最新】農協の定期預金金利キャンペーンの真相|大手銀行を凌ぐ特別金利の実態
農協が提供する「JAバンク 定期預金 金利」のキャンペーンは、全国一律の金利設定ではなく、各都道府県や地域ごとに独立した運営を行う「単協(単位農協)」がそれぞれの裁量で金利を決定しています。そのため、大都市圏のメガバンクが横並びで提示する定期預金金利に比べ、地域間競争や地域活性化を目的とした意欲的な金利設定が見られるのが大きな特徴です。
2026年における「農協 定期預金 特別金利 2026」の傾向を調査すると、特に初夏と年末に集中する「農協 夏のボーナス 定期預金」および「農協 冬のボーナス キャンペーン」において、1年もの定期預金で年0.40%〜0.75%(税引前)といった好水準を打ち出すJAが目立ちます。さらに、JAバンクの公式アプリ利用者限定や、他金融機関からの資金シフト(ニューマネー限定)を条件に、上乗せ金利を提供するプランも増加しています。
ただし、公告に記載された最大利回りだけを見て飛びつくのは早計です。「店頭表示金利+〇%」という表記の裏には、給与振込口座の指定、JAカード(クレジットカード)の新規契約、あるいはJA共済への加入など、複合的な取引条件が課されている事例も珍しくありません。金利の恩恵を最大化するには、単なる表面金利ではなく「適用要件のハードル」を精査することが不可欠です。
徹底比較|JAバンクとメガバンク・主要ネット銀行の金利データ検証
実際の資産形成において、農協の定期預金キャンペーンはネット銀行やメガバンクと比べてどの程度の優位性があるのでしょうか。2026年の主要金融機関における預入期間1年・新規資金100万円/300万円を想定した「JAバンク 金利比較 ネット銀行」および「農協 定期預金 シミュレーション」の比較データをまとめました。
| 金融機関種別 | 適用金利目安(1年もの・税引前) | 主な適用条件・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| JAバンク(好金利単協のキャンペーン) | 年0.45% 〜 0.75% | 新規資金、ボーナス期限定、窓口またはアプリ申込 | 地域限定ながらトップクラスの利回り。対面サポートを好む層に極めて有利。 |
| 大手メガバンク(三菱UFJ・三井住友・みずほ) | 年0.15% 〜 0.25% | 原則無条件(店頭・インターネット共通) | 利便性と信用力は抜群だが、運用益目的での単独預金としては物足りない水準。 |
| 主要ネット銀行(住信SBI・楽天・auじぶん等) | 年0.35% 〜 0.55% | グループ経済圏の連携(証券口座連動・カード決済等) | 全国どこからでも利用可能で手数料優遇が手厚い。自己完結型ユーザー向け。 |
| 地域信用金庫(優遇キャンペーン) | 年0.30% 〜 0.50% | 営業エリア在住者、会員加入推奨など | JAと同様に地元密着型。エリア内の競合状況によって金利差が生じる。 |
試算シミュレーションを行うと、300万円を1年間預け入れた場合、メガバンク(年0.20%想定)の受取利息は税引後約4,781円にとどまります。一方、農協の好金利キャンペーン(年0.60%想定)を活用した場合の受取利息は税引後約14,343円となり、約1万円の差が生じます。超低金利期を経て金利が意味を持つ時代に入ったからこそ、この差額は見逃せない実利となります。
一般に知られていない盲点とネットの誤解|「組合員以外」の利用条件と落とし穴
農協の金融サービスを利用する際、ネット上で頻繁に見られる誤解が「農家や農業関係者しか預金できないのではないか」という点です。結論から言えば、「JA 定期預金 組合員以外」であっても、一般の会社員や主婦、個人事業主が預金口座を開設し、定期預金キャンペーンを利用することに法的な制約はありません。
ただし、契約手続きや運用上の構造において「JA 定期預金 デメリット 落とし穴」とも呼ぶべき注意点がいくつか存在します。
1. 「准組合員」への加入と出資金の取り扱い
多くのJAでは、非農家が利用する際に「准組合員」としての出資(1口1,000円〜1万円程度)を推奨されます。准組合員になれば、農協の各種優遇制度や「農協 出資金 配当 金利」(経営状況に応じた年1〜3%程度の出資配当金)の対象となるメリットがあります。しかし、出資金は預金保険機構の保護対象(ペイオフ)外であり、元本保証がない点、ならびに脱退時の出資金払い戻しには決算期を待つ必要があるなど一定のタイムラグが生じる点には留意が必要です。
2. 満期後の「自動継続」による金利急落リスク
最も多くの利用者が陥りやすい落とし穴が、1年もののキャンペーン定期預金が満期を迎えた後の処理です。契約時に「自動継続(元利金継続/元金継続)」を選択していると、キャンペーン期間終了後は通常の極めて低い店頭表示金利で再預入されてしまいます。高い金利を維持し続けるためには、満期時の手続きを忘れない自己管理が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアルな口コミ・評判
地域密着の営業を展開するJAバンクについて、「JAバンク 定期預金 口コミ 評判」を多角的に分析すると、利用者の属性によって評価が二極化している実態が浮かび上がります。
好意的な評価:手厚い対面対応と生活に根ざした特典
窓口や渉外担当(外訪職員)との距離が近い地方部やシニア層からは、「ネット銀行の複雑な認証設定が苦手でも、窓口で親切にキャンペーン金利の手続きをしてくれた」「契約記念品として地元産の無洗米や特産品、生活消耗品のギフト券をもらえて実質利回りが上がった」といった高評価が多く寄せられています。人と人との信頼関係を重視する層にとって、JAの店舗網は強い安心材料となっています。
不満・懸念の声:手続きのアナログ感と他行宛振込手数料
一方で、現役世代やデジタル完結を求める層からは、「窓口の待ち時間が長く、手続き書類の記入項目が多い」「満期時の解約や他行への資金移動の際、振込手数料が高額で利息の多くが相殺されてしまった」という厳しい指摘も見られます。ネットバンキングのUI/UXや手数料体系においては、最新鋭のネット専業銀行に一日の長があることは否めません。
失敗しない満期手続きと資産防衛術
キャンペーン金利の恩恵を最大限に享受し、無駄な損失を防ぐためには「出口戦略」の確立が不可欠です。「農協 定期預金 満期 手続き」をスムーズに進めるための具体策を解説します。
定期預金を契約する際は、原則として「満期案内通知の受け取り確認」を徹底し、スマートフォンのカレンダーやリマインダーに満期日の1ヶ月前を登録しておきます。満期を迎えた際の選択肢は主に以下の3つです。
- 選択肢A(別キャンペーンへの乗り換え):満期資金を一度普通預金に戻し、同時期に開催されている新たな季節限定キャンペーンへ再預入する。
- 選択肢B(他行への戦略的資金移動):金利環境の変化を見据え、より有利なネット銀行の特別金利や個人向け国債、投資信託などへシフトする。この際、手数料を抑えるため「JAのネットバンキング無料枠」や「ことら送金」等の活用を検討する。
- 選択肢C(満期自動解約):元金と利息を自動的に普通預金へ入金させ、そのまま放置による低金利固定化を防ぐ。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーと行動経済学の視点から「JA 定期預金 キャンペーン おすすめ」に該当する層と、慎重な検討が必要な層の明確な境界線を提示します。
▼JAの定期預金キャンペーンが最適な人
・近隣のJA単協が突出した優遇金利(年0.50%以上など)を提供している地域の居住者
・まとまった退職金やボーナスなどの余剰資金を、1〜3年程度の確定利回りで安全に隔離保管したい人
・デジタル操作に不安があり、対面窓口で確実に説明を受けながら運用したい人
▼慎重に検討すべき・ネット銀行を優先すべき人
・窓口に行く時間が取れず、スマートフォン1台で資産移動や決済を完結させたい人
・少額資金をこまめに預け入れ・引き出しする予定があり、他行宛振込手数料の無料回数を重視する人
・地域JAの提示金利がネット銀行の常設高金利(年0.40%前後)を下回っているエリアの居住者
【農協 定期預金 金利 キャンペーン】に関するよくある質問(FAQ)
Q1:農家ではなくても(組合員以外でも)定期預金のキャンペーン金利で預けられますか?
A1:はい、原則として預け入れ可能です。一般の給与所得者や自営業者でも、営業エリア内に在住または勤務していれば「准組合員」として出資(1,000円〜程度)を行うか、員外利用の手続きを経ることで、同一のキャンペーン特別金利が適用されます。
Q2:満期を迎えたら、預けていた資金の金利はどうなりますか?
A2:自動継続を選択している場合、キャンペーン金利は終了し、満期日当日の「通常店頭表示金利」が適用されます。大幅に利回りが下がるため、満期期日前に案内状を確認し、新規キャンペーンへの預け替えや満期解約の手続きを行うことを推奨します。
Q3:農協に預けている定期預金は元本保証されていますか?
A3:定期預金そのものは「農水産業協同組合貯金保険制度」の対象となっており、1金融機関(単協)ごとに預金者1人あたり元本1,000万円までとその利息が保護されます。ただし、准組合員加入時に拠出する「出資金」は預金保険の対象外となります。
まとめ:今後の動向と失敗しないための判断基準
金利のある世界が定着した2026年において、農協(JAバンク)の定期預金キャンペーンは、地方の資金需要や独自戦略に基づいた魅力的な選択肢として存在感を放っています。メガバンクの画一的な金利提示とは異なり、地域ごとの競争力ある特別金利を見極めて活用すれば、極めて手堅く効率的な資産保全が可能です。
重要なのは、「提示された金利の適用条件」「准組合員制度の仕組み」「満期後の資金管理」の3点を事前に把握しておくことです。自身の居住エリアにあるJAの最新チラシや公式サイトの情報をチェックし、ネット銀行の手数料優遇や利便性と天秤にかけながら、最もメリットの大きい預入先を選択してください。 (出典: 農協 定期預金 金利 キャンペーン(Yahoo!ニュース))