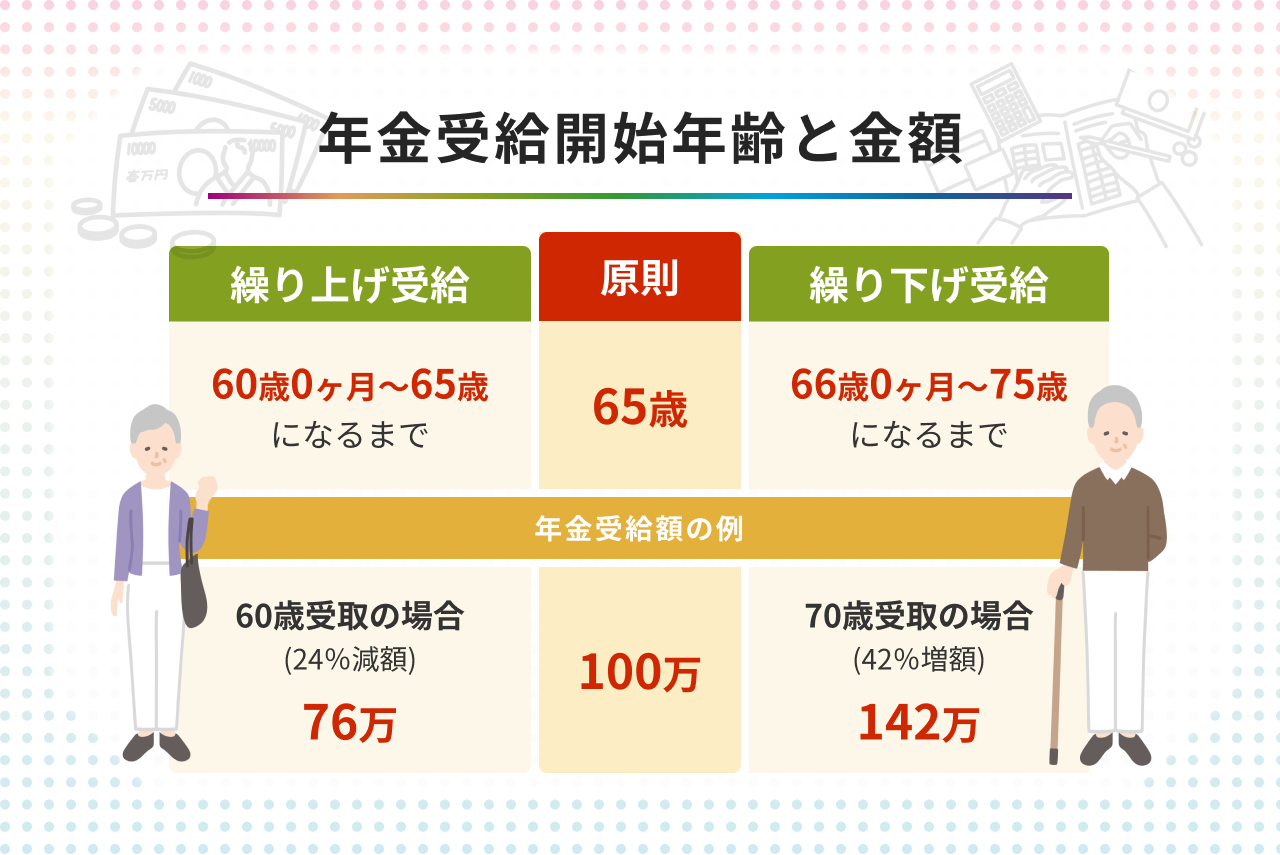
少子高齢化が進む日本において、老後資金の要となる公的年金の受給開始時期をめぐる議論が過熱しています。原則として公的年金は65歳から受け取ることができますが、制度上は60歳から75歳の間で受け取り始めるタイミングを自由に選ぶことが可能です。
しかし、受け取り時期を前倒し(繰り上げ)すると減額され、遅らせる(繰り下げ)と増額される仕組みであるため、「何歳からもらうのが一番お得なのか」「早くもらうと大損するのではないか」という疑問を抱く方は少なくありません。本記事では、厚生労働省や日本年金機構の公式データ、2026年最新の公的年金制度改革の動向をもとに、受給開始年齢ごとの損益分岐点や受給判断の決定的なポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金の受給開始は原則65歳だが、60歳〜75歳の間で1か月単位での選択受給が可能。
- 要点2:60歳繰り上げは最大24%減額(一生継続)、75歳繰り下げは最大84%増額となり、損益分岐点は繰り下げなら約81〜86歳前後に位置する。
- 要点3:2026年の法改正議論では在職老齢年金の支給停止基準緩和やパート労働者の厚生年金適用拡大が進み、働きながら受給する戦略の重要性が増している。
【原則と受給開始時期】公的年金は何歳からもらえる?国民年金と厚生年金の基礎知識
日本の公的年金制度は「2階建て」の構造になっています。1階部分が日本に住む20歳以上60歳未満のすべての人に加入義務がある「国民年金(基礎年金)」、2階部分が会社員や公務員が上乗せで加入する「厚生年金」です。この国民年金と厚生年金の受給開始年齢は、いずれも原則65歳に設定されています。
昭和の時代には厚生年金が60歳から支給されていましたが、段階的な法改正により受給開始年齢が引き上げられました。その過渡期の措置として設けられたのが特別支給の老齢厚生年金です。男性は昭和36年4月1日以前生まれ、女性は昭和41年4月1日以前生まれの方が対象であり、対象者の生年月日に応じて60〜64歳から受給できる仕組みとなっていました。しかし、2026年現在では対象者の大半が既に65歳に到達しており、現役世代にとっては「原則65歳受給」が完全に定着しています。
現在、公的年金は原則の65歳を起点として、60歳0か月から75歳0か月までの間で自らのライフプランに合わせて受け取り時期を柔軟に選択できます。60歳から64歳11か月までに受給を開始することを「繰り上げ受給」、66歳0か月から75歳0か月までに受給を開始することを「繰り下げ受給」と呼びます。
【受給シミュレーション】60歳繰り上げ・75歳繰り下げの増減率と損益分岐点
受給開始時期を変更した場合、受け取る年金額は生涯にわたって変動します。繰り上げ受給を選択した場合、1か月早めるごとに月0.4%減額(最大24%減額)され、繰り下げ受給を選択した場合は1か月遅らせるごとに月0.7%増額(70歳で42%増額、75歳で最大84%増額)されます。
| 受給開始年齢 | 増減率(基準比) | 生涯受給額の損益分岐点 | 編集部の見解・評価 |
|---|---|---|---|
| 60歳(繰り上げ) | -24.0%(月0.4%減) | 80歳10か月 | 早期リタイア希望者向け。80歳を超えて長生きすると累積受給額で逆転される。 |
| 65歳(原則) | ±0.0%(基準額) | 基準点 | 制度の標準。資金計画が立てやすく、加給年金や振替加算のロスがない最も無難な選択。 |
| 70歳(繰り下げ) | +42.0%(月0.7%増) | 81歳11か月 | 65歳以降も就労継続する層に最適。82歳以上生きることで生涯手取りが大きくプラス化。 |
| 75歳(繰り下げ) | +84.0%(月0.7%増) | 86歳11か月 | 長寿リスク対策として最強。ただし十分な金融資産と健康状態が前提条件となる。 |
多くの人が気にする「年金は60歳と65歳のどちらが得か」という問いに対しては、80歳10か月が生涯受給総額の損益分岐点となります。80歳より前に亡くなった場合は60歳受給開始の方がトータル額が多く、81歳を超えて生存した場合は65歳受給開始の方がトータル額で上回ります。厚生労働省の「簡易生命表」によると、日本人男性の平均寿命は約81歳、女性は約87歳であるため、統計上は65歳以降に受け取る方が有利になりやすい構造です。
【真相究明】「早くもらうと大損する」は本当か?繰り上げ受給に潜む決定的な罠
ネット上やSNSでは「年金は早くもらった方が逃げ切れる」「払った保険料を取り戻すなら60歳受給一択」といった極端な意見も見られます。しかし、年金繰り上げ受給には金額の減額にとどまらない不可逆の制度的デメリットが存在します。
第一の罠は、一度繰り上げ受給を請求すると一生涯減額率が固定され、取り消しが一切できない点です。「65歳になったら満額に戻る」と誤解しているケースが散見されますが、60歳で24%減額された受給率は80歳になっても90歳になっても変わりません。
第二の罠は、障害基礎年金との併給制限です。繰り上げ請求を行った後は、原則として事後重症等による障害年金を請求できなくなります。60代前半で重い病気や事故に見舞われた際、本来受け取れたはずの手厚い障害年金の権利を失ってしまうリスクは見落とされがちです。また、夫が亡くなった場合の遺族厚生年金との関係や、配偶者を扶養している場合に支給される「加給年金(年額約40万円)」が繰り上げ期間中は支給されない点も大きなデメリットです。
【実態検証】年金受給額の平均データと受給者たちの生々しいリアルな証言
厚生労働省年金局の事業年報によると、実際の受給額の平均は国民年金(老齢基礎年金)のみの受給者で月額約5万6,000円、厚生年金受給者(基礎年金含む)で月額約14万5,000円となっています。夫婦2人(夫が会社員、妻が専業主婦)のモデル世帯でも月額約22万〜23万円程度です。
現場取材や受給者コミュニティ(知恵袋やシニア向けSNS等)で寄せられる実際の声を集約すると、受給時期によって生活実感の明暗がくっきりと分かれています。
「60歳で定年退職した際、貯蓄が心もとなかったため繰り上げ受給を選びました。毎月の入金は助かりましたが、70歳を過ぎて医療費や介護費が増え始めた今、月11万円の手取りではカツカツ。物価高も重なり、減額された年金額を見るたびに後悔が募ります」(元メーカー勤務・72歳男性の手記より)
一方で、繰り下げを選んだ受給者からは「70歳まで再雇用で働き、年金を繰り下げました。月22万円ほどになり、税金や社会保険料を引かれても手取りで18万円以上残るため、趣味や旅行を我慢せずに暮らせています」(元公務員・71歳女性)という声が上がっています。単なる損得勘定だけでなく、老後生活におけるキャッシュフローの安定性が受給者の幸福度に直結している実態が浮き彫りになっています。
【2026年法改正の焦点】在職老齢年金の見直しと公的年金制度改革ニュースの最前線
公的年金制度は5年ごとの財政検証に合わせて制度改革が行われており、2026年は制度設計の大きな転換期を迎えています。なかでも働くシニアにとって最大の注目点となっているのが在職老齢年金制度の改正議論です。
従来の在職老齢年金は、65歳以上の給与(賞与含む月額換算)と厚生年金受給額の合計が50万円を超えると、超えた分の半額が年金から支給停止される仕組みでした。この制度が「働くと年金がカットされるため、働く意欲を削いでいる」と強く批判されてきたことを受け、政府は支給停止基準の引き上げ(62万円や71万円への緩和)、あるいは制度自体の撤廃に向けた法改正を進めています。
この改正により、定年後も現役並みに稼ぎながら年金をカットされずに満額受給、あるいは安心して繰り下げを選択できる環境が整いつつあります。あわせて、短時間労働者(パート・アルバイト)に対する厚生年金の適用拡大も段階的に強化されており、将来受け取れる年金額の底上げが図られています。
【プロの結論】60歳・65歳・70歳・75歳どれがベスト?後悔しない判断基準
年金の受け取り時期に万人共通の「絶対的正解」は存在しません。個人の健康状態、資産残高、働き方、そして家族構成に応じて最適な受給タイミングは異なります。
受給開始年齢のタイプ別判断基準
- 60〜64歳(繰り上げ)が向いている人:
- 健康状態に不安があり、統計的な平均寿命まで生きる見込みが低いと考えている人
- 退職金や自己資金が枯渇しており、直近の生活資金を確保しなければ破綻する人
- 早期にリタイアし、元気なうちに自己投資ややりたい趣味にお金を使いたい人
- 65歳(原則受給)が向いている人:
- 65歳で完全に仕事を引退し、公的年金と退職金・私的年金を取り崩して生活する人
- 年金の制度リスク(将来の減額改定等)をできるだけ受けずに平均的な生活設計をしたい人
- 年金受給の手続きをシンプルにし、加給年金などの付加給付を満額受け取りたい人
- 66〜75歳(繰り下げ)が向いている人:
- 65歳以降も継続雇用や役員報酬などで安定した勤労収入がある人
- 金融資産(預貯金・有価証券)にゆとりがあり、65歳時点で年金に頼る必要がない人
- 90歳以上の長生きリスクを最も警戒しており、生涯の固定収入を最大化したい人
判断に迷った場合の最も合理的なアプローチは、国民年金(基礎年金)と厚生年金を分けて受給時期を決める「分割戦略」です。例えば、基礎年金だけを65歳から受給して日々の生活費の足しにし、厚生年金は70歳まで繰り下げて増額させる、といった柔軟な選択が可能です。
【受給手続き】日本年金機構への請求手順と生年月日早見表でわかる受取時期
公的年金は、受給可能年齢に達したからといって自動的に口座に振り込まれることはありません。必ず本人が日本年金機構に対して受給権の請求手続きを行う必要があります。
65歳到達の3か月前になると、日本年金機構から「年金請求書(事前送付用)」が印字された青色の封筒が自宅に届きます。受給開始年齢の誕生日の前日以降に、必要書類(戸籍謄本、住民票、受取先金融機関の通帳コピーなど)を添えて、最寄りの年金事務所または街角の年金相談センターへ提出します。
繰り下げ受給を希望する場合は、65歳時点では年金請求書を提出せず、実際に受け取りを開始したい年齢になった時点で初めて請求書を提出します。「ねんきん定期便」や「ねんきんネット」を活用すれば、自身の生年月日と加入記録に基づいた将来の正確な受給見込額をいつでもシミュレーションできます。
【年金 は 何 歳 から もらえる】に関するよくある質問(FAQ)
Q1:年金を受け取りながら働くと年金が減額されるというのは本当ですか?
A1:厚生年金に加入しながら働く場合、給与(月額換算)と特別支給の老齢厚生年金や老齢厚生年金の合計額が基準額(50万円、法改正により引き上げ議論中)を超えると、超えた分の半額が支給停止となります。なお、国民年金(老齢基礎年金)はいくら働いて稼いでも減額されることはありません。
Q2:繰り下げ待機中に亡くなってしまった場合、年金はどうなりますか?
A2:年金の請求前に亡くなった場合、65歳時点に遡って本来受け取れるはずだった未支給年金(最大5年分)を一括して遺族が請求できます。ただし、繰り下げによる増額率は適用されず、本来の基準額で精算されます。
Q3:国民年金と厚生年金で受給開始年齢を別々に選ぶことはできますか?
A3:可能です。例えば「国民年金は原則通り65歳から受給し、厚生年金だけを70歳まで繰り下げて増額させる」という組み合わせや、その逆も自由に選択できます。ご自身の就労状況や保有資産に合わせて柔軟に組み合わせることが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
公的年金は何歳からもらうのが正解かという問題は、単なる損益分岐点(80歳や86歳)の比較だけでは完結しません。物価上昇リスクや健康寿命、配偶者との年齢差、そして「何歳まで働くか」という働き方の変化が密接に絡み合っています。
2026年以降の法改正によってシニア就労の環境が改善される中、健康で働ける間は就労収入で生活を維持し、年金を繰り下げて生涯の受給額を高めておくことは、人生100年時代における最も強力な長寿リスクヘッジとなります。まずは「ねんきんネット」で最新の年金見込額を確認し、ご自身のライフプランに最適な受給戦略を設計してください。 (出典: 年金 は 何 歳 から もらえる(Yahoo!ニュース))