待ちに待ったボーナス支給日、明細書を開いて「思っていたより手取りが少ない……」とため息をついた経験は誰にでもあるはずです。額面で50万円や100万円と記載されていても、実際に銀行口座へ振り込まれる金額はおよそ額面の75〜80%程度。人によっては2〜3割以上も天引きされている現実に直面します。
給与と比べてなぜボーナスはこれほど大幅に引かれてしまうのか。2026年最新の保険料率や税制ルールに基づき、ボーナスの手取り額が決まる正確な計算ロジックと実質支給額の真相を解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ボーナスの手取り割合は額面の約75〜82%が目安であり、各種社会保険料と所得税で2割以上が天引きされる。
- 要点2:引かれすぎると感じる最大の原因は、前月給与の課税対象額によってボーナスの「源泉徴収税率」が跳ね上がる税制の仕組みにある。
- 要点3:2026年最新の料率(厚生年金・健康保険・雇用保険)を反映したシミュレーションを把握することで、正確な可処分所得が算出可能になる。
【なぜこんなに減る?】ボーナスが引かれすぎると感じる額面と手取りの真相
ボーナスの明細を見て「引かれすぎでは?」と強い違和感を抱く背景には、給与計算とは根本的に異なる「賞与独自の天引きシステム」が存在します。毎月の給与明細であれば数千円単位の控除が、ボーナスでは一気に数万円から十数万円単位で差し引かれるため、心理的なショックが大きくなります。
ボーナスから差し引かれる主な項目は、以下の5つです。
- 健康保険料:病気や怪我の医療費をまかなうための保険料(40歳以上は介護保険料が上乗せ)
- 厚生年金保険料:将来の公的年金受給のための積立保険料
- 雇用保険料:失業給付や育児休業給付などを支える保険料(2026年度最新料率を適用)
- 所得税(源泉徴収税):ボーナス支給額と扶養人数、前月の給与額に応じて決定される国税
- 住民税:※原則としてボーナスからは天引きされず、前年の年収に基づき毎月の給与からのみ均等分割で控除
賞与額面手取り割合の真相として、額面ごとの大まかな目安は「手取り=額面×0.75〜0.82」に収まります。例えば額面が60万円の場合、実際の手取り額は約46万〜48万円前後となり、12万〜14万円近くが公的負担として差し引かれます。
【2026年最新】ボーナス手取り計算シミュレーションと賞与控除額早見表
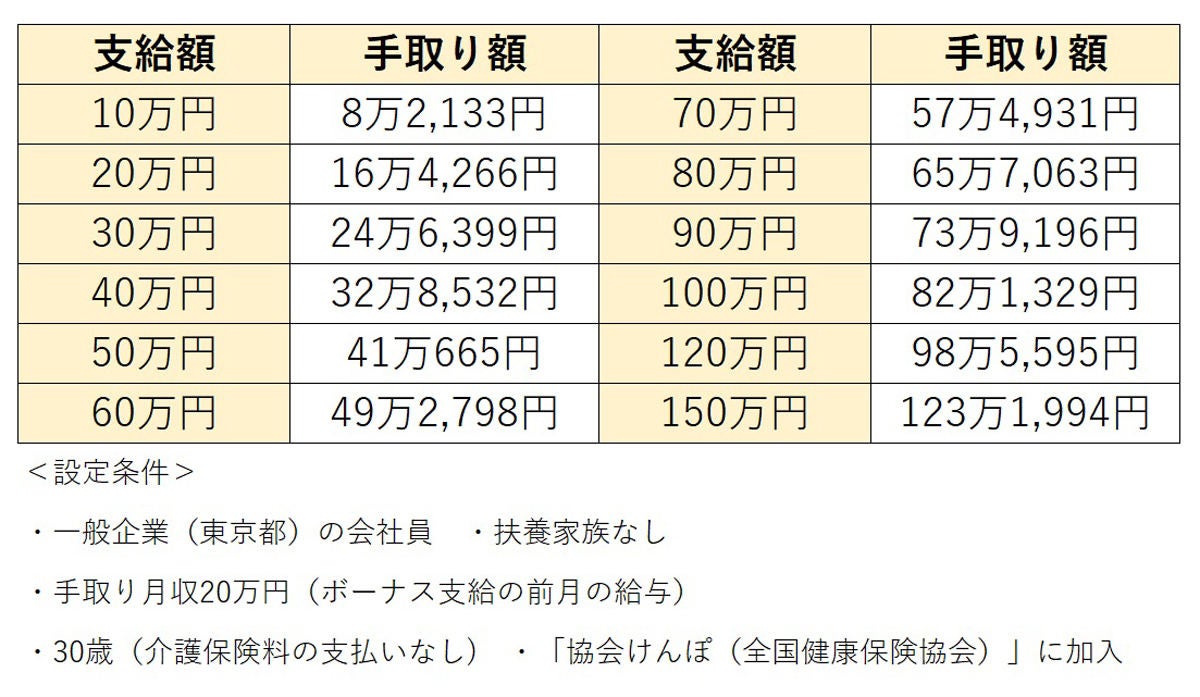
自身の額面金額から実際いくら手元に残るのか、額面別のボーナス手取り計算シミュレーションをまとめました。東京都の協会けんぽ加入、40歳未満(介護保険非該当・扶養親族0人)をモデルケースとした賞与控除額早見表が以下となります。
| 額面(賞与総額) | 社会保険料合計 | 所得税(源泉徴収) | 手取り支給額(概算) | 手取り割合 |
|---|---|---|---|---|
| 300,000円 | 約45,200円 | 約10,400円 | 約244,400円 | 約81.5% |
| 500,000円 | 約75,300円 | 約24,600円 | 約400,100円 | 約80.0% |
| 700,000円 | 約105,400円 | 約49,200円 | 約545,400円 | 約77.9% |
| 1,000,000円 | 約150,600円 | 約90,200円 | 約759,200円 | 約75.9% |
| 1,500,000円 | 約225,900円 | 約183,500円 | 約1,090,600円 | 約72.7% |
額面が増えれば増えるほど累進的に所得税率が上昇し、手取り割合が80%台前半から70%台前半へと急速に低下していく構造が一目で分かります。
社会保険料と税金の天引きロジック|厚生年金・健康保険・雇用保険・所得税の計算式
手取り額を導き出すには、まず「標準賞与額」の概念を把握する必要があります。標準賞与額とは、税引き前の賞与総額から1,000円未満の端数を切り捨てた金額です。
各控除項目の具体的な計算内訳は次の通りです。
1. 健康保険料ボーナス天引き
健康保険料率は加入する組合や都道府県によって異なります(東京都協会けんぽの場合は労使折半で約4.99%)。40歳以上の場合は介護保険料(約0.8%折半)が加算されます。計算式:標準賞与額 × 健康保険料率(折半後)
2. 厚生年金保険料賞与控除
厚生年金保険料率は全国一律で18.3%(自己負担分は折半で9.15%)に固定されています。なお、1回の支給につき上限額(150万円)が設定されています。計算式:標準賞与額 × 9.15%
3. 雇用保険料率2026年最新
雇用保険料は一般事業の場合、従業員負担分が適用されます(2026年最新基準では賞与総額に対して実費計算)。計算式:賞与総額 × 雇用保険料率(一般事業:0.6%)
4. 所得税源泉徴収税率ボーナスの決定方法
ボーナスの所得税計算は、年間所得の税率ではなく「前月の給与(社会保険料控除後)」と「扶養親族等の数」をもとに国税庁の『賞与に対する源泉徴収税額の算出率の表』から税率を割り出します。計算式:(賞与総額 − 社会保険料合計)× 所得税算出率
前月に残業代が多く給与が高かった場合、ボーナスにかかる税率区分が1〜2ランク上がり、結果として税金が一気に跳ね上がる仕組みになっています。
公務員ボーナス手取り計算詳細まとめ|民間企業との違いと支給実態
国家公務員および地方公務員のボーナス(期末・勤勉手当)においても、基本的な社会保険料や所得税の計算手順は民間企業とほぼ同等です。ただし、給与体系や控除のベースにおいていくつかの明確な違いがあります。
公務員の場合は健康保険の代わりに「共済組合の短期掛金」、厚生年金の代わりに「共済組合の長期掛金」が適用されます。料率の細かな水準はほぼ民間と同等(厚生年金相当は同率)ですが、手当の算定基礎に「地域手当」や「役職段階加算」が緻密に組み込まれる点が特徴です。
公務員の期末・勤勉手当も民間同様に手取りは額面の約76〜80%となり、大台の100万円が支給された場合の実質手取り額は約76万円〜78万円程度になります。
扶養親族申告書とエクセル自作術|手取り額を最大化・正確に把握するポイント
天引き額を少しでも抑え、実質的な手取りを正確に管理するために押さえておくべき実務上のポイントがあります。
もっとも影響が大きいのが、勤務先に提出する「給与所得者の扶養控除等(異動)申告書」の記載内容です。扶養親族の人数が1人増えるごとに、前月給与に基づく賞与源泉徴収税率が引き下げられます。配偶者や扶養親族の就職・退職・年齢到達(16歳以上など)があった場合は、速やかに申告内容を更新しておかなければ、ボーナスから本来払う必要のない税金が過剰に天引きされてしまいます(最終的には年末調整で還付されますが、一時的な手取りは減少しキャッシュフローが悪化します)。
毎回の賞与明細を自動算出したい場合は、ボーナス手取り計算エクセルを自作しておくと家計管理が極めてスムーズになります。
セルA1:賞与総額(額面)セルB1:前月社会保険料控除後給与セルC1(標準賞与額):=ROUNDDOWN(A1, -3)セルD1(健康保険):=ROUND(C1 * 0.0499, 0)(※料率に応じて設定)セルE1(厚生年金):=ROUND(MIN(C1, 1500000) * 0.0915, 0)セルF1(雇用保険):=ROUND(A1 * 0.006, 0)
これらの関数を組み込むだけで、支給日前に正確な手取り額を1円単位でシミュレーションできます。
【ボーナス 手取り 計算】に関するよくある質問(FAQ)
Q1:ボーナスから住民税が引かれていないのはなぜですか?
A1:住民税は前年の確定年収をもとに税額が決定され、6月から翌年5月までの毎月の給与(全12回)から均等に分割徴収される仕組みになっているためです。ボーナスから住民税が二重に天引きされることはありません。
Q2:残業が多かった月の翌月にボーナスが出ると手取りが減るのは本当ですか?
A2:事実です。ボーナスにかかる所得税率は「前月の社会保険料控除後の給与額」を基準に決定されます。前月の残業代が多く給与の額面が上がっていると、ボーナスにかかる源泉徴収税率のテーブルが1〜数%高くなり、結果としてボーナスの手取り額が目減りします。
Q3:額面100万円のボーナスで手取り80万円を超えることは可能ですか?
A3:独身・扶養なしの場合、社会保険料だけで約15万円引かれるため、手取りが80万円を超えるのは極めて困難です。ただし、扶養親族が複数人いる場合など、所得税率が極めて低く抑えられる条件が揃えば、80万円前後の手取りになるケースは存在します。
まとめ|引かれる仕組みを正しく把握してボーナスを賢く活かす
ボーナスの額面からおよそ2〜3割が差し引かれる理由は、社会保険料(健康保険・厚生年金・雇用保険)の定率負担に加え、前月給与に連動した所得税の源泉徴収システムが厳格に適用されているためです。
「引かれすぎている」と感じる天引きの構造を正しく理解し、最新の控除ロジックや扶養控除の正しい申告を徹底することで、実際の可処分所得を見誤ることなく確実なマネープランを組み立てていきましょう。 (出典: ボーナス 手取り 計算(Yahoo!ニュース))