地域密着の金融機関である信用金庫の窓口で長年根強い人気を誇る投資信託「しんきんJリートオープン(愛称:しんきん J-REIT)」。毎月手元に現金が入る「毎月分配型」の仕組みや、親しみのある信金窓口で手軽に相談・購入できる利便性から、シニア層やインカムゲインを重視する個人投資家の定番商品として認知されてきました。しかし、日銀の金融政策正常化に伴う金利上昇局面を迎えた今、「本当に今買っても儲かるのか」「元本割れの心配はないのか」と疑問を抱く投資家が増えています。
運用会社であるしんきんアセットマネジメント投信の公式運用レポートや市場データを丹念に紐解くと、表面的な高利回りや分配金の派手さの裏にある、資産形成上の構造的な注意点が見えてきます。本記事では、最新の運用実績やリアルな口コミ評判、手数料水準、そして今後の市場動向まで、投資家が後悔しないための判断材料を客観的なデータとともに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分配金の高さだけで選ぶのは危険であり、基準価額の下落を伴う「元本払戻金(特別分配金)」の仕組みを理解することが不可欠。
- 要点2:購入時手数料や信託報酬などのコスト面はネット証券専売の低コストETFやインデックス投信と比較してやや高めに設定されている。
- 要点3:金利ある世界への移行が進む不動産投資信託市場において、窓口相談の安心感を重視する人には選択肢となる一方、トータルリターン重視の長期積立には慎重な見極めが求められる。
【徹底解明】しんきんJリートは本当に儲かるのか?利回りと分配金のカラクリ
多くの個人投資家が最も関心を寄せるのは「しんきんJリートは実際に資産を増やせるのか」という点です。信用金庫の店頭パンフレットや月次レポートを開くと、毎月安定して支払われる分配金実績や魅力的な分配金利回りが強調されがちですが、投資の成否を測る指標は利回りだけではありません。
投資信託のリターンは、受け取った分配金だけでなく、ファンド自体の価値を示すしんきんJリート 基準価額の推移を合算した「トータルリターン」で評価する必要があります。毎月分配型の投資信託では、ファンドが得た不動産の賃料収入や売却益を超える分配金を支払った場合、投資家自身の元本を取り崩して払い戻す「特別分配金(元本払戻金)」が発生します。これが続くと、手元に現金は入るものの、預けた資産総額が目減りしていくという事態に陥ります。
運用報告書の推移を確認すると、しんきんJリートオープン 分配金実績は相場の好不調にかかわらず一定額を維持しようとする傾向が見られますが、基準価額が軟調な局面ではタコ足配当状態となり、実質的な資産価値が減少しているケースも珍しくありません。「毎月お小遣いがもらえるから得をしている」という感覚は行動経済学で言う「メンタル・アカウンティング(心の会計)」の罠であり、通帳の残高推移だけでなく運用報告書上の個別元本とトータル損益を冷静に照合することが重要です。
【データ比較】しんきんJリートオープンの基準価額・信託報酬・実績を解剖
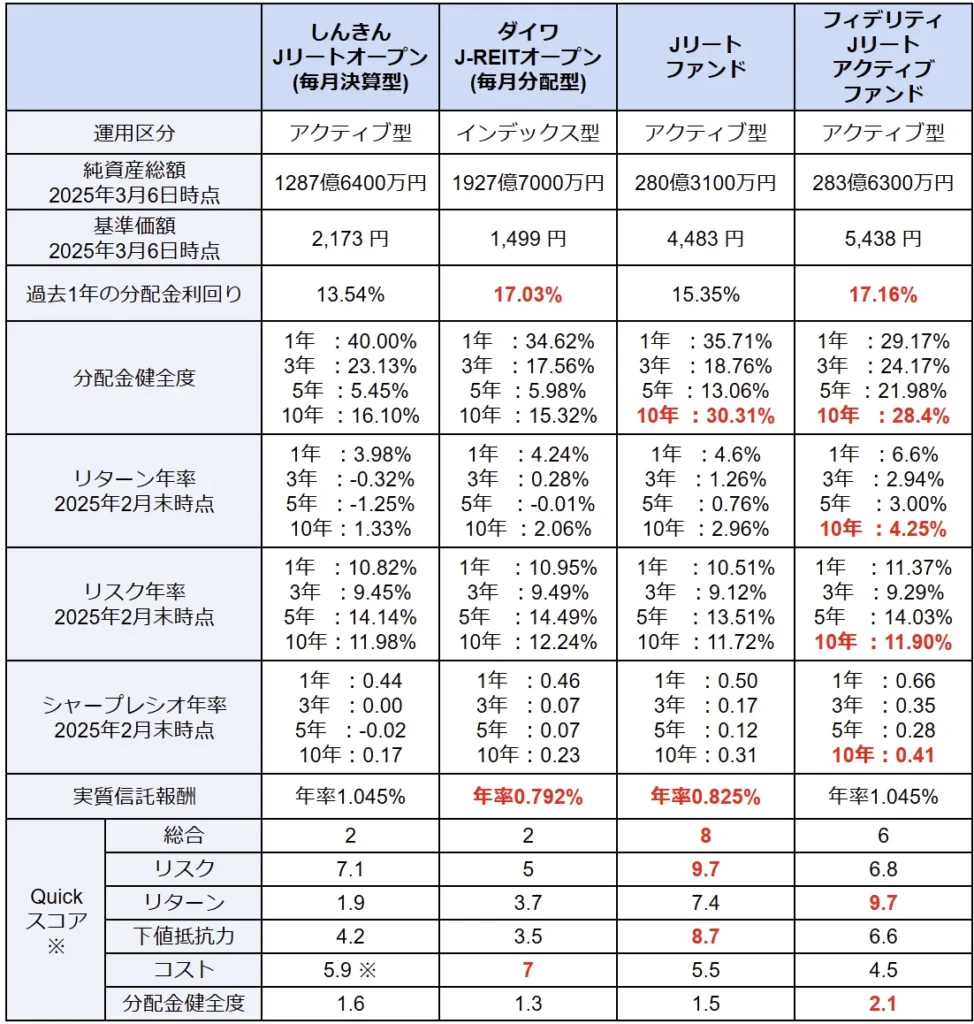
投資商品の実力を測るには、類似の投資対象や業界平均との客観的な比較が欠かせません。ここでは、しんきんアセットマネジメント投信が運用する「しんきんJリートオープン(毎月決算型)」の基本データとコスト構造、一般的なJ-REITインデックスファンドとの差異を整理しました。
| 項目 | しんきんJリートオープン詳細 | 一般的な基準・ネット専用投信相場 | 編集部の見解・評価 |
|---|---|---|---|
| 運用手法 | アクティブ運用(東証REIT指数を上回る成果を目指す) | インデックス運用またはアクティブ運用 | 銘柄選定による市場平均以上のリターンが期待される一方、銘柄判断のブレが運用成績に直結する。 |
| 購入時手数料 | 上限 2.20%(税込・販売会社により異なる) | 0円(ノーロード)が主流 | 対面窓口の手数料としては標準的だが、購入時点で元本に対するマイナススタートとなる点に留意が必要。 |
| 信託報酬(年率) | 約 1.10%(税込) | 0.15%〜0.55%程度 | しんきんJリートオープン 信託報酬は対面型アクティブファンド相応だが、長期保有時の複利効果を押し下げる要因となる。 |
| 決算頻度 | 毎月決算型(年12回) | 年1回、年2回、隔月、毎月など多様 | 年金受給世代などのキャッシュフロー補完には適するが、資産形成層の再投資効率は劣る。 |
| 直近の純資産残高 | 安定的な規模を維持(数十億〜数百億円規模) | 30億円以上が存続の目安 | しんきんJリート 繰上償還 リスクは極めて低いが、資金流出入の長期推移は継続注視が必須。 |
データが示す通り、しんきんJリート 利回りの表面的な水準だけで判断するのではなく、毎年確実に発生する年率約1.10%の信託報酬や購入時手数料を差し引いた後の実質利回りを見極める姿勢が欠かせません。
【実態検証】投資家の評判・口コミと現場目線で見えたリアルな評価
金融商品の真価は、カタログ上の数値だけでなく実際の保有者の体験談にも表れます。ネット証券の掲示板、投資系SNS、ファイナンシャルプランナーへの相談事例などから収集したしんきんJ-REIT 評判 口コミを精査すると、評価が大きく二極化している実態が浮かび上がってきます。
好意的な意見を寄せる層の多くは、退職金運用を行うシニア世代や地元信用金庫との関係性を大切にする顧客層です。「担当者が親身に手続きをサポートしてくれた」「毎月決まった時期に口座へ分配金が振り込まれるため生活費の足しとして実感しやすい」といった、人的サービスやキャッシュフローの可視化に対する満足度が目立ちます。普段PCやスマートフォンの操作に不慣れな層にとって、信用金庫 投資信託 おすすめ商品として窓口で直接説明を受けられる安心感は金銭的コスト以上の価値を持っています。
一方で、資産形成期の20〜40代や投資経験者からは厳しい指摘が目立ちます。「しんきんJリート 運用実績 チャートを長期で見ると基準価額がじわじわ下がっており、受け取った分配金を足しても資産がほとんど増えていなかった」「ネット証券で買える東証REIT ETFなら信託報酬が0.2%以下で済むため、手数料差が重すぎる」といった声が上がっています。目的と商品の特性が合致していない場合、不満につながりやすい構造が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解|毎月分配型の罠と繰上償還リスク
投資信託を巡るネット上の言説には、過度な悲観論や誤解も散見されます。正しい投資判断のために、知っておくべき2つの盲点を解説します。
第一の論点は、Jリート 毎月分配型 メリット デメリットの本質です。ネット上では「毎月分配型=悪質な投資商品」と極端に断じる意見も少なくありません。しかし、毎月分配型自体が不正なわけではなく、自身の元本を取り崩してでも定期的な現金を必要とするリタイア世代にとっては合理的な資金回収手段になり得ます。問題なのは、成長段階にある現役世代が「複利効果で資産を増やす」目的で保有してしまうミスマッチです。複利効果を最大化したい場合は、分配金を払い出さずにファンド内で全額再投資するタイプを選ぶのが鉄則です。
第二の論点は、純資産総額の減少による強制終了、すなわちしんきんJリート 繰上償還 リスクに関する誤解です。一部で「信託期間満了や償還で大損するのではないか」と懸念する声がありますが、信金ネットワークを通じて一定の安定保有層が存在するため、直ちに繰上償還基準(一般的に純資産10〜30億円未満など)に抵触する切迫した状況ではありません。ただし、将来的に解約が解約を呼び純資産が急激に縮小した場合には、運用方針の変更や繰上償還のリスクがゼロではない点には留意すべきです。
【2026年最新】不動産市場と金利動向から読む「今後の見通し」
投資判断を下す上で最も重要な要素が、マクロ経済環境と不動産投資信託 J-REIT 市場動向です。しんきんJリート 今後の見通し 2026年を占う上での最大のテーマは、国内外の「金利環境の変化」と「用途別不動産の二極化」です。
J-REITは銀行借入などを活用して不動産を取得・運用するため、金利の上昇は直接的な借入金利息の増加(収益圧迫要因)となります。また、無リスク資産である国債の利回りが上昇すると、リスク資産であるJ-REITに求められる利回り水準(イールドスプレッド)も切り上がるため、短期的には価格調整圧力を受けやすい地合いが続きます。
一方で、インフレ環境下における不動産賃料の上昇や物件価格の引き上げはJ-REITにとって強力な追い風です。用途別に見ると、企業のオフィス回帰や都心再開発の恩恵を受けるオフィスビル、訪日外国人需要が堅調なホテル、需要が安定している物流施設や賃貸住宅など、保有物件の質によって銘柄間の業績格差が明確になっています。アクティブファンドであるしんきんJリートが、こうした市場の選別色を的確に捉え、優良銘柄を組み入れる銘柄選定力を発揮できるかが今後のトータルリターンを大きく左右します。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
金融商品に絶対的な正解はなく、投資家自身の年齢、保有資産、投資目的、金融リテラシーに応じた適合性がすべてです。しんきんJリートの特性を踏まえた選択基準を提示します。
本ファンドの活用が適している人
- 年金生活に入っており、毎月の生活費や小遣いとしてインカムゲインを確実に口座へ入金させたい人
- ネット証券の操作に不安があり、地元の信用金庫窓口で対面相談を受けながら安心感を持って取引したい人
- まとまった資産の一部を日本国内の現物不動産に間接分散投資し、インフレヘッジを図りたい人
購入を慎重に再考すべき人
- 20代〜50代前半の資産形成層で、NISAなどを活用して長期の複利効果による資産最大化を目指している人
- 信託報酬や購入時手数料などのコストを極限まで抑えたい合理性重視の投資家
- 元本割れリスクを一切許容できず、定期預金のような元本保証を求めている人
【しんきん j リート】に関するよくある質問(FAQ)
Q1:しんきんJリートの分配金は非課税になりますか?
A1:通常口座(特定口座・一般口座)の場合、普通分配金には約20.315%の税金がかかります。ただし、元本を取り崩して支払われる「元本払戻金(特別分配金)」は非課税扱いとなります。また、NISA成長投資枠などの対象となっていれば、普通分配金も非課税で受け取ることが可能です(枠の利用可否は取扱金融機関にご確認ください)。
Q2:基準価額が下がっている時は売却したほうが良いですか?
A2:相場全体の下落による一時的なものか、ファンド固有の構造的要因(継続的な過剰分配による純資産毀損など)かを見極める必要があります。金利動向や不動産市況の回復が見込める場合は保有継続も一案ですが、毎月の分配金を含めたトータルリターンで目標を大きく下回っている場合は、ポートフォリオの見直しを検討する契機となります。
Q3:信用金庫以外の証券会社や銀行でも購入できますか?
A3:しんきんJリートオープンは主に全国の信用金庫を中心に販売されていますが、一部の提携金融機関でも取り扱われています。ただし、ネット証券等ではより信託報酬の低い他社製J-REITインデックスファンドやETFが主流であるため、窓口での対面サポートを必要としない場合は他社商品のスペックも併せて比較検討することをおすすめします。
まとめ:リスクを正しく把握し後悔のない資産形成を進めるために
しんきんJリートは、信用金庫という地域に根ざした金融インフラを通じて、手軽にプロ厳選の不動産ポートフォリオへ投資できる利便性の高い商品です。毎月分配金という目に見える成果は、生活にゆとりをもたらす心理的メリットを持っています。
しかし、投資である以上、金利変動リスクや元本割れリスク、そして手数料コストの重みから目を背けることはできません。目先の分配金の多さだけに惑わされず、「トータルリターンで資産が増えているか」「自分のライフプランに合致した商品か」を冷静に点検することが、後悔のない資産形成を実現するための最も確実なステップとなります。 (出典: しんきん j リート(Yahoo!ニュース))