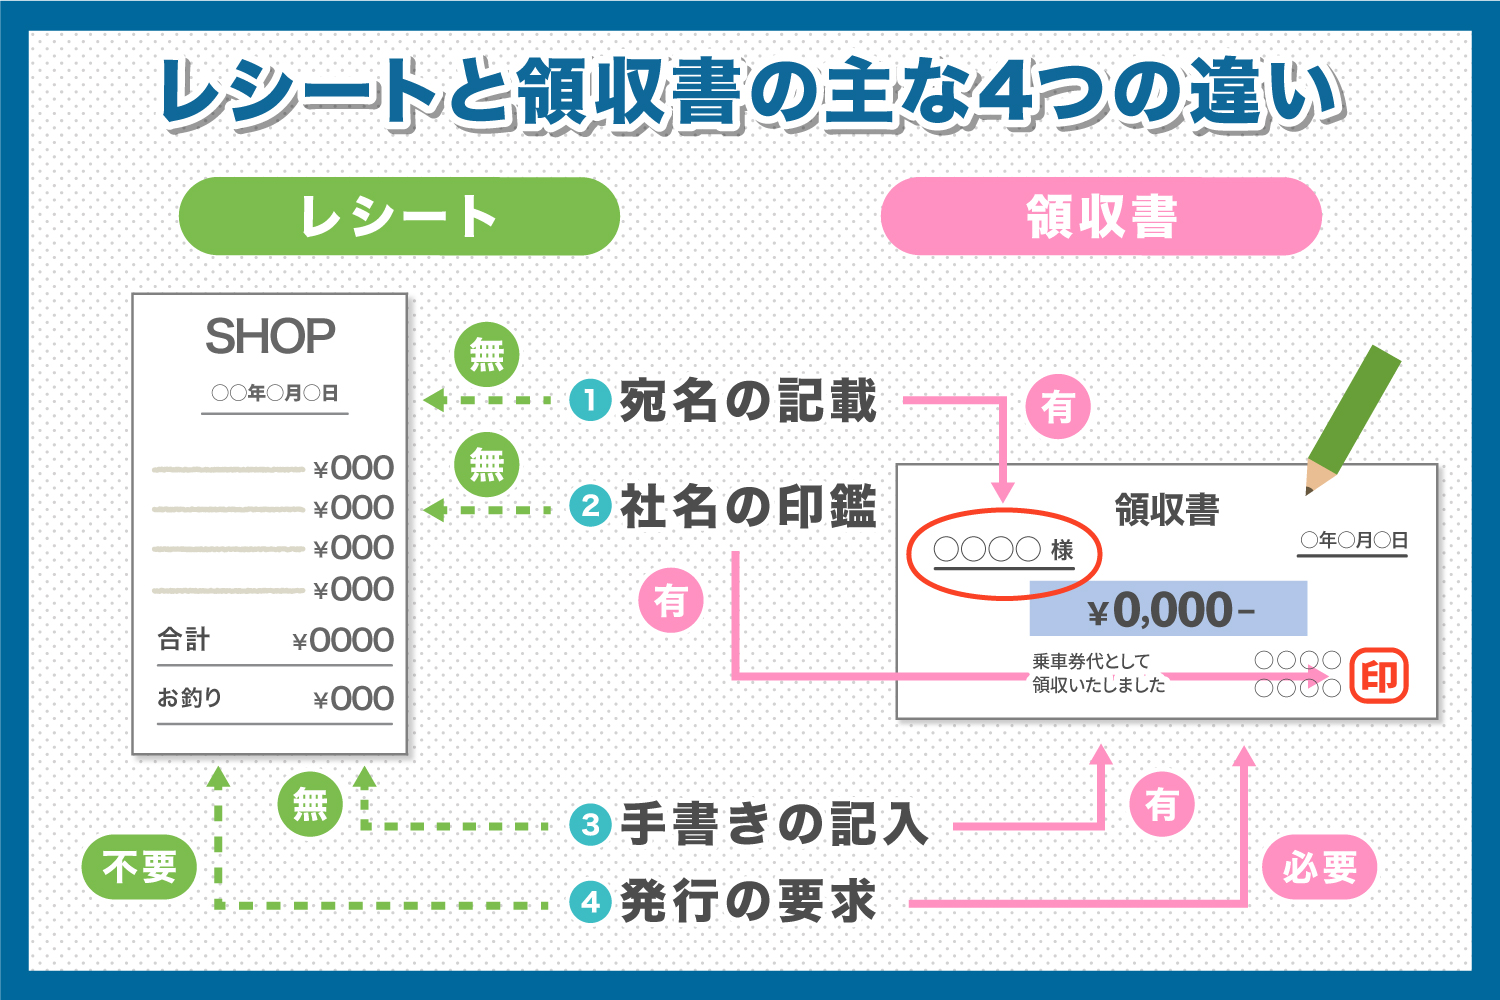
日々の買い物や接待の席で、「領収書をください」と頼むべきか、それとも「レシートのままでよいのか」と迷う場面は少なくありません。長年、日本のビジネス現場では「手書きの宛名入り領収書こそが正式な証憑(しょうひょう)である」という認識が根強く信じ込まれてきました。しかし、実務や税法上の観点に立つと、その常識は必ずしも正しくありません。
実際のところ、日々の経費精算や国税局による税務調査の現場では、手書きの領収書よりも詳細な購買明細が印字されたレシートの方が高い証拠能力を持つケースが多々あります。インボイス制度の定着や電子帳簿保存法の抜本的な改定を経た現在、レシートと領収書の法的な位置づけや取り扱いルールを正しく把握することは、ビジネスパーソンや個人事業主にとって必須のリテラシーです。本稿では、税法上の要件から現場の実態までを検証し、損をしないための判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書よりも「品目ごとの明細」が自動印字されたレシートの方が、税務調査において高い証拠力を発揮する。
- 要点2:インボイス制度において、小売業・飲食店・タクシー等は宛名なしの「適格簡易請求書(レシート)」で仕入税額控除が認められる。
- 要点3:電子帳簿保存法に基づく保管期間(原則7年/法人は最長10年)を守り、二重計上や紛失時の代替手段を正しく把握することがリスク回避の鍵となる。
【徹底比較】レシートと領収書の法的な違いと記載項目の要件
法律上、「レシート」と「領収書」の間に明確な優劣や厳密な境界線は定義されていません。どちらも金銭の授受があった事実を証明する「受取証書(民法第486条)」に該当します。大きな違いが生じるのは、記載されている情報量の多さと改ざん耐性です。
レシートはPOSレジなどの電子機器によって「日付」「支払先(発行者)」「具体的な購入商品名」「単価および合計金額」「適用税率」が自動的に記録されます。一方で従来の手書き領収書は、発行者が金額や但し書きを手作業で記入するため、記載漏れや主観が入り込む余地が残ります。税法上、証憑として認められるための要件を比較すると、以下の実態が浮き彫りになります。
| 項目 | 一般的なレシート | 手書きの領収書 | 税務・法的な評価 |
|---|---|---|---|
| 宛名(受取人名) | 通常は記載なし(省略) | 会社名や個人名を指定して記入 | 特定業種では宛名なしレシートで法的に有効 |
| 購入内容(明細) | 個別の商品名・サービス内容が網羅 | 「お品代」「ご飲食代」等と要約されがち | レシートの方が事業関連性を証明しやすい |
| 改ざん・不正耐性 | POSデータ連動のため後からの改ざんは困難 | 金額や日付の加筆・偽造リスクが存在 | 税務調査官からの客観的信頼度はレシートが高い |
| 発行元の情報 | 店舗名、住所、電話番号、登録番号が明記 | ゴム印や手書き(印鑑漏れが起きることも) | インボイス登録番号の確認はどちらも必須 |
なぜ税務調査では「レシートの方が有利」とされるのか?
税務調査において税務署の調査官が最も注視するのは、「その支出が真に事業に関係しているかどうか」という点です。ここで問題になるのが、従来型の領収書における但し書きの「品代」リスクです。
文房具や事務用品を購入したのか、それとも個人的な嗜好品や家庭用ゲーム機を購入したのか、手書きで「お品代」と書かれた領収書からは一切判別できません。調査官から「具体的に何を購入したのか」と問われた際、明細が分からない領収書は経費性を疑われ、否認(経費として認められない)の対象になりやすい構造を抱えています。
対照的に、購入品名が一行ずつ明記されたレシートであれば、事業用消耗品である事実が一目瞭然です。国税OBや税理士の現場指導でも「確定申告や税務調査においては、レシートと領収書のどちらかを選ぶならレシートを保管しておく方が圧倒的に安全」と指南されるのは、この客観的な情報量に理由があります。
インボイス制度下におけるレシートの有効性と必須要件
適格請求書等保存方式(インボイス制度)の導入以降、消費税の仕入税額控除を受けるための証憑ルールは厳格化されました。しかし、すべての取引で「宛名入りの厳格な適格請求書」を要求されるわけではありません。
不特定多数の顧客に対して商品・サービスを提供する特定の業種については、宛名のないレシートであっても「適格簡易請求書(簡易インボイス)」として税法上の効力を持ちます。対象となる主な業種は以下の通りです。
- 小売業(スーパー、コンビニ、書店など)
- 飲食業(レストラン、カフェ、居酒屋など)
- 写真業、旅行業、タクシー事業
- 駐車場業(コインパーキング等)
これらの業種から発行されるレシートに、①発行事業者の氏名または名称およびインボイス登録番号(T+13桁)、②取引年月日、③取引内容、④税率ごとに区分して合計した対価の額、⑤税率ごとに区分した消費税額等(または適用税率)の5要件が印字されていれば、会社名が書かれていなくても仕入税額控除の対象として問題なく経費処理が完了します。
【実態検証】経理現場で多発するトラブルと盲点
理論上のルールが整備されていても、日々の経費精算の現場では人間の誤解や慣習に起因するトラブルが頻発しています。特に注意すべき典型的な3つのケースを検証します。
1. 「レシートと領収書の両方をもらう」行為の二重計上リスク
「明細確認用にレシートを受け取り、経費精算用に手書き領収書も切ってもらう」という行動をとる人がいますが、これは二重計上の不正リスクを引き起こす極めて危険な行為です。店舗側にとっても売上の二重計上を招くため、大手チェーン店等では原則として両方の二重発行を固く断るオペレーションが徹底されています。万が一、社内で両方の証憑が回覧されて重複計上された場合、税務調査で仮装・隠蔽とみなされ重加算税の対象となる恐れすらあります。
2. クレジットカードの「売上票(利用明細)」は領収書の代わりになるか
店頭でカード決済をした際に渡される「カード会社控え(売上票)」は、あくまで決済代行の伝票であり、商品の販売元が発行した領収書ではありません。品名や消費税額の記載要件を満たしていないことが多いため、クレジットカードの売上票単体では領収書の代わりとして経費計上できないのが原則です。必ず店舗のPOSレジから出力される購入明細レシートをセットで受領・保管しなければなりません。
3. 領収書やレシートを紛失・再発行不可のときの対処法
店舗側には原則として領収書の再発行義務はなく、紛失時の再発行を断られるケースが大半です。もし紛失してしまった場合は、放置せず「出金伝票」を作成し、取引先、日時、金額、具体的な商品内容、紛失理由を記録します。さらに、銀行の振込明細書、クレジットカードの利用代金明細、ECサイトの注文完了メールや納品書などを補助証拠として添付することで、正当な支出であることを客観的に補強できます。
電子帳簿保存法が定めるレシートの保管期間とデジタル化
受領したレシートや領収書は、確定申告や決算が終わった後も法律で定められた年数にわたって適切に保管する義務があります。
保管期間の原則:個人事業主は原則7年間(白色申告の一定項目は5年)、法人は原則7年間(繰越欠損金がある事業年度は最長10年間)の保存が義務付けられています。
また、感熱紙タイプのレシートは経年劣化や日光・熱によって印字が消えるリスクがあります。改正電子帳簿保存法の「スキャナ保存要件」に準拠し、スマートフォンのカメラ等で撮影した画像データをタイムスタンプ等とともにクラウド保存することで、紙の原本を破棄して業務の効率化を図る企業が標準的な選択肢となっています。
【プロの結論】領収書をもらうべき場面とレシートで済ませる判断基準
「結局、現場ではどちらを選ぶべきか」という問いに対する結論は明快です。事業実態を透明に保ち、社内監査や税務調査での説明責任をスムーズに果たすための判断基準を整理します。
- レシートで済ませるべきケース(推奨):日々の事務用品購入、飲食代、スーパーでの資材調達、タクシー利用など。品目明細が自動出力されるため、最も証拠力が高く、手書きを待つ時間のロスも防げます。
- 手書きの領収書を求めるべきケース:高額な設備投資や冠婚葬祭の慶弔費、あるいは社内規程で「〇万円以上の決済は会社名宛ての領収書必須」と厳格に定められている社内手続きに沿う場合。この場合でも、レシートタイプの明細票が別途出るなら一緒に保管するのが鉄則です。
「宛名が入った手書きの紙」という形式的な安心感に依存するのではなく、「誰が・いつ・何を・いくらで買ったのかという客観的な事実」を残すことこそが、最も堅牢な税務防衛につながります。
【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:確定申告ではレシートと領収書のどちらを使うべきですか?
A1:どちらを用いても税務上の申告は可能です。ただし、購入した品目や内容が詳細に印字されているレシートの方が、税務署からの事業関連性の確認に対して明確に説明できるため、実務上はレシートの保管が推奨されます。
Q2:宛名のないレシートでも会社の経費精算に通りますか?
A2:税法上、小売店や飲食店などの適格簡易請求書の対象業種であれば、宛名のないレシートでも経費処理および消費税の仕入税額控除が認められています。ただし、社内規程によって「宛名必須」と定めている企業もあるため、事前に自社の経理ルールを確認してください。
Q3:感熱紙のレシートの文字が消えてしまった場合はどうすればいいですか?
A3:文字が読めなくなると証拠能力を失う恐れがあります。受領後速やかにスキャナやスマートフォンで撮影して電子帳簿保存法の要件に沿って保存するか、コピーを取って原本と一緒にファイリングしておくことが有効な対策です。
まとめ:正しい知識で経費精算と税務リスクをゼロにする
「レシートよりも手書き領収書の方が格式が高く確実である」という考え方は、現代の税務現場においてはもはや過去の遺物といえます。自動出力される詳細な明細データこそが、支出の正当性を証明する最大の武器となります。
インボイス制度の登録番号の有無や記載要件を正しく見極め、不要な二重発行を避けてデジタル保存を推進することが、経理業務の効率化と税務コンプライアンスの双方を高める最短ルートです。日々の小さな支出から管理の質を見直し、隙のない会計処理を実践してください。 (出典: レシート 領収 書 違い(Yahoo!ニュース))