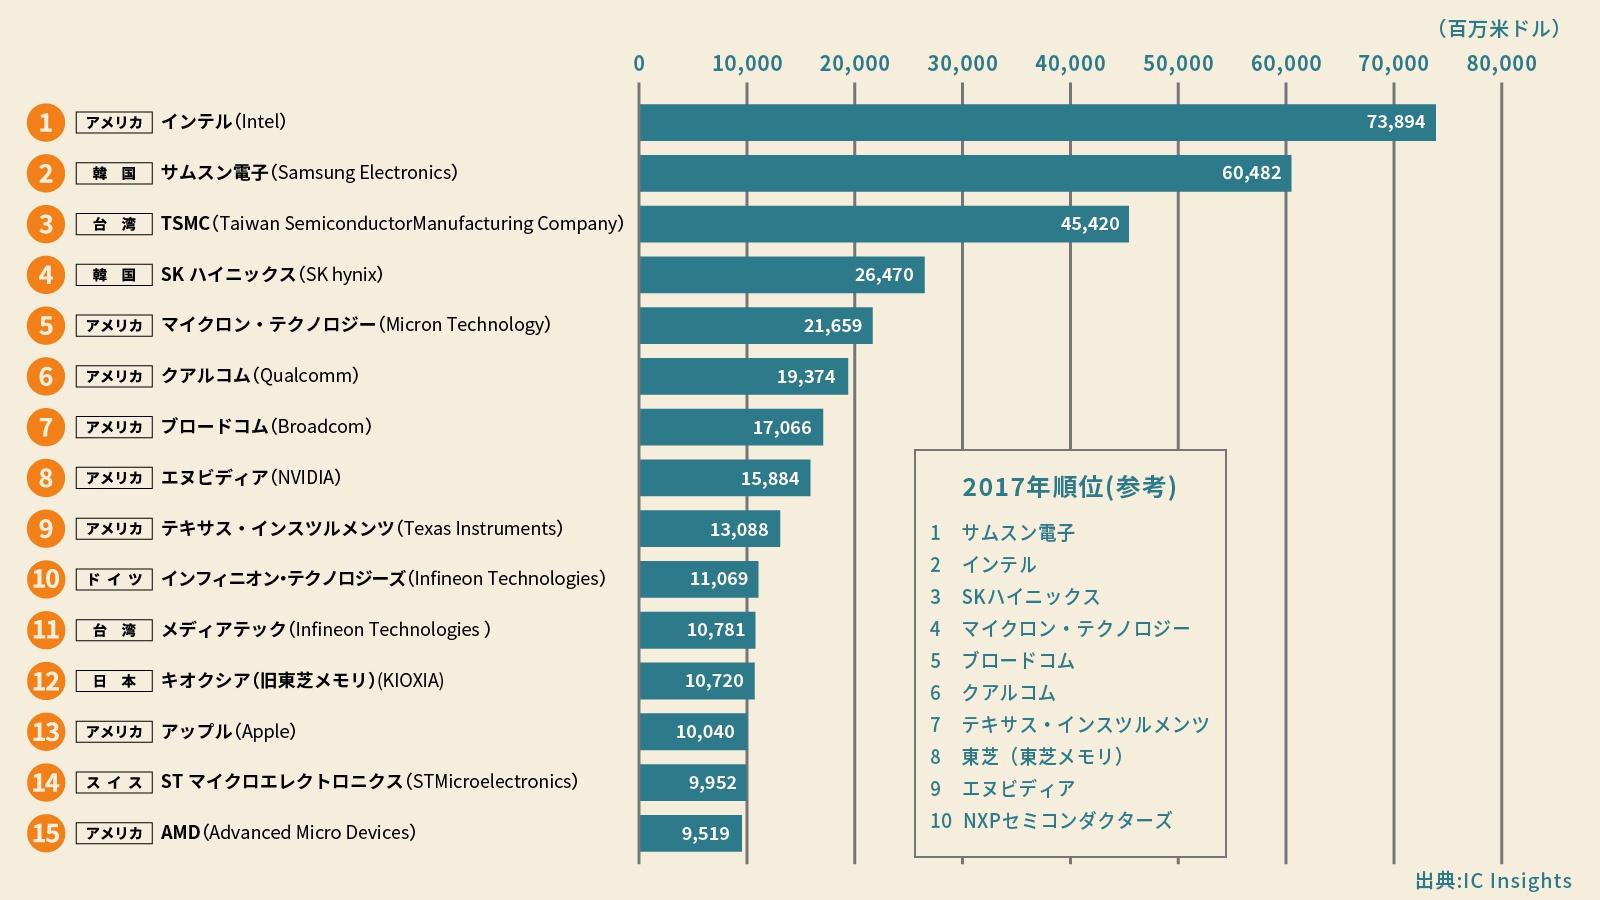
生成AIの爆発的普及を契機とした半導体バブルは、一時的なブームを通り越し、国家の命運を分ける地政学的インフラとしての位置づけを決定づけました。2026年を迎えた現在、かつての絶対王者インテルの再編、エヌビディア(NVIDIA)とTSMCの寡占構造、そして北海道・千歳で2ナノメートル量産へと挑む「ラピダス」の胎動など、業界の勢力図は過去にないスピードで塗り替えられています。
投資家のみならず、就職・転職を検討するビジネスパーソンにとっても、半導体業界のリアルな力関係や待遇の変化を把握することは必須の教養となりました。世界と日本の最新売上・時価総額ランキングから、平均年収、ファブレスとファウンドリの構造的格差、製造装置各社の強みまで、現場の最新ファクトをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 世界市場の構図:AI半導体需要の持続でNVIDIAが時価総額首位を快走し、製造受託のTSMCが圧倒的利益率を維持。
- 日本の立ち位置:パワー半導体やCMOSイメージセンサーでの強みに加え、東京エレクトロンなど製造装置勢が世界シェアを牽引。
- 次世代の焦点:国策プロジェクト「ラピダス」の試作ライン稼働と、平均年収1,000万円超が続出する採用競争の激化。
【2026年最新】世界半導体企業の売上高&時価総額ランキング
世界の半導体市場は、AIアクセラレータ需要の牽引によって過去最高水準の市場規模を更新し続けています。売上高および時価総額の双方で上位を占めるメガテック企業群の最新勢力図を整理しました。
| 順位 | 企業名(国籍) | 主要事業モデル | 2026年注力領域・強み |
|---|---|---|---|
| 1 | NVIDIA(米) | ファブレス設計 | GPU・次世代アーキテクチャ・CUDAエコシステム独占 |
| 2 | TSMC(台湾) | 専業ファウンドリ | 2nm量産体制・先進パッケージング(CoWoS) |
| 3 | Samsung Electronics(韓国) | IDM(垂直統合) | 次世代HBM(高帯域幅メモリ)・ファウンドリ挽回 |
| 4 | Broadcom(米) | ファブレス設計 | カスタムAI ASIC・ネットワーク半導体 |
| 5 | Intel(米) | IDM(分離推進中) | 先端プロセス「18A」の外部顧客獲得と再建 |
| 6 | SK Hynix(韓国) | メモリ専業 | NVIDIA向けHBM供給における主導権維持 |
| 7 | Qualcomm(米) | ファブレス設計 | オンデバイスAI・車載SoC・PC向けCPU |
特筆すべきは、TSMCとNVIDIAの業績比較に見る共生関係の強さです。NVIDIAが設計する最先端チップの製造を一手に引き受けるTSMCは、営業利益率40%超という製造業離れした数値を叩き出しています。自社工場を持たないファブレス企業と、製造に特化したファウンドリ企業がタッグを組むことで、巨額投資を要する垂直統合型(IDM)モデルを圧倒する構図が完全に定着しました。
ファブレスとファウンドリの違いとは?業界構造が激変した背景
半導体ビジネスの力学を読み解く上で欠かせないのが、製造を持たない「ファブレス(Fabless)」と、製造に特化する「ファウンドリ(Foundry)」の分業モデルです。
かつては設計から製造までを1社で完結させる垂直統合型(IDM: Integrated Device Manufacturer)が王道でした。しかし、最先端露光装置の価格高騰やナノ単位の微細化に伴い、1つの先端工場(Fab)を建設するだけで数兆円規模の投資が必要となりました。これにより、リスクの高い製造ラインを切り離して設計・アルゴリズムにリソースを集中するファブレス(NVIDIA、Qualcomm、AMD、Apple)と、巨額投資を集約して世界中のチップを大量生産する専業ファウンドリ(TSMC)への二極化が急速に進んだ背景があります。
国内半導体メーカーの勢力図と売上ランキング詳細
日本国内の半導体メーカーは、かつてのDRAMのような汎用メモリ市場からは撤退したものの、高い参入障壁を持つ「特定領域のスペシャリスト」として強固な地位を築いています。
| 企業名 | 主軸事業・製品分野 | 国内シェア・強み |
|---|---|---|
| ソニーセミコンダクタソリューションズ | CMOSイメージセンサー | 世界シェア首位。スマホカメラ・車載センシングで圧倒的 |
| キオクシア(Kioxia) | NAND型フラッシュメモリ | データセンター向け高積層NANDの増産体制 |
| ルネサス エレクトロニクス | 車載マイコン・アナログ半導体 | 自動車ECU向け世界トップクラス。積極的な海外M&A |
| ローム(ROHM) | SiC(炭化ケイ素)パワー半導体 | EV・省エネ産業向け次世代パワーモジュールに注力 |
| 三菱電機 | パワー半導体モジュール | 鉄道・電力インフラ・産業機器向けで高い信頼性 |
これら国内勢は、自動車の電動化(EV・SDV)や産業用ロボット、スマートフォンの高度化において不可欠なキーパーツを供給しており、高収益体質への転換を着実に成功させています。
世界シェアを握る「半導体製造装置・素材メーカー」の圧倒的存在感
日本が世界に誇る最大の武器は、半導体を「作るための装置」と「原材料(マテリアル)」の分野です。チップそのものの微細化競争が進むほど、日本の製造装置・素材がなければ世界の生産ラインは完全にストップします。
製造装置分野では、塗布現像装置(コータ・デベロッパ)で世界シェア約9割を握る東京エレクトロン(TEL)をはじめ、チップの切断・研削でシェア圧倒のディスコ、テスター(検査装置)で世界首位を争うアドバンテスト、洗浄装置のSCREENホールディングスが名を連ねます。オランダのASML(EUV露光装置独占)と並び、これらの日本企業は世界のファウンドリにとって代替不可能なパートナーです。
素材分野においても、信越化学工業やSUMCOがシリコンウエハで世界シェアの過半を占め、JSR(現JIC傘下)や東京応化工業がフォトレジストで圧倒的な優位性を維持しています。
【現場進捗】国策会社「ラピダス」の現在地と2nm量産への挑戦
日本の半導体復権を懸けた国家プロジェクト「ラピダス(Rapidus)」は、北海道千歳市の製造拠点「IIM-1」において、最先端2nm(ナノメートル)プロセスの試作ラインを本格稼働させています。
米IBMとの共同開発やベルギーの先端研究機関imecとの連携を通じて、2027年の量産開始に向けたマイルストーンを予定通り消化。これまでのファウンドリビジネスとは一線を画す「設計から製造・パッケージングまでの期間を劇的に短縮するビジネスモデル(RUMS: Rapid and Unified Manufacturing Service)」を提示し、AIアクセラレータやハイパフォーマンスコンピューティング(HPC)向けカスタムチップの受注獲得に向けた顧客開拓が進められています。
巨額の追加資金調達や歩留まりの安定化といったハードルは残るものの、国内外の関連サプライヤーが千歳周辺に集結しており、日本発の先端半導体エコシステムが形成されつつあります。
半導体業界の平均年収ランキング|東京エレクトロンの就職難易度と評判
業績の拡大と技術者不足を背景に、半導体業界の待遇水準は国内トップクラスへ跳ね上がっています。
| 企業名 | 平均年収目安(2026年) | 採用動向・就職難易度・評判 |
|---|---|---|
| ディスコ | 1,400万〜1,600万円 | 業績連動賞与が極めて高く、独自の社内通貨制度などユニークな企業文化。最難関レベル |
| 東京エレクトロン | 1,300万〜1,500万円 | 初任給の引き上げや手厚い福利厚生で理系最高峰の人気。就職難易度は最上位 |
| アドバンテスト | 1,100万〜1,300万円 | AIテスター需要好調で高年収を維持。グローバル案件が多く海外志向の技術者に人気 |
| レーザーテック | 1,300万〜1,500万円 | EUV用マスク検査装置の独占力。少数精鋭で採用倍率は極めて高い |
| ソニーグループ(半導体部門) | 1,000万〜1,150万円 | 熊本第2工場本格稼働など投資継続。安定性と先進性を兼ね備え就活生の人気絶大 |
なかでも東京エレクトロンは、若手からの実力評価制度とグローバル水準の報酬体系を整えており、旧帝大や有力理系大学のトップ層が集結しています。激しい技術革新についていくタフさが求められる一方、世界最前線のエンジニアリングに携われるキャリア価値は極めて高く評価されています。
【半導体 企業 ランキング】に関するよくある質問(FAQ)
Q1:なぜ日本の半導体企業はかつて世界シェアを失ったのですか?
A1:1980年代には世界シェアの約50%を誇った日本勢ですが、日米半導体協定による規制、汎用PC時代における過剰品質・高コスト体質、そして「設計と製造の水平分業化」への対応遅れが主な要因です。しかし現在では、素材・製造装置や特定デバイス(CMOS、パワー半導体)において不可欠なポジションを再確立しています。
Q2:半導体株へ投資する際、どの指標や銘柄群を見るべきですか?
A2:AI向けGPU需要を直接受けるファブレス(NVIDIA等)の成長率に加え、設備投資サイクルに左右される製造装置メーカー(東京エレクトロン、ディスコ、ASML等)の受注残高やB/Bレシオ(受注出荷比率)を注視するのが定石です。
Q3:文系出身者でも半導体業界への就職・転職は可能ですか?
A3:十分に可能です。先端技術を扱う業界ですが、グローバル営業、サプライチェーン管理(SCM)、知財法務、人事労務など文系職種の需要は旺盛です。特に海外顧客やサプライヤーとの交渉を担う国際的な営業・調達ポジションでは高い語学力と折衝力を持つ人材が重宝されています。
まとめ:2026年以降の半導体市場を見据えた投資とキャリアの針路
2026年の半導体業界は、先端微細化をリードする海外の巨大ファブレス・ファウンドリと、その屋台骨を支える日本の製造装置・素材メーカーという明確な役割分担のもとで成長を続けています。
ラピダスの挑戦に象徴される次世代プロセス競争や、EV・電力インフラを支えるパワー半導体の需要拡大など、今後も巨大なビジネスチャンスが広がっています。市場の変動サイクルを冷静に見極めつつ、確固たるコア技術と収益構造を持つトップ企業を捉える視点が、ビジネス・投資・キャリア形成のすべてにおいて重要性を増しています。 (出典: 半導体 企業 ランキング(Yahoo!ニュース))