老後資金の柱や転職時の貴重な軍資金となる退職金。「自分の勤続年数や会社規模なら一体いくら受け取れるのか」「手取り額でいくら残るのか」と気になっている方も多いのではないでしょうか。物価高や雇用流動化が進む2026年現在、退職給付制度の見直しに踏み切る企業が相次ぎ、受け取り額の二極化が進んでいます。
退職金は学歴や企業規模だけでなく、自己都合か会社都合かといった退職理由によって数百万円単位の差が生じるケースも珍しくありません。本稿では、最新データに基づいた退職金の平均相場から、税金が引かれた後の手取りシミュレーション、知っておくべき税制の仕組みまで、損をしないための重要知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大企業の定年退職金平均は約2,000万〜2,500万円、中小企業は約1,000万〜1,200万円と企業規模で約2倍の開きがある。
- 要点2:自己都合退職は会社都合に比べて支給額が3割〜5割ほど減額される傾向が強く、勤続年数が短いほど減額幅が大きくなる。
- 要点3:手取り額を最大化するには「退職所得控除」の正確な計算と「退職所得申告書」の提出が必須となる。
【学歴・企業規模別】退職金の相場と2026年の最新支給実態
退職金制度を導入している企業は全体の約7割〜8割を推移していますが、その金額は「学歴」「企業規模」「業種」によって大きく異なります。まずは定年(勤続35年程度)まで勤め上げた場合の平均的な支給水準を把握しておきましょう。
厚生労働省の就労条件総合調査や中央労働委員会の最新統計をもとにした、定年退職時の相場目安は以下の通りです。
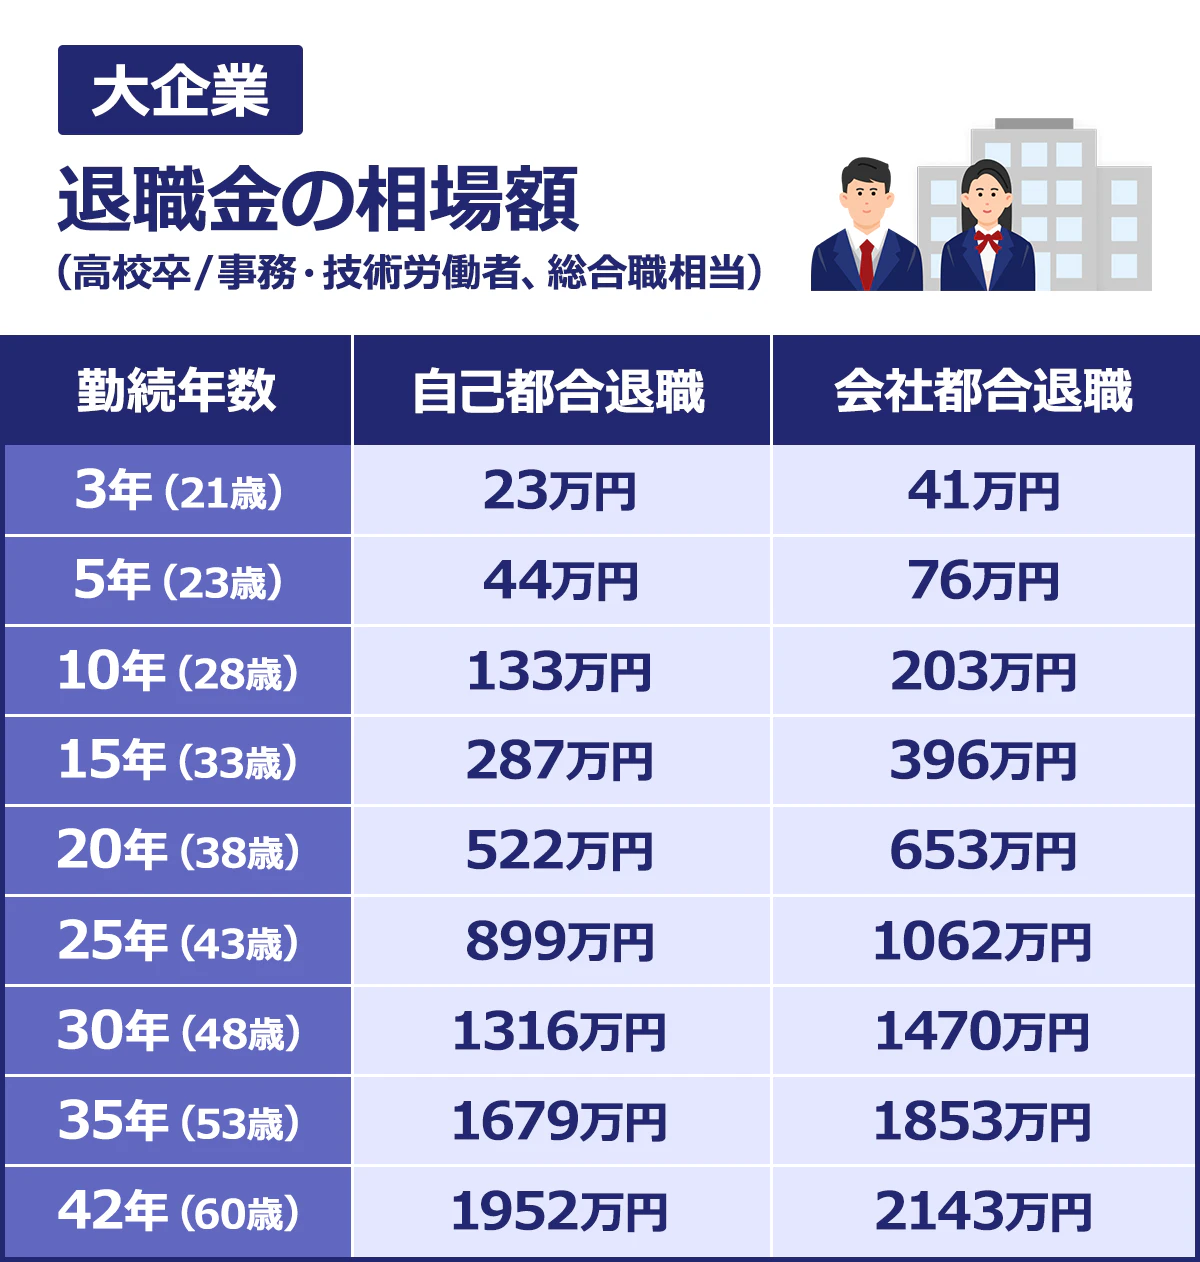
大企業定年退職金平均額は、大学卒で約2,200万円〜2,500万円、高校卒で約1,900万円〜2,100万円が相場です。一方、従業員300人未満の中小企業では、大卒退職金平均が約1,000万円〜1,200万円、高卒退職金平均が約800万円〜1,000万円となっています。中小企業退職金共済(中退共)などを活用して原資を積み立てている企業も多く、企業体力による格差が浮き彫りになっています。
また、安定した処遇として注目される国家公務員退職手当相場は、定年退職(勤続35年以上)の行政職(一)で約2,000万〜2,150万円前後を推移しています。公務員の手当も民間企業の動向に合わせて定期的に見直されており、かつてのような「民間を圧倒する高額支給」から民間上位企業並みの水準へと収斂しています。
勤続年数でこれだけ変わる!3年・10年・20年・35年の支給目安
退職金の算出は、基本的に「勤続年数」に連動する仕組みが主流です。特に若手・中堅層がキャリアアップのために転職を検討する際、年数ごとの支給目安を知っておくことは資金計画を立てる上で欠かせません。
一般企業(大卒・中堅〜大企業基準)における勤続年数別退職金の目安は次のようになります。
・勤続3年〜5年:約30万円〜100万円(退職金支給基準を満たしたばかりの段階で、基本給1〜2ヶ月分程度)
・勤続10年:約200万円〜350万円(中堅社員として戦力化した時期。自己都合の場合はここから一定割合が減額)
・勤続20年:約600万円〜1,000万円(管理職層に入り、支給カーブが急速に上昇)
・勤続30年以上(定年):約1,500万円〜2,400万円(満額支給の対象)
日本の従来の退職金規程は、勤続20年を超えると支給カーブの傾きが急激に上がる設計が多く採用されてきました。しかし近年は成果主義の導入や確定拠出年金(企業型DC)への移行に伴い、在籍年数だけでなく社内等級やポイント制に基づいた計算を行う企業が増加しています。
【自己都合 vs 会社都合】退職理由で生じる驚きの金額差
転職や早期退職を決断する際に最も注意すべきなのが「退職理由による減額ペナルティ」です。定年や倒産、リストラに伴う「会社都合退職」では会社都合退職金満額(支給率100%)が支払われるのが一般的ですが、個人の事情による転職や独立といった「自己都合退職」では、支給率が大幅にカットされます。
一般的な自己都合退職金相場の掛け率は以下の通りです。
・勤続3年〜5年未満:会社都合の約40%〜50%
・勤続10年前後:会社都合の約60%〜70%
・勤続20年以上:会社都合の約80%〜90%
例えば、本来の算出額が500万円であったとしても、勤続10年未満で自己都合退職した場合は手元に入る額が300万円前後にまで目減りします。ただし、近年は優秀な人材の獲得・流動化を支援する目的で、自己都合と会社都合の支給格差を撤廃または縮小する先進企業も現れ始めています。自社の就業規則や退職金規程を必ず事前に確認しておきましょう。
【手取り計算シミュレーション】退職所得控除の計算式と税金の仕組み
額面の退職金が確定しても、そのまま全額が口座に振り込まれるわけではありません。所得税および復興特別所得税、住民税が差し引かれます。ただし、退職金は長年の労苦に報いる性格を持つため、税制上「退職所得控除」という極めて手厚い優遇措置が用意されています。
課税対象となる金額(退職所得)は、次の退職所得控除計算式を用いて算出します。
・勤続年数20年以下の場合:40万円 × 勤続年数(最低80万円)
・勤続年数20年超の場合:800万円 + 70万円 ×(勤続年数 - 20年)
・課税退職所得金額の算出:(退職金支給額 - 退職所得控除額)× 1/2
控除を引いた残額をさらに「2分の1」にしてから税率を掛けるため、一般的な給与所得に比べて税負担は非常に軽く抑えられます。
【退職金税金シミュレーションの具体例】
勤続30年・大卒定年で退職金2,000万円を受け取る場合:
1. 退職所得控除額:800万円 + 70万円 ×(30年 - 20年)= 1,500万円
2. 課税対象額:(2,000万円 - 1,500万円)× 1/2 = 250万円
3. 所得税+住民税の合計:約35万円前後
4. 最終的な退職金手取り計算結果:2,000万円 - 約35万円 = 約1,965万円
このように、控除枠の範囲内であれば税金はごくわずかで済みます。ただし、勤務先に「退職所得の受給に関する申告書」を提出し忘れると、一律で20.42%が源泉徴収されてしまうため、退職時の書類手続きは確実に完了させてください。
退職金の振込時期はいつ?支給日までのタイムスケジュール
退職後の生活費や住宅ローンの繰り上げ返済を計画している人にとって、退職金振込時期いつになるのかは死活問題です。結論から言うと、退職金の振込日は「退職日の翌月〜3ヶ月以内」が最も一般的なスケジュールとなります。
振込時期に幅があるのは、会社ごとの締め日や退職所得の税額計算、さらには外部共済(中退共など)や信託銀行を通じた給付手続きに日数を要するためです。公務員の場合は退職月の翌月〜翌々月、中小企業で中退共を利用している場合は申請から振込まで約2ヶ月程度を要します。退職日当日に即金で支払われるケースは稀であるため、手元の生活防衛資金には十分な余裕を持たせておく必要があります。
【退職金はいくらもらえる?】に関するよくある質問(FAQ)
Q1:勤続3年未満で退職した場合、退職金は一切もらえないのでしょうか?
A1:就業規則の退職金規程によりますが、多くの企業では「勤続満3年以上」を受給資格として設定しています。そのため3年未満の自己都合退職では0円となるケースが主流です。ただし、ベンチャー企業等でポイント制を導入している場合や、会社都合退職の特約がある場合は少額支給される例もあります。
Q2:退職金から社会保険料(健康保険や厚生年金)は天引きされますか?
A2:退職金から社会保険料が引かれることはありません。控除されるのは「所得税(および復興特別所得税)」と「住民税」のみです。給与明細のように健康保険料や雇用保険料が引かれないため、額面からの目減り率は給料よりも大幅に低くなります。
Q3:退職所得控除の見直し論議があると聞きましたが、影響はありますか?
A3:政府内で「勤続20年超の控除枠(年70万円)が転職を躊躇させる要因になっている」との指摘があり、公平な税制への見直し議論が継続して進められています。今後の税制改正の動向によっては将来の控除額が変動する可能性があるため、最新の税制情報を定期的に確認することが推奨されます。
まとめ:正確な試算を行い納得のいくキャリア選択を
退職金の支給額は、学歴や企業規模、勤続年数だけでなく、退職時の理由や税控除の手続きによって大きく左右されます。特に2026年現在は退職給付制度の多様化が進んでおり、確定拠出年金(iDeCo・企業型DC)との組み合わせを含めた総合的なマネープランの構築が求められます。
まずは自社の就業規則や退職金規程を取り寄せ、現時点での見込み額と手取り額を具体的にシミュレーションしてみることが、後悔のない退職・転職への第一歩となります。 (出典: 退職 金 いくら(Yahoo!ニュース))