給与明細を見るたびに「独身のほうが税金や社会保険料で損をしているのでは」と感じる人が増えています。SNS上では「独身税」というワードが定期的にトレンド入りし、独身者への風当たりや手取り減少に対する不満が噴出しています。
法的に「独身税」という名目の税金は存在しないものの、2026年4月から徴収が本格化する「子ども・子育て支援金」をはじめ、各種控除の有無によって独身者の実質的な負担感は確実に増しています。独身者が背負う実際の負担額や既婚世帯との手取り格差、今すぐ実行できる自己防衛策まで、公的データをもとに実態を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身税」という法律上の税金はないが、2026年開始の「子ども・子育て支援金」により公的保険料へ上乗せされ、実質的な負担増が確定している。
- 要点2:配偶者控除や扶養控除が使えない独身者は、同所得の既婚世帯に比べて所得税・住民税が高く、年間で十数万〜数十万円の手取り格差が生じている。
- 要点3:ただ負担を受け入れるのではなく、iDeCoや新NISA、ふるさと納税など独身特有の可処分所得の自由度を活かした節税対策が必須となる。
【2026年最新】「独身税」の噂の真相とは?導入はいつからなのか
結論から言えば、日本において「独身税」という独立した税法が可決されたわけではありません。政府の公式文書にも独身者のみを標的にした課税項目は見当たりません。
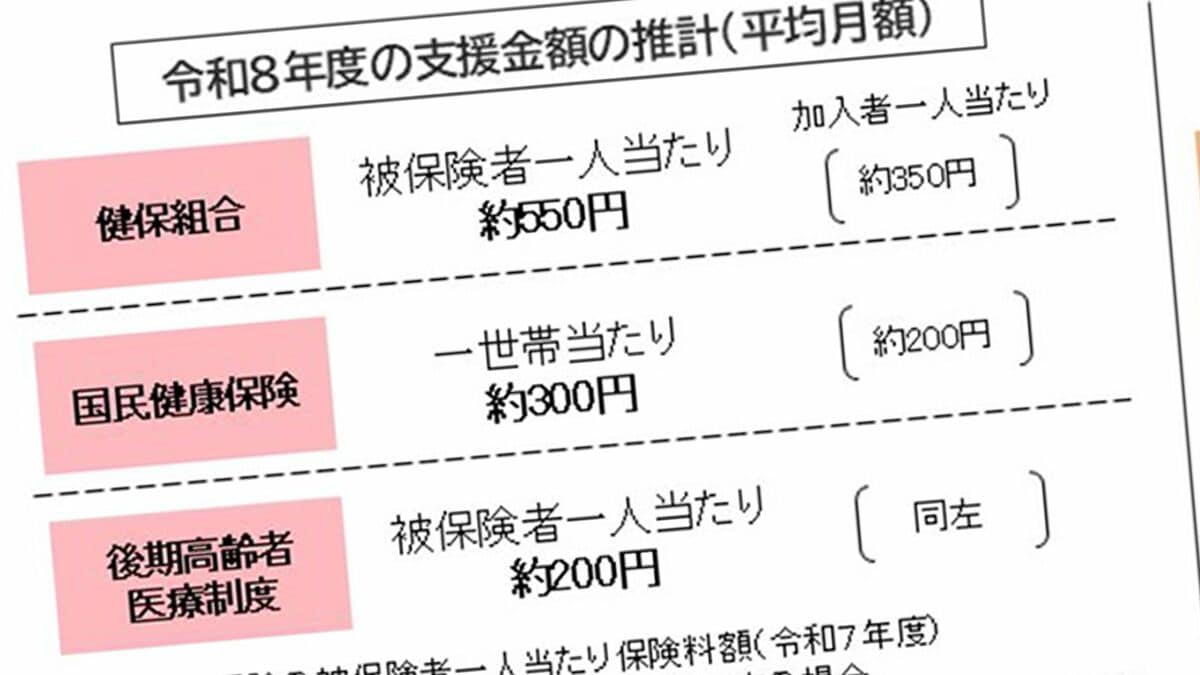
それにもかかわらず「独身税が導入された」と噂される最大の引き金が、2026年4月から段階的にスタートする「子ども・子育て支援金制度」です。少子化対策の財源として、医療保険(健康保険・共済組合・国民健康保険など)の保険料に上乗せして徴収される仕組みであり、子どもがいない単身者からも等しく徴収されます。
子育て世帯には児童手当の拡充や給与給付といった直接的な還元がある一方、独身者には目に見える還元がほぼありません。実質的に「子育て費用を独身者や子なし世帯が肩代わりする構造」となっているため、ネット上を中心に「実質的な独身税の導入」と強い批判を浴びています。
子ども・子育て支援金で独身の負担額は実質いくら増えるのか
気になる支援金の負担額は、加入している医療保険の種類や年収によって変動します。政府試算では加入者1人あたり「月平均450円程度」と公表されていますが、これは低所得者や高齢者を含めた全体の平均値に過ぎません。
実際にバリバリ働く現役世代の会社員(大企業健保や協会けんぽ加入者)の場合、年収に応じた負担額は以下の水準になると見込まれています。
・年収400万円:月額約650円〜800円(年間約8,000円〜9,600円)
・年収600万円:月額約1,000円〜1,200円(年間約12,000円〜14,400円)
・年収800万円:月額約1,350円〜1,650円(年間約16,000円〜20,000円)
さらに労使折半であるため、企業側が負担する同額分も含めれば、人件費全体から差し引かれる潜在的な負担は倍になります。「数十円〜数百円の微増」に見せかけつつも、毎月の給与から確実に天引きされる金額が積み重なり、独身現役世代の可処分所得を圧迫します。
独身の住民税や所得税が高い理由|配偶者控除が生む不公平感と手取り格差
支援金以前から「独身者は税金が高い」と実感する構造的な原因は、税制上の各種控除の格差にあります。日本の税制は標準的な家族世帯をモデルケースとして設計されてきた名残が色濃く残っています。
代表格が「配偶者控除」および「配偶者特別控除」です。専業主婦(夫)やパート勤務の配偶者がいる世帯主は、最大38万円の所得控除を受けられます。さらに子どもが16歳以上になれば「扶養控除(38万円〜63万円)」が加算され、課税所得が大幅に圧縮されます。
一方、独身者が利用できる基礎的な控除は「基礎控除(最大48万円)」と「社会保険料控除」程度に限られます。その結果、同じ年収500万円であっても、既婚・子どもあり世帯と単身世帯では、年間で15万〜25万円以上の手取り格差が生じるケースも珍しくありません。住民税も前年の課税所得をベースに一律10%(標準税率)で計算されるため、控除が少ない独身者ほどダイレクトに高い税額が請求されます。
「独身税」海外事例の教訓|ブルガリアが辿った出生率低下の歴史
過去の世界史を振り返ると、実際に「独身税」を国家単位で導入した事例が存在します。もっとも有名なのが旧共産圏時代のブルガリアです。
ブルガリア政府は1968年、急激な少子化に歯止めをかける目的で、21歳以上の独身男女を対象に収入の5%〜最高15%を課税する独身税を導入しました。しかし、結果はどうだったのでしょうか。
課税によって若年層の経済的困窮が加速し、結婚資金や生活基盤の確保がさらに困難になりました。その結果、結婚件数が増えるどころか出生率は2.18から1.2台へと急落。少子化がより一層深刻化し、政策は完全な失敗として1989年に撤廃されました。「税金でペナルティを科しても少子化は解決しない」という歴史的な教訓を残しています。
ネットの反応と批判の声|「独身いじめ」「結婚への罰則」と炎上する背景
近年の社会保険料引き上げや子育て支援金の創設に対し、ネット上では連日厳しい声が飛び交っています。SNSや大手ポータルサイトのコメント欄では、単なる愚痴を超えた切実な叫びが目立ちます。
「低賃金で結婚したくてもできないのに、独身だからと追加で搾取されるのは理不尽だ」
「子どもを持つ選択をした人を支える意義は理解できるが、子を持たない選択をした人や持てない人への配慮が欠けている」
「もはや実質的な『独身罰則金』ではないか」
物価高が家計を直撃するなか、賃金の伸びを上回るペースで社会保険料率が上がり続けていることが、独身現役層の不公平感と不満を極限まで高める要因となっています。
独身者が今すぐ実践できるおすすめ節税対策|手取り防衛マニュアル
国による控除格差や支援金の上乗せを指をくわえて見ているだけでは、手取りは減り続ける一方です。独身だからこそ機動的に使える強力な資産防衛・節税ルートを確実に押さえておく必要があります。
1. iDeCo(個人型確定拠出年金)の活用
掛金の全額が所得控除の対象になります。例えば年収500万円の会社員が月額2万3,000円(年27万6,000円)を積み立てた場合、年間で約5万5,000円の所得税・住民税が軽減されます。独身の税負担を直接的に相殺する最強の手段です。
2. ふるさと納税による実質負担の削減
翌年の住民税を前払いする形で、自己負担2,000円で全国の返礼品(日用品や米、肉など)を受け取れます。家族の合意形成が不要な独身者は、自身の限度額いっぱいまで自由に寄付先を選べる大きなアドバンテージがあります。
3. 新NISAによる非課税運用
節税というより「運用益への非課税措置」ですが、年間最大360万円、生涯1,800万円までの投資利益に税金がかかりません。可処分所得を効率的に増やすための必須ツールです。
4. 医療費控除・セルフメディケーション税制
年間の医療費が10万円(または総所得の5%)を超えた場合、確定申告で税金の還付を受けられます。ドラッグストアの対象医薬品を年間1万2,000円以上購入した場合はセルフメディケーション税制も選択可能です。
【独身 税 いくら】に関するよくある質問(FAQ)
Q1:独身税は2026年から実際に導入されたのですか?
A1:正式な「独身税」という税金は導入されていません。ただし、2026年4月から「子ども・子育て支援金」が医療保険料に上乗せして徴収されるため、独身者も実質的な負担増(月数百円〜千数百円以上)が発生しています。
Q2:独身と既婚で手取り額はどれくらい違いますか?
A2:年収や配偶者の就労状況によりますが、年収500万〜600万円前後の場合、配偶者控除や扶養控除の適用有無によって年間で約10万〜25万円前後の手取り差が生じることが一般的です。
Q3:独身者が一番手軽にできる税金対策は何ですか?
A3:まずは「ふるさと納税」で食費や日用品をまかない実質生活コストを下げること、そして「iDeCo」を活用して掛金全額を所得から差し引き、所得税と住民税をダイレクトに圧縮することが最も効果的です。
まとめ:知っておくべき制度の現実と個人の資産防衛策
「独身税」という名称の税制は存在しないものの、社会保険料の引き上げや配偶者控除の格差を通じて、独身現役世代の負担感が増しているのは動かしがたい現実です。2026年の子ども・子育て支援金の開始は、その傾向を一段と強める契機となりました。
国の制度に不満を漏らすだけでは手取りの減少を食い止めることはできません。iDeCoや新NISA、ふるさと納税をはじめとする現行の優遇税制をフル活用し、独身ならではの家計の身軽さを活かして資産を守り抜く行動が求められています。 (出典: 独身 税 いくら(Yahoo!ニュース))