ネット上の掲示板やSNSで頻繁に見かける「極甘審査ファイナンス」という言葉。大手カードローンの審査に落ちた経験を持つ人や、信用情報に不安を抱える人にとって、この甘美な響きは強い救いのように映ります。しかし、2026年現在の貸金業法や金融庁の厳格な監督下において、公に「審査が極めて甘い」と謳う合法的な金融機関は存在しません。
それにもかかわらず、なぜ「極甘審査」と呼ばれる中小の消費者金融が存在するかのように語られ続けるのでしょうか。今回は金融取材の現場で見えてきた、中小街金の独自審査の仕組みや、審査通過の現実、そして絶対に引っかかってはならない悪質業者の見分け方を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「極甘審査」を公式に謳う正規業者は存在せず、甘い言葉の裏には闇金のリスクが潜む。
- 要点2:中小街金は機械的なスコアリングではなく「現在の返済能力」を重視する独自審査を行うため通過例がある。
- 要点3:総量規制(年収の3分の1)は厳格に適用されるため、登録番号の確認と冷静な借入計画が不可欠。
「極甘審査ファイナンス」の噂の真相とネットで広まる背景
検索エンジンや広告で見かける「極甘審査ファイナンス」というフレーズの多くは、アフィリエイトサイトや集客メディアが作り出したキャッチコピーです。貸金業法第16条では、消費者の借入意欲を過度にそそる「審査が甘い」「誰でも融資」といった誇大広告の表示が厳格に禁止されています。
それにもかかわらず噂が絶えないのは、過去に金融事故を起こした人でも実際に融資を受けられた事例が口コミで拡散されているためです。大手消費者金融の機械審査(自動スコアリング)では即座に否決されてしまう属性であっても、柔軟なヒアリングを行う中小消費者金融であれば、現状の収入と支出のバランスを見て融資を実行するケースがあります。このギャップが、利用者の間で「審査が極めて甘い」という誤認を生む要因となっています。
なぜ「審査が甘い」と感じるのか?独自審査を行う中小街金の仕組み
大手消費者金融と中小の街金では、審査に対するアプローチが根本的に異なります。プロミスやアコムなどの大手は、過去の信用情報データをベースにしたAIによる自動審査を導入しており、信用情報ブラックの履歴が残っている時点でシステム的に弾かれる仕組みです。
一方、全国展開していない地域密着型や中堅の貸金業者は、人の手による独自審査の中小ローンを展開しています。過去に延滞や債務整理の経験があっても、現在は安定した職に就き、収支のバランスが取れていることが対面や電話口で確認できれば、融資に踏み切る余地を残しています。「過去の履歴よりも現在の返済能力を直視してくれる」というスタンスこそが、審査が甘い消費者金融の真相と言えます。
信用情報ブラックでも相談可能?中小消費者金融おすすめ一覧と評判
急な出費で頭を抱えている方に向けて、実績と知名度のある正規の中堅・中小消費者金融のおすすめどころをピックアップしました。いずれも法令を遵守し、個別の事情を汲み取った審査に定評があります。
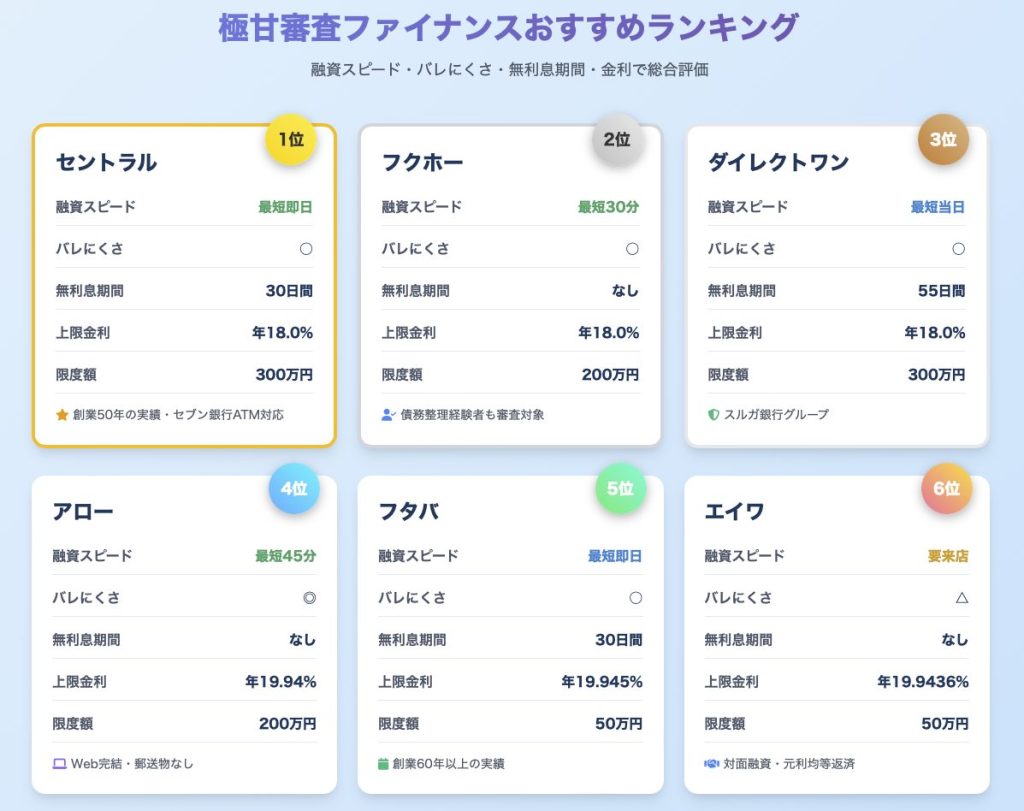
老舗として知られる大阪のフクホーは、提出書類が多いものの、丁寧な現状ヒアリングによって他社で断られた層から強い支持を集めています。実際のフクホーの審査・評判を見ても、「過去の破産歴があっても親身に話を聞いてくれた」というリアルな声が多数寄せられています。
愛媛発祥で全国展開を進めるセントラルは、自動契約機やセブン銀行ATMとの連携など利便性が抜群です。セントラルの借入口コミでは、スピーディな対応と柔軟な融資枠の設定が高く評価されており、大手並みの使い勝手を誇る中堅業者として知名度を上げています。
また、関西圏を中心に展開する「プラン」や、WEB完結に対応した「アロー」なども、即日融資に対応した中小街金一覧の中で必ず名前が挙がる信頼性の高い事業者です。
在籍確認や即日融資の実態|職場バレを防ぎ急場をしのぐポイント
急な資金需要に迫られた際、気になるのが「職場への電話連絡(在籍確認)」と「即日での融資可否」です。在籍確認なしのキャッシングを希望する人は多いですが、貸金業法上の本人確認義務があるため、何らかの形で勤務実態の確認は行われます。
ただし、近年の中小消費者金融では、プライバシーへの配慮が急速に進んでいます。事前にオペレーターに相談することで、電話ではなく社会保険証や直近の給与明細書の提出による代替確認に切り替えてくれる柔軟な業者が増えました。平日の午前中にWEBから申し込みを完了させ、必要書類をスムーズにアップロードできれば、夕方までに指定口座へ振込融資を受けることも十分可能です。
「誰でも借りられる」は罠?極甘審査の危険性と闇金の見極め方
どれほどお金に困っていたとしても、「無審査」「ブラック完全歓迎」「絶対融資」を掲げる業者には絶対に手を出してはいけません。これらは100%ヤミ金融(違法業者)または個人間融資を装った詐欺グループです。
極甘審査の危険性と闇金の見極め方として最も確実なのは、金融庁の「登録貸金業者情報検索サービス」や日本貸金業協会の登録確認を行うことです。正規の業者であれば、必ず「東京都知事(◯)第◯◯◯◯◯号」や「関東財務局長(◯)第◯◯◯◯◯号」といった登録番号を持っています。連絡先が携帯電話番号(090や080、070)のみであったり、SNSのダイレクトメッセージで契約を迫ったりする業者はすべて違法業者ですので、即座に連絡を遮断してください。
総量規制と借入可能額のルール|知っておくべき返済計画の基本
どれほど独自審査が柔軟な中小街金であっても、法律上の壁である総量規制を無視することはできません。総量規制とは、貸金業者からの借入総額が原則として「年収の3分の1」を超えてはならないという規定です。
年収300万円の人であれば、すべての貸金業者を合わせた総量規制における借入可能額の上限は100万円となります。すでに他社借入が年収の3分の1に達している場合、正規の街金が新たな融資を実行することは法的に不可能です。信用情報ブラックで借入を求める場合、現在の借入残高が総量規制の範囲内に収まっているかを事前に計算し、無理のない返済計画を立てた上で申し込むことが求められます。
【消費者金融一覧と極甘審査ファイナンス】に関するよくある質問(FAQ)
Q1:自己破産や任意整理の経験があっても中小街金で借りられますか?
A1:融資を受けられる可能性はあります。大手の機械審査では否決されますが、中小街金では免責確定から一定期間が経過し、現在安定した収入があれば個別の事情を考慮した審査を行ってくれます。
Q2:中小消費者金融でも即日融資は受けられますか?
A2:平日午前中にWEB申込みを行い、必要書類(本人確認書類・収入証明書)を素早く提出できれば、即日振込に対応している中堅業者は多数存在します。
Q3:「極甘審査」と書いてあるサイトから申し込んでも安全ですか?
A3:広告サイト自体が誇大表現を使っている場合が多いため注意が必要です。紹介されている業者が金融庁や日本貸金業協会に正規登録されているか、必ず公式サイトで登録番号を確認してください。
まとめ:2026年を賢く乗り切るための安全な借入アプローチ
「極甘審査ファイナンス」という魔法のような抜け道は存在しません。しかし、過去の信用情報にとらわれず、現在のあなた自身の返済意欲と生活状況を正当に評価してくれる中小消費者金融は確かに実在します。
焦る気持ちから甘い言葉を掲げる闇金に引っかかることなく、正規の登録業者の中から自分の状況に合った貸金業者を見極めることが何よりの防衛策です。借入枠の上限や月々の返済負担をしっかりとシミュレーションし、健全な生活再建への一歩を踏み出しましょう。 (出典: 消費 者 金融 一覧 極 甘 審査 ファイナンス(Yahoo!ニュース))