急な出費や資金調達が必要になった際、多くの人が思い浮かべる「カードローン」と「キャッシング」。どちらも現金を直接借り入れられる便利な金融サービスですが、その法的な枠組みや金利構造、利用可能額には決定的な違いが存在します。実態を曖昧なまま理解して使い分けると、無駄な高金利を払い続けてしまったり、将来の住宅ローン審査に悪影響を及ぼしたりする落とし穴に直面しかねません。
2026年現在の金融市場では、デジタル完結型の融資システムや即時振込サービスの普及により、両者の利便性は表面上一見近づいているように見えます。しかし、契約構造や適用される法律、返済負担のシミュレーションを比較すると、利用者の状況によって選ぶべき選択肢は明確に分かれます。両者の本質的な違いと、後悔しないための最適な選び方を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:広義のキャッシング(現金を借りる行為全般)の中に「カードローン」と「クレジットカードのキャッシング枠」が位置づけられており、融資限度額や金利設定に大きな差がある。
- 要点2:まとまった金額の借入や長期返済には上限金利が低く限度額が高いカードローンが有利であり、数万円程度の急場しのぎには既存のクレジットカードキャッシング枠が手軽。
- 要点3:どちらの借入も信用情報機関CICに登録され、総量規制の年収制限やリボ払いの利息計算を誤ると家計破綻を招くため、明確な返済シミュレーションが不可欠となる。
【概念の整理】カードローンとキャッシングの根本的な仕組みの違い
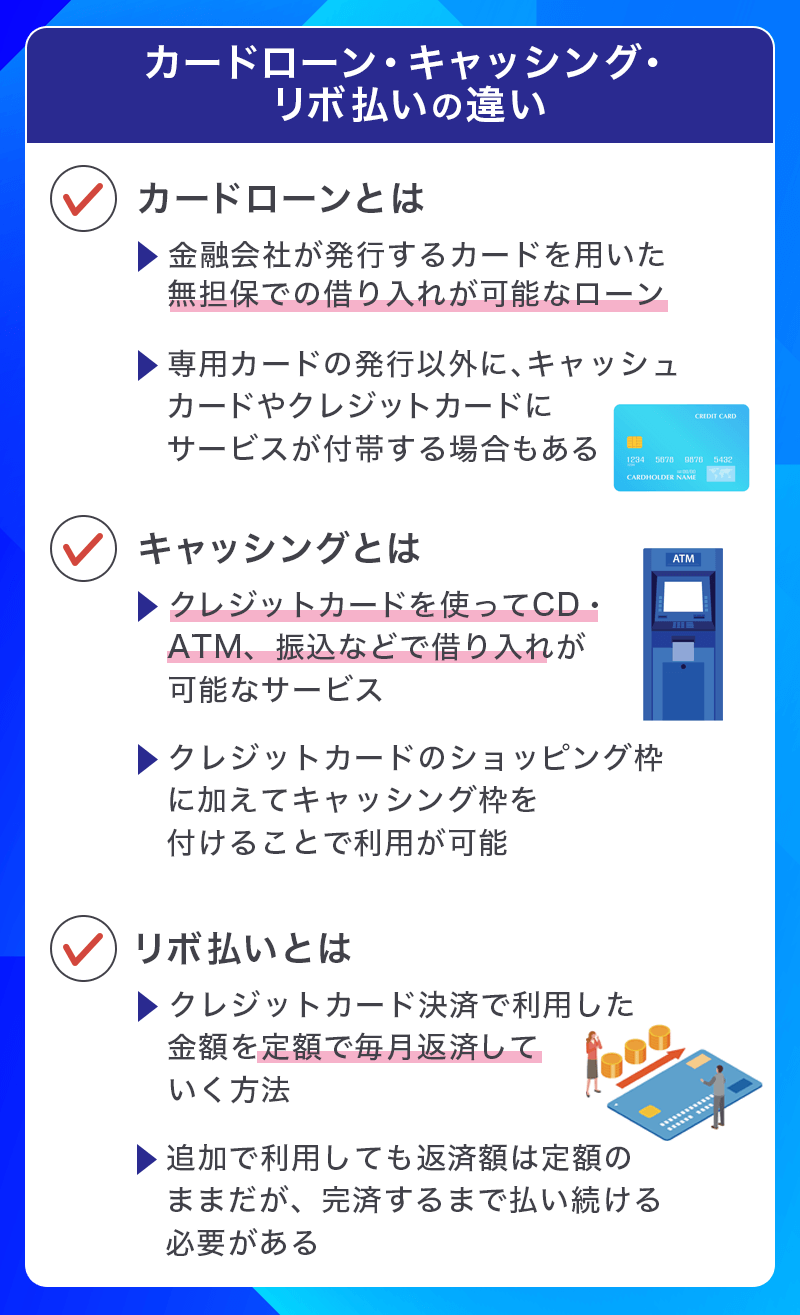
金融用語としての「キャッシング」は、本来現金を借り入れる機能の総称を指します。日常の金融取引においては「クレジットカードに付帯する現金融資機能(クレジットカードキャッシング枠)」をキャッシングと呼び、「借入専用のカード型ローン」をカードローンと呼んで区別するのが一般的です。
クレジットカードは本来、ショッピング時の代金後払いを主目的としたツールであり、キャッシング機能はその付帯サービスに過ぎません。これに対してカードローンは、現金の借入と返済に特化した専用商品として設計されています。この目的の違いが、利用限度額と借入枠の差や適用される金利帯にダイレクトに反映されています。
法規制の観点からも違いを整理する必要があります。消費者金融が提供するカードローンやクレジットカード会社が扱うキャッシングは貸金業法の「総量規制」対象となり、原則として年収の3分の1を超える借入が禁止されています。一方、銀行カードローンは銀行法の下で運営されるため法的な総量規制そのものは適用されませんが、過剰貸付防止のための自主規制により、実質的に厳格な審査基準が敷かれています。
【2026年最新データ】金利・限度額・審査スピードの徹底比較
両者の具体的な相違点を把握するために、実質年率、最高限度額、審査難易度と在籍確認の有無などを体系的に比較します。2026年の最新市場水準を踏まえた客観的なデータは以下の通りです。
| 比較項目 | クレジットカードのキャッシング枠 | 消費者金融系カードローン | 銀行カードローン |
|---|---|---|---|
| 実質年率(金利相場) | 年15.0%〜18.0%(ほぼ一律上限) | 年3.0%〜18.0%(初回は18.0%前後) | 年1.5%〜14.5%(低金利設定) |
| 利用限度額の目安 | 10万円〜50万円程度(枠が小さめ) | 最高500万円〜800万円 | 最高800万円〜1,000万円 |
| 借入スピード・即日融資 | 枠付帯済みなら即時ATM出金可能 | 最短数分〜即日融資に対応 | 最短当日〜数営業日(警察庁照会必須) |
| 審査と在籍確認の傾向 | カード発行時の審査枠内(追加審査軽微) | 原則電話連絡なし(書類確認中心) | 厳格な審査(信用力・安定収入重視) |
| 適用される法律 | 貸金業法(総量規制対象) | 貸金業法(総量規制対象) | 銀行法(各行の自主規制基準) |
数値データを精査すると、カードローン金利比較2026年最新動向においても、上限金利は消費者金融とクレカキャッシングが年18.0%前後で並ぶ一方、銀行カードローンは年14.5%前後に抑えられている構造が確認できます。まとまった金額を長期間にわたり返済していく計画であれば、金利差が総返済額に数万〜数十万円単位の開きをもたらします。
どっちがお得?実質年率と利息計算・返済シミュレーションの真実
「自分にとってどっちがお得か選ぶ理由」を明確にするには、具体的な借入額と返済期間に基づく利息計算が欠かせません。利息の計算式は基本的に「借入残高 × 実質年率 ÷ 365日 × 借入日数」で算出されます。
例えば、30万円を借り入れて毎月均等に返済(12ヶ月で完済)する場合の試算を比較してみます。
- クレジットカードキャッシング/大手消費者金融(実質年率18.0%):総利息額は約30,000円、月々の返済額は約27,500円。
- 銀行カードローン(実質年率14.0%):総利息額は約23,200円、月々の返済額は約26,900円。差額として約6,800円の利息負担軽減。
さらに注目すべきは、大手消費者金融系カードローンが導入している「初回契約時30日間無利息サービス」の存在です。借入から1〜2ヶ月以内の短期で確実に一括完済できる見込みがある場合、実質年率14.0%の銀行カードローンや年18.0%のクレカキャッシングを使うよりも、消費者金融の無利息期間を活用したほうが総支払額を大幅に抑えられるという逆転現象が起こります。
一方で、クレジットカードのキャッシングを「リボ払い(リボルビング払い)」で設定したまま長期間放置するのは極めて危険です。元金が減らずに毎月利息だけを支払い続ける状態に陥るリスクがあり、借入前に必ず詳細な返済シミュレーションを行う姿勢が求められます。
【実態検証】利用者の生の声と審査・信用情報のリアル
ネット上の掲示板やSNS、知恵袋に寄せられる利用者の声を分析すると、両者の実用面における利便性と盲点が浮き彫りになります。
「手持ちのカードで夜間でもコンビニATMから3万円すぐに出せた」「海外旅行中の現地通貨引き出しにキャッシング枠が重宝した」という声がある一方、「いつの間にかキャッシング枠がショッピング枠を圧迫していて、カード決済が弾かれた」というトラブル報告が後を絶ちません。クレジットカードの利用可能枠は「ショッピング枠とキャッシング枠の合算」で総枠が決められているケースが多く、キャッシングを利用した分だけ普段の買い物の決済可能枠が減額される仕様に気づいていない利用者が目立ちます。
また、信用情報機関CICと信用枠に関する現場の取材データからは、審査時の記録が後々の金融契約に及ぼす影響が見えてきます。カードローンやキャッシング枠の契約情報はすべて信用情報機関に記録されており、実際に融資を受けていなくても「借入可能枠が設定されているだけ」で住宅ローンやマイカーローンの借入可能額が削られる事態が発生します。不要になったキャッシング枠はあらかじめ0円に減額申請しておくことが賢明です。
専業主婦や学生の利用条件と審査難易度の壁
申込者の属性による利用可否についても明確な基準が存在します。特に専業主婦や学生における融資条件は、法規制の壁によって厳格に分かれています。
自身の安定した収入がない専業主婦の場合、貸金業法の総量規制により、原則として消費者金融や一般的なクレジットカードキャッシングの単独利用は認められません。ただし、配偶者の同意と年収証明をもとに合算で審査を行う「配偶者貸付」制度に対応した一部の金融機関や、配偶者に安定収入があれば申込可能な一部の銀行カードローンであれば審査対象となります。
学生(満18歳・19歳を含む)に関しては、アルバイト等による安定した定期収入があれば、消費者金融や学生向けカードローン、若年層向けクレジットカードのキャッシング枠に申し込むことが可能です。ただし、未成年や高校在学中の借入は不可であり、20代前半の若年層に対しては利用限度額が10万円〜30万円前後に厳格に抑制されるのが業界標準となっています。
一般に知られていない盲点とネットの誤解
金融サービスに関するネット上の情報には、誤認を招く言説が散見されます。特に是正すべき3つの誤解を整理します。
第1の誤解は、「銀行カードローンなら総量規制がないから年収に関係なくいくらでも借りられる」という説です。過去に銀行カードローンの過剰融資が社会問題化した経緯から、金融庁の指導のもと、現在の銀行各行は貸金業法と同等以上の独自規制ライン(年収の3分の1〜2分の1以内)を設定しており、無制限の融資は一切行われません。
第2の誤解は、「クレジットカードのキャッシング枠を使っても信用情報に傷はつかない」という思い込みです。キャッシングはショッピング利用代金の決済とは異なり、立派な「無担保融資」として記録されます。返済遅延や延滞が発生すれば、カードローン同様に信用情報へ金融事故情報(ブラックリスト)として登録されます。
第3の誤解は、「カードローンの審査はすべて会社への電話連絡がある」という点です。2026年現在の消費者金融系カードローンでは、健康保険証や給与明細書の提出によるWeb完結の在籍確認が主流となっており、勤務先へのプライバシー配慮が徹底されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーの観点から、それぞれのサービスがどのようなユーザーに適しているかを体系化します。
【カードローンが向いている人】
- 50万円以上のまとまった資金調達を検討しており、金利負担をできる限り抑えたい人(銀行カードローン推奨)
- 新規契約後、30日以内に一括または早期返済できる見通しがあり、無利息特典を活用したい人(消費者金融推奨)
- クレジットカードのショッピング枠を減らさずに、専用枠として借入管理を行いたい人
【クレジットカードキャッシングが向いている人】
- すでに持っているクレジットカードに枠が付帯しており、今夜や明日の急な出費に1万〜数万円だけ借りたい人
- 海外渡航先で現地通貨をATMから手軽に両替調達したい人
- 新たな金融機関との審査・契約手続きを増やしたくない人
【利用を慎重に控えるべき人】
- 生活費の不足を毎月のリボ払いやキャッシングで補填し始めている多重債務予備軍の人
- 半年〜1年以内に住宅ローンや教育ローンの本審査を控えている人
【カードローンとキャッシングの違い】に関するよくある質問(FAQ)
Q1:カードローンとクレジットカードのキャッシング枠は同時に契約できますか?
A1:はい、同時契約は可能です。ただし、貸金業法の総量規制(年収の3分の1)はすべての貸金業者からの借入合計額に対して適用されるため、既存の借入枠が大きい場合は他方の審査に通りにくくなったり、限度額が低く抑えられたりすることがあります。
Q2:ATMで引き出す際の手数料に違いはありますか?
A2:提携コンビニATMなどを利用する場合、どちらも借入金額1万円以下で110円(税込)、1万円超で220円(税込)の利用手数料が発生するのが一般的です。自社ATMやアプリによる振込融資を活用すれば手数料を0円に抑えられるカードローンも多く存在します。
Q3:使っていないキャッシング枠を持ったままだと住宅ローン審査に不利になりますか?
A3:不利に働く可能性があります。銀行などの住宅ローン審査では「いつでも借りられる枠=潜在的な借金」とみなして年間返済比率を試算される場合があるため、利用予定のないキャッシング枠やカードローン枠は事前に解約しておくのが安全です。
まとめ:今後の動向と失敗しないための判断基準
カードローンとクレジットカードキャッシングは、一見同じような現金融資機能に見えながら、その設計思想や金利体系、使い勝手には大きな違いがあります。数万円の突発的な出費には手持ちカードのキャッシング枠が役立つ一方、計画的な借入や返済負担の軽減を優先するなら、専用設計されたカードローンに軍配が上がります。
借入を行う際は、利息制限法に基づく金利計算を正確に把握し、無計画なリボ払いを避けることが家計の自立を維持するための大前提です。信用情報への影響も十分に考慮した上で、自身の返済能力に見合った適切な手段を選択してください。 (出典: カード ローン と キャッシング の 違い(Yahoo!ニュース))