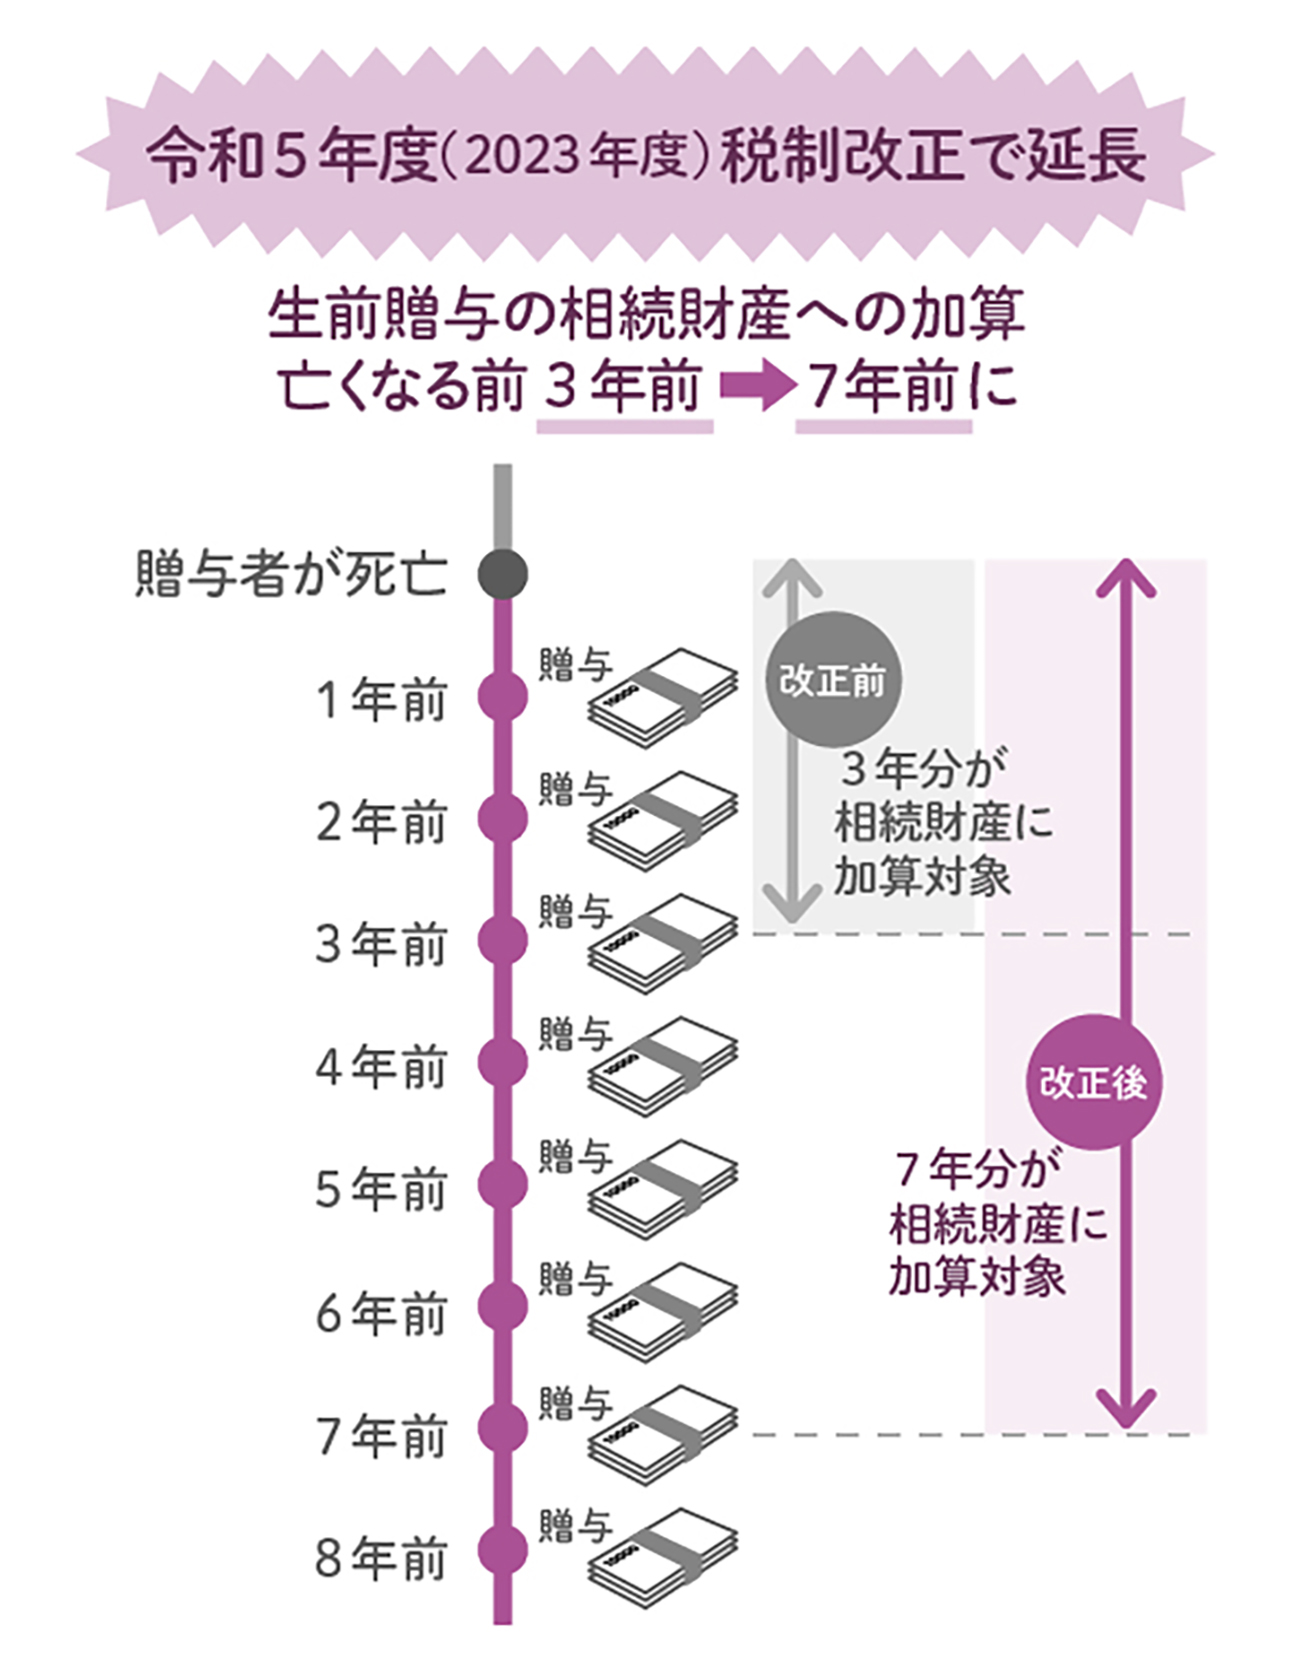
家族への資産承継をめぐり、「生前贈与を行えば将来の相続税を大きく圧縮できる」という認識は広く定着しています。しかし、税制改正によるルールの見直しが進んだ現在、従来のやり方をそのまま踏襲すると、思わぬ追徴課税や家族間のトラブルに直面するリスクが急増しています。
法改正の移行期にあたる2026年の実務現場では、これまでの「とりあえず毎年110万円を贈与する」という定石が通用しないケースが多発しています。国税庁の最新通達や税理士の現場報告をもとに、損をしないための判断基準と具体的な資産防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:暦年課税の持ち戻し期間が3年から最長7年へ段階的に延長され、駆け込み贈与の節税効果は大幅に制限されている。
- 要点2:相続時精算課税制度に年間110万円の基礎控除が新設されたことで、財産規模や受贈者の属性に応じた使い分けが必須となった。
- 要点3:名義預金やタンス預金は国税総合管理システム(KSK)による厳格な税務調査の対象となり、契約書の締結と客観的証拠の保全が生死を分ける。
【2026年最新】税制改正生前贈与最新ルールと持ち戻し期間7年延長の真相
資産承継の現場に最も大きな影響を与えているのが、令和5年度税制改正に伴う生前贈与加算の見直しです。国税庁の「贈与財産の加算と税額控除(暦年課税)」の規定に基づく通り、従来は相続開始前3年以内の贈与財産が相続税の課税価格に加算(持ち戻し)されていましたが、これが生前贈与持ち戻し期間7年延長へと段階的にシフトしています。
この改正により、亡くなる直前に慌てて分割贈与を行っても、その大半が相続税の課税対象として引き戻されることになりました。ただし、延長された4年分(過去4〜7年目)の贈与については、合計100万円まで加算対象外とする緩和措置が設けられています。
一方で、暦年贈与110万円非課税枠そのものが廃止されたわけではありません。健康寿命が長く、10年以上のスパンで計画的に資産を移転できる若年層・壮年層の親世代にとっては、依然として強力な選択肢として機能し続けています。
徹底検証|贈与税と相続税どっちが得か?税率格差と損益分岐点
「生前贈与と相続税はどちらを納める方が得なのか」という疑問に対し、税理士法人チェスターやデイライト法律事務所の公開データが示す結論は明確です。同じ財産額を一度に移転する場合、累進税率の立ち上がりが急な贈与税の方が、基礎控除や各種特例の充実した相続税よりも税率が格段に高くなります。
生前贈与が有利に働くのは、「将来の相続税の実効税率」よりも「低い贈与税率の範囲内」に収まる金額を長期間かけて分散移転した場合に限られます。まずは自身の相続税基礎控除額シミュレーション(3,000万円 + 600万円 × 法定相続人の数)を行い、現時点で相続税が課される資産規模かどうかを見極める作業が欠かせません。
| 制度区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 暦年課税制度 | 年間110万円まで非課税。超過分は10〜55%の累進税率。持ち戻し期間は最大7年。 | 年間100万〜300万円程度を子や孫に分散贈与。 | 贈与者が高齢の場合は持ち戻しリスクが高く、若いうちからの長期運用が必須。 |
| 相続時精算課税制度 | 累計2,500万円まで非課税+年110万円の基礎控除。超過分は一律20%。 | 値上がりが予想される不動産や収益物件の早期移転。 | 新設の年110万円枠は持ち戻し不要。将来的に価値が上がる資産の移転に最適。 |
| 特例非課税枠(住宅・教育) | 住宅取得:最大1,000万円/教育資金:最大1,500万円を一括非課税。 | ライフイベント(進学・マイホーム購入)に合わせた活用。 | 使途制限や領収書管理の手間はあるが、まとまった現金を一括移転できる即効性が強み。 |
相続時精算課税制度メリットデメリットと非課税特例の賢い使い分け
新制度下で注目度が一気に高まったのが、相続時精算課税制度メリットデメリットの再評価です。従来は一度選択すると暦年課税に戻れず、すべての贈与財産が相続時に加算されるデメリットが強調されていました。しかし、新制度では累計2,500万円の特別控除とは別に年間110万円の基礎控除が新設され、この年110万円部分に関しては相続時の持ち戻し計算が不要とされています。
さらに、特定の目的に応じた非課税特例の組み合わせも有効です。直系尊属からの支援を活用する孫への生前贈与教育資金一括贈与(最大1,500万円)や、マイホーム取得を後押しする住宅取得資金贈与非課税特例(最大1,000万円)は、一定の要件を満たすことで贈与税を非課税にできます。教育資金特例については管理残額の持ち戻しルールが厳格化されているため、受贈者の年齢や使い切りの見通しを綿密に計算した上での実行が求められます。
【実態検証】タンス預金と名義預金に迫る税務調査の現場リアル
「手渡しで現金を渡せば税務署には分からない」という安易な思い込みは、現代の資産税実務において極めて危険です。国税当局は金融機関の取引履歴や不動産登記データ、過去の確定申告実績を網羅した国税総合管理システム(KSK)を駆使して資産の流れを追跡しています。
特に指摘を受けやすいのが、タンス預金生前贈与税務調査による使途不明金の徹底追及と、生前贈与名義預金の落とし穴です。親が子や孫の名義で口座を開設し、通帳や印鑑を親自身が管理している場合、名義が誰であっても実質的な所有者は親であるとみなされ、全額が相続税の課税対象として追徴課税されます。
また、不動产生前贈与相続税対策を進める際にも注意が必要です。不動産を生前贈与すると、登録免許税(贈与税率2.0% vs 相続税率0.4%)や不動産取得税などの移転コストが相続時よりも高くつきます。さらに、居住用宅地における評価額を最大80%減額できる「小規模宅地等の特例」が生前贈与では適用できないため、トータルコストで逆転現象が起きる事例が現場から報告されています。
一般に知られていない盲点と生前贈与契約書書き方ひな形の実務
税務調査で生前贈与の成立を正当に主張するためには、民法上の契約要件である「あげる側の意思表示」と「もらう側の受諾」を客観的に証明できる証拠を残さなければなりません。口頭のやり取りだけで済ませず、贈与の都度、書面を作成することが防衛の鉄則です。
実務で推奨される契約書には、贈与者と受贈者の氏名・住所、贈与を行う日付、金銭の場合は金額と振込先口座番号、不動産の場合は登記事項を正確に記載します。現金の手渡しを避け、受贈者本人が管理する銀行口座へ直接振り込みを行い、通帳に通帳記帳のログを残すことで生前贈与契約書書き方ひな形に沿った確実なエビデンスが完成します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学の観点から見ると、生前贈与は単なる節税スキームにとどまらず、家族内の心理的パワーバランスに直結するデリケートな行為です。一部の子や孫だけに偏った贈与を水面下で行うと、親の死後に「特別受益」をめぐる激しい遺産分割争い(争族)に発展する構造的要因となります。
生前贈与を積極的に活用すべき人:
- 現時点で資産が基礎控除額を大きく超えており、平均余命から見ても7年以上の計画的移転が可能な人
- 収益物件や優良株式など、将来的に資産価値の上昇が見込まれる財産を保有している人
- 特定の使途(住宅取得や進学)が決まっており、非課税特例の要件を完全に満たせる人
慎重な判断・見直しが求められる人:
- 高齢または健康状態に不安があり、7年以内の持ち戻し対象になる可能性が高い人(相続時精算課税の年110万円枠の活用へシフトが賢明)
- 手元資金を過度に贈与した結果、自身の医療・介護費用が不足し生活の独立性が損なわれるリスクがある人
- 推定相続人全員の同意や情報共有が得られておらず、感情的な対立リスクを抱えている人
【生前 贈与 相続 税】に関するよくある質問(FAQ)
Q1:毎年110万円の贈与を同じ通帳に振り込み続けても問題ありませんか?
A1:毎年同額を機械的に振り込み続けると、税務署から「当初からまとまった金額を分割で渡す約束だった(定期贈与)」と判断され、一括で高額な贈与税が課される恐れがあります。贈与の都度契約書を交わし、時期や金額を柔軟に変えるなどの対策が有効です。
Q2:孫への生前贈与は持ち戻し期間7年延長の対象になりますか?
A2:原則として、遺言等で財産を取得しない限り、相続人ではない孫への生前贈与は持ち戻しの対象外です。ただし、孫を養子にしている場合や生命保険金の受取人に指定している場合は相続人とみなされ、加算対象となるため事前の確認が必要です。
Q3:相続時精算課税制度を一度選んだ後、暦年課税に戻すことはできますか?
A3:同一の贈与者からの贈与について、一度相続時精算課税を選択すると暦年課税に戻すことはできません。ただし、父からは相続時精算課税、母からは暦年課税というように、贈与者ごとに制度を選択することは可能です。
まとめ:2026年以降の資産承継で失敗しないための判断基準
税制改正によって生前贈与のルールは大きく変貌を遂げました。暦年課税の持ち戻し期間が7年に延長されたことで、「亡くなる直前の駆け込み節税」は事実上封じられ、早い段階からの長期的な設計がこれまで以上に求められています。
一方で、相続時精算課税制度における基礎控除の新設や各種特例制度の活用など、適切なルートを選べば確実な資産承継と税負担の軽減を両立できます。自身の財産構成と家族関係を客観的に把握し、契約書の作成をはじめとする手続きを丁寧に行うことが、将来の資産と家族の絆を守る最善の手立てとなります。 (出典: 生前 贈与 相続 税(Yahoo!ニュース))