「早めに子どもや孫へお金を渡しておけば、将来の相続税を大幅に減らせるはずだ」――そう信じて進めた生前対策が、近年の税制改正によって思わぬ追徴課税や家族間のトラブルを引き起こすケースが相次いでいます。令和5年度税制改正の大改革を経て、2026年現在、資産移転を取り巻くルールは過去数十年の常識が通用しない新たな局面に突入しました。
特に注目を集めているのが、暦年贈与における持ち戻し期間の段階的延長と、使い勝手が劇的に向上した相続時精算課税制度の存在です。「結局、うちはどちらの制度を選べば得なのか」「手渡しなら税務署に知られないのではないか」といった現場の疑問や誤解を解き明かしながら、税務署の調査実態や家族トラブルを防ぐ実践的なノウハウまで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:暦年贈与の持ち戻し期間は最長7年へ段階的延長されており、駆け込み贈与の節税効果は大幅に制限される。
- 要点2:基礎控除110万円が新設された相続時精算課税制度の活用や、持ち戻し対象外となる孫への生前贈与が有力な選択肢に浮上。
- 要点3:タンス預金や手渡しはKSK(国税総合管理)システムで高確率で把握されるため、贈与契約書の作成と口座振込による証拠保全が不可欠。
【2026年最新】相続税と生前贈与はどっちが得?判断を分ける損益分岐点
資産承継において最も多くの人が悩むのが、「生前に少しずつ贈与するのと、将来まとめて相続させるのとではどちらが手元に多く残るのか」という損益分岐点の問題です。結論から言えば、被相続人の総資産額と法定相続人の人数、そして対策を開始する年齢によって最適解は正反対に分かれます。
そもそも贈与税は、富の集中を抑制し相続税の逃れを防ぐ趣旨から、相続税よりも累進税率が高く設計されています。たとえば一般税率の場合、年間500万円を贈与すると税率は20%(控除後税額48.5万円)に達します。一方で、相続税には「3,000万円 +(600万円 × 法定相続人の数)」という手厚い基礎控除が存在します。
国税庁の統計資料や税理士法人の資産税シミュレーションデータを総合すると、基礎控除以下(例:配偶者と子2人で資産4,800万円以下)の世帯であれば、そもそも相続税が一切かからないため、無理に贈与税を払ってまで生前贈与を行う経済的メリットはありません。しかし、課税遺産総額が1億円を超える高資産家層においては、相続税の実効税率が20〜30%を超えるため、暦年贈与の110万円非課税枠や、あえて年300万〜500万円程度を贈与して低い贈与税率枠(10〜15%程度)で移転させたほうが、将来の相続税負担を大きく圧縮できる計算になります。
税制改正の核心|生前贈与加算7年ルールの仕組みと持ち戻し期間延長まとめ
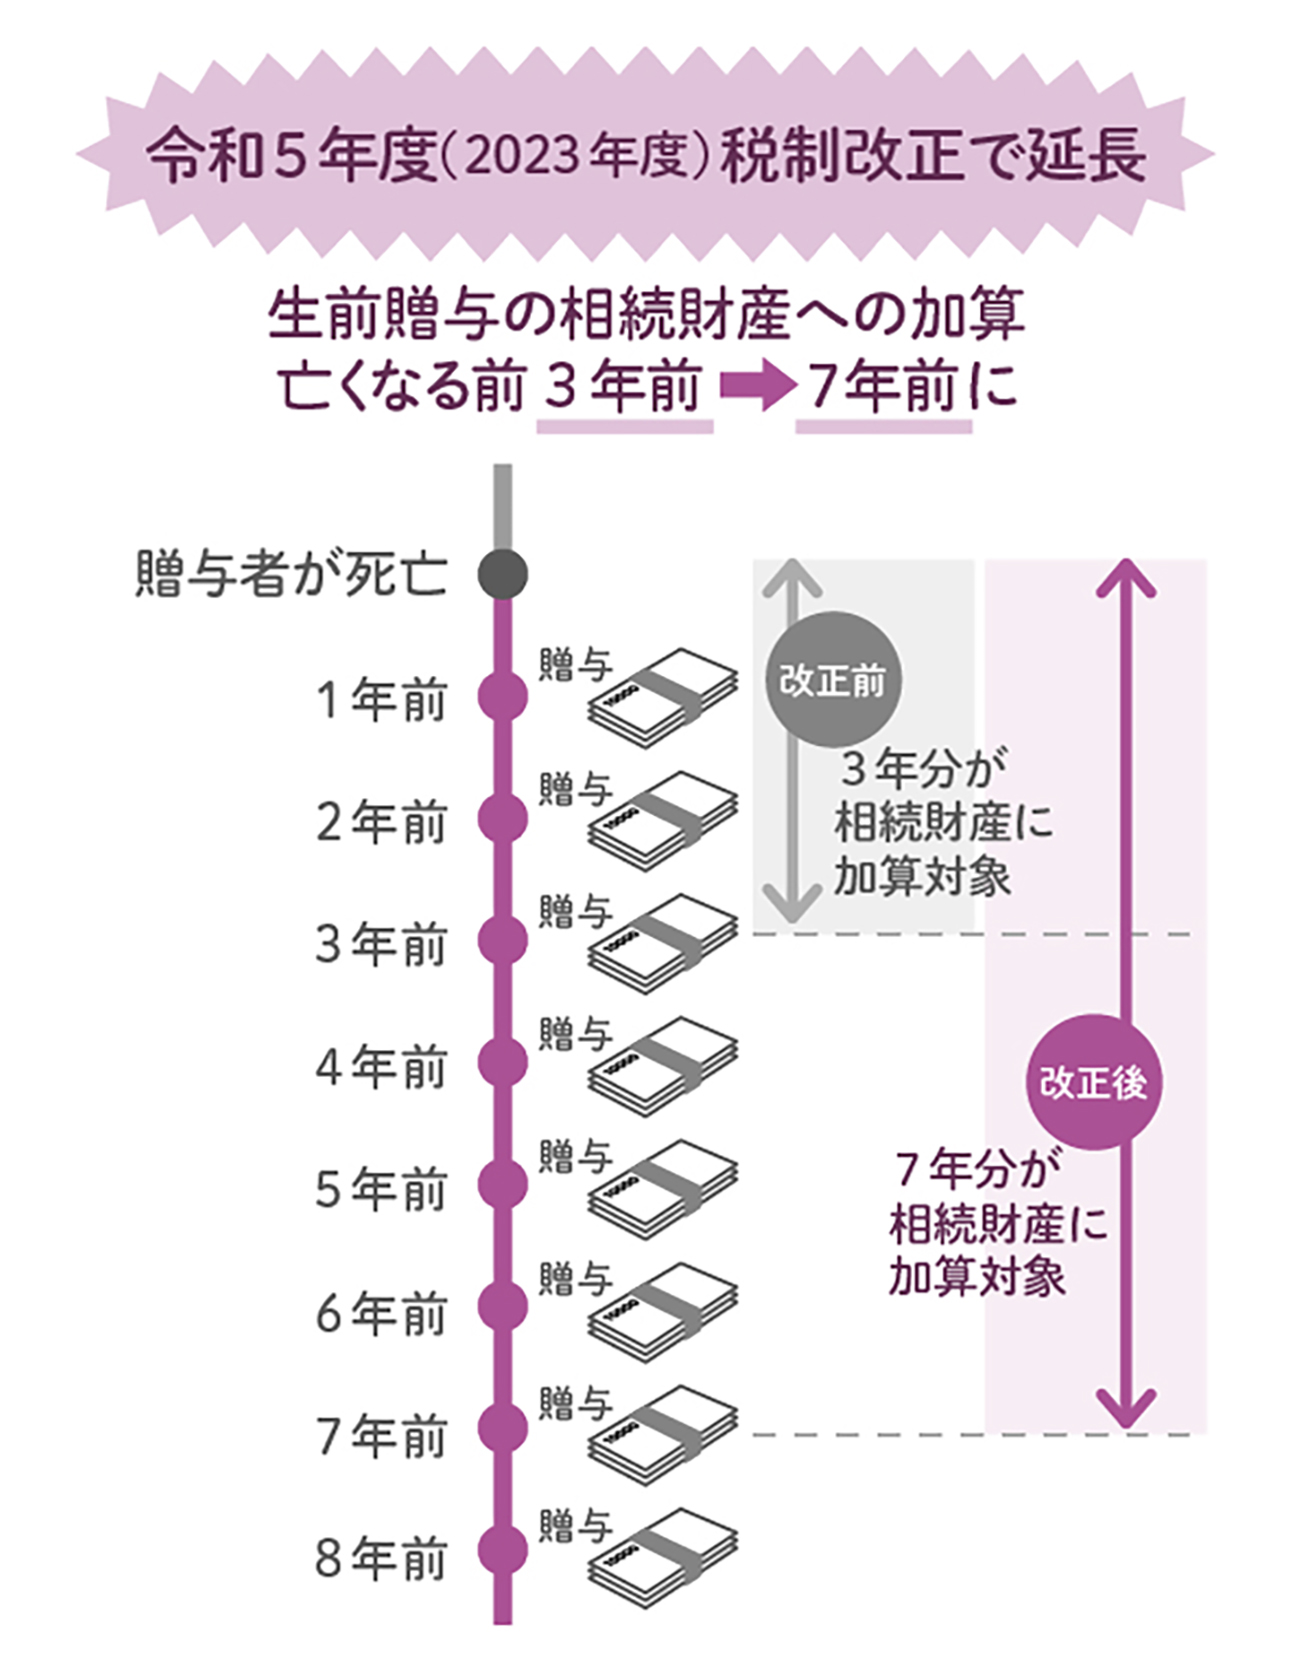
生前贈与を活用した節税スキームに決定的な転換点をもたらしたのが、生前贈与加算(持ち戻し)の期間延長です。従来の「相続開始前3年以内」から「最長7年以内」へと対象期間が拡大され、富裕層の駆け込み対策に対する包囲網が完成しつつあります。
2024年1月1日以降の贈与から順次適用されているこのルールは、急激な負担増を避けるための経過措置が設けられています。2027年以降に発生する相続から本格的に持ち戻し期間が4年、5年と段階的に伸び、最終的に完全な7年持ち戻し体制へと移行します。
実務上きわめて重要な救済措置として、延長された過去4年分(4年前〜7年前)の贈与については、合計100万円まで相続財産への加算が免除されます。しかし、長寿社会とはいえ「亡くなる直前の7年間に行った贈与が無力化される」リスクは極めて高く、従来の『余命が宣告されてから慌てて暦年贈与を配る』という手法は完全に封じられました。より早期からの計画的な資産移転が求められます。
制度徹底比較|暦年贈与と相続時精算課税制度のメリット・デメリット
贈与の方式には、毎年110万円まで非課税で贈与できる「暦年課税」と、累計2,500万円まで非課税(相続時に精算)となる「相続時精算課税」の2本柱が存在します。法改正により相続時精算課税にも年110万円の基礎控除が新設されたことで、両者のパワーバランスは一変しました。
| 項目 | 暦年贈与(一般制度) | 相続時精算課税制度 | 編集部の見解・評価 |
|---|---|---|---|
| 年間の非課税枠 | 110万円(申告不要) | 110万円(申告不要)+ 特別控除2,500万円 | 両者ともに毎年110万円までは無税で移転可能 |
| 相続開始時の持ち戻し | 最大7年間の贈与分が相続財産に加算 | 110万円基礎控除分は一切持ち戻しなし | 高齢からの少額贈与は精算課税の方が有利 |
| 対象者・年齢要件 | 制限なし(誰に対しても可能) | 贈与者60歳以上の親・祖父母、受贈者18歳以上の子・孫 | 親族外や幼少の孫には精算課税が使えない |
| 制度の柔軟性 | いつでも中断・再開が可能 | 一度選択すると暦年贈与へ戻せない | 長期間かけて多額を移転したい若年層は暦年が有利 |
相続時精算課税の最大のメリットは、新設された年110万円の基礎控除部分は亡くなる直前の贈与であっても一切相続財産に持ち戻されない点にあります。70代・80代から生前対策をスタートする場合、暦年贈与を選ぶと7年ルールに巻き込まれるリスクが高いため、相続時精算課税を選択して確実に毎年110万円ずつ非課税枠を消化していく手法が極めて有効な戦略となります。
【実態検証】手渡しやタンス預金が税務署にばれる理由と贈与契約書の重要性
現場取材や税務調査の現場で頻出するのが、「銀行口座を通さず、現金を手渡しして自宅の金庫に保管しておけば税務署には分からない」という危険な誤解です。国税庁OBや税理士関係者の証言によると、この目論見は税務調査においてほぼ確実に看破されます。
国税庁はKSK(国税総合管理)システムを通じて、個人の過去数十年にわたる確定申告履歴、不動産取引、有価証券の売買記録を網羅的に蓄積しています。さらに、金融機関に対する強力な調査権限限(預貯金照会)を持つため、被相続人の口座から「過去5〜10年間にいつ、いくらの現金が引き出されたか」を克明に追跡できます。
「生活費として月30万円ずつ引き出していた」と主張しても、同規模の世帯の一般的な家計支出データと照らし合わされ、使途不明な残額は名義預金や手渡し贈与の隠蔽とみなされ、重加算税(最大40〜50%)を含む厳しい追徴課税の対象になります。
税務調査で否認されないためには、以下の「3つの確実な手続き」を踏むことが不可欠です。
- 贈与契約書の作成:誰が・誰に・いつ・いくらを無償で譲渡したかを明記し、双方の実印または認印を押印する。
- 銀行振込による証拠化:贈与者から受贈者本人名義の口座へ直接送金し、通帳に通帳記帳のログを残す。
- 受贈者による口座管理:贈与された預金通帳・キャッシュカード・届出印は、子どもや孫自身が自ら保管・管理・使用する。
資産を賢く移転する特例活用術|孫への生前贈与・住宅取得・教育資金
一般的な暦年贈与の枠組み以外にも、国の政策的配慮によって設けられた各種の特例や仕組みを組み合わせることで、億単位の資産を合法的かつ無税で次世代へシフトさせることが可能です。
1. 孫への生前贈与が持つ強力なアドバンテージ
生前贈与加算7年ルールの対象者は、原則として「相続または遺贈により財産を取得した者」に限定されています。つまり、遺言書で財産を遺贈していない限り、法定相続人ではない孫への贈与は、亡くなる前日に行われたものであっても持ち戻しの対象外となります。一世代を飛び越えて資産を移転できる「世代飛ばし」の効果も含め、孫への暦年贈与は現在も最高峰の節税スキームとして機能します。
2. 住宅取得資金贈与の非課税特例
子どもや孫がマイホームを購入・新築・増改築する際、一定の要件を満たす住宅であれば、省エネ等住宅で最大1,000万円、一般住宅で最大500万円まで贈与税が非課税となる特例です。住宅需要を喚起するための時限的措置として運用されており、大きな資金を一度に動かせる利点があります。
3. 教育資金の一括贈与非課税特例
祖父母から30歳未満の孫などに対し、教育資金として一括信託等を行った場合、最大1,500万円(学校外の習い事等は500万円)まで非課税となる制度です。ただし、信託期間中に贈与者が死亡した場合の残額持ち戻しルールや、相続税課税価格が5億円を超える場合の制限など、改正によって厳格化された要件もあるため、信託銀行等の最新約款を精査した上での活用が求められます。
【プロの結論】家族社会学から見る「争族」防止策と向いている人の判断基準
生前贈与を検討する際、単なる数字の損得計算以上に配慮しなければならないのが「家族間の感情の力学」です。家族社会学や心理学の見地から見ると、遺産相続のトラブル(いわゆる争族)の根本原因は、親子の共依存関係や特定の兄弟姉妹に対する不透明な金銭援助に起因する心理的バウンダリー(境界線)の崩壊にあります。
「長男の家計だけ苦しそうだから」「同居している次女にだけ内緒で手渡ししてきた」といった不公平な生前贈与は、被相続人の死後に特別受益(生前に受けた特別な利益)として必ず表面化し、泥沼の遺産分割調停へと発展します。節税ばかりを優先して家族の絆を壊しては本末転倒です。オープンなコミュニケーションと法的に整った遺言書の併用こそが最大の防壁となります。
▼ 生前贈与を積極的に進めるべき人
- 課税対象となる遺産総額が1億円以上あり、相続税の実効税率が高い世帯
- 60代など比較的若い段階から、10年以上のスパンで計画的に資産移転を行える人
- 独立した複数の孫がおり、学費や生活支援として公平に資金を分散譲渡できる環境にある人
▼ 慎重になるべき・おすすめできない人
- 基礎控除(3,000万円 + 600万円 × 法定相続人数)以下の遺産規模であり、そもそも相続税がかからない世帯
- 自身の老後資金や有料老人ホーム等の入居費用に不安がある人(資産を減らしすぎて親の生活が破綻するリスク)
- 兄弟間で特定の相続人にだけ偏った贈与を行い、家族への説明や合意形成を怠っている人
【相続税と生前贈与】に関するよくある質問(FAQ)
Q1:年間110万円以内の贈与なら、税務署への確定申告は一切不要ですか?
A1:暦年贈与の基礎控除(110万円)の範囲内であれば、贈与税申告書の提出は法的に不要です。ただし、相続時精算課税制度を初めて利用する年や、住宅取得資金等の特例を利用する場合は、たとえ税額がゼロであっても期限内の申告が必須条件となるため注意してください。
Q2:子どもの銀行口座に毎年100万円ずつ振り込んでいますが、名義預金と疑われませんか?
A2:通帳、印鑑、キャッシュカードを受贈者本人が管理し、自由に出し入れできる状態になっていれば問題ありません。親が通帳や印鑑を握ったまま子どもに内緒で積み立てている状態は、税務上「名義預金(親の資産)」と判定され、相続税の課税対象となります。都度、贈与契約書を交わしておくことが最も安全な防衛策です。
Q3:都度払いの生活費や大学の学費の仕送りにも贈与税はかかりますか?
A3:扶養義務者(親や祖父母)から受ける「通常必要と認められる生活費や教育費」は、必要な都度直接支払われている限り、非課税となります。ただし、数年分の学費を一括して子どもの口座に振り込んで預金させた場合などは贈与税の課税対象になり得るため、一括で渡したい場合は「教育資金一括贈与の特例」などを活用してください。
まとめ:法改正を踏まえた2026年の最適解と今後のアクション
生前贈与を巡る税制は、従来の「時間をかけて暦年贈与を繰り返せば誰でも得をする」という単純な時代から、個々の資産規模・年齢・家族構成に応じた精密なオーダーメイド設計が求められる時代へとシフトしました。
7年ルールの網がかかる前に早期からスタートを切るのか、あるいは相続時精算課税の110万円控除を軸に据えるのか、孫への贈与や非課税特例を組み合わせるのか――選択次第で数百万円から数千万円の税負担の差が生じます。まずは自家の全資産の棚卸しと法定相続分の正確な把握を行い、必要に応じて相続税専門の税理士など信頼できるプロフェッショナルへ相談しながら、円満で盤石な承継プランを組み立ててください。 (出典: 相続 税 生前 贈与(Yahoo!ニュース))