個人事業主として順調に売上を伸ばす中で、誰もが直面するのが「そろそろ法人化すべきか」という選択です。税理士事務所や専門機関への取材でも、「所得が増えて税金の負担が重い」「取引先から法人化を求められた」といった相談が2026年に入り一段と増加しています。しかし、周囲の勧めや曖昧な知識だけで法人成り(法人化)に踏み切ると、想定外の社会保険料や維持コストで手元資金が急激に圧迫されるリスクも潜んでいます。
税制やインボイス制度の運用が定着した現在、法人化による節税効果を最大化するには、厳密な損益分岐点とランニングコストの構造を正しく把握することが不可欠です。本記事では、税務の最新動向や現場のリアルなデータを踏まえ、最適な移行タイミングから具体的な手続き、失敗を避けるための判断基準まで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金面での実質的な損益分岐点は「課税所得800万円前後(売上1,000万〜1,200万円規模)」が目安となる。
- 要点2:法人化で所得税を抑えられる一方、社会保険の強制加入や税理士報酬、均等割(最低年7万円)などの固定コストが確実に発生する。
- 要点3:2026年の最新実務では、合同会社(LLC)の活用やマイクロ法人による社会保険料適正化など、事業形態に応じた柔軟な設計が成否を分ける。
【徹底検証】個人事業主の法人化で税金は安くなる?見誤ると大損する損益分岐点の真実
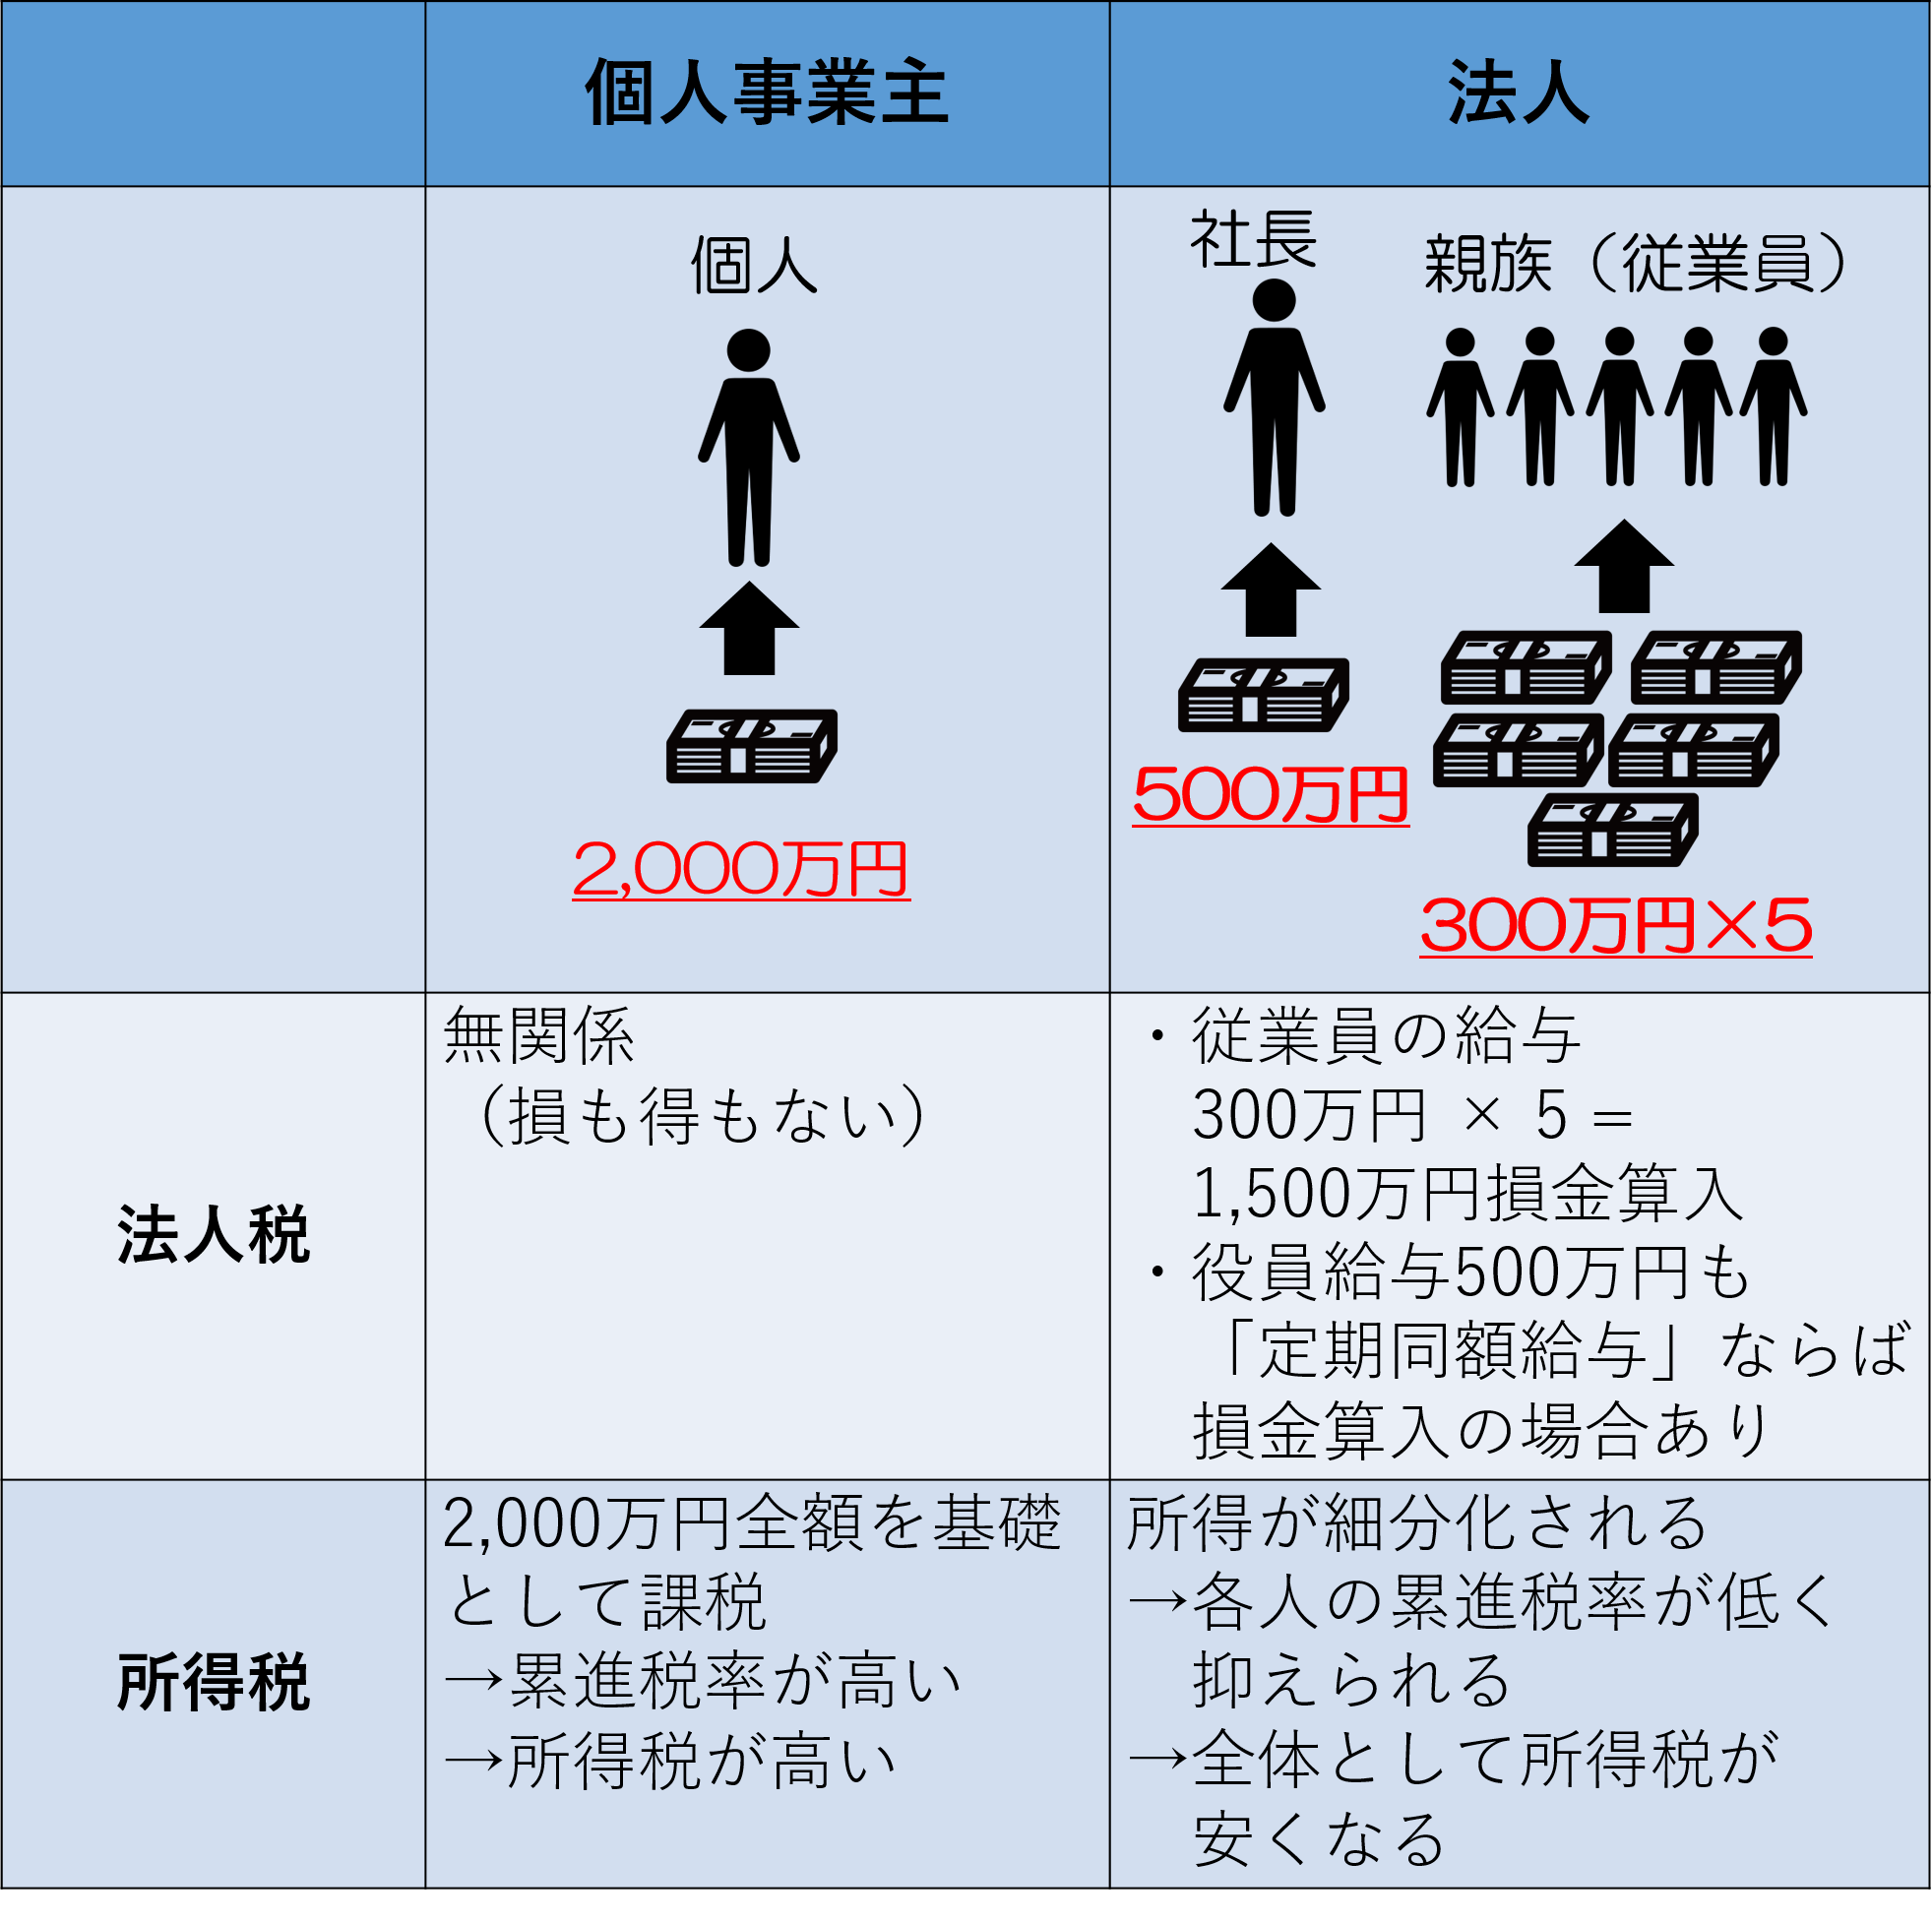
「法人化すれば劇的に税金が安くなる」という言説は広く知られていますが、この前提には明確な条件が存在します。個人事業主にかかる所得税は、所得が増えるほど税率が5%から最大45%まで跳ね上がる超過累進課税を採用しています。これに対し、法人の所得に課される法人税(法人実効税率)は、中小企業であれば約22%〜34%前後でほぼ一定です。
税理士監修の試算データや現場の会計実務において、一般的に法人化売上800万円基準、より厳密には「経費や各種控除を引いた後の事業所得(利益)が800万円超」が法人成りの有力な目安とされています。所得が800万円を超えると所得税率が23%から33%に上昇するため、法人税率との逆転現象が起きやすくなるからです。
しかし、タイミングを見誤ると「大損」に繋がる最大の要因は、税金以外の固定費にあります。法人化すると、役員1名であっても社会保険(健康保険・厚生年金)への加入が法律で義務付けられ、会社負担分を含めると利益の約30%に及ぶ保険料が発生します。また、赤字決算であっても毎年最低約7万円が課される法人住民税の均等割も逃れられません。これらを加味した個人事業主法人成り損益分岐点をシミュレーションせずに移行すると、「税金は数十万円減ったが、社会保険料と管理費で年間100万円以上キャッシュが減った」という本末転倒の事態に陥るのです。
法人成りのメリット・デメリットを総点検|マイクロ法人と社会保険料のリアル
法人化の決断を下す前に、税金面と経営面におけるプラスとマイナスの両面を立体的に把握しておく必要があります。法人成りメリットデメリットを整理すると、単なる税金計算にとどまらない事業構造の変化が見えてきます。
最大のメリットは、経営者自身へ支払う「役員報酬」を経費(損金)に算入でき、個人の所得税計算において給与所得控除を適用できる点です。これにより、個人事業主時代よりも課税対象額を大幅に圧縮できます。さらに、退職金規程を整備して損金計上しながら老後資金を積み立てられるほか、生命保険や社宅家賃の一部を経費化するなど、選択できる節税策の幅が一気に広がります。対外的な信用力向上により、大手企業との取引開始や金融機関からの融資が有利になる点も見逃せません。
一方のデメリットは、事務手続きと維持コストの肥大化です。会社設立時の登録免許税や定款認証費用はもちろん、毎期の決算書作成は個人事業主の確定申告とは比較にならないほど高度化するため、専門家への依頼がほぼ必須となります。また、法人の資金は厳格に管理され、個人事業主のように事業用口座から自由に生活費を引き出すことは一切できません。
近年、ネットやSNSを中心に大きな注目を集めているのがマイクロ法人社会保険料削減の手法です。個人事業主としての事業(メイン収入)を残しつつ、役員報酬を月額4万5,000円程度に設定した資産管理等のマイクロ法人を設立することで、社会保険料の支払額を法定最低水準に抑え、国民健康保険や国民年金よりも手厚い保障を低コストで得るというスキームです。ただし、実体のない事業とみなされた場合は税務調査や年金事務所から否認される重大なリスクを伴うため、明確な事業区分と専門家のアドバイスが欠かせません。
【データ比較】個人事業主と法人の決定的な違い|コスト・税率・事務負担一覧
事業主が直面する主要項目について、個人事業主と一般的な法人(中小法人)の違いを詳細に比較したデータは以下の通りです。
| 比較項目 | 個人事業主 | 法人(株式会社・合同会社) | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 適用税率 | 累進課税 5%〜45%(所得税)+ 住民税10% | 法人実効税率 約22%〜34%(一定水準) | 利益800万円超から法人の税率メリットが顕著になる。 |
| 社会保険 | 国民健康保険+国民年金(原則全額自己負担) | 健康保険+厚生年金(会社と個人で折半) | 役員1名でも強制加入。月額報酬設定による試算が必須。 |
| 設立・維持費用 | 設立費用0円 / 赤字時の住民税均等割なし | 設立費用 約6万〜24万円 / 赤字でも均等割年約7万円 | 合同会社を選べば設立初期費用を約6万円に抑制可能。 |
| 経費・退職金の枠 | 事業直接経費のみ(自身の退職金は不可) | 役員報酬、退職金、社宅家賃、保険など広範 | 家族を役員にして所得分散を図るなどの節税設計が可能。 |
| 税理士費用相場 | 年間10万〜25万円程度(自力申告も可) | 年間40万〜80万円程度(顧問料+決算料) | 法人の自力決算はリスクが高く、年間固定費として予算化が必要。 |
現場で多発する個人事業主の法人化失敗事例|インボイス制度の影響と税理士費用相場
Webメディアや専門家の相談窓口に寄せられる個人事業主法人化失敗事例を精査すると、いくつかの典型的な落とし穴が浮き彫りになります。
第一の失敗パターンは、「社会保険料と税理士費用を甘く見て資金ショートを起こす」ケースです。個人事業主時代はクラウド会計ソフトを使い自力で白色・青色申告を行っていた人が、法人化後に複式簿記の複雑さと勘定科目内訳明細書の作成に挫折し、慌てて税理士を探すことになります。一般的な法人化税理士費用相場は、月額顧問料が2.5万〜5万円、決算申告料が15万〜25万円で、年間45万〜80万円程度の出費が固定化します。売上が伸び悩んだ時期にこの費用と社会保険料が重くのしかかり、キャッシュフローが枯渇する事例が後を絶ちません。
第二の失敗パターンは、インボイス制度法人化影響をめぐる誤算です。かつては「個人事業主として2年、法人化してさらに最大2年、合計4年間消費税が免除される」という手法が定番でした。しかし、インボイス制度(適格請求書等保存方式)の定着に伴い、BtoB取引を中心に適格請求書発行事業者の登録が必須となったことで、設立初年度から課税事業者を選択せざるを得ないケースが激増しています。免税期間のメリットのみを目的に法人化を計画していた事業者が、想定外の消費税納税により資金計画を狂わされる事態が頻発しています。
【2026年最新】個人事業主から法人化への手続き流れと設立費用・資本金の決め方
トラブルなくスムーズに事業を移行するためには、正しい個人事業主法人化手続き流れを把握しておくことが不可欠です。2026年最新法人設立手順はデジタル化が進み、オンラインでの登記申請や電子定款の作成が一般化しています。
まず決定すべきは会社の基本事項(商号、本店所在地、事業目的、決算期、役員構成、資本金)です。法人化設立費用資本金の設計において、法律上は資本金1円から設立可能ですが、実務上は「開業後3〜6ヶ月分の固定費」に相当する100万〜300万円程度を用意するのが安全です。資本金が少なすぎると法人口座の開設審査や融資で不利になる一方、1,000万円以上に設定すると設立1期目から消費税課税事業者となるため注意が必要です。設立費用は、株式会社の場合は登録免許税や定款認証で約20万〜24万円、合同会社であれば約6万〜10万円で完結します。
定款作成と公証役場での認証(合同会社は認証不要)を終えた後、法務局へ設立登記を申請します。登記完了後は、税務署へ「法人設立届出書」「青色申告の承認申請書」、年金事務所へ「健康保険・厚生年金保険新規適用届」、自治体へ地方税の届出を行います。同時に、個人事業主としての「個人事業の開業・廃業等届出書」および「所得税の青色申告取りやめ届出書」を税務署に提出し、個人から法人への資産・契約(賃貸借契約、銀行口座、取引先契約)の引き継ぎ手続きを進めます。
【プロの結論】法人化で成功する人・個人事業主のままが最適な人の判断基準
「法人化すべきか否か」の最終判断は、単なる数字の多寡だけでなく、事業の性質と事業主の心理的スタンスによって決まります。経営者が自身の成長フェーズとリスク許容度を冷静に見極めるための判断基準は以下の通りです。
法人化すべき人の条件
- 経費控除後の事業所得(利益)が安定して800万円以上出ている
- 取引先が大手企業や官公庁であり、法人格がないと新規契約や口座開設が難しい
- 従業員を雇用し、事業規模の拡大や将来的な事業承継・M&Aを視野に入れている
- 家族に役員報酬を支払い、世帯全体での所得分散を図りたい
個人事業主のまま継続すべき人の条件
- 年間利益が500万円未満で、年度ごとの売上変動が非常に激しい
- 取引先が個人(BtoC)中心で、法人格による信用の影響が極めて小さい
- 複雑な会計処理や社会保険手続きなどのバックオフィス業務を極力増やしたくない
- 事業資金と生活資金を柔軟かつシンプルに管理したい
【個人事業主の法人化】に関するよくある質問(FAQ)
Q1:個人事業主の口座にある資金は、法人化したらどうやって移動させればいいですか?
A1:個人の事業用預金は、資本金として法人口座に払い込むか、会社への「役員借入金」として移し替える処理を行います。個人から法人へ資金を貸し付けた形になるため、法人が利益を出した際に無税で個人へ返済してもらうことが可能です。
Q2:株式会社と合同会社(LLC)ではどちらを選ぶべきですか?
A2:対外的な信用度や将来の上場・外部出資を重視する場合は「株式会社」が適しています。一方、Web制作、コンサルティング、フリーランスの受け皿など、会社名よりも個人のスキルで仕事を受託する業種であれば、設立費用が安く決算公告義務のない「合同会社」を選ぶ事業者が増えています。
Q3:法人化するとこれまでの個人事業主としての確定申告は不要になりますか?
A3:法人化初年度は、1月1日から廃業日までの個人事業主としての所得について「個人の確定申告」が必要です。また、法人から役員報酬を受け取った場合、年末調整を行っていれば確定申告を省略できるケースもありますが、他の所得がある場合などは翌年3月に確定申告を行う必要があります。
まとめ:2026年の事業環境を見据えた賢い法人化の決断
個人事業主の法人化は、単なる「節税テクニック」ではなく、事業の社会的ステージを一段引き上げるための本格的な経営判断です。利益が800万円を超えた段階で得られる税制上のメリットは非常に大きいものの、社会保険料の負担や税理士報酬、法人特有のコンプライアンス管理といった固定コストが確実に発生します。
目先の税額だけに惑わされず、自身のビジネスモデル、今後の売上予測、取引先との関係性を総合的に勘案することが成功への唯一の道です。まずは信頼できる税理士に自社の決算シミュレーションを依頼し、明確な損益分岐点を把握した上で、最適なタイミングでの法人化を選択してください。 (出典: 個人 事業 主 法人 化(Yahoo!ニュース))