確定申告書の作成や住民税の通知書を受け取った際、多くの人が「総所得金額」「合計所得金額」「総所得金額等」という似通った専門用語の羅列に頭を抱えます。「額面年収」や銀行口座に振り込まれる「手取り金額」と同じ感覚で書類を処理してしまい、配偶者控除の適用外になったり、保育料や国民健康保険料の算定で想定外の負担増に直面したりするトラブルが後を絶ちません。
2026年最新の税制改正議論や社会保険料の引き上げが進むなか、自身の正確な所得構造を把握することは家計防衛における最重要リテラシーとなっています。本稿では、税理士や財務省の公式資料に基づき、総所得金額の基礎定義から合計所得金額との決定的な差異、損益通算や繰越控除が絡む正確な計算フローまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:総所得金額とは、総合課税の対象となる所得を合算し、損益通算および純損失・雑損失の繰越控除を適用した後の金額である。
- 要点2:合計所得金額(繰越控除前)や総所得金額等(分離課税を含む)とは明確に異なり、基礎控除判定や住民税計算の基準値として使い分けられる。
- 要点3:額面年収や手取り金額とは全くの別物であり、源泉徴収票や確定申告書の正しい見方を把握しないと控除漏れや税の過払いを招く恐れがある。
【2026年最新】総所得金額とは?合計所得金額や手取りとの決定的な差
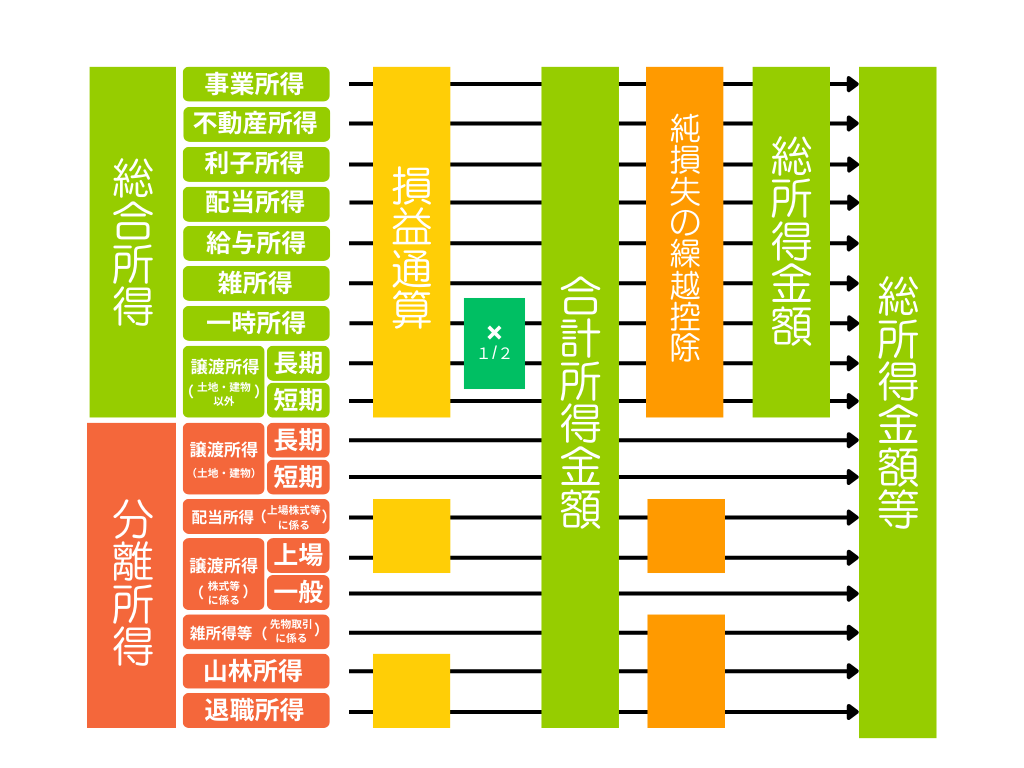
税務上の「所得」は一律ではなく、性質に応じて10種類(給与、事業、不動産、利子、配当、譲渡、一時、雑、退職、山林)に区分されています。そのなかで総所得金額とは、利子・配当・不動産・事業・給与・譲渡・一時・雑の各所得(総合課税の対象)を合算し、一定のルールに基づき損益通算および純損失・雑損失の繰越控除を差し引いた後の合計額を指します。
ここで多くの納税者がつまずくのが、「手取り」や「合計所得金額」との混同です。手取りとは、給料の額面から社会保険料(健康保険・厚生年金・雇用保険)や所得税・住民税を天引きした後の「実際に手元に残る現金(可処分所得)」を意味します。一方、総所得金額は税額を算出する前段階の「税法上の利益」であり、生活費や社会保険料が引かれる前の概念です。
さらに、国税庁の定義において合計所得金額は「繰越控除を適用する前の所得の合計」であるのに対し、総所得金額は「過去の赤字(繰越控除)を差し引いた後」という決定的な構造差があります。この差を正しく理解していないと、税法上の扶養判定や各種控除の申請で重大な計算ミスを引き起こすことになります。
確定申告と住民税で損をしない「総所得金額」の正しい計算手順
確定申告や住民税計算において、総所得金額を正しく導き出すには厳密な計算ステップを踏む必要があります。単に各所得の数字を足し算するだけでは不完全であり、各控除の順序を守ることが不可欠です。
一般的な会社員(給与所得者)が副業(雑所得や事業所得)を行っているケースを例に、具体的な計算手順を解説します。
ステップ1:各所得金額の算出
まず、収入から各控除や必要経費を差し引きます。給与所得であれば、年収から法定の給与所得控除(年収に応じて55万円〜195万円)を差し引いた金額が給与所得となります。事業所得や不動産所得の場合は、総収入金額から必要経費(および青色申告特別控除)を引いた額を算出します。
ステップ2:損益通算の実施
事業所得や不動産所得で赤字が発生した場合、一定の要件を満たせば給与所得などの黒字と相殺(損益通算)できます。ただし、雑所得の赤字や不動産所得の土地取得にかかる負債利子など、損益通算が認められない項目もあるため注意が必要です。
ステップ3:繰越控除の適用
前年以前に青色申告で確定申告を行い、引ききれなかった赤字(純損失)や雑損控除の残額がある場合、最長3年間にわたって本年の所得から差し引くことができます。この繰越控除を差し引いた結果として残る数値が、確定申告書第一表の「所得金額等」の合計欄に記載される総所得金額となります。
ここからさらに医療費控除、社会保険料控除、基礎控除(所得2,400万円以下で48万円)などの各種所得控除を差し引いたものが課税標準額(課税総所得金額)となり、これに所得税率を乗じて最終的な税額が確定します。
【徹底比較】総所得金額・合計所得金額・総所得金額等の違い一覧表
行政の通知や公的支援制度の要件には、「合計所得金額」「総所得金額等」「課税総所得金額」が入り乱れて使われています。それぞれの算出基準と主な判定用途を下表にまとめました。
| 所得区分 | 計算定義・構成要素 | 主な適用先・判定基準 | 編集部の着眼点・注意度 |
|---|---|---|---|
| 総所得金額 | 総合課税の所得合計(損益通算後)から純損失等の繰越控除を引いた額 | 所得税・住民税(総合課税分)の課税標準額のベース計算 | 分離課税分(株・不動産売却等)は含まれない点に注意 |
| 合計所得金額 | 総合課税+申告分離課税の合計(損益通算後、繰越控除前) | 基礎控除の判定(2,500万円以下判定)、配偶者・扶養控除の判定 | 過去の赤字繰越があっても控除判定には加味されない厳格基準 |
| 総所得金額等 | 総所得金額+申告分離課税の所得(繰越控除適用後) | 国民健康保険料の算定、医療費控除の足切り限度額(総所得金額等の5%) | 株の損失繰越を申告した場合、保険料負担の軽減に直結する重要項目 |
| 課税標準額 (課税総所得金額) | 総所得金額からすべての所得控除(社会保険料、医療費、基礎控除等)を差し引いた額 | 最終的な所得税額(累進税率適用)・住民税所得割額(一律10%)の計算 | 1,000円未満切り捨て処理が行われる最終的な課税ベース |
【実態検証】「手取りや年収と勘違いした」現場・SNSのリアルな落とし穴
税務署の相談窓口やSNS・知恵袋等のコミュニティにおいて、確定申告シーズンに毎年大量に投稿されるのが「所得用語の勘違い」に起因する悲鳴です。
会社員として勤務する30代男性の事例では、住宅ローンの審査や自治体の認可保育園の選考書類に「総所得金額」を記入する際、給与明細の「総支給額(年収額面)」を誤って記載してしまいました。その結果、保育料の階層区分が上限近くまで跳ね上がり、修正申告と自治体窓口での証明書再提出に追われる事態となりました。
また、源泉徴収票の見方を巡る混乱も極めて多く見られます。一般的な源泉徴収票において、総所得金額に該当する数値は「支払金額」ではなく、その右隣に記載されている「給与所得控除後の金額」です。支払金額が年収600万円の場合、給与所得控除(164万円)を引いた436万円が給与所得となり、副業等の他所得がなければこれがそのまま総所得金額となります。この見落としにより、非課税世帯枠や給付金の基準を自己判断で「対象外」と思い込んでしまうケースが後を絶ちません。
一般に知られていない盲点とネットの誤解|損益通算と繰越控除の罠
ネット上の情報で頻繁に見受けられる危険な誤解が、「株式投資の赤字や売却損を確定申告すれば、給与の総所得金額を減らして住民税を下げられる」という言説です。
これは税制上の明確な誤りです。上場株式等の譲渡損失や配当所得は「申告分離課税」の枠組みに属しており、給与所得や事業所得といった「総合課税グループ」との損益通算は法律上禁止されています。株式の赤字は翌年以降の株式利益等から繰越控除できるのみであり、給与の総所得金額そのものを圧縮することはできません。
さらに見落としてはならないのが、特定口座(源泉徴収あり)の株式配当や売却益をあえて確定申告した場合のリスクです。確定申告を行うことで「総所得金額等」や「合計所得金額」に投資利益が合算され、結果として翌年度の国民健康保険料の跳ね上がりや、介護保険料の上昇、後期高齢者医療制度の自己負担割合の増加(1割から3割へ引き上げ)を招く「申告損」の罠が存在します。2024年度以降の税制改正により、所得税と住民税で異なる課税方式(住民税だけ申告不要にする措置)を選択することが完全に撤廃されたため、このリスク管理は極めて重要となっています。
【プロの結論】2026年税制下で向いている人・慎重になるべき人の判断基準
2026年現在の複雑化した税制環境において、総所得金額の構造を理解したうえで積極的な申告・調整を行うべき層と、安易な申告を避けるべき層の境界線は極めて明瞭です。
▼積極的に確定申告や所得調整を行うべき人
- 事業・不動産で純損失(赤字)を出した個人事業主・副業者:確定申告によって赤字を翌年以降3年間繰り越すことで、将来の総所得金額を合法的に引き下げ、大幅な節税効果を得られます。
- 高額な医療費や雑損(災害・盗難)を負担した世帯:総所得金額等の5%を超えた部分が控除対象となるため、総所得金額を正しく算定して申告することでダイレクトに課税標準額を圧縮できます。
- ふるさと納税をワンストップ特例ではなく確定申告で行う人:総所得金額に応じた寄附上限枠を正確に把握することで、自己負担2,000円を超えた持ち出しリスクをゼロに抑えられます。
▼確定申告や所得合算に慎重になるべき人
- 自営業者やフリーランス(国民健康保険加入者)で特定口座の株式利益が出た人:申告することで総所得金額等が増加し、翌年の国保料や自治体サービス負担が増加してトータルで大赤字になるリスクがあります。
- 扶養控除・配偶者控除の境界線(合計所得金額48万円・95万円など)にいるパート・アルバイト従事者:繰越控除前の「合計所得金額」で扶養判定が行われるため、わずかな副収入の合算で扶養から外れる危険性があります。
【総所得金額とは】に関するよくある質問(FAQ)
Q1:源泉徴収票の中で「総所得金額」はどこを見れば分かりますか?
A1:源泉徴収票には「総所得金額」という直接の文言はありません。他に副業や不動産所得がない場合、「給与所得控除後の金額」と書かれた欄の数値がそのまま総所得金額(給与所得のみの総所得金額)に該当します。
Q2:合計所得金額と総所得金額のどちらが小さくなりますか?
A2:過去の赤字(純損失や雑損失)の繰越控除がある場合、それを差し引いた後の「総所得金額」の方が小さくなります。過去の繰越損失がない場合は、総合課税分について両者は同額になります。
Q3:副業で得た収入はすべて総所得金額に入りますか?
A3:副業の「売上(収入)」がそのまま入るわけではありません。売上から必要経費を引いた「利益(雑所得または事業所得)」が総所得金額に合算されます。なお、副業利益が年間20万円以下の場合は所得税の確定申告は不要とされていますが、住民税の申告においては総所得金額の計算に必ず含める必要があります。
まとめ:2026年以降の税務を攻略する正しい所得の捉え方
「総所得金額」は、単なる申告書の計算マス目のひとつではありません。所得税の累進課税や住民税の決定、さらには社会保険料や各種公的扶養の判定にまで波及する、極めて中核的な税務概念です。
「手取り」や「額面年収」との混同を排除し、「給与所得控除後の金額」「損益通算」「繰越控除」のステップを正しくトレースすることで、払いすぎた税金の還付や意図しない負担増を未然に防ぐことができます。自身の源泉徴収票や申告控書類を再度精査し、2026年の税制環境に適した家計・税務マネジメントを実践してください。 (出典: 総 所得 金額 と は(Yahoo!ニュース))