長年勤め上げた会社からの退職金を受け取る際、手取り額を大きく左右する最重要ファクターが「退職所得控除」です。退職金は給与や賞与とは異なり、長年の功績に対する報奨や老後生活を支える大切な資金という性質を持つため、税制上で破格の優遇措置が用意されています。
しかし、「退職所得控除額とは具体的にいくらなのか」「どのような計算式で税金が安くなるのか」、そして「近年議論が続く税制改正で何が変わるのか」を正確に把握していないと、手続き一つの不備で手取りが激減するリスクがあります。本稿では、2026年現在の最新制度に基づき、退職所得控除の全貌と手取りを最大化する実践的ノウハウを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職所得控除は「勤続年数」に応じて拡大し、控除後の残額をさらに2分の1にして課税する極めて強力な非課税枠である。
- 要点2:会社への「退職所得の受給に関する申告書」の未提出は一律20.42%の源泉徴収を招くため、確実な提出が手取り確保の絶対条件となる。
- 要点3:iDeCo一時金との重複受給ルールや勤続20年超の優遇見直し議論など、税制改正の潮流を見据えた出口戦略の設計が不可欠である。
退職所得控除額とは?税金が劇的に優遇される仕組みの本質
退職金を受け取る際にかかる退職金 所得税 住民税は、通常の給与所得とは完全に切り離して計算される「申告分離課税」が採用されています。他の所得と合算して累進課税が適用されると税率が跳ね上がってしまうため、退職後の生活資金を守るための配慮です。
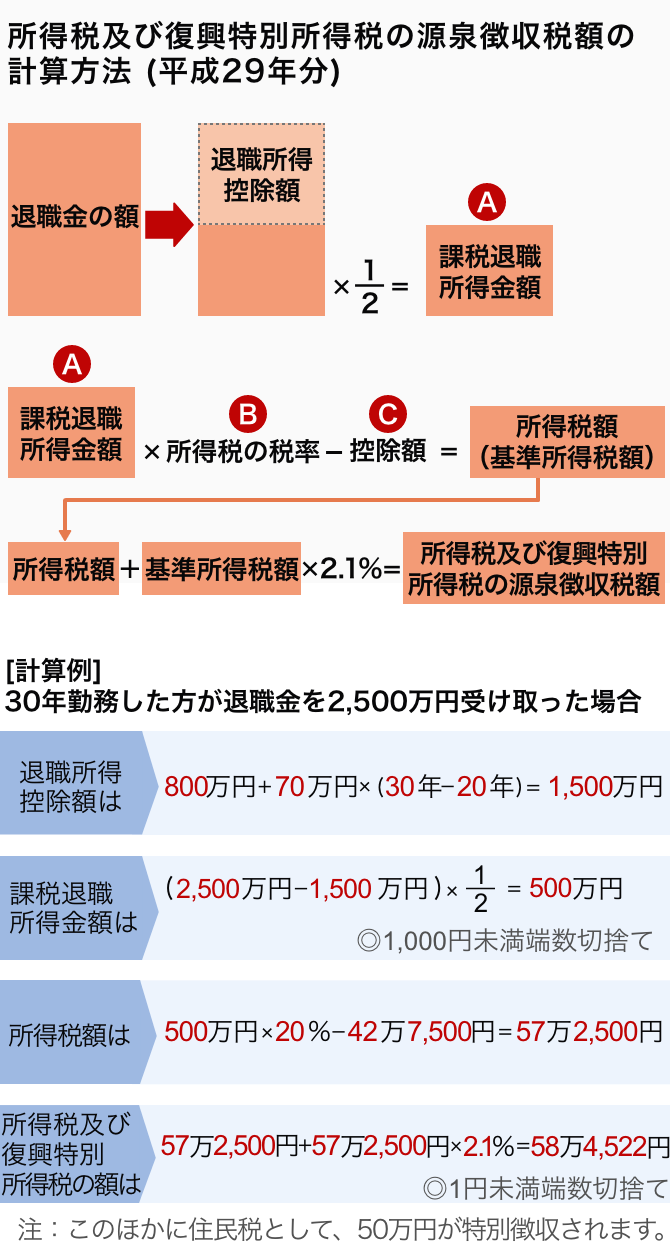
退職金に対する課税の根幹をなすのが退職所得控除 計算方法であり、課税対象となる「退職所得」は以下の計算式で算出されます。
課税退職所得金額 = (退職金支給額 - 退職所得控除額) × 1/2
このように、退職金の総額からまずまとまった額の退職金 非課税枠 限度額(退職所得控除額)を差し引き、さらに残った金額を「2分の1」に圧縮してから税率を掛けます。この二重の控除・圧縮構造こそが、退職金の手取りが他の所得に比べて格段に多くなる決定的な理由です。
【勤続年数別】退職所得控除の計算式と端数切り上げルール
退職所得控除額の算出基準は、シンプルに「勤続年数」のみで決まります。現行税制では、勤続年数 20年以下 20年超で1年あたりの控除加算額が大きく跳ね上がる設計になっています。
| 勤続年数の区分 | 退職所得控除額の計算式 | 最低控除保証額・具体例 | 編集部の着眼点 |
|---|---|---|---|
| 勤続20年以下 | 40万円 × 勤続年数 | 最低80万円保証(勤続1年でも80万円) | 1年ごとに40万円ずつ枠が積み上がる基本ステージ |
| 勤続20年超 | 800万円 + 70万円 × (勤続年数 - 20年) | 勤続30年なら1,500万円、勤続38年なら2,060万円 | 21年目以降は年間加算額が1.75倍に加速する |
ここで見落としてはならない実務上の大原則が、勤続年数 端数 切り上げの規定です。国税庁の法令に基づき、在職期間に1か月でも端数があれば「1年」として繰り上げてカウントされます。例えば、勤続期間が「20年と1日(20年1か月)」であった場合、税務上の勤続年数は「21年」となり、控除額は800万円ではなく870万円に達します。退職日を月末にするか翌月頭にするかで数十万円単位の控除差が生じるケースがあるのは、このルールが存在するためです。
【シミュレーション】退職金の手取り計算と税額の実例
実際の退職金 手取り 計算がどのようになるのか、標準的なサラリーマンのモデルケースで検証します。
【前提条件】:勤続年数30年、退職金2,000万円(自己都合・会社都合問わず同額支給の場合)
1. 退職所得控除額の算出
800万円 + 70万円 × (30年 - 20年) = 1,500万円
2. 課税退職所得金額の算出
(2,000万円 - 1,500万円) × 1/2 = 250万円(千円未満切り捨て)
3. 所得税および復興特別所得税の計算
課税所得250万円に対する所得税率は10%、控除額は9万7,500円です。
(250万円 × 10% - 9万7,500円) × 102.1% = 15万5,702円(所得税・復興税)
4. 住民税の計算
住民税率は一律10%(都道府県民税4%+市区町村民税6%)です。
250万円 × 10% = 25万円(住民税)
5. 最終的な手取り額
2,000万円 - (15万5,702円 + 25万円) = 1,959万4,298円
2,000万円という多額の一時金に対して、税金総額は約40万5,000円(実質負担率約2%)に抑えられます。これが給与所得であれば数百万円規模の課税となるため、退職所得控除がいかに強力な資産防衛装置であるかが分かります。
【実態検証】「提出忘れで手取りが激減」現場で多発する落とし穴
国税庁や税理士法人の相談窓口において、毎年後を絶たないトラブルが退職所得の受給に関する申告書の未提出問題です。
この書類は、退職金の支給日までに勤務先へ提出する誓約書のようなものです。提出を怠ると、会社側は退職所得控除を適用できず、支給総額に対して一律20.42%の源泉徴収を行わなければならないと法律で定められています。
先ほどの「退職金2,000万円」のケースで申告書を出し忘れた場合、会社から差し引かれる税金は実に408万4,000円にのぼり、初回の手取り額は1,591万6,000円まで激減します。翌年に退職所得控除 確定申告 必要な手続きとして還付申告を行えば過大に引かれた約368万円は手元に戻りますが、確定申告の手間と数か月に及ぶ資金凍結を強いられることになります。人事部門から渡される書類への記入・押印は最優先で済ませておく必要があります。
一般に知られていない盲点とネットの誤解
退職金課税をめぐる言説の中には、制度の断片だけを捉えた誤解が散見されます。実務上特に注意すべき3つの論点を整理します。
1. 「自己都合退職だと控除額が減る」という誤解
ネット掲示板やSNS等で「自己都合退職は会社都合退職より税金が高くなる」と誤解される場面が見られます。しかし、自己都合 会社都合 退職所得控除の計算式自体は税法上一切変わりません。会社の退職金規程によって支給総額が減額されることはあっても、国が定める非課税枠の計算方法は完全に同一です。
2. iDeCo(個人型確定拠出年金)との一時金重複問題
近年利用者が急増しているiDeCoの一時金受取と企業の退職金を同一年に、あるいは近接した年で受け取る場合、iDeCo 一時金 退職所得控除 重複の制限ルールが発動します。勤続年数とiDeCo加入期間の重複部分について控除額が減額調整されるため、受取の順番(「iDeCoを先、退職金を5年以上後」にする、または「退職金を先、iDeCoを20年後」にする等)を綿密に設計しなければ、想定外の課税を被ることになります。
3. 役員退職金の「2分の1課税除外」リスク
勤続年数が5年以下の役員に対して支払われる役員退職金 退職所得控除については、控除後の残額を2分の1にする優遇が適用されません(特定役員退職手当)。さらに、短期勤続の一般従業員に対しても一定額を超える部分の2分の1優遇が制限されているため、短期間での退職手当設計には厳格な注意が求められます。
【2026年最新動向】退職所得控除の見直し議論と今後の行方
政府の税制調査会等で継続的に議論されているのが、退職所得控除 見直し 税制改正です。
現行制度は「同一企業に20年を超えて長期勤務する終身雇用モデル」を優遇する設計(勤続20年超で年間70万円控除)になっています。これに対し、「労働移動の円滑化を阻害している」「転職を重ねるキャリア形成において不公平が生じる」という指摘がなされ、一律「勤続1年あたり40万円」にフラット化する案などが議論の俎上に載せられてきました。
仮に勤続30年の控除枠が一律40万円に見直された場合、現行の1,500万円から1,200万円へと300万円縮小し、実質的な増税となります。ただし、激変緩和措置や経過措置の導入が前提とされるため、退職を控えている世代は最新の税制改正大綱の発表を注視しつつ、ライフプラン上の受取時期を判断していく必要があります。
【プロの結論】出口戦略で成功する人・慎重になるべき人の判断基準
退職金制度を最大限に活かし切るための判断基準は明確です。
【賢く恩恵を最大化できる人】:退職日の設定(端数1か月の繰り上げ)を戦略的に行い、「退職所得の受給に関する申告書」を漏れなく提出し、iDeCoとの受取時期を5年〜20年スパンで分散調整できる人。
【損失リスクが高く慎重になるべき人】:会社からの書類を放置して確定申告の手間を背負い込む人や、iDeCo・企業型DC・退職金を同じ年に安易に一括受取して控除枠を食い潰してしまう人。
【退職 所得 控除 額 と は】に関するよくある質問(FAQ)
Q1:退職所得控除を使えば、確定申告は一切不要ですか?
A1:勤務先に「退職所得の受給に関する申告書」を提出していれば、退職金支給時に正しい税額が源泉徴収(天引き)されて課税関係が完結するため、原則として確定申告は不要です。ただし、申告書を出し忘れて20.42%引かれた場合や、年の途中で退職して再就職せず年末調整を受けていない場合は、確定申告を行うことで税金の還付を受けられます。
Q2:パートやアルバイトの退職金でも退職所得控除は使えますか?
A2:雇用形態に関係なく適用されます。パートや契約社員であっても、就業規則に基づいて退職手当等として支給される一時金であれば、勤続年数に応じた退職所得控除の対象となります。
Q3:退職金を「年金受給(分割)」にした場合も退職所得控除の対象になりますか?
A3:退職所得控除の対象にはなりません。年金形式で定期的に受け取る退職金は「公的年金等控除」が適用される雑所得となり、毎年他の所得と合算して総合課税されます。一般的には一時金受取のほうが税制上の優遇幅が大きいケースが多いですが、受取総額や毎年の生活費需要に応じた比較検討が不可欠です。
まとめ:制度を正しく理解し確実な手取りの確保を
退職所得控除は、長い職業生活で培った資産を守るための最も手厚い税制優遇措置です。勤続年数の端数切り上げ計算や「退職所得の受給に関する申告書」の提出といった基本を確実に押さえるだけで、数十万〜数百万円単位の手取り差が生まれます。
税制改正の動向やiDeCoとの併用ルールなど、出口戦略の複雑さは年々増しています。制度の仕組みを正しく把握し、受け取り方を最適化して納得のいくセカンドライフを迎えましょう。 (出典: 退職 所得 控除 額 と は(Yahoo!ニュース))