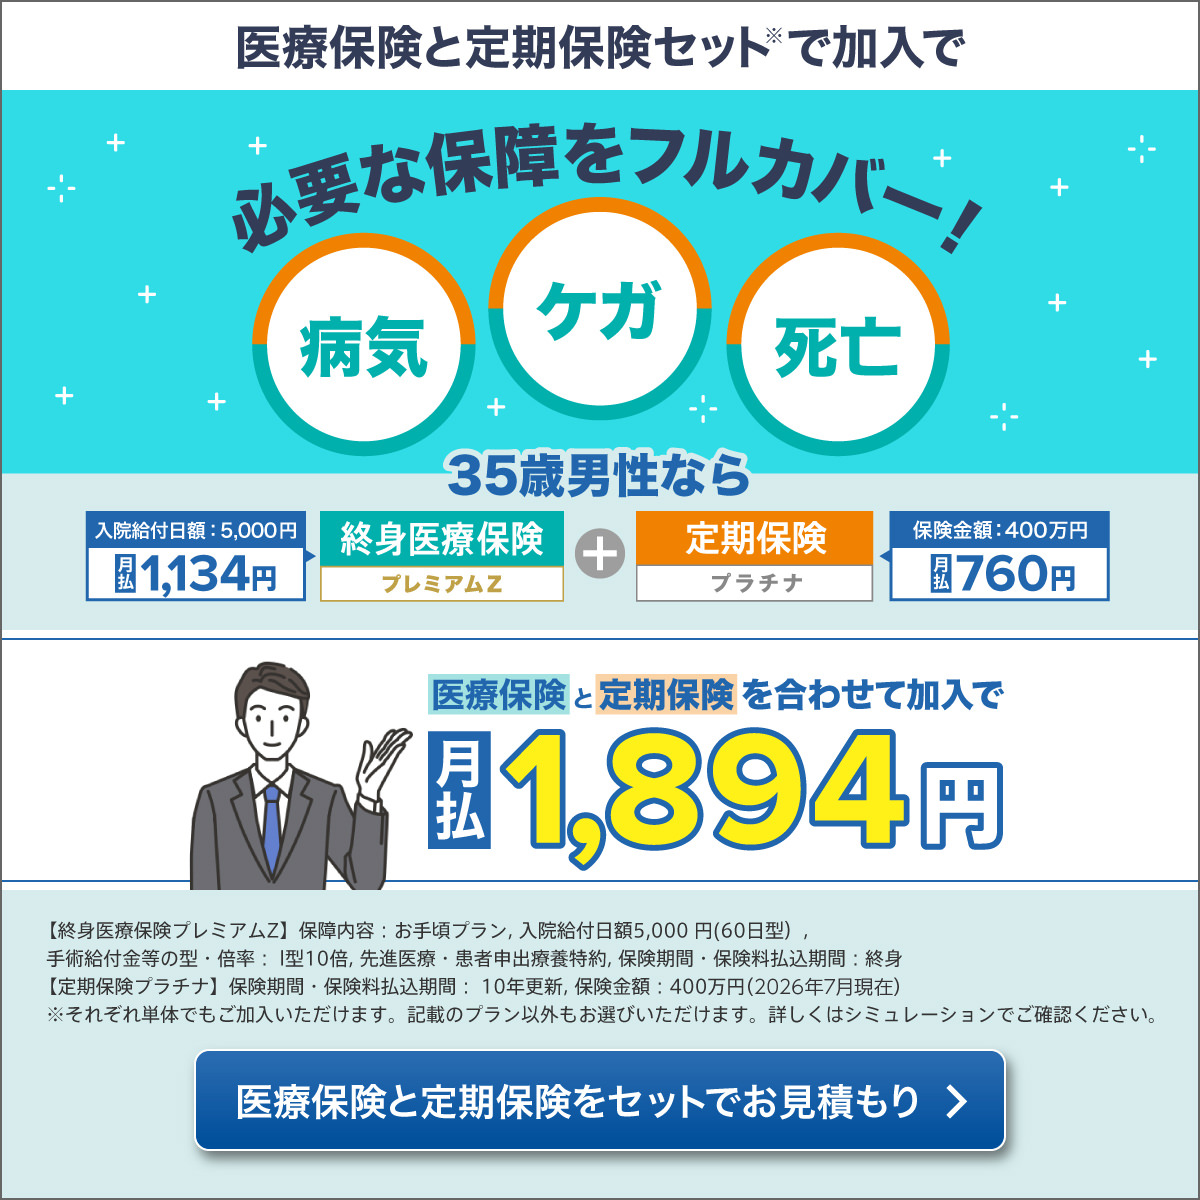
医療保険の見直しや新規加入を検討する際、必ずといっていいほど候補に挙がるのがチューリッヒ生命の主力商品です。保険料のコストパフォーマンスの高さと、必要な特約を柔軟に組み合わせられる自由度の高さから、比較サイトやマネー誌のランキングでも常に上位をキープしています。
一方で、加入者が増えるにつれて「実際の給付金支払いはスムーズなのか」「告知審査は厳しいのか」といったリアルな使い勝手やデメリットを気にする声も目立つようになりました。2026年現在におけるチューリッヒ生命の医療保険の最新事情、加入者が語る本音の口コミ、押さえておくべき注意点まで、忖度なしで解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:主力商品「終身医療保険プレミアムZ」は、割安な保険料と手厚い3大疾病一時金などの特約カスタマイズ性が最大の強み。
- 要点2:解約返戻金のない掛け捨て型が基本であり、通院や短期入院の保障設計によっては他社比較で割高になるケースもある。
- 要点3:ネット申込みで手続きが完結する利便性がある一方、告知義務違反を防ぐ正確な申告と最新の審査傾向の把握が不可欠。
【2026年最新】チューリッヒ生命「終身医療保険プレミアムZ」が選ばれる理由
数ある保険商品の中で、チューリッヒ生命の医療保険が支持を集め続ける背景には、時代の医療ニーズに即した無駄のない商品設計があります。特にフラッグシップである「終身医療保険プレミアムZ」は、基本保障を入院と手術というミニマムな枠組みに絞り込み、ベースの月額保険料を極力抑えている点が特徴です。
日帰り入院からまとまった一時金を受け取れる特約や、通院治療への手厚いサポートなど、近年の「短期入院・通院長期化」という医療現場のトレンドに完全対応しています。不要な保障を徹底的に削ぎ落とし、自分に必要なリスクヘッジだけをオーダーメイド感覚で上乗せできる構造が、多くの生活者から選ばれている決定的な理由です。
リアルな口コミと評判から見えた「満足度の高さ」と「意外な不満」
契約者の口コミを分析すると、最も高く評価されているのは「保険料の手頃さと特約の分かりやすさ」です。「20代・30代で加入したため毎月の固定費を大幅に抑えられた」「必要な保障だけを選べたので納得感が高い」といった声が多く寄せられています。
その反面、ネガティブな評判として散見されるのがサポート体制やプラン選択の難しさです。「特約の種類が多すぎて、初心者はどの組み合わせがベストなのか迷ってしまう」「代理店経由とネット直接申込みで相談のしやすさに差を感じた」といった意見もあります。自由度が高い反面、加入者側にある程度の保険リテラシーが求められる点が、一部のユーザーにとってハードルとなっている様子が窺えます。
加入前に知るべきデメリットの真相|掛け捨て構造や解約返戻金の注意点
契約後に後悔しないためには、商品のウィークポイントを正確に把握しておく必要があります。第一に理解すべきは、本商品が原則として解約返戻金のない「無解約払戻金型」である点です。途中で解約してもお金は戻ってこない掛け捨て型だからこそ割安な保険料が実現しているため、貯蓄性を求める人には向きません。
また、基本プランのままでは手厚い保障にならない点も盲点になりがちです。特約をあれもこれもと追加していくと、当初の割安感が薄れ、結果的に他社パッケージ商品と同等以上の保険料になってしまう場合があります。自分にとって本当に必要な保障リスクを優先順位づけすることが、失敗を防ぐ鉄則です。
3大疾病一時金から先進医療特約まで!おすすめプランの設計術
チューリッヒ生命の医療保険を最大限に活用するなら、特約の選択が最大の鍵を握ります。なかでも加入者の付加率が非常に高いのが、がん・急性心筋梗塞・脳卒中に備える「3大疾病一時金特約」です。所定の状態に該当すれば、1年に1回を限度に通算無制限で一時金が受け取れるため、長期化する治療費や収入減少への備えとして心強い味方になります。
さらに、全額自己負担となる高額な技術料をカバーする「先進医療特約」も必須級の選択肢です。通算2,000万円までの実費保障に加え、交通費や宿泊費に充てられる給付金が上乗せされる手厚い設計となっています。ベースとなる入院日額を5,000円前後に抑えつつ、これらの一時金・実費系特約を手厚く配分するスタイルが、保険のプロからも推奨される合理的なプランニングです。
年代別保険料シミュレーションとネット申込みの賢い活用法
実際の負担感をイメージするために、月々の保険料目安を世代別に確認しておきましょう。入院給付日額5,000円+手術保障+先進医療特約というシンプルな構成で試算した場合、20代〜30代であれば男女ともに月額1,500円〜2,500円前後の水準からスタート可能です。
40代以降になると生活習慣病リスクの上昇に伴い3,000円〜4,500円台へと推移しますが、終身タイプであれば加入時の保険料が一生涯上がりません。現在では公式サイトのネット申込みを利用することで、手元のスマートフォンから24時間いつでも詳細なシミュレーションと契約手続きを完結できます。対面面談のプレッシャーなしに、じっくりと特約の組み合わせを比較検討できる環境が整っています。
告知義務と審査基準のリアル|給付金請求をスムーズに進めるポイント
加入時の審査基準に関しては、一般的な標準体型医療保険と同等の基準が適用されます。過去5年以内の病歴や直近の健康診断結果について正確に答える告知義務があり、ここを曖昧にしてしまうと、いざというときの給付金請求で支払いが拒否されたり、契約解除となる重大なトラブルに発展しかねません。
万が一の給付金請求手続き自体は、専用のマイページやアプリから書類をアップロードするオンライン請求が整備されており、以前に比べて格段にスピーディーになっています。健康状態に少しでも不安がある場合は、告知項目の詳細を事前に確認し、医師の診断書や検診結果を手元に用意した上で申告を進めることがトラブル回避の最短ルートです。
【チューリッヒ 医療 保険】に関するよくある質問(FAQ)
Q1:持病や既往症があっても申し込めますか?
A1:過去の病歴や通院履歴によっては、標準プランでの加入が難しい場合があります。ただし、特定部位の不担保(指定部位の病気は一定期間保障対象外にする条件)付きで加入できるケースや、告知項目が緩和された「引受基準緩和型」の別プランが用意されているため、まずは告知画面で判定を確認してみるのが賢明です。
Q2:日帰り入院でも給付金はしっかり受け取れますか?
A2:はい、受け取れます。「終身医療保険プレミアムZ」では、入院基本給付金の日帰り入院保障に対応しており、入院一時金特約を付加していれば短期間の入院でもまとまった一時金を受け取ることが可能です。
Q3:ネット申込みと対面代理店で、保障内容や保険料に違いはありますか?
A3:商品自体の保障内容や同一条件での保険料率に違いはありません。ただし、ネット専用プランと対面取扱プランで選択できる特約のバリエーションや設定可能額に一部差異がある場合があるため、細部までこだわりたい方はプラン詳細を比較することをおすすめします。
まとめ:自分に最適な保障を見極めて納得の選択を
チューリッヒ生命の医療保険は、徹底した合理性と高い自由度を兼ね備え、無駄な固定費を削りながら確かな安心を手に入れたい層にとって極めて魅力的な選択肢です。掛け捨て型であることを理解した上で、自分自身が最も恐れる医療リスクに合わせた特約設計を行えば、長期にわたって頼れるパートナーとなってくれます。
医療技術や公的医療保険制度のルールが変化する中、定期的な保障内容の棚卸しは欠かせません。まずは公式サイトの見積もりツールを活用してリアルな試算を行い、現在の保障内容と比較してみることから最初の一歩を踏み出してみてはいかがでしょうか。 (出典: チューリッヒ 医療 保険(Yahoo!ニュース))