公的医療保険や年金、雇用保険の書類で頻繁に目にする「被保険者」という言葉。日常生活では当たり前のように使われているものの、いざ「保険者」や「被扶養者」との違いを問われると、正確に説明できる人は意外なほど多くありません。
とりわけ2026年は、短時間労働者(パート・アルバイト)に対する社会保険の適用拡大やマイナ保険証への移行定着など、制度面で大きな転換期を迎えています。自身がどの制度の被保険者に該当し、どのような権利と支払い義務を負っているのかを把握しておくことは、手取り額の最大化や将来の年金受給権を守るうえで不可欠なリテラシーです。本稿では、制度の根幹から実務手続き、損得の分かれ目までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:被保険者は「保険の対象となり給付を受ける人」、保険者は「制度を運営する組織」、被扶養者は「被保険者に養われている家族」という明確な三者関係にある。
- 要点2:2026年最新基準において短時間労働者の社会保険加入要件が拡大しており、働き方と手取り額のバランス判断がこれまで以上に重要となっている。
- 要点3:退職時の任意継続や氏名変更、資格喪失届には厳格な提出期限が存在し、1日の遅延が保障の空白や金銭的損失を招くリスクがある。
【基本構造】被保険者と保険者・被扶養者の決定的な違いを整理
公的保険制度を正しく理解する第一歩は、関係する3つの主体の役割を整理することです。窓口での手続きや各種申請で混乱が生じる原因の多くは、この用語の混同にあります。
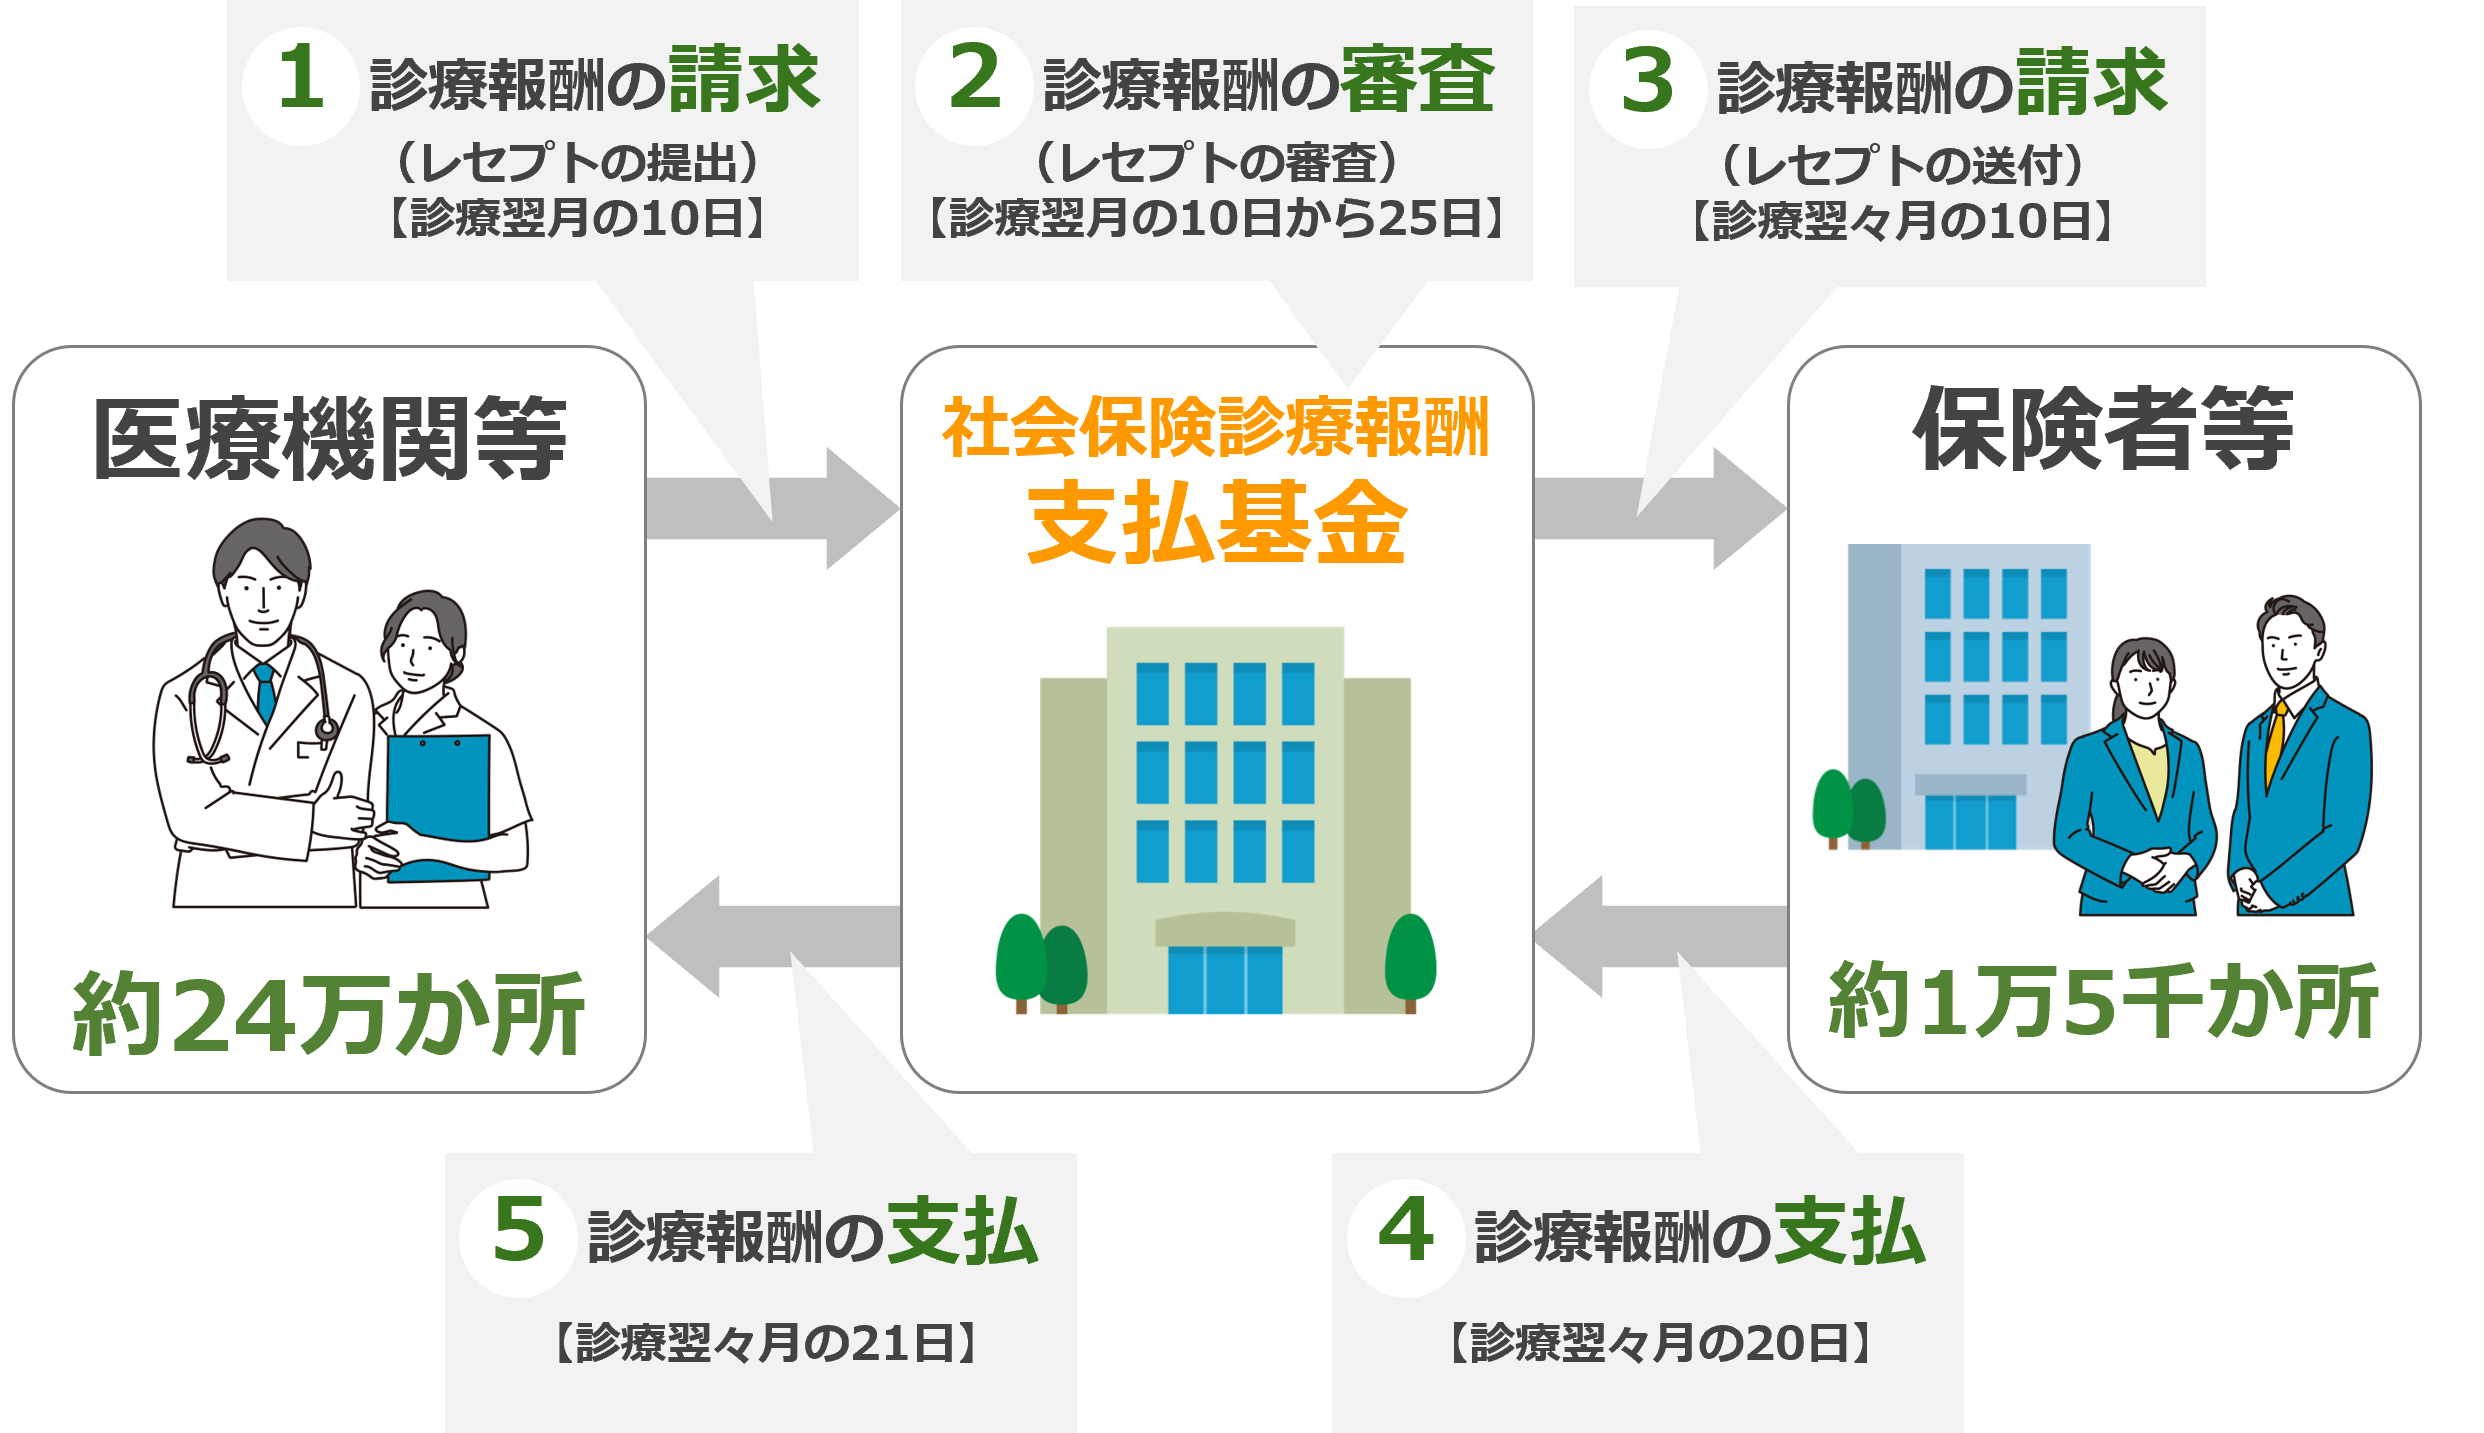
まず、被保険者と保険者の違いは「保障を受ける側」か「制度を運営し給付を行う側」かという点にあります。被保険者は保険料を納め、病気やケガ、失業、介護などの事由が生じた際に保険給付を受け取る当事者を指します。対する保険者は、健康保険組合、全国健康保険協会(協会けんぽ)、市区町村、日本年金機構など、保険料を徴収して基金を管理・運用する公的組織です。
一方、実務上さらに重要となるのが被保険者と被扶養者の違いです。被保険者が自己の労働や加入資格に基づいて独立して制度に加入しているのに対し、被扶養者は被保険者の収入によって生計を維持されている家族(配偶者、子、父母など)を指します。被扶養者は自ら保険料を直接納めることなく健康保険の給付を受けられますが、年間収入が原則130万円未満(60歳以上または障害者は180万円未満)かつ被保険者の収入の2分の1未満であることなど、厳格な認定要件が課されています。
【2026年最新】社会保険・雇用保険の被保険者条件とパート適用拡大の真実
働き方の多様化に伴い、企業で働く従業員がどのタイミングで各種保険の被保険者資格を取得するのかというルールは、段階的な法改正を経て大きく変化しています。
会社員が加入する社会保険の被保険者条件は、原則として「週の所定労働時間および月の所定労働日数が正社員の4分の3以上」です。しかし、いわゆるパートの社会保険適用拡大(2026年最新基準)の進展により、以下の要件を満たす短時間労働者は企業規模の要件が順次緩和された環境下で加入が義務付けられています。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8.8万円以上(年収約106万円以上)であること
- 2か月を超える雇用の見込みがあること
- 学生でないこと(夜間・通信等を除く)
また、失業時や育児休業時の生活を支える雇用保険の被保険者資格については、「31日以上の雇用見込み」かつ「週所定労働時間20時間以上」で適用されます。労災保険がアルバイト初日から全労働者に無条件適用されるのに対し、雇用保険と社会保険には明確な労働時間・収入の基準が設定されている点に留意が必要です。
【制度別まとめ】健康保険・国民年金・介護保険における区分と負担割合
一口に被保険者と言っても、医療、年金、介護の各法律によって分類基準や費用負担の構造が異なります。全体像を把握するために主要な制度比較を整理しました。
| 制度名 | 被保険者の区分・詳細 | 保険料負担・給付基準 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 健康保険 (公的医療保険) | ・一般被保険者(会社員等) ・任意継続被保険者 ・国民健康保険加入者 | 健康保険の被保険者負担割合は原則3割(未就学児2割、70〜74歳2割、75歳以上1割/現役並み3割) | 労使折半で会社が半額負担する社保と全額自己負担の国保で実質コストに大差が出る。 |
| 国民年金 (公的年金制度) | 国民年金の第1号・第2号・第3号被保険者 ・第1号:自営業・学生等 ・第2号:会社員・公務員 ・第3号:第2号に扶養される配偶者 | 第1号は定額納付、第2号は報酬比例(厚生年金込み労使折半)、第3号は個別負担なし | 第3号の廃止議論や縮小が継続して焦点化しており、将来的な自主納付への移行リスクを注視すべき。 |
| 介護保険 | 介護保険の第1号・第2号被保険者 ・第1号:65歳以上の高齢者 ・第2号:40歳〜64歳の医療保険加入者 | 第1号は年金天引き等、第2号は医療保険料に上乗せして徴収。利用時自己負担は原則1〜3割 | 第2号は加齢に伴う16種類の特定疾病に限り要介護認定対象となる点に注意。 |
【実態検証】マイナ保険証移行で変わる記号・番号の見方と現場のリアルな混乱
従来の紙やプラスチック製の保険証からマイナ保険証への移行が進むなか、医療機関の窓口や企業の総務部門では「被保険者情報の取り扱い」に関する実務の変化が起きています。
従来の被保険者証における記号・番号の見方をおさらいすると、記号は「事業所や保険者そのものを識別するコード」、番号は「その事業所内での個人識別番号」、そして個人単位化のために導入された「2桁の枝番」で構成されていました。この3要素が揃うことで初めて正確なレセプト請求が行われていた経緯があります。
マイナンバーカードの健康保険証利用では、ICチップ内の電子証明書を用いてオンライン資格確認端末から即座に被保険者資格が照会されます。しかし、SNSや医療機関窓口の報告によると、「転職直後の情報登録遅延により資格無効と表示された」「マイナンバーカードリーダーのエラーで一時的に10割負担を求められそうになった」といったトラブルの声が後を絶ちません。
資格情報の更新データがオンライン資格確認システムに反映されるまでには一定のタイムラグが生じます。万一のエラーに備え、マイナポータル上の「資格情報画面」のスクリーンショットを保存しておくか、交付される「資格情報のお知らせ」を携帯することが現場防衛策として有効です。
一般に知られていない盲点|任意継続の損得勘定と手続きの厳格な期限
退職や転職、ライフイベントに伴う被保険者資格の異動には、知っておかないと金銭的・時間的に大きな不利益を被る落とし穴が存在します。
任意継続被保険者のメリット・デメリット比較
会社を退職した際、最長2年間にわたって従前の健康保険に加入し続けられるのが任意継続制度です。この任意継続被保険者のメリット・デメリットは、保険料の算定基準の違いに直結しています。
最大のメリットは、在職中と異なり会社負担分がなくなるため全額自己負担となるものの、「各保険者が定める標準報酬月額の上限」が設定されている点です。前年の給与所得が高額であった人は、市区町村の国民健康保険料よりも任意継続の方が保険料総額を大幅に抑えられるケースが多々あります。また、扶養家族が複数人いても保険料が上がらない点も強みです。
反面、デメリットとしては、一度加入すると再就職や死亡、保険料未納などの法定理由以外では原則として自己都合の途中脱退ができない点、そして退職翌日から20日以内に手続きを完了させなければ資格を取得できないという極めて厳格な申請ルールが挙げられます。
資格喪失届と氏名変更における手続き期限
雇用主側・労働者側の双方が遵守すべきなのが被保険者資格喪失届の提出期限です。従業員が退職した場合、事業主は退職日の翌日から起算して5日以内に年金事務所や健康保険組合へ届出を行わなければなりません。この処理が遅れると、退職者が次の保険へスムーズに切り替えられず、医療費立替払いなどの実害が生じます。
なお、結婚等に伴う被保険者の氏名変更手続きについては、マイナンバーと基礎年金番号が紐付いている被保険者であれば、原則として公的機関間の情報連携により会社への届出のみで自動更新される体制が整っています。ただし、健康保険組合独自の発行物やマイナンバー未連携のケースでは個別の変更届提出が必要となるため、所属組織の指示を確認することが肝要です。
【プロの結論】働き方の多様化と「社会保険の壁」に向き合う処方箋
日本の社会保障制度において、長らく専業主婦世帯をモデルとしてきた「扶養」の概念は、共働き世帯が多数派となった現代において構造的な歪みを生んでいます。いわゆる「年収の壁」を意識するあまり就労時間を抑制する就業調整は、個人のキャリア形成と家計の生涯手取り額において大きな損失をもたらしかねません。
社会保険の被保険者となることは、目先の手取り給与が減少する側面ばかりが注目されがちですが、傷病手当金や出産手当金といった休業補償の対象となること、将来受給できる厚生年金が手厚くなることなど、強力なセーフティネットを獲得することを意味します。
向いている人・おすすめできない人の判断基準
- 自ら被保険者となるべき人:
- 中長期的にキャリアを積み上げ、年金受給額を増やしたい人
- 病気・休業リスクに備えて手厚い傷病手当金などの所得保障を確保したい人
- 配偶者の扶養枠に縛られず、労働時間を伸ばして世帯年収を底上げしたい人
- 扶養内(被扶養者)にとどまる選択を検討すべき人:
- 育児や介護、学業の都合により、どうしても週20時間以上の労働時間を確保できない人
- 直近の現金収入最大化が最優先であり、追加の社会保険料負担に家計が耐えられない短期的状況にある人
単なる「手取りの多寡」という目先の損得だけでなく、ライフステージ全体におけるリスクヘッジと生涯賃金の視点から、自身が被保険者として自立するタイミングを見極めることが肝要です。
【被保険者】に関するよくある質問(FAQ)
Q1:被保険者証の「記号」と「番号」の違いは何ですか?
A1:「記号」は加入している健康保険組合や事業所(会社)を表す番号であり、「番号」はその組織内で被保険者個人に割り振られた整理番号です。さらに個人を特定するために「枝番」が追加されています。
Q2:パート勤務で週20時間を超えたら、必ず社会保険の被保険者になりますか?
A2:労働時間週20時間以上に加え、「月額賃金8.8万円以上」「2か月を超える雇用見込み」「学生でないこと」などの基準を満たし、かつ適用事業所に該当する場合に被保険者となります。
Q3:退職後に「任意継続被保険者」になる手続きの期限を1日でも過ぎたらどうなりますか?
A3:退職日の翌日から20日を過ぎると、天災など正当な理由がない限り申請は受理されず、国民健康保険への加入を余儀なくされます。期限の延長は認められないため厳格な注意が必要です。
まとめ:制度の本質を理解し、主体的なキャリアと安心を手に入れる
公的保険における「被保険者」の立ち位置を正しく把握することは、社会保障の恩恵を漏れなく受け取り、予期せぬ制度の落とし穴を回避するための防衛策となります。2026年以降も進む社会保険の適用拡大の流れを的確に捉え、扶養の枠組みに過度に囚われることなく、中長期的な生活設計とキャリアに見合った主体的な選択を行っていくことが求められます。 (出典: 被 保険 者(Yahoo!ニュース))