会社経営や個人事業の現場で、税理士や金融機関から「直近の試算表を出してください」と求められ、対応に戸惑った経験を持つ方は少なくありません。試算表は単なる計算チェック用の下書きではなく、リアルタイムの財務状況を正確に映し出す「経営の羅針盤」です。2026年現在のビジネス環境において、迅速な意思決定や資金調達を成功させるためには、この書類の構造を深く理解しておくことが不可欠といえます。
帳簿付けの正確性を確認するプロセスから、銀行融資の審査対策、日々の経営改善に向けたデータ活用法まで、実務で直面する疑問やトラブルへの対処法をプロの視点から紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:試算表は複式記帳のミスを検証し、決算書(貸借対照表・損益計算書)を作成する前段階で事業数値を把握する重要書類。
- 要点2:種類は「合計試算表」「残高試算表」「合計残高試算表」の3つがあり、実務・融資現場では合計残高試算表が主流。
- 要点3:金融機関は月次決算の試算表提出から「収益の持続性」「現預金の推移」「役員借入金・貸付金の動き」を厳格に審査する。
試算表と決算書の決定的な違い|作成目的と役割の全体像
日々の経理実務において頻繁に混同されるのが「試算表(T/B: Trial Balance)」と「決算書(財務諸表)」の違いです。両者は扱う会計データこそ同じですが、作成する目的と閲覧する対象者、そして法的な確定度合いが根本的に異なります。
試算表を作成する本来の理由は、仕訳帳から総勘定元帳へ各取引を転記した際、借方と貸方の合計額が正しく一致しているかという「計算精度の検証」にあります。複式簿記の原則として、いかなる取引も左右の金額が一致しなければなりません。この転記ミスや入力漏れを早期に発見・修正するために作られる社内管理用ドキュメントが試算表です。
一方、決算書は事業年度終了時に確定した数値を外部の利害関係者(税務署、株主、金融機関など)へ公式に開示・報告するための正式な書類です。試算表はあくまで「決算書に至るプロセスの中間生成物」であり、期中の経営状況をタイムリーに把握するツールとして機能します。
| 比較項目 | 試算表(月次試算表など) | 決算書(財務諸表) | 実務における位置づけ |
|---|---|---|---|
| 主な作成目的 | 転記・入力ミスの確認、期中の経営実態把握 | 確定申告、税額計算、外部への財務報告 | 内部管理用 vs 公式報告用 |
| 作成頻度・タイミング | 毎月(月次決算時)、四半期、随時 | 事業年度末(年1回が原則) | スピード重視 vs 正確性・確定性重視 |
| 法的開示義務 | なし(社内利用または融資審査用) | あり(会社法・税法に基づく義務) | 任意作成だが実務上は必須 |
| 決算整理仕訳の有無 | 概算反映または未処理の場合がある | 棚卸、減価償却、引当金など全て確定反映 | 期中数値のためブレが発生しやすい |
3種類ある試算表の特徴|合計試算表・残高試算表・合計残高試算表
試算表には大きく分けて「合計試算表」「残高試算表」「合計残高試算表」の3種類が存在します。実務でどの帳票を扱うべきかは、分析したい目的に応じて選択されます。
第一の「合計試算表」は、総勘定元帳の各勘定科目における借方合計と貸方合計をそのまま集計した表です。取引の総取引量を把握するのに適していますが、期末時点で手元にいくら残っているのか(残高)を一目で把握しにくい難点があります。
第二の「残高試算表」は、各勘定科目の借方と貸方の差額(残高)のみを記載した表です。現在の資産や負債、収益・費用の純額が明瞭になるため、貸借対照表(B/S)や損益計算書(P/L)のベースとして直結します。
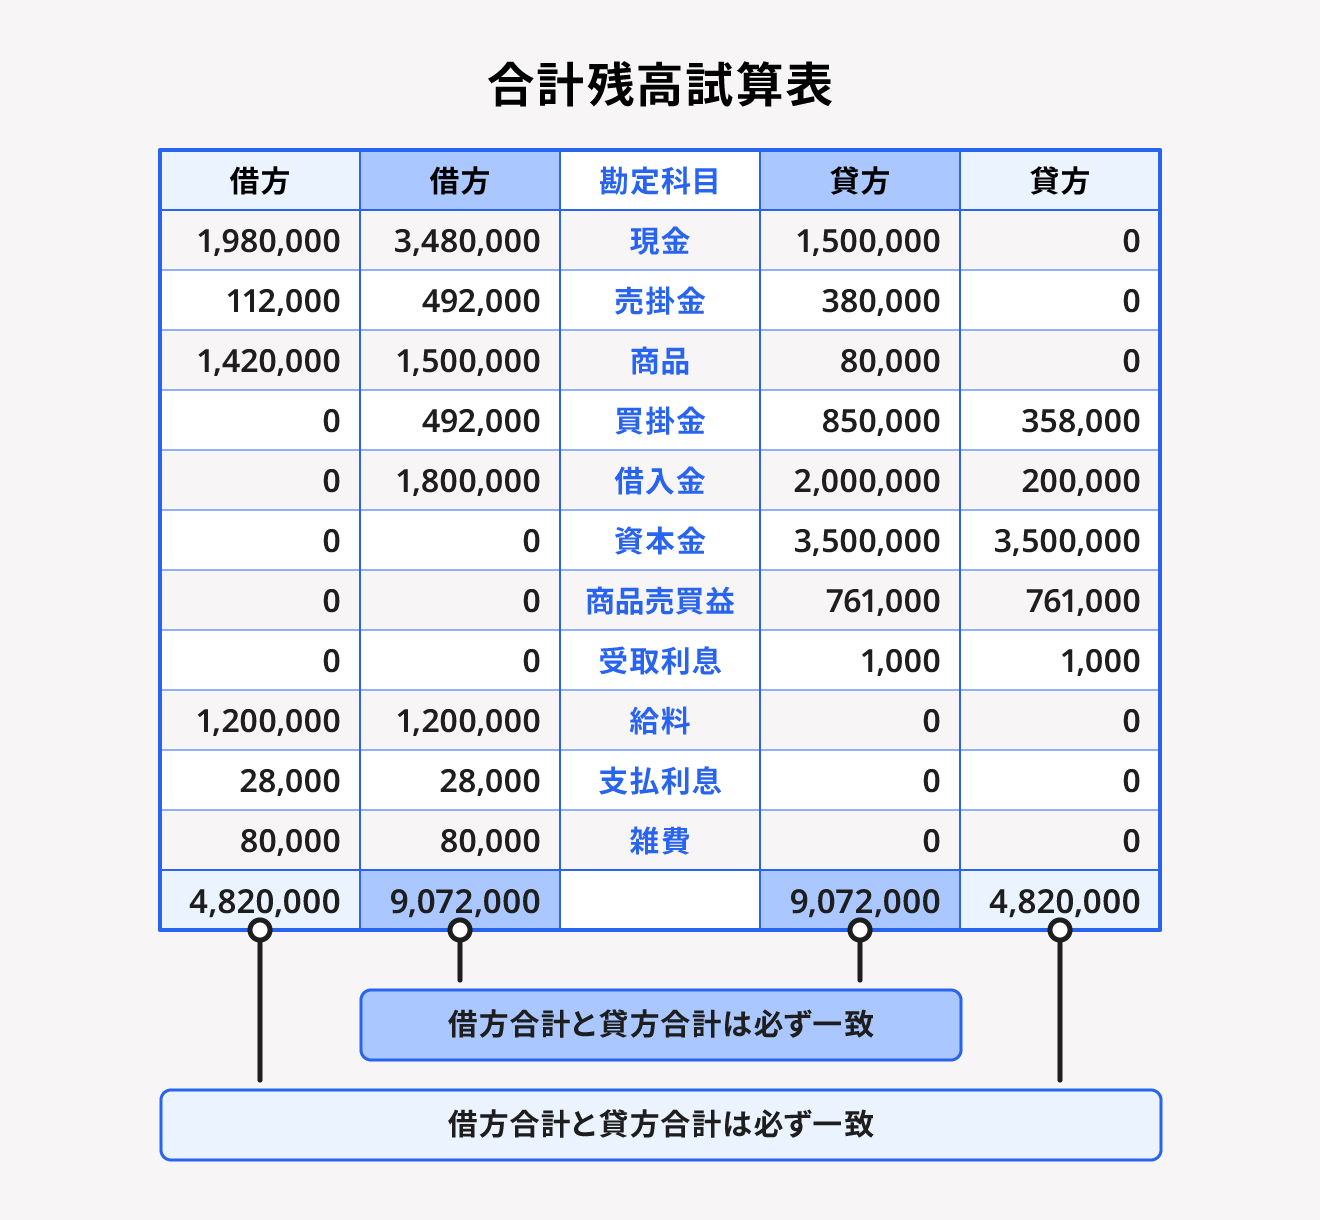
第三の「合計残高試算表」は、両者のメリットを組み合わせた形式です。中央に勘定科目を配置し、内側に取引の「合計金額」、外側に「現在残高」を同時に並べます。取引規模の推移と最終的な残高状況を1枚のシートで網羅できるため、企業実務や税理士監査、銀行融資の現場で最も広く用いられている標準フォーマットです。
初心者でもわかる合計残高試算表の見方と構造
合計残高試算表を開くと、無数の数字が並んでおり圧倒されがちですが、構造はいたってシンプルです。表の上段から下段に向かって、簿記の基本である5大要素が整然と並んでいます。
上部に配置されるのが「資産・負債・純資産」であり、これが後の貸借対照表を構成します。下部に配置されるのが「収益・費用」であり、これが損益計算書を構成します。
具体的な読み解きの手順として、まずは「現預金の残高推移」を確認します。前月と比較してキャッシュが極端に減少していないかをチェックします。次に損益グループに目を移し、「売上高に対する売上原価および販売管理費のバランス」を見ます。期中の売上総利益(粗利)や営業利益が黒字を維持できているかを把握することが、経営分析の第一歩となります。
【実態検証】月次試算表の作り方と現場で頻発するズレの原因・対処法
クラウド会計ソフトが普及した現在、日々の銀行口座連携やクレジットカード明細の自動同期により、試算表の出力自体はボタン一つで行えるようになりました。しかし、現場の経理担当者や経営者が最も頭を抱えるのが「左右の金額が合わない」「残高がマイナス表示になる」といったエラー現象です。
現場の実態調査や税務相談において頻発するズレの主な原因は、以下のパターンに集約されます。
1. 入力ミス・転記ミス(桁間違い・貸借逆入力)
手入力時の「100,000円」を「1,000,000円」とする桁ズレや、本来は借方に計上すべき費用を誤って貸方に計上してしまうケースです。試算表の借方合計と貸方合計の差額を計算し、その差額が「9」で割り切れる場合は桁間違い(ウェイスト)、差額を「2」で割った数値と同じ仕訳が存在する場合は貸借逆入力が疑われます。
2. 二重計上および連携漏れ
自動連携の同期エラーや、請求書払いと口座引き落としの両方で同一取引を計上してしまう二重仕訳です。売掛金や買掛金の残高が実際の請求管理台帳と一致しているかを突合することで原因を特定できます。
3. 月次決算における期中概算処理の未実施
決算月以外であっても、棚卸資産(在庫)の変動や減価償却費の月割計上を行っていなければ、正確な月次損益は見えてきません。実務上は、毎月一定の締め日を設定し、月次ルーティンとして仕訳精査を完了させる運用ルールを構築することが安定稼働への近道です。
銀行融資の審査で試算表のどこが見られているか?勘定科目のチェックポイント
金融機関へ運転資金や設備資金の借入を申し込む際、直前期の決算書だけでなく、直近3〜6ヶ月分の月次試算表の提出を必ず求められます。融資審査の担当者は、単に「黒字か赤字か」を見ているだけではありません。貸借対照表と損益計算書の各勘定科目から、企業の返済能力とガバナンス実態を厳密に査定しています。
審査担当者が重点的に精査する主要勘定科目:
・役員貸付金・仮払金:会社の資金が代表者個人へ私的に流出していないか。多額の役員貸付金が存在する場合、使途不明金とみなされ融資審査において極めて不利に作用します。
・売掛金・受取手形:売上高に対して売掛金が異常に膨らんでいないか(架空売上の疑い、または回収遅延・不良債権化のリスク検証)。
・棚卸資産(在庫):売上規模に対して在庫が不自然に増加していないか(過剰在庫や評価損の隠蔽リスク)。
・役員借入金:経営者個人が会社へ資金を補填している状態であり、第三者からの負債とは異なり自己資本に近い性質としてポジティブに評価される場面もあります。
金融機関との面談では、試算表の数値について「なぜこの月に売上が落ち込んだのか」「売掛金の回収サイトはどうなっているか」を経営者自身が数字の根拠を持って論理的に説明できる準備が求められます。
一般に知られていない盲点とネットの誤解
Web上の情報や入門書では「試算表の左右が一致していれば帳簿は完璧である」と説明されることがありますが、これは大きな誤解です。
貸借平均の原理上、左右の合計額が完全に一致していても、以下のような根本的な間違いは試算表の貸借チェックをすり抜けてしまいます。
・取引そのものが丸ごと入力から漏れている場合
・架空の取引を借方・貸方同額で誤入力した場合
・勘定科目を間違えて処理した場合(例:消耗品費とすべきものを旅費交通費として処理)
数値のバランスが一致していることと、会計データが事業の実態を正しく反映していることは別問題です。試算表はあくまで「計算の整合性を確認するための最低条件」に過ぎないという視点を持つ必要があります。
【プロの結論】月次試算表の早期確定がもたらす組織の意思決定力
優れた業績を維持し続ける企業に共通しているのは、「翌月10日〜15日までに前月の月次試算表が完成している」というスピード感です。経営環境の変化が激しい現代において、半年前の決算書を眺めて経営判断を下すことは、バックミラーだけを見て車を運転するようなリスクを伴います。
月次試算表を通じて粗利率の低下、固定費の肥大化、現預金の減少スピードをいち早く察知できれば、経費削減や価格改定、追加融資の手当てといった打ち手を即座に講じることが可能です。試算表は税理士のためではなく、経営者自身が未来の舵取りを行うための最重要データ資産といえます。
【試算 表 と は】に関するよくある質問(FAQ)
Q1:個人事業主の確定申告でも試算表は必ず作らなければなりませんか?
A1:青色申告で55万円または65万円の青色申告特別控除を受ける場合、複式簿記による帳簿作成が要件となるため、貸借対照表と損益計算書の元となる試算表の作成プロセスが実質的に必須となります。白色申告や簡易簿記の場合は提出義務はありませんが、経営状況の把握のために作成が推奨されます。
Q2:月次試算表を社内で作成する場合、減価償却費や棚卸はどう処理すべきですか?
A2:厳密な月次決算を行う場合は、年間見積額の12分の1を毎月概算計上(減価償却)し、月末の実地棚卸または帳簿棚卸を反映させます。ただし、社内管理の負担を考慮し、期中は簡易的な売上・経費の把握にとどめ、半期や本決算時に一括調整する運用をとる中小企業も存在します。
Q3:試算表で残高がマイナス表示(△)になってしまうのはなぜですか?
A3:本来の勘定科目の性質(資産・費用は借方、負債・純資産・収益は貸方)とは逆側に仕訳が過大計上されていることが原因です。例えば普通預金残高がマイナスになっている場合は、口座引き落としの入力漏れや、当座借越の発生、二重出金の仕訳ミスが疑われます。
まとめ:試算表を使いこなして盤石な財務基盤を築く
試算表は、日々の取引記録を決算書へと昇華させるための重要な検証ツールであり、同時に企業の「健康診断書」でもあります。3つの種類の役割を理解し、貸借対照表と損益計算書の構造に沿って数値を読み解くことで、自社の資金繰りの課題や収益構造の強みが明確になります。
融資審査での信頼獲得はもちろん、迅速な経営判断を下すためにも、毎月の試算表をスピーディーに作成・分析する体制を整え、事業の持続的な成長に役立ててください。 (出典: 試算 表 と は(Yahoo!ニュース))