生前贈与を活用して家族へ資産をスムーズに移転させようとする際、真っ先に必要となるのが「贈与契約書」です。民法上、贈与は口頭の合意(諾成契約)だけでも成立しますが、税務署を相手にする相続税・贈与税の実務では、客観的な証拠書類の有無が追徴課税の成否を分ける決定打となります。
とりわけ2024年度の税制改正以降、相続開始前における生前贈与の加算期間が段階的に「従来の3年から最長7年」へと延長されたことで、契約書の証拠力に対する税務署の視線は一段と厳しさを増しています。雛形(テンプレート)をそのまま書き写したつもりでも、作成手順や日付の残し方を誤れば、税務調査で「名義預金」や「定期贈与」と判定されて数百万円単位の追徴課税を招くケースが後を絶ちません。本稿では、現金・不動産別の無料雛形テキストから、税務調査を突破する作成の勘所までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与契約書は単なる様式ではなく「贈与者と受贈者の双方の意思合致」「受贈者の財産管理権」を立証する最強の防衛文書である。
- 要点2:現金贈与は非課税枠内(年間110万円以下)であっても毎年契約書を交わし、銀行振込の記録を残すことが名義預金対策の鉄則。
- 要点3:不動産贈与では200円の収入印紙貼付が必要となる一方、現金贈与は不課税(非課税)となるなど、対象財産による法的手続きの違いに注意を要する。
【無料テキスト付き】現金・不動産に対応する贈与契約書の雛形一覧
贈与契約書を作成するにあたり、法的に必須となる記載事項は「誰が」「誰に」「いつ」「何を」「どのような条件で」贈与したかという合意内容です。特別な専用用紙は不要で、Word(ワード)やテキストエディタで作成したA4用紙1枚で法的な効力を発揮します。ここでは、現場で最も多用される現金贈与と不動産贈与の標準的な雛形を掲載します。
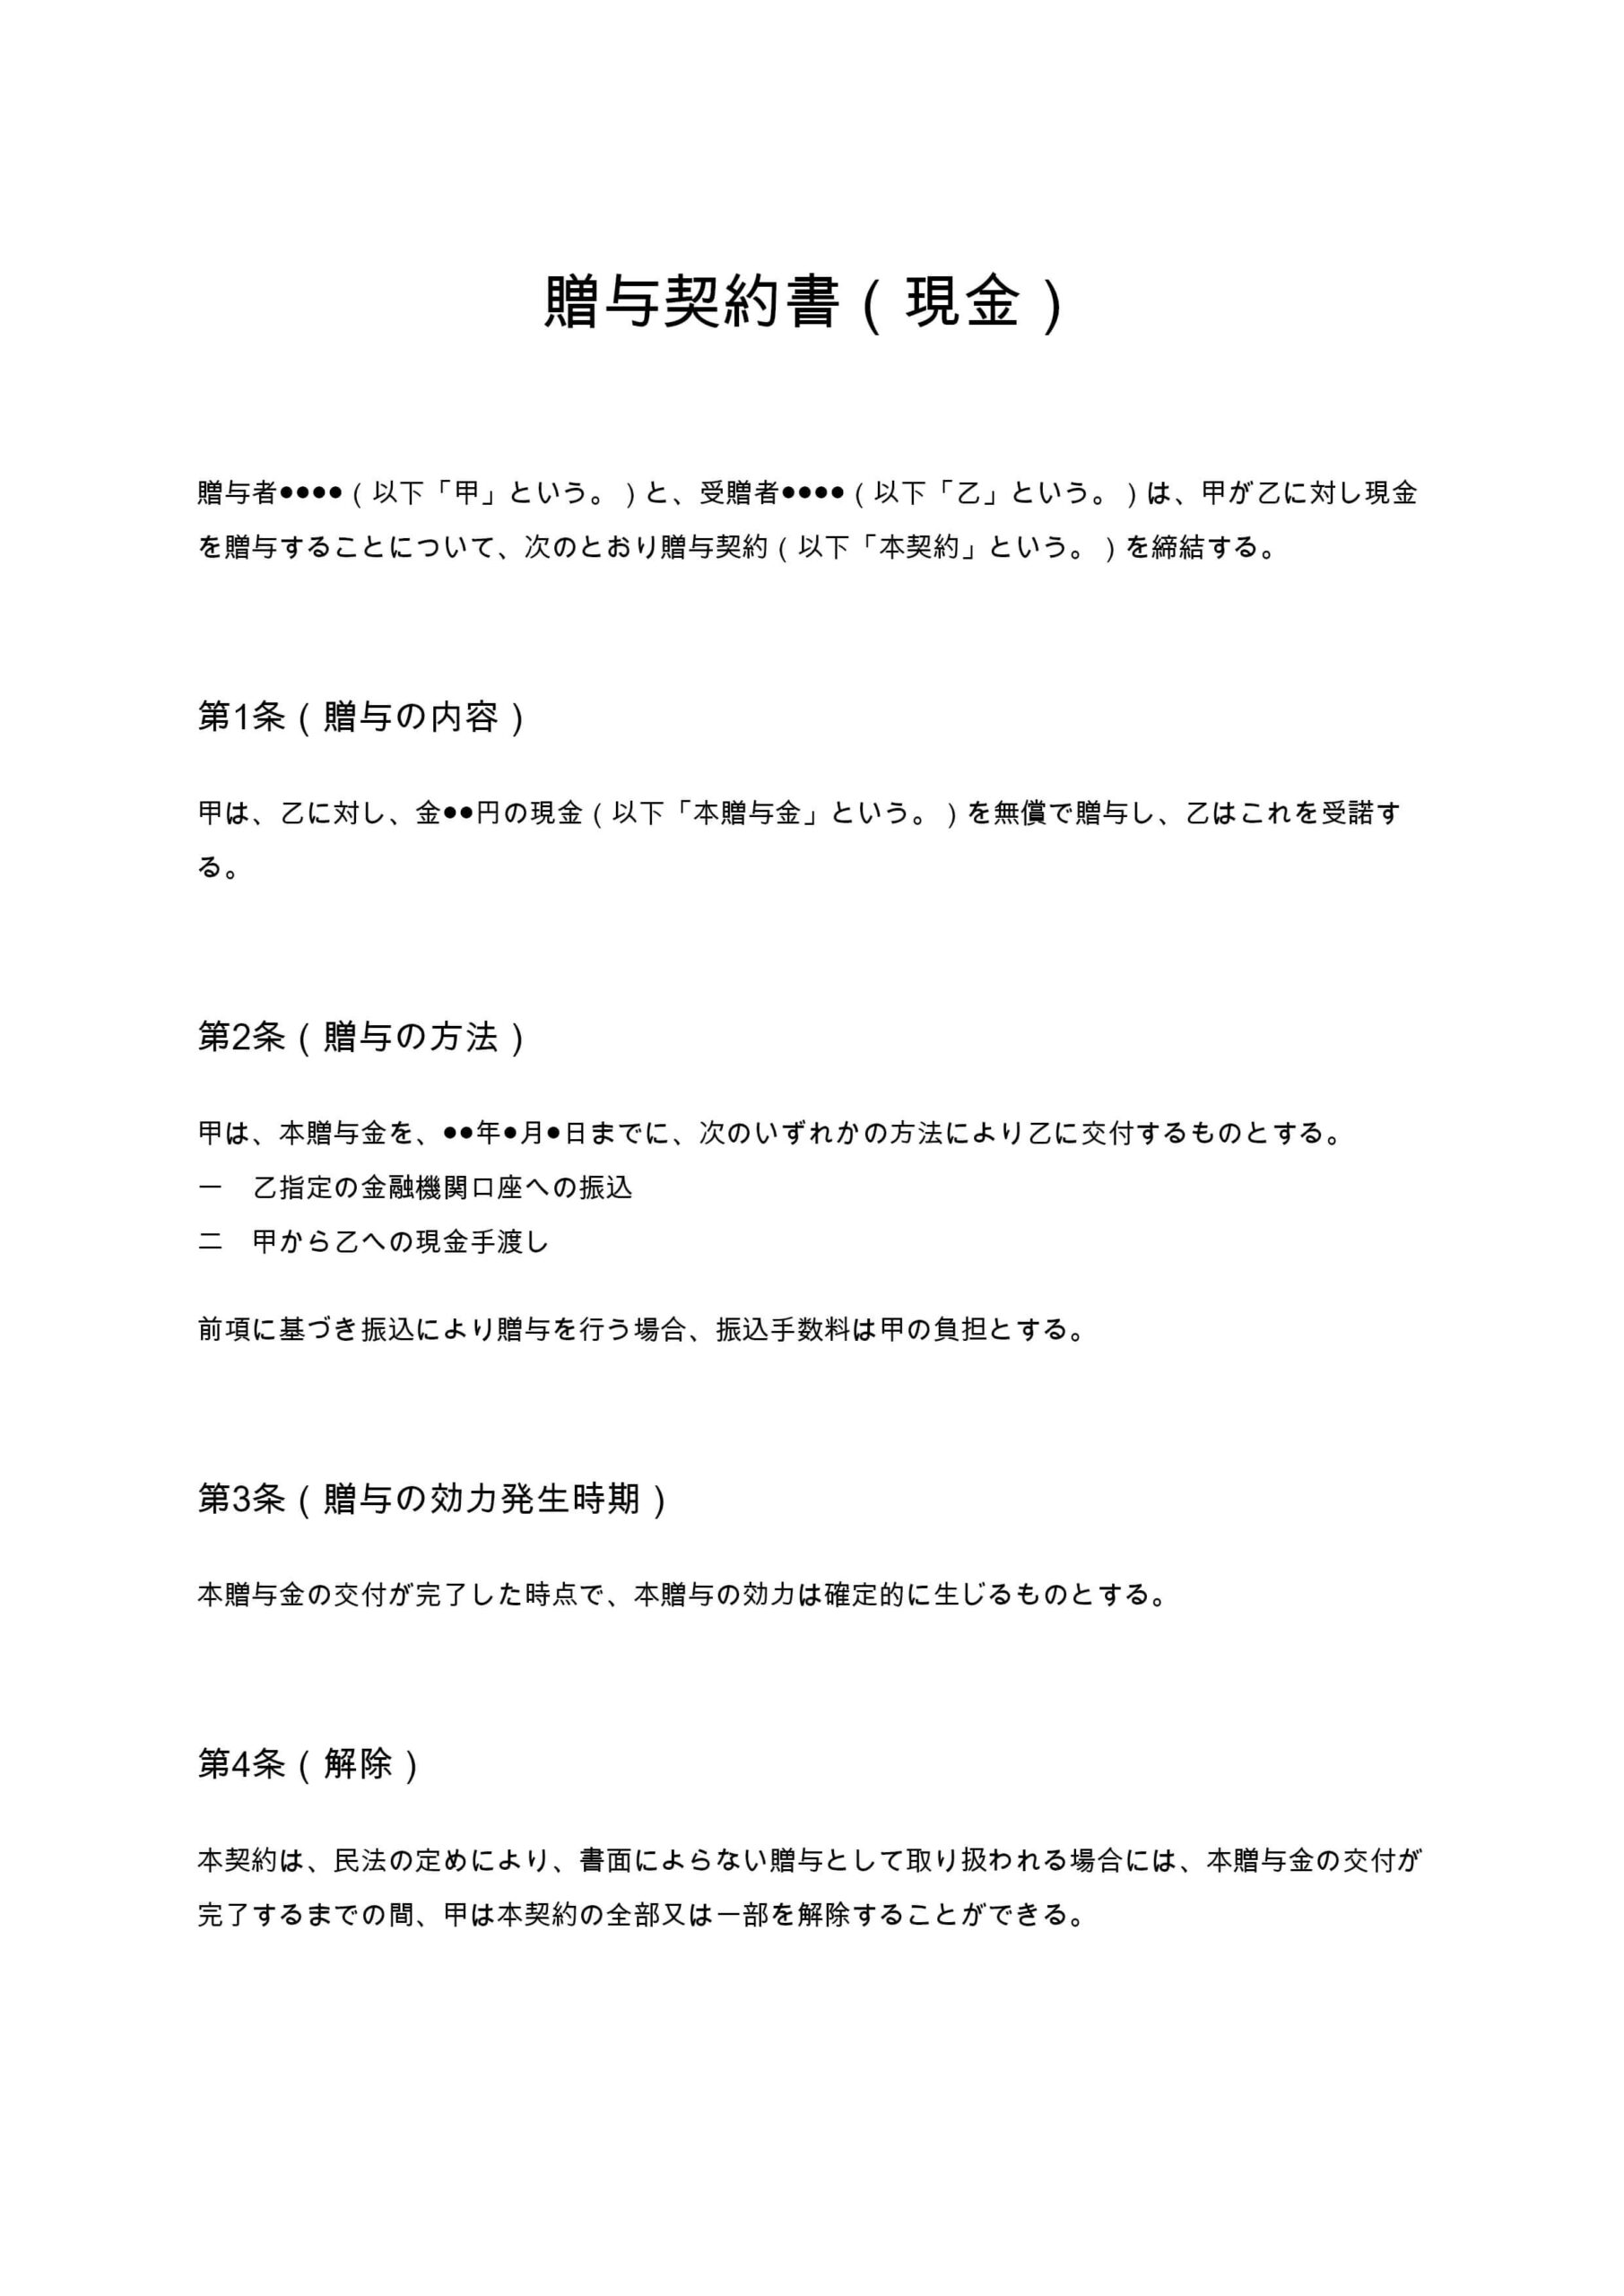
1. 現金贈与の契約書雛形(Word対応用プレーンテキスト)
預貯金の移動を行う場合、手渡しではなく「銀行振込」による送金を明記することが極めて重要です。
| 贈 与 契 約 書 贈与者〇〇〇〇(以下「甲」という)と、受贈者〇〇〇〇(以下「乙」という)は、以下のとおり贈与契約を締結した。 第1条(合意) 甲は、その所有する金銭金〇〇〇万円を、乙に対して無償で贈与することを約し、乙はこれを受諾した。 第2条(引渡期日および方法) 甲は、2026年〇月〇日までに、前条に定める金銭を、乙が指定する下記銀行口座に振り込む方法によって引き渡すものとする。 銀行名:〇〇銀行 〇〇支店 口座種別:普通預金 口座番号:〇〇〇〇〇〇〇 口座名義:〇〇〇〇(乙) 振込手数料負担:甲の負担とする 本契約の成立を証するため、本書2通を作成し、甲乙記名押印の上、各自その1通を保有する。 2026年〇月〇日 (甲)住所:東京都〇〇区〇〇町〇丁目〇番〇号 氏名:贈与者 氏名 印(実印または銀行印) (乙)住所:東京都〇〇区〇〇町〇丁目〇番〇号 氏名:受贈者 氏名 印(認印または実印) |
2. 不動産贈与の契約書雛形(土地・建物用プレーンテキスト)
不動産を贈与する場合は、法務局の登記記録(登記事項証明書)に記載されているとおり正確に物件情報を特定して記述します。
| 不動産贈与契約書 贈与者〇〇〇〇(以下「甲」という)と、受贈者〇〇〇〇(以下「乙」という)は、以下のとおり不動産の贈与契約を締結した。 第1条(贈与の合意) 甲は、その所有する末尾記載の不動産(以下「本件不動産」という)を乙に無償で贈与することを約し、乙はこれを受託した。 第2条(所有権移転および引渡し) 本件不動産の所有権は、2026年〇月〇日をもって甲から乙に移転し、甲は同日、本件不動産を乙に引き渡すものとする。 第3条(登記手続) 甲は、乙に対し、本件不動産について所有権移転登記手続を完了させるため、必要な書類を交付し協力するものとする。なお、登記に要する登録免許税および司法書士報酬等の費用は乙の負担とする。 第4条(公租公課の負担) 本件不動産に対して課される固定資産税・都市計画税等の公租公課は、引渡日をもって日割り計算し、引渡日の前日までは甲が、引渡日以降は乙がそれぞれ負担する。 本契約の成立を証するため、本書2通を作成し、甲乙各自記名押印のうえ、各1通を保有する。 2026年〇月〇日 (甲)贈与者住所:〇〇県〇〇市〇〇町〇丁目〇番〇号 贈与者氏名:〇〇 〇〇 実印 (乙)受贈者住所:〇〇県〇〇市〇〇町〇丁目〇番〇号 受贈者氏名:〇〇 〇〇 実印 【物件の表示】 (土地) 所 在:〇〇市〇〇町〇丁目 地 番:〇〇番〇 地 目:宅地 地 積:〇〇〇.〇〇平方メートル (建物) 所 在:〇〇市〇〇町〇丁目〇〇番地〇 家屋番号:〇〇番〇 種 類:居宅 構 造:木造瓦葺2階建 床面積:1階 〇〇.〇〇平方メートル / 2階 〇〇.〇〇平方メートル |
【実態検証】税務調査官は契約書のここを見る!否認される3大盲点
国税庁が公表している資産課税関係の調査実績データによると、相続税調査における追徴課税の発生割合は例年80%を超えており、その指摘内容の代表格が「過去の贈与の否認(名義預金認定)」です。税務調査官が自宅へ臨場した際、机の上に置かれた贈与契約書を見せるだけでは納得しません。彼らは以下の3つの証拠を冷徹に突き合わせます。
第一に、「契約書作成日における資金移動の整合性」です。契約書の日付が2026年3月1日となっているにもかかわらず、通帳の振込履歴が同年8月であったり、手渡しのまま口座に入金されていなかったりすると、後から過去の日付を捏造(バックデート)したと疑われます。
第二に、「受贈者(もらった側)による通帳・印鑑・キャッシュカードの管理実態」です。親が子どもの名前で銀行口座を開設し、親自身が通帳と印鑑を金庫に保管したまま毎年110万円を振り込んでいても、税法上は「親の財産のまま(名義預金)」とみなされます。受贈者自身が口座番号や暗証番号を認知し、実際に自由にお金を使える状態(管理支配権)にあったかどうかが厳しく尋問されます。
第三に、「連年贈与(定期贈与)の一括課税リスク」です。例えば「10年間にわたり毎年100万円ずつ贈与する」という包括的な約束を最初に結んでしまうと、税法上は「1,000万円を受ける権利を初年度に取得した(定期金給付契約)」とみなされ、初年度に1,000万円全額に対する高額な贈与税が課される危険性があります。
【データ比較】財産種類別における贈与契約書の法的要件と実務基準
贈与の対象が「現金」か「不動産」か、あるいは「株式」かによって、必要となる添付書類や課税関係、印紙税の要否が大きく異なります。実務で混乱しやすい要素を下表に体系化しました。
| 項目 | 現金・預貯金の贈与 | 不動産(土地・建物)の贈与 | 非上場・上場株式の贈与 |
|---|---|---|---|
| 収入印紙の貼付義務 | 不要(不課税文書) | 必要(一律200円 / 第1号の1文書) | 不要(不課税文書) |
| 押印の法的推奨レベル | 認印でも有効(実印・印鑑証明推奨) | 実印必須(登記申請に印鑑証明が必要) | 届出印または実印推奨 |
| 実行時の必須エビデンス | 銀行口座の振込履歴・通帳記帳 | 法務局の所有権移転登記完了証 | 株主名簿書換受領書・証券口座振替記録 |
| 贈与税以外の主な付随コスト | 銀行振込手数料(数百円程度) | 登録免許税(固定資産税評価額の2%)+不動産取得税 | 株式移管手数料・株価算定費用等 |
| 編集部の実務リスク評価 | 管理支配権の立証不足による否認リスク:中 | 登記により成立は確実だが税コスト:高 | 未上場株の時価算定ミスによる追徴リスク:高 |
一般に知られていない盲点とネットの誤解
インターネット上のQ&AサイトやSNSでは、生前贈与と契約書に関する不正確なノウハウが散見されます。特に多い3つの誤解を正しく整理します。
誤解①:「110万円以下なら契約書は一切不要である」
年間110万円以下の暦年贈与は贈与税申告が不要であるため、「申告が要らないなら契約書も不要」と考えがちです。しかし、将来親が亡くなって相続が発生した際、過去の送金が「贈与」であったのか「親の預け金(名義預金)」であったのかを証明できなければ、過去10年・20年分に遡って相続財産に組み戻され、莫大な相続税が課されることになります。非課税枠内であっても、契約書の作成と保管は不可欠です。
誤解②:「公証役場の確定日付がなければ税務署に否認される」
「バックデートを疑われないよう、必ず公証役場で確定日付(1通あたり700円)をもらうべきだ」という主張があります。確定日付があれば「その日に契約書が存在した」確実な証拠にはなりますが、これは法律上の義務ではありません。親名義の口座から子名義の口座へ正確に「銀行振込」を行い、日付と名義が入った通帳記録を残しておけば、税務調査において日付の真正性は十分に立証可能です。
誤解③:「あえて111万円贈与して1,000円の申告書を出すのが最強の対策」
あえて基礎控除を1万円超える111万円を贈与し、贈与税申告書を提出して納税(税額1,000円)することで税務署の「お墨付き」を得るという手法です。確かに申告履歴は残りますが、税務署は申告書を受理した時点で「その贈与が実質的に有効かどうか」を実地調査しているわけではありません。通帳の管理を親が行っていれば、過去に申告書を提出していても税務調査時に名義預金として否認されます。形式的な申告よりも、実質的な管理支配権の移転が最優先されます。
【プロの結論】親子間の心理的バウンダリーと生前贈与の判断基準
生前贈与の実務において、名義預金として否認される根本原因の多くは、税務知識の不足ではなく「親子の心理的共依存(境界線の曖昧さ)」に起因しています。日本の家庭内において、「親のお金を子どもに渡すが、子どもが浪費すると困るから親が通帳を持っておく」という心理的コントロール欲求が働くケースが極めて多く見受けられます。
しかし、法的な贈与契約の本質は「財産の所有権および処分権を完全に他者へ手放すこと」にあります。親が心理的バウンダリー(境界線)を引き、受贈者である子どもを一人の独立した経済主体として尊重できるかどうかが、税務調査を突破する最大の分岐点です。
生前贈与を契約書を用いて積極的に実行すべき人
- 将来の相続財産が基礎控除額(3,000万円 + 600万円 × 法定相続人の数)を明確に上回る見込みがある家庭
- 子どもや孫がすでに成人し、自身の生活口座で自立して資金を管理・運用できる環境が整っている場合
- 収益物件(賃貸アパート等)や将来値上がりが確実な株式を、家賃収入も含めて早期に移転させたい場合
生前贈与を見合わせるか、慎重に専門家へ相談すべき人
- 受贈者である子に通帳や印鑑を渡すことに不安があり、親が手元で保管・管理し続けたいと考えている家庭
- 親自身の老後資金や介護費用に余裕がなく、手元資金を減らすことで将来の生活設計が脅かされる恐れがある場合
- 2024年以降の贈与で「相続開始前7年以内の加算対象」となる見込みが高く、暦年贈与よりも「相続時精算課税制度(年110万円の基礎控除枠創設)」を活用した方が有利な状況にある場合
【贈与契約書の雛形】に関するよくある質問(FAQ)
Q1:契約書は手書き(自筆)でなければ無効になりますか?パソコン作成でも良いですか?
A1:全文をパソコン(Word等)で作成・印刷したもので完全に有効です。ただし、契約当事者の署名欄については、本人が自筆で署名し、実印または認印を押印することで、後日の筆跡鑑定や偽造主張を防ぐ強力な証拠となります。
Q2:未成年(小学生や中学生)の孫へ贈与する場合、契約書はどう書けばよいですか?
A2:未成年者は単独で有効な契約を結べないため、親権者(法定代理人=両親双方)が受贈者である子を代理して契約を締結します。契約書には孫の氏名に加え、「上記法定代理人親権者 父〇〇 〇〇 印、母〇〇 〇〇 印」と連記して実印を押印し、親権者が子のために口座を管理します。
Q3:過去数年分の贈与契約書を作っていませんでした。今からまとめて作っても大丈夫ですか?
A3:過去の日付で遡って契約書を作成する行為(バックデート)は、税務調査において文書偽造や仮装隠蔽とみなされ、重加算税の対象となる極めて危険な行為です。過去分の契約書を偽造するのではなく、「作成日を現在の日付とした上で、過去の特定日に金銭の引き渡しがあった事実を確認する合意書(確認書)」を弁護士や税理士の指導のもとで作成するのが適切な対処法です。
まとめ:今後の動向と失敗しないための判断基準
2024年以降の税制改正により、生前贈与を活用した資産承継のルールは歴史的な転換期を迎えています。暦年贈与の持ち戻し期間が従来の3年から最長7年へと拡大されたことで、「ただお金を動かすだけ」の生前対策は通用しなくなりました。
贈与契約書は、税務署からの不当な追徴課税を防ぐ防壁であると同時に、家族間で将来発生し得る遺産分割争い(特別受益のトラブル)を予防するための重要な法的記録です。本稿で紹介した雛形を活用し、振込記録の保全、口座の自立管理、そして単年度ごとの独立した合意形成を徹底することで、確実で安全な資産移転を実現してください。 (出典: 贈与 契約 書 雛形(Yahoo!ニュース))