毎月の給与明細を開いたとき、「手取り30万円」という数字を見て、自身の年収が世間一般のどの水準に位置するのか気になったことはないでしょうか。特にボーナス(賞与)が年2回支給される企業に勤めている場合、月々の手取り額から逆算した実際の「額面年収」は想像以上に高額になるケースが目立ちます。
物価高や社会保険料の負担増が家計を直撃する2026年の現在、手取り30万円を安定して稼ぎ、さらにボーナスを受け取っている層はどの程度の経済的余裕を持っているのでしょうか。本記事では、手取り30万円・ボーナスありの正確な額面年収や控除の内訳、リアルな生活レベルから貯蓄目安まで、徹底取材と最新データをもとに詳細を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の手取りが30万円でボーナスが支給される場合、額面年収は約550万〜650万円に相当し、日本の平均年収を大きく上回る高水準。
- 要点2:月収約38万〜40万円の額面から毎月約8万〜10万円が社会保険料や税金として天引きされており、手取りとのギャップに驚く声も多数。
- 要点3:一人暮らしなら都心でも余裕のある暮らしが可能だが、夫婦二人暮らしや子育て世帯では計画的な家計管理と資産運用が将来の分かれ道になる。
【2026年最新手取り計算】手取り30万円・ボーナスありの「額面年収」はいくら?
毎月の手取りが30万円の手元に残る場合、基本給ベースの月額面給与はおよそ38万〜40万円に達します。これにボーナスが加算されると、手取り30万額面年収は賞与の支給月数によって以下のように推移します。
日本の民間企業における標準的な賞与支給基準(基本給の2〜4ヶ月分)を前提にした場合、年間の総支給額(額面年収)は550万円から650万円のレンジに収まります。ボリュームゾーンとなるのは年収600万円前後です。国税庁の民間給与実態統計調査などを踏まえても、給与所得者全体の上位20〜25%程度に位置する安定した収入層といえます。
2026年最新手取り計算の基準で見ると、年収600万円の場合の年間手取り総額は約450万〜470万円となります。「額面では600万円プレイヤー」であっても、年間で約130万〜150万円が自動的に差し引かれているのが実情です。
給与明細の衝撃!月収38万円から引かれる税金と社会保険料控除シミュレーション
なぜ月々の手取り30万円を手元に残すために、38万〜40万円もの額面給与が必要になるのでしょうか。その理由は、給与から強制的に差し引かれる社会保険料控除シミュレーションと所得税住民税計算を確認すると明白になります。
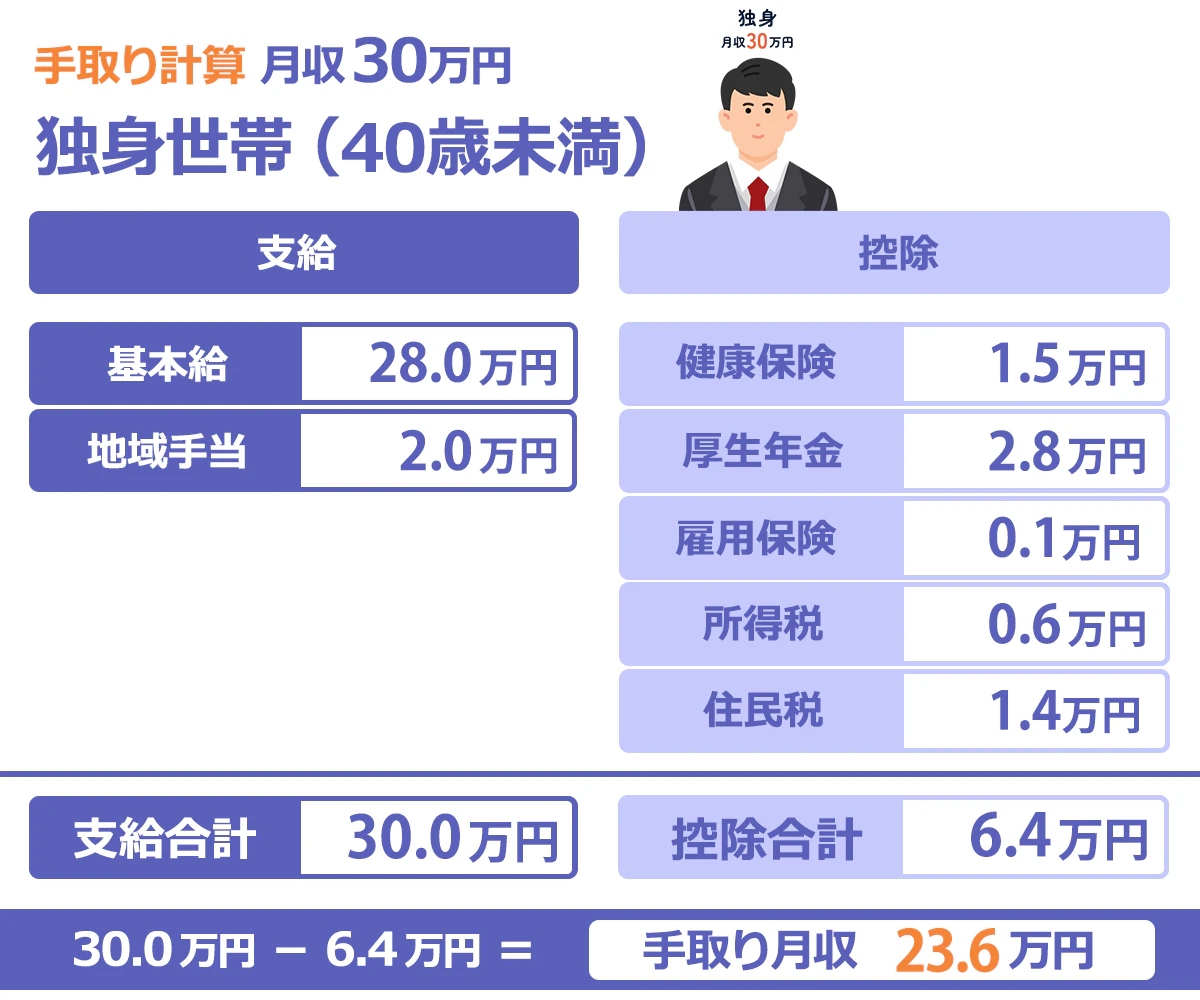
独身・扶養なしの会社員(30代・東京都勤務)をモデルとした、月収38万手取りの内訳シミュレーションは以下の通りです。
・健康保険料・介護保険料:約19,000円
・厚生年金保険料:約35,000円
・雇用保険料:約2,300円
・所得税:約8,500円(源泉徴収税額)
・住民税:約17,000円(前年所得により決定)
・控除合計額:約81,800円
・差引支給額(手取り額):約298,200円
このように、毎月8万円以上の金額が天引きされています。特に厚生年金や健康保険をはじめとする社会保険料の負担は大きく、額面が増えるほど引かれる税率も上がるため、「昇給しても手取りが思ったほど増えない」と感じる主な原因となっています。
ボーナスは何ヶ月分が目安?支給額平均と年間手取り額のリアル
賞与ありの雇用形態において、年収を大きく左右するのがボーナス何ヶ月分支給されるかという点です。東証プライム上場企業から中小企業までを含めたボーナス支給額平均は、年間で基本給の2.5〜3.5ヶ月分程度が中央値となっています。
月々の額面基本給が38万円の場合、ボーナス支給時の試算は次のようになります。
・年間2ヶ月分支給(夏1ヶ月・冬1ヶ月):額面賞与76万円 → 手取り約60万円(年間手取り合計:約420万円)
・年間3ヶ月分支給(夏1.5ヶ月・冬1.5ヶ月):額面賞与114万円 → 手取り約90万円(年間手取り合計:約450万円)
・年間4ヶ月分支給(夏2ヶ月・冬2ヶ月):額面賞与152万円 → 手取り約120万円(年間手取り合計:約480万円)
賞与からも毎月の給与と同様に健康保険料・厚生年金保険料・雇用保険料・所得税が引かれるため、賞与額面の約75〜80%が実際の受取額になります。「額面で100万円の大台を超えたのに、口座に入ったのは80万円弱だった」という落差が生じるのもこの控除構造によるものです。
【生活レベル検証】額面年収550万〜650万円の暮らし|一人暮らし家賃相場と夫婦二人暮らし生活費
手取り30万円+ボーナスという待遇は、日常生活においてどのようなゆとりをもたらすのでしょうか。額面年収550万円生活レベルおよび600万円台の生活実態を、ライフスタイル別に比較検証します。
単身世帯(一人暮らし)の場合
一人暮らしであれば、かなり自由度の高い暮らしが実現します。適正とされる一人暮らし家賃相場は手取りの25〜30%程度(約7.5万〜9万円)ですが、都心の駅近マンション(家賃10万〜11万円)を選択しても生活が破綻することはありません。自炊と外食をバランスよく楽しみ、趣味や旅行に毎月数万円を投じても、月々の給与から安定して5万円以上を貯金に回すことが可能です。
共働きまたは片働き(夫婦二人暮らし)の場合
夫婦二人暮らし生活費として手取り30万円を活用する場合、家賃を11万〜13万円程度に抑えれば、過度な節約を強いられることなく穏やかに暮らせます。ただし、将来的に子どもの教育費や住宅ローンの購入を検討している場合、片働きで手取り30万円のみだとややタイトになる局面があります。ボーナスを日々の生活費の補填に使わず、全額貯蓄や投資へ回せる仕組みを構築することが家計防衛の鉄則です。
手取り30万円の貯金額目安と賢い資産形成術|将来への備え
日々の暮らしに困らない収入があるからこそ、意識しておきたいのが貯蓄ペースです。家計の健全性を維持するための手取り30万円貯金額目安は、月々の手取りの20〜25%にあたる毎月6万〜7.5万円です。
これに加えて年間のボーナス手取り(約80万〜120万円)のうち、半分から7割程度を貯蓄や資産運用に充当することで、年間150万〜200万円前後の資産形成が無理なく達成できます。新NISAのつみたて投資枠などをフル活用し、インデックスファンド等へ毎月5万〜10万円を着実に積み立てる層が2026年現在は急速に増加しています。
手取り30万円層が陥りがちな罠は「生活水準の無自覚なインフレ」です。コンビニでの日常的な支出やサブスクリプションの乱立、見栄による高額なマイカー購入などを放置すると、年収600万円あっても貯蓄がまったく増えない事態になりかねません。固定費を早い段階で最適化しておくことが肝要です。
さらなる収入増を目指すなら?2026年の転職年収アップ相場とキャリア戦略
手取り30万円(額面年収550万〜650万円)に到達している人材は、各業界において中堅からリーダー層の実務能力を備えているケースが大半です。現在、専門職やDX・IT関連、営業企画職などにおける転職年収アップ相場は、前職比で+50万〜150万円程度の好条件を提示されるケースが珍しくありません。
「現在の会社でこれ以上の昇給ペースが望めない」「賞与の業績連動幅が大きすぎて安定しない」という悩みを抱えている場合、市場価値を棚卸しして年収600万手取りから「年収750万〜800万円(手取り月額38万〜40万円水準)」へとステップアップするキャリア転職は極めて現実的な選択肢となります。自身のスキルセットが他社でどう評価されるかを定期的に把握しておくことが、将来的な年収防衛につながります。
【手取り 30 万 年収 ボーナス あり】に関するよくある質問(FAQ)
Q1:手取り30万円でボーナスが年2回(各2ヶ月分)ある場合、額面年収は正確にいくらですか?
A1:月々の手取り30万円を得るための月額面給与を約38万円と仮定すると、年間で16ヶ月分(給与12ヶ月+賞与4ヶ月)となるため、額面年収は約608万円となります。年齢や扶養家族の有無による控除差を考慮しても、概ね600万〜620万円程度に着地します。
Q2:手取り30万円の人が組める住宅ローンの借入上限額と安全な目安は?
A2:額面年収600万円の場合、金融機関の審査上限としては4,500万〜5,000万円程度の借入が可能です。しかし金利変動リスクや将来の支出を考慮した安全な借入目安は、年収の5〜6倍程度である3,000万〜3,600万円前後(毎月返済額9万〜11万円程度)に抑えるのが賢明です。
Q3:手取り30万円・ボーナスなし(年俸制)と、ボーナスありではどちらが手元に残りますか?
A3:年間の「額面総額」が同じであれば、税金や社会保険料の計算構造上、最終的な手取り年額に大きな差はありません。ただし「ボーナスあり」の場合は業績によって手取りが目減りするリスクがある一方、「ボーナスなし(月給が高い)」形態は毎月のキャッシュフローが安定し、家計管理がしやすいというメリットがあります。
まとめ:手取り30万+ボーナスを最大限に活かす家計管理とキャリア選択
手取り30万円に加えてボーナスが支給される環境は、日本の給与水準において明確な上位層であり、生活の安定と着実な資産形成を両立できる恵まれたポジションです。額面年収にして550万〜650万円という規模感は、日常生活に確かな安心感を与えてくれます。
しかし、物価変動や社会保障費の改定が続く環境下では、「手取り30万あるから安心」と漫然と浪費を続けるのはリスクが伴います。月々の固定費をコントロールし、ボーナスを投資や貯蓄の原資として有効活用しながら、自身の市場価値を高めるキャリア形成を意識していくことが、これからの時代を豊かに生き抜く確実な道となります。 (出典: 手取り 30 万 年収 ボーナス あり(Yahoo!ニュース))