パートやアルバイトで働く家族がいる世帯にとって、家計防衛の最前線となるのが「健康保険の扶養」の取り扱いです。社会保険制度の改革が進み、短時間労働者への社会保険適用拡大が加速する現在、従来の認識のままシフトに入っていると、思わぬ手取り減少や資格喪失トラブルに直面するリスクが高まっています。
とくに現場で混乱を招きやすいのが、「税法上の扶養(配偶者控除など)」と「健康保険上の扶養」の判定基準の乖離です。どこまで稼ぐと扶養から外れるのか、手取りを最大化するための境界線はどこにあるのか、客観的な制度データと現場の実態から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:健康保険の扶養は「過去の実績」ではなく「認定日以降の将来に向かっての年収見込額(月額約108,334円未満)」で厳密に判定される。
- 要点2:税制上の扶養とは異なり、健康保険の収入判定には通勤手当(非課税交通費)や各種手当が合算されるため事前の確認が必須。
- 要点3:基準超過を放置すると「過去に遡って資格喪失」となり、医療費自己負担分(7割)の高額返還請求に発展する危険がある。
【2026年最新】健康保険の被扶養者認定基準と「年収の壁」の決定的な違い
健康保険における扶養(被扶養者)とは、被保険者(主たる生計維持者)の収入によって生活を営んでいる家族が、自ら保険料を負担することなく医療保険給付を受けられる仕組みです。しかし、この恩恵を享受し続けるためには、公的機関が定める厳格な被扶養者認定基準をクリアし続けなければなりません。
日本年金機構および各健康保険組合の規定によると、扶養認定を受けるための基本要件は「日本国内に住所を有していること(国内居住要件)」、「被保険者により主として生計を維持されていること」、そして「一定の収入要件を満たしていること」の3点です。
読者の多くが頭を悩ませる「年収の壁」には、大きく分けて社会保険の扶養に関わる106万円の壁と、健康保険の扶養における年収の壁(130万円の壁)が存在します。
106万円の壁とは、勤務先の規模や労働条件によって「自分自身で社会保険に加入する義務が生じる基準」を指します。短時間労働者に対する社会保険適用拡大の最新動向により、企業規模要件の段階的引き下げや賃金要件の見直しが進められており、パート先で自ら社会保険に加入する労働者が大幅に増加しています。
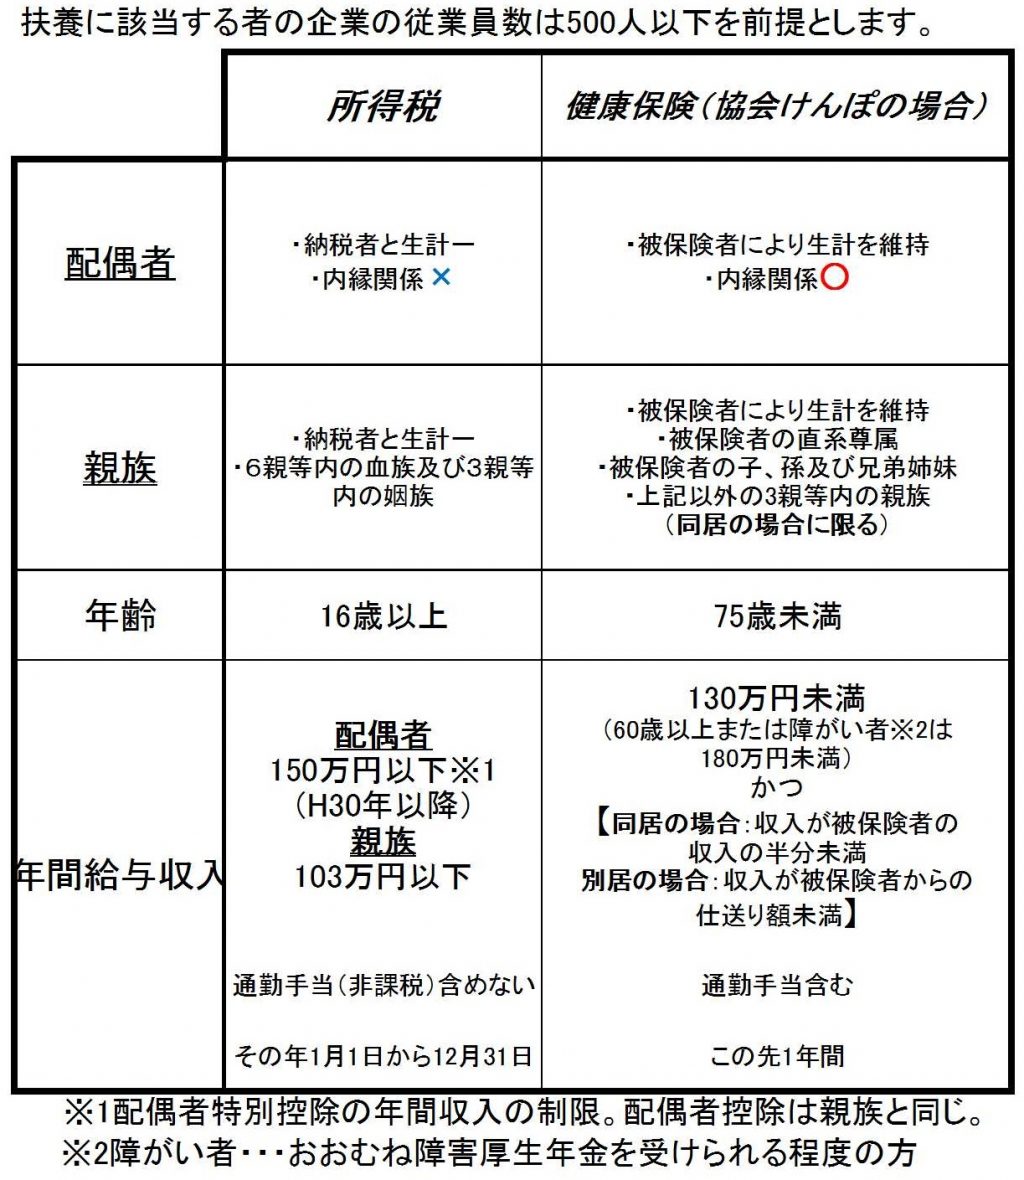
一方、130万円の壁は「配偶者等の健康保険組合において被扶養者でいられる上限ライン」です。自身が勤務先で社会保険に入らない場合でも、年間収入の見込みが130万円以上(60歳以上や一定の障害厚生年金受給要件に該当する場合は180万円以上)になると、健康保険の被扶養者から外れ、自ら国民健康保険などに加入しなければなりません。
【徹底比較】106万・130万・税の壁の違いと手取りへの影響一覧
制度ごとの仕組みや基準の違いを正確に把握できるよう、主要な扶養の壁と判定基準を一覧表に整理しました。
| 制度の壁 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 106万円の壁(社会保険) | 月額賃金8.8万円以上(週20時間以上勤務など) | 適用事業所の短時間労働者が対象 | 厚生年金加入により将来の受給額が増加する実利がある |
| 130万円の壁(健康保険) | 年収見込額130万円未満(月額108,334円未満) | 被保険者年収の2分の1未満(同居時) | 交通費等も含めた総支給で判断されるため最も脱落しやすい |
| 税法上の壁(配偶者控除) | 所得税・住民税の各種控除基準(103万〜150万円等) | 暦年(1月1日〜12月31日)の実績収入 | 超えても配偶者特別控除により手取りが急落しにくい構造 |
配偶者控除と健康保険上の扶養の違いにおいて最も注意すべきは、「算出期間の概念」です。税金は1月〜12月の確定した所得で計算しますが、協会けんぽの扶養における収入要件をはじめとする健康保険では、「認定時点から先1年間の収入見込み」で判断されます。直近3カ月の給与明細平均が月額108,334円を超えると、年間の実績を待たずに扶養から外れる判断が下されるケースが一般的です。
一般に知られていない盲点と誤解|交通費算入と遡り抹消の罠
健康保険の扶養に関して、実務の現場でトラブルが頻発している2大盲点が存在します。
1. 通勤手当(交通費)は収入に含まれるのか
多くの人が見落としがちなのが、健康保険の扶養において交通費が含まれるかという点です。税務上、通勤手当は月15万円まで非課税所得として扱われるため、所得税の計算では収入から除外されます。しかし、健康保険の被扶養者認定においては、非課税通勤手当を含む「手当を含んだ総支給額」が収入として判定されます。
「基本給だけなら月10万5,000円で130万円未満に収まる」と考えていても、支給された交通費が月8,000円あれば、合計月収は11万3,000円(年換算約135万6,000円)となり、扶養基準を明確にオーバーしてしまいます。
2. 資格確認調査(検認)と「遡り抹消」のリスク
各健康保険組合や協会けんぽでは、年に1回程度「被扶養者資格の再確認(検認)」を実施しています。ここで基準超過が発覚した場合、健康保険の扶養で年収オーバーによる遡り取消が行われます。
遡り抹消が決定すると、超過した時点まで遡って健康保険証が無効化されます。その間に保険証を使って受診していた場合、保険組合が負担していた7割分の医療費全額を一括返還しなければなりません。さらに、無保険状態となった期間については国民健康保険税を過去に遡って追徴課税されるため、数十万円単位の突発的な出費を強いられるケースが後を絶ちません。
【実態検証】健康保険の扶養とパートの「働き損」を巡る生の声
現場でパート勤務を続ける労働者や、給与計算を担当する労務担当者からは、切実な声が寄せられています。
都内スーパーで働く40代主婦は、自著や取材インタビューで次のように胸中を吐露しています。
「毎月のシフト調整で108,000円を超えないよう電卓を叩く日々が何年も続きました。繁忙期に数日多く出勤しただけで『扶養から外れるかも』と怯える精神的負担は非常に重く、いっそ割り切って社会保険に加入して週30時間以上働いたほうが、手取りも増えて精神的に楽になりました」
健康保険の扶養とパートの働き損問題は、年収が130万円を超えた直後、自前で社会保険料(年間約15万〜20万円程度)を負担することで「額面は増えたのに手取りが減少する」現象を指します。しかし、手取りの回復ライン(一般におよそ150万〜160万円以上)まで稼ぐ意欲があるならば、社会保険加入は単なるコストではなく、将来の老齢厚生年金増や傷病手当金・出産手当金といったセーフティネットの獲得という大きな実利をもたらします。
健康保険の扶養から外れる手続きと被保険者の扶養申請書類
収入超過や就職によって扶養条件から外れる場合、迅速な届出が義務付けられています。
健康保険の扶養から外れる手続きでは、事由発生から5日以内に事業主(勤務先)を経由して年金事務所または健康保険組合へ「被扶養者(異動)届」を提出する必要があります。
実務で求められる主な被保険者の扶養申請書類および削除手続きの提出物は以下の通りです。
- 健康保険被扶養者(異動)届:扶養追加または削除の基本申請書
- 健康保険被保険者証(原本):扶養から外れる家族の保険証を返却
- 収入証明書類(課税証明書・直近3カ月の給与明細・雇用契約書など):追加または現況確認時
- 退職証明書・雇用保険被保険者離職票:失業給付受給に伴う手続きの場合
扶養を抜けた後は、パート先で健康保険・厚生年金に加入するか、居住地の市区役所で国民健康保険への切り替え手続き(資格喪失証明書を持参)を14日以内に行う必要があります。
【プロの結論】世帯戦略で見極める「扶養内死守」vs「キャリア拡張」の分岐点
昭和から平成にかけて定着した「夫が主たる生計維持者、妻が扶養内パート」という世帯モデルは、社会保険適用拡大とインフレが進む現在、構造的な転換期を迎えています。家族社会学や家計経済の観点からも、世帯全員の可処分所得と将来リスクを総合的に見極める意思決定が求められます。
【扶養内を維持すべき人の判断基準】
- 育児・介護や学業との両立が最優先で、週20時間以上の勤務確保が物理的に困難な方
- 年間収入を100万〜120万円前後に抑えても家計に余裕があり、労働時間を増やす意向がない方
【扶養を抜けて働くべき人の判断基準】
- 月収12万円(年収約150万円)以上のシフトに入ることが可能で、世帯の手取り総額を確実に増やしたい方
- 自身の名義で厚生年金を積み立て、将来の無年金・低年金リスクを回避したい方
- 病気や怪我による休業時の傷病手当金など、手厚い公的保障を確保しておきたい方
【扶養 健康 保険】に関するよくある質問(FAQ)
Q1:失業手当(雇用保険の基本手当)を受給している間も健康保険の扶養に入れますか?
A1:原則として、失業手当の日額が3,612円以上(60歳以上は5,000円以上)の場合は扶養に入れません。3,612円に360日を乗じると約130万円となるためです。受給期間中は扶養から外れる手続きを行い、国民健康保険等へ加入する必要があります。
Q2:一時的な残業で3カ月連続して月108,334円を超えたら即座に扶養から外れますか?
A2:一時的な繁忙期による増収であれば、「一時的な収入変動である旨の事業主証明書」を提出することで、継続して扶養認定を受けられる特例措置が用意されています。ただし、恒常的な基本給アップや契約時間の変更による増収の場合は、速やかに外れる手続きが必要です。
Q3:同居していない別居の親を健康保険の扶養に入れることは可能ですか?
A3:別居の親を扶養に入れることは可能です。ただし、「親の年収が180万円未満(60歳以上の場合)かつ被保険者からの仕送り額より少ないこと」に加え、「定期的な送金事実を証明する通帳コピーや振込明細」の提出が厳格に求められます。
まとめ:今後の動向と失敗しないための判断基準
健康保険の扶養制度は、単に「130万円以内なら安心」という単純な枠組みではなくなっています。交通費の算入、月額ベースの将来見込額判定、そして社会保険適用拡大による自社での加入義務など、多角的な視点でボーダーラインを見極めることが不可欠です。
「手取りが減るから」と盲目的に労働を制限するのではなく、ご自身のライフプランや将来の年金受給額、世帯全体のキャッシュフローを総合的に勘案し、最適な働き方を選択することが長期的な生活防衛につながります。 (出典: 扶養 健康 保険(Yahoo!ニュース))