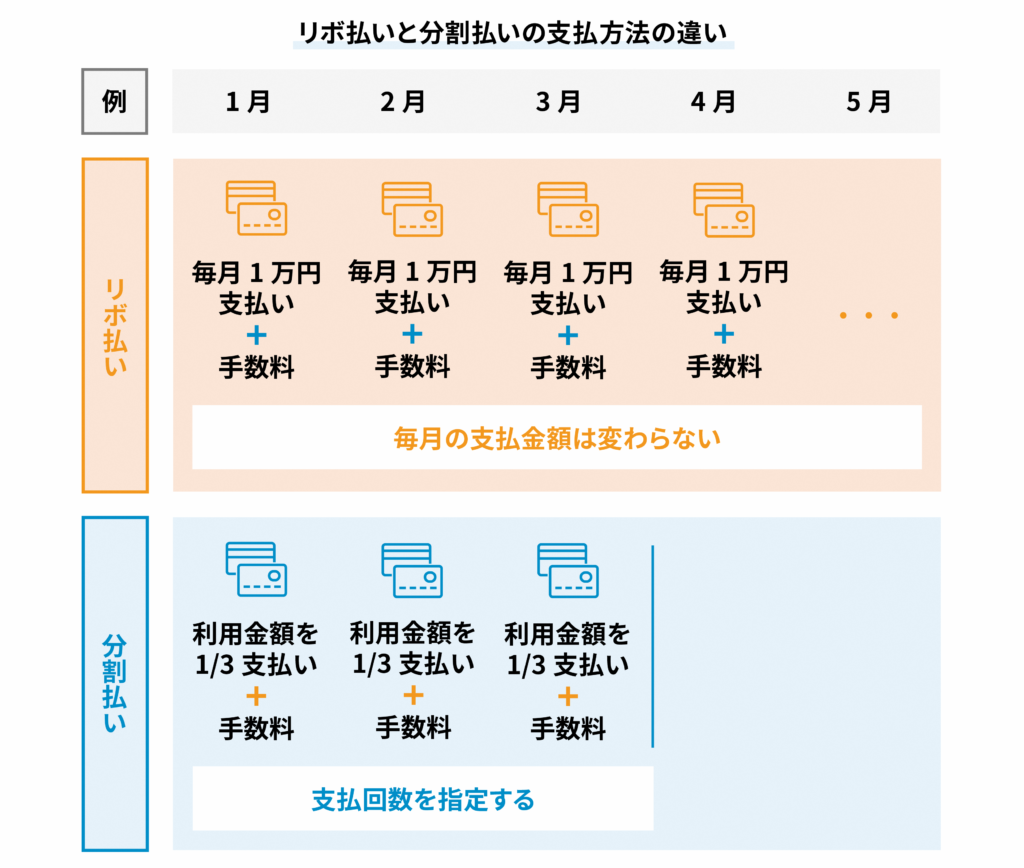
急な出費や高額な買い物の際、クレジットカードの決済画面で目にする「分割払い」と「リボ払い(リボルビング払い)」。どちらも支払いを複数回に分散できる便利な仕組みですが、両者の決定的な違いを正確に把握しないまま利用し、思わぬ手数料負担に苦しむケースが後を絶ちません。
キャッシュレス決済が完全に定着した2026年の現在でも、カード決済の仕組みをめぐるトラブルや家計の圧迫は深刻な相談事例として挙げられています。「毎月の引き落としを減らしたい」という安易な動機で選ぶと、最終的な支払総額が跳ね上がるリスクを抱えることになります。本稿では、両者の構造的違いから手数料のシミュレーション、リスクを最小限に抑える賢い使い分けまでを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「回数を指定」し、リボ払いは「毎月の支払額を指定」して返済する根本的な違いがある
- 要点2:リボ払いは月々の負担が一定に見える反面、元金が減りにくく実質年率15.0%前後の手数料が膨らみやすい
- 要点3:手数料無料の「2回分割」や「繰り上げ返済」を戦略的に活用することが家計防衛の鉄則となる
【根本的な違い】リボ払いと分割払いの仕組みを徹底比較
クレジットカード支払い方法比較を行う上で、最も押さえておくべきなのは「何を基準にして支払いをコントロールしているか」という点です。どちらも翌月一回で全額を清算する一括払いと分割払いの違いとして「支払いを長期化させる」点は共通していますが、その計算構造は真逆です。
まず分割払いは、購入時に「3回」「6回」「12回」「24回」など返済回数をあらかじめ指定する方式です。購入代金に所定の手数料を上乗せした金額を、指定した回数で均等に割って支払います。何月に支払いが終わるかが明確であり、完済までのロードマップがあらかじめ確定しているのが大きな特徴です。
対するリボ払いは、カードの利用件数や利用金額にかかわらず、毎月支払う金額(例:月々1万円など)を固定する方式です。どれだけ買い物を重ねても月々の引き落とし額が急増しないため、一見すると家計管理が楽になったように錯覚します。しかし、未払いの残高全体に対して日々手数料が発生し続けるため、管理を怠ると残高が雪だるま式に膨れ上がります。
「毎月の支払いが楽になるのはどっち?」返済総額と手数料の落とし穴
「今月ピンチだから、毎月の支払いが楽になる方を選びたい」と考える利用者は少なくありません。目先のキャッシュフローだけで見れば、支払額を少額に設定できるリボ払いのほうが一時的には楽に感じられます。
しかし、ここに最大の落とし穴が存在します。毎月の支払額を低く抑えれば抑えるほど、元金の返済スピードが極端に鈍化し、実質年率と手数料負担が跳ね上がるからです。クレジットカードの手数料は一般的に実質年率15.0%程度に設定されていますが、リボ払いで月々の支払いを5,000円などに設定してしまうと、そのうちの大半が手数料の支払いに消え、元金がほとんど減らない事態に陥ります。
一方で分割払いは、返済回数と総支払額が契約時に固定されるため、回数が進むにつれて確実に元金が減っていきます。「毎月の負担を減らす」ことだけを目的にリボ払いを選ぶのは、将来の自分から高金利で借金をし続けている状態に等しいという現実を直視しなければなりません。
リボ払いが「終わらない」と言われる本当の理由と仕組みの罠
ネット上や相談窓口で頻繁に聞かれる「リボ払い終わらない理由」の根底には、多くのカード会社が採用している「リボ残高スライド元利定額方式」という返済ルールがあります。
この仕組みは、利用残高の合計額に応じて、毎月の支払額が自動的に変動(スライド)するシステムです。例えば「残高10万円以下なら月々5,000円」「10万超〜20万円以下なら月々10,000円」といった具合に設定されます。毎月の支払額の中に元金と手数料が混在しているため、明細を細かく確認しない限り、自分がいくら手数料を払っているのか直感的に把握しにくくなっています。
さらに危険なのが、リボ払いを利用している状態で追加の買い物を繰り返すケースです。月々の引き落とし額が変わらないままショッピング枠限度額の上限近くまで枠を使い切ってしまい、気づいたときには利息の支払いだけで毎月の上限に達する、いわゆる「リボ地獄」と呼ばれる深刻な多重債務状態に直結します。
【シミュレーション】10万円の買い物で手数料と総支払額はどう変わる?
具体的な数字で両者のコスト差を比較してみましょう。10万円の家電製品を購入し、実質年率15.0%の条件で決済した場合の手数料計算とシミュレーションを行います。
まず、分割払い金利シミュレーションとして「10回分割」を選んだ場合、毎月の支払額は約10,680円、手数料の合計額は約6,800円となり、総支払額は約106,800円で確定します。10カ月後には確実に支払いが完了します。
これに対し、リボ払いで「毎月元利定額5,000円」コースで返済を続けた場合、リボ払い手数料計算を行うと完済までに約24カ月を要します。その間に支払う手数料の合計は約16,000円以上に達し、分割払いの倍以上のコストを支払う計算になります。同じ10万円の買い物であっても、支払い方法の選択次第で手元から消えるお金に1万円以上の格差が生じます。
リボ地獄を回避する防衛策と「繰り上げ返済」の圧倒的メリット
もし現在リボ払いの残高を抱えている場合、最も確実なリボ地獄回避方法は「繰り上げ返済のメリット」を最大限に活用することです。クレジットカードのリボ手数料は日割り計算されているため、1日でも早く元金を減らすほど、将来発生する利息をダイレクトに削減できます。
ボーナスや臨時収入が入ったタイミングで、カード会社の会員ページや提携ATMから一部または全額を一括返済する手続きを行いましょう。残高をゼロに近づけるだけで、毎月無駄に引き落とされていた手数料負担を一気に断ち切ることが可能です。
また、新規カード作成時に「自動リボ設定(スマリボ・楽Payなど)」に加入するとポイント還元率が上がるキャンペーンが多発していますが、仕組みを理解していない場合は自動リボ設定を必ず解除しておくことが自己防衛につながります。
損をしないための使い分け基準|2回分割払いの賢い活用法
高額な出費を賢くコントロールするための基準は明確です。第一の選択肢として検討すべきなのは、多くのカード会社で提供されている「分割払い2回手数料無料」の活用です。
一般的なクレジットカードでは、1回払いだけでなく2回払い(およびボーナス一括払い)に関しても、手数料が一切かかりません。支払いを2カ月に分散させつつ、利息負担を1円も発生させない極めて優秀な決済手段です。10万円の出費であれば、5万円ずつ2カ月で支払うことで手数料ゼロのまま乗り切ることができます。
3回以上の分割払いは「数カ月以内に確実に支払える見通しがあり、どうしても今すぐ必要な設備・自己投資」に限定するのが鉄則です。そしてリボ払いは、やむを得ない緊急避難時を除き、日常的なショッピングでは原則として避けるのが賢明なマネーリテラシーです。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:分割払いとリボ払い、信用情報(クレヒス)に悪影響があるのはどちらですか?
A1:どちらを利用しても、期日通りに遅れず返済していれば信用情報に傷がつくことはありません。ただし、リボ残高が限度額いっぱいに達している状態が続くと、新規の住宅ローンやマイカーローンの審査で「借入残高が多い」とみなされ、借入可能額が減額されるリスクがあります。
Q2:すでにリボ払いで設定してしまった買い物を、後から分割払いに変更できますか?
A2:多くのカード会社では「一括払いからリボ・分割への変更」は可能ですが、「リボ払いから分割払いへの変更」には対応していません。リボ払いを早く終わらせたい場合は、分割への変更ではなく「繰り上げ返済(増額返済・全額一括返済)」手続きを行ってください。
Q3:店頭で「リボ払いで」と頼むのが恥ずかしいのですが、後から変更しても手数料は同じですか?
A3:レジで一括払いを選択し、後からWeb会員サイト等で「あとからリボ」「あとから分割」に変更しても、適用される実質年率や手数料計算の仕組みは基本的に店頭指定時と同一です。余計な手数料を払いたくない場合は、後から変更する際も2回払いや繰り上げ返済を意識的に選びましょう。
まとめ:仕組みを正しく見極めて家計の主導権を握る
キャッシュレス決済は日々の生活を劇的に便利にする一方、目に見えない手数料の構造を把握していないと、知らず知らずのうちに余計なコストを払い続けることになります。
「回数を決めて確実に終わらせる分割払い」と「月額を固定する代わりに長期化しやすいリボ払い」。この決定的な違いを理解し、まずは手数料のかからない1回払い・2回払いを基本に据えることが大切です。万が一リボ払いを利用した場合でも、放置せずに繰り上げ返済を駆使し、自分の意志で残高をコントロールする姿勢が家計と資産を守る防波堤となります。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))