ビジネスの受発注や製造・流通の現場で頻繁に用いられる「分納」。発注した商品や資材を一度にすべて納品するのではなく、複数回に期日を分けて納入するこの手法は、保管スペースの制約や資金繰りの調整、納期の逼迫といった現場の課題をクリアする有効な手段として広く定着しています。
一方で、実務においては納品書や請求書の取り扱い、2023年秋に導入されたインボイス制度への適合、さらには契約上のリスク管理など、押さえておくべき法的・経理的ルールが多岐にわたります。取引先との無用なトラブルを防ぎ、現場のオペレーションを円滑に進めるための必須知識を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:分納は在庫圧迫を防ぎ納期遅延リスクを分散できる一方、管理コストや検収手続きの工数が増える側面を持つ。
- 要点2:インボイス制度下では「都度請求」か「一括請求(締め請求)」かによって、納品書と請求書の記載方法・税額計算の連携ルールが厳密に定められている。
- 要点3:商取引の契約書だけでなく、貿易(Partial Shipment)や税金・学費の分割納付に至るまで、各分野における固有の規定と申請手順の把握が不可欠である。
【基礎知識】分納とは何か?一括納品・完納との決定的な違い
分納(ぶんのう)とは、契約した総数量の物品や成果物を、合意したスケジュールに従って複数回に分けて納品・受領する取引形態を指します。製造業における原材料の調達から、印刷物の納品、システム開発におけるフェーズごとのモジュール納入に至るまで、幅広い業界で標準的に活用されています。
対照的な概念が「一括納品」です。一括納品は受注した全数を指定期日に一度で納めるため、納品書の作成や受領・検収手続きが一度で完結します。しかし、発注側にとっては「大量の在庫を一時的に保管する倉庫スペースが必要になる」「検収作業が特定の時期に集中して現場が逼迫する」という負担が生じます。
また、分納実務で頻出する用語として「完納(かんのう)」があります。分納が「分割して納品を継続しているプロセス」を指すのに対し、完納は発注した全数量の納品が滞りなく完了した状態を意味します。経理上、全額の支払い確定や契約上の危険負担の移転時期を判断する境界線となるため、分納と完納の違いは明確に区別して管理する必要があります。
【実務の損得】分納を選ぶメリット・デメリットと選ばれる理由
取引においてなぜ分納が選ばれるのか、その背景には発注側・受注側双方における業務効率化とリスクヘッジの意図があります。双方が享受できる利点がある反面、管理業務における負担増というデメリットも存在します。
発注側の最大のメリットは、保管スペースの最適化とキャッシュフローの平準化です。完成品を小分けにして受け取ることで、自社倉庫のキャパシティ超過を防ぎ、必要な分だけをジャストインタイムで生産ラインに投入できます。受注側にとっても、製造完了分から順次納品して検収を通すことで、保管スペースの確保コストを削減できるほか、万が一トラブルが発生した際の再製造リスクを最小限に抑えられます。
一方で、デメリットとして挙げられるのが「輸送コストの増加」「納品書・伝票管理の複雑化」「検収漏れのリスク」です。配送回数が増えれば運賃負担が増大し、取引の都度納品書を発行・照合するバックオフィス業務の工数も跳ね上がります。双方の合意のもとで配送ロットや費用負担の取り決めをあらかじめ固めておくことが、失敗を防ぐ鍵となります。
【経理・税務対応】分納時の納品書処理とインボイス対応の請求書書き方
分納における最大の関門が、バックオフィスにおける経理処理です。特に適格請求書等保存方式(インボイス制度)への対応を踏まえた請求書や納品書の運用には、厳密なルールが求められます。
分納を行う際、納品書には「今回の納品数量」だけでなく「発注総数」「これまでの累計納品数」「今回の納品数」「残数」を明記するのが実務上のスタンダードです。これにより、受領側は現在の進捗状況と完納までの残り数量を一目で把握でき、突合ミスを防げます。
請求書の処理方式は、主に以下の2パターンに分かれます。
① 納品ごとの都度請求(都度方式):
分納の納品ごとに請求書を発行し、その都度消費税を計算して支払期日を設定する方式です。この場合、発行する各請求書がインボイスの要件を満たす必要があります。
② 月末締めなどの一括請求(締め請求方式):
月内の分納分をまとめ、月末締めなどで1通の適格請求書を発行する方式です。この運用をとる場合、日々の分納時に交付する納品書には税率ごとの対価の額などを記載し、月締め請求書側で消費税端数処理を一括して行うケースが多く見られます。「1つのインボイスにつき税率ごとに1回の端数処理」という原則を崩さないよう、納品書と請求書の相互関係を明瞭にしておくことが求められます。
【契約・法務】トラブルを防ぐ分納契約書の雛形条項と貿易実務のポイント
口頭や曖昧な発注書のみで分納を進めると、「納期の遅れ」「一部ロットの瑕疵(契約不適合)」「配送料の負担割合」を巡って法的トラブルに発展しかねません。基本契約書や個別契約書の雛形を作成する段階で、分納特有の条項を盛り込んでおくことが不可欠です。
契約書に明記すべき必須項目は、「各回の納入期日と数量」「納入場所」「輸送費用の負担者」「一部不適合発生時の解除権の範囲」です。例えば、第2回目の納品に欠陥があった場合、契約全体を解除できるのか、あるいは該当ロットのみの交換対応に留めるのかを取り決めておくことで、損害の拡大を防げます。
また、国際商取引(貿易実務)における分納は「Partial Shipment(分割船積み)」と呼ばれます。貿易契約や信用状(L/C)取引では、明示的に「Partial Shipment Allowed(分割船積み許可)」の記載がない限り、原則として分納が禁止されるケースがあります。知らずに分納を行うと信用状条件不一致(ディスクレ)となり、代金回収が滞る重大なリスクがあるため、国際契約時の条項チェックは極めて厳密に行う必要があります。
【行政・教育】税金や学費の「分割納付(分納)」申請手続きと理由の書き方
「分納」という言葉は、企業間の商取引だけでなく、行政への税金納付や教育機関への学費支払いといった個人・法人の公的資金調達の文脈でも頻繁に用いられます。
税金の実務において、混同されやすいのが「分納」と「延納」の違いです。延納は税法上定められた正規の猶予制度であり、所得税や相続税などで期限内に一定額を納めたうえで残額の期限を延長する手続きを指します。一方、分納(分割納付)は、資金繰りの悪化などで一括納付が困難な場合に、所轄の税務署や自治体の窓口で納付計画を提示し、実務的に複数回の支払いに分割してもらう救済的な措置です。延滞税が発生する場合があるため、早期の窓口相談が不可欠です。
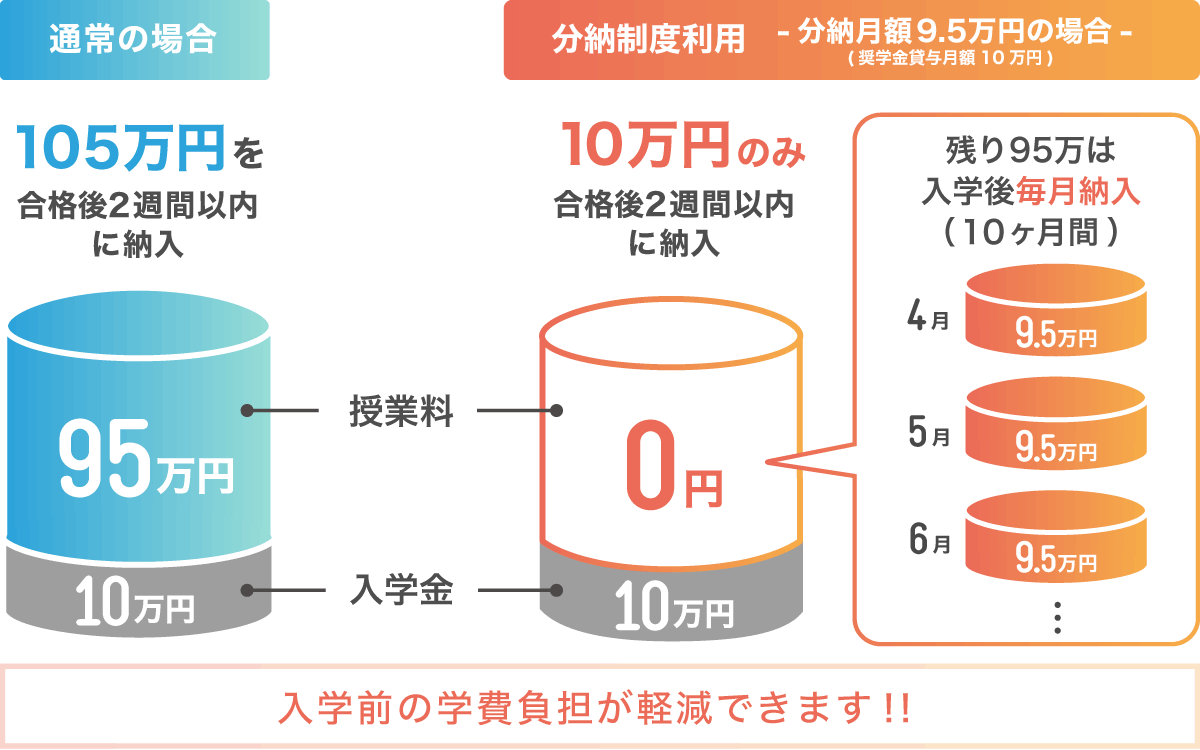
大学や専門学校における学費の分納も同様です。多くの教育機関では、経済的理由により一括納入が厳しい学生に向けて分納制度を用意しています。申請手続きでは「学費分納願」などの書類を提出しますが、その際の申請理由は「家計急変の具体的な背景(失業、病気、売上減など)」と「確実に支払いが可能となる資金調達計画(給与受取日や奨学金の振込スケジュール)」を客観的・論理的に記載することが承認への重要なポイントとなります。
【分納とは】に関するよくある質問(FAQ)
Q1:分納時の支払期日は、納品ごとと完納時のどちらに設定するのが一般的ですか?
A1:契約内容や業界慣行によって異なります。都度検収・都度請求を行う契約であれば納品ごとに支払期日(例:納品月末締め翌月末払い)が到来します。一方、最終的な完成・完納をもって一つの成果物とみなす請負契約などの場合は、完納時の検収をもって一括支払期日を設定するのが一般的です。
Q2:インボイス制度で納品書をインボイスとして代用することは可能ですか?
A2:可能です。納品書に適格請求書の必須記載事項(登録番号、税率ごとに区分した消費税額等)をすべて記載すれば、納品書自体をインボイスとして扱えます。月締めで請求書を発行する場合は、請求書と納品書の記載内容を照合できるように番号等を紐付ける必要があります。
Q3:発注側から一方的に分納を要求された場合、下請法上の問題はありますか?
A3:下請法が適用される取引において、親事業者が当初の合意なく一方的に分納を強要し、それによって発生する追加の保管費用や輸送費を下請事業者に不当に負担させる行為は、下請法違反(購入・利用強制や減額、不当な経済上の利益の提供要請など)に該当する恐れがあります。仕様や条件変更に伴うコスト負担は事前に協議して決定しなければなりません。
まとめ:リスクを抑えた分納実務でビジネスと資金繰りを円滑に
分納は、在庫の適正化や納期遅延リスクのヘッジ、さらには柔軟なキャッシュフロー管理を実現するための合理的な取引手法です。しかしその恩恵を享受するためには、現場の納品管理からバックオフィスのインボイス対応、法的根拠に基づく契約書の整備まで、一貫したオペレーションの構築が欠かせません。
発注側と受注側の双方が明確なルールと進捗状況を共有し、日々の納品書突合や税務要件を満たした処理を徹底することこそが、取引の透明性を高め、強固なサプライチェーンを維持する基盤となります。 (出典: 分納 と は(Yahoo!ニュース))