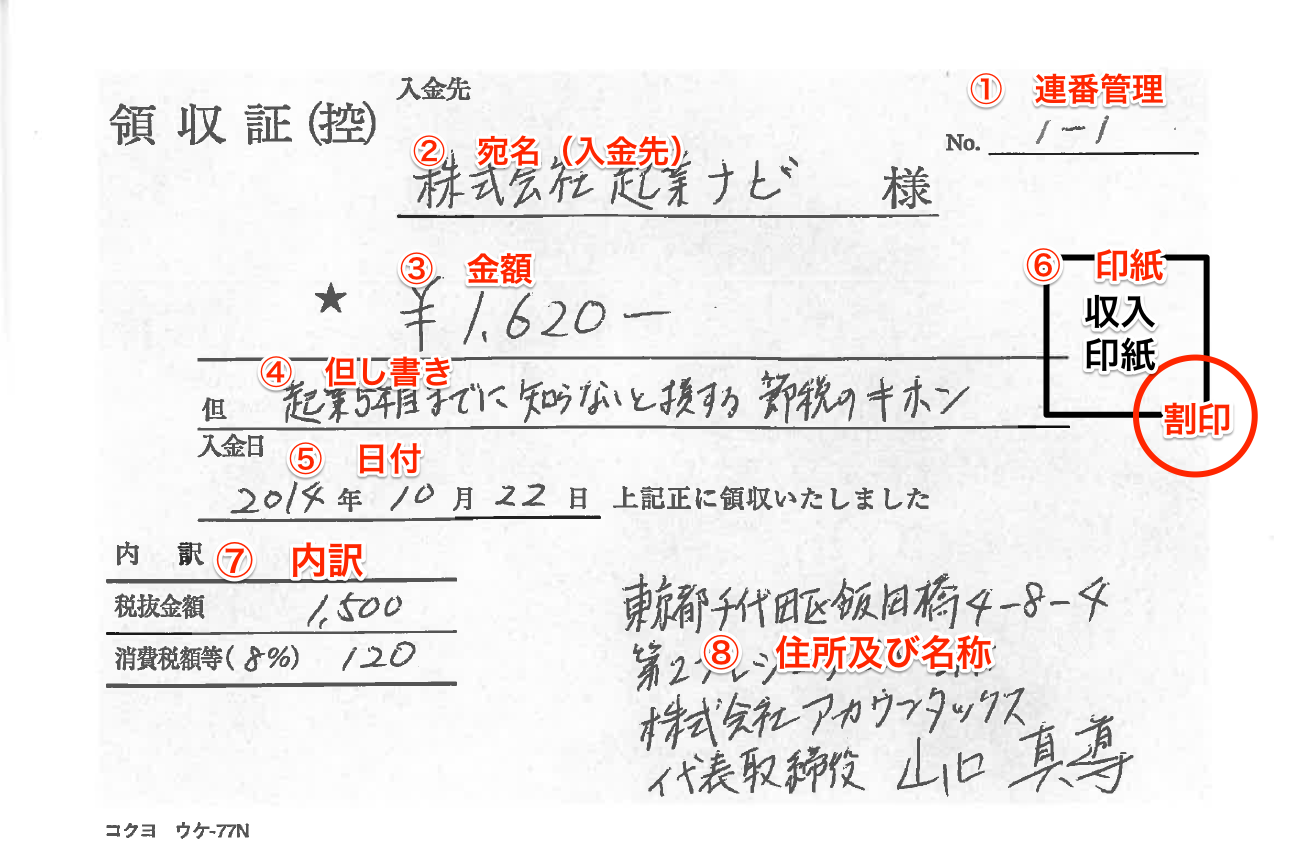
ビジネスの現場や飲食店・小売店において、現在も頻繁に発行される手書きの領収書。デジタル化が進む2026年のビジネス環境においても、急な会食やイベント会場、POSレジのトラブル時など、手作業で領収書を作成する場面は決してゼロにはなりません。しかし、インボイス制度(適格請求書等保存方式)が完全に定着した今、従来の慣習的な書き方を続けていると、受領側が仕入税額控除を受けられなくなったり、税務調査で経費計上を否認されたりするリスクが急増しています。
特に現場で長年使われてきた「上様」という宛名や「お品代」といった曖昧な但し書きは、現行ルールでどこまで通用するのか、不安を抱える実務担当者は少なくありません。本記事では、手書き領収書における法的効力の要件から、金額の改ざん防止ルール、収入印紙の貼付基準、消費税の端数処理まで、国税庁の最新指針と現場実務に基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度下の手書き領収書(適格簡易請求書)には、登録番号(T+13桁)や税率ごとに区分した消費税額の明記が必須。
- 要点2:「上様」「お品代」は小売・飲食等の適格簡易請求書では認められる場合もあるが、通常の取引では正式名称・具体的品名の記載が不可欠。
- 要点3:受取金額が税抜5万円以上の場合は200円の収入印紙貼付と消印が必要であり、書き損じの二重線訂正は受領拒否リスクを招くため再発行が鉄則。
【2026年最新】手書き領収書の書き方とインボイス制度下での必須記載項目
2026年現在の税務実務において、手書き領収書が「適格請求書(インボイス)」または「適格簡易請求書(簡易インボイス)」として認められるためには、法律で定められた記載事項を漏れなく網羅しなければなりません。単に金銭の授受を証明するだけでなく、買い手側が消費税の仕入税額控除を適用するための正式な証憑書類となるためです。
特に不特定多数の顧客を相手にする飲食業、小売業、タクシー業、駐車場業などの業種では、記載項目を簡略化した「適格簡易請求書」を手書きで発行することが認められています。この場合でも、以下の項目を正確に記載する義務があります。
- 書類の作成者の氏名又は名称及び登録番号:店舗名・会社名と「T+13桁の番号」。
- 課税資産の譲渡等を行った年月日:取引年月日(和暦・西暦いずれも可だが正確な日付)。
- 課税資産の譲渡等に係る資産又は役務の内容:購入した具体的な商品名やサービス内容(軽減税率対象である場合はその旨)。
- 税率ごとに区分して合計した税込対価の額:10%対象合計と8%対象合計の区分。
- 税率ごとに区分した消費税額等 または 適用税率:税率ごとの税額または税率の明記。
事業者の現場では、毎回手書きで「T1234567890123」と14文字のインボイス登録番号を記入するのは非効率であり、誤記のリスクも伴います。そのため、あらかじめインボイス登録番号入りのゴム印(スタンプ)を作成し、店名や住所の横に押印する運用が標準的となっています。
「上様」「お品代」は本当にNG?税務調査で否認を防ぐ宛名・但し書きルール
手書き領収書を発行・受領する際、最もトラブルになりやすいのが「宛名」と「但し書き」の記載内容です。昭和から平成にかけて広く慣習化していた「上様」や「お品代」という表記は、現代の税務調査において厳しくチェックされる対象となっています。
領収書の宛名における「上様」ルールについて、結論から言えば、前述の飲食業や小売業などの「適格簡易請求書」が認められる特定業種を除き、原則として支払者の正式な会社名や屋号、氏名を記載しなければなりません。(株)や(有)などの略称を使わず、「株式会社〇〇」と正確に記載することが推奨されます。宛名が空欄のまま放置されている領収書は、実質的に誰が支出したのかを客観的に証明できず、税務調査時に私的流用を疑われる典型的な原因となります。
同様に、領収書の但し書きにおける「お品代として」「代金として」といった極めて抽象的な文言は避けるべきです。税務署が但し書きで確認しているのは、「その支出が真に事業に関連するものかどうか」という事業関連性です。そのため、以下のような具体的な記載が求められます。
- 飲食代の場合:「〇月〇日 お食事代として(〇名様会食)」
- 備品購入の場合:「文房具(事務用ノート・ペン類)代として」「パソコン周辺機器代として」
- 手土産の場合:「取引先贈答用手土産(菓子折り)代として」
- 書籍購入の場合:「業務参考図書(税務解説本)代として」
現場で顧客から「お品代で書いてください」と依頼された場合でも、「税務上の適正処理のため、具体的な品名(書籍代、消耗品代など)を明記させていただいております」と丁寧に案内することが、トラブルを未然に防ぐ実務作法です。
金額改ざん防止の記号ルールと収入印紙の貼付基準・押印位置の鉄則
手書き領収書は紙とペンで作成する性質上、後からの数字の改ざんや不正追記を防ぐための厳格な記号ルールが存在します。また、金銭の受取金額に応じた印紙税の納付(収入印紙の貼付)も法律上の義務です。
| 記載項目・要素 | 具体的な書き方・ルール | 法的基準・根拠 | 実務上の重要ポイント |
|---|---|---|---|
| 金額の改ざん防止 | 先頭に「¥」や「金」、末尾に「-」や「也」、3桁ごとに「,」を記入 | 商慣習および民法・商法上の真正性担保 | 前後の余白をなくし「¥100,000-」のように隙間なく詰めて書く |
| 収入印紙の貼付 | 税抜5万円以上の場合、所定の印紙(5万〜100万円以下は200円)を貼付 | 印紙税法(第17号文書) | 税抜金額と消費税額を明記することで税抜判断が可能 |
| 消印(割印) | 印紙と台紙の境界線にまたがるように押印または自筆署名 | 印紙税法第8条(印紙の消滅) | 消印忘れは印紙税の過怠税(額面の3倍等)の対象となる |
| 発行者の角印・社印 | 発行者情報(社名・住所)の右側に一部文字にかかるように押印 | 法的義務はないが偽造防止・信頼性確保 | 文字に少し重ねることで領収書用紙の偽造・複写を防ぐ効果がある |
特に重要なのが収入印紙の判断基準となる金額計算です。例えば、税込53,900円の取引において、領収書に「税込合計 53,900円(うち消費税等 4,900円、税抜金額 49,000円)」と消費税額が明確に区分記載されていれば、記載金額は税抜の「49,000円」とみなされ、5万円未満のため収入印紙は不要となります。逆に、内訳を書かずに「53,900円」とだけ記載した場合は税込金額が対象となり、200円の収入印紙を貼らなければ印紙税法違反となります。
【実態検証】経理現場・店舗スタッフが直面する書き損じ訂正とスタンプ運用のリアル
経理の実務現場や接客現場への聞き取り調査を行うと、手書き領収書に関して最も頻繁に発生するミスが「書き損じ時の自己流訂正」と「印鑑・スタンプの押し間違い」です。
SNSや知恵袋等のコミュニティでも「手書き領収書の金額を書き間違えたので、二重線と訂正印で修正して渡してもよいか」という相談が後を絶ちません。しかし、領収書の書き損じ訂正は原則としてNGです。特に金額の訂正は、改ざんのリスクを排除するため、受領側の企業の経理部門から受け取りを拒否されるケースがほとんどです。
もし文字や金額を書き間違えた場合は、二重線で修正するのではなく、速やかに新しい領収書用紙に最初から書き直すのが鉄則です。この際、書き損じた元の用紙は絶対に破棄せず、「無効」または「VOID」と大きく赤字で記入した上で、領収書の控え(複写本)と一緒に保管しておく必要があります。領収書番号(連番)が途中で抜けていると、税務調査において「売上を隠すために領収書を破棄したのではないか」という売上除外の嫌疑をかけられる恐れがあるためです。
また、店舗運営の現場では、登録番号や店名住所を毎回スタンプで押印する際、インクのかすれや傾きによる文字潰れが問題視されています。国税庁のガイドラインにおいて、登録番号の一部が判読できない領収書は仕入税額控除の対象外となるリスクが指摘されているため、スタンプを使用する際は「かすれがないか」「番号の全桁が明確に読めるか」をその場で確認する徹底が現場に求められています。
一般に知られていない盲点|消費税額の区分記載と手書き領収書の法的効力・保管期間
手書き領収書を発行・受領する上で、見落とされがちな制度上の盲点が2点あります。「消費税の端数処理ルール」と「紙の領収書に求められる法的効力と保管期間」です。
まず、消費税額の軽減税率・標準税率の区分記載における端数処理です。インボイス制度においては、「1つのインボイスにつき、税率ごとに1回の端数処理(四捨五入、切捨て、切上げ等)」を行うことが義務付けられています。手書き領収書で複数商品を合算して記入する際、品目ごとに消費税を計算して足し上げる計算方法は認められていません。必ず「10%対象の税抜合計×10%」「8%対象の税抜合計×8%」として税率ごとの合計から端数処理を1回だけ行い、消費税額を算出する必要があります。
次に、手書き領収書の法的効力と保管期間についてです。手書きであっても、必要要件を満たした領収書は民法第486条に基づく弁済受取証書としての完全な法的効力を持ちます。そして、法人税法および所得税法に基づき、事業者はこの領収書を一定期間適切に保存しなければなりません。
- 法人の場合:確定申告書の提出期限の翌日から原則7年間(欠損金が生じた事業年度は最長10年間)。
- 個人事業主(青色申告)の場合:原則として7年間(前々年の所得が300万円以下の場合は5年間)。
- 個人事業主(白色申告)の場合:原則として5年間。
手書き領収書で使用される「感熱紙(レシートタイプの手書き複写)」や一部のインクは、直射日光や経年劣化によって数年で印字が消退してしまう危険性があります。税務調査は5〜7年前まで遡って行われることがあるため、日光や高温多湿を避けたファイリング環境で保管するか、電子帳簿保存法のスキャナ保存要件に従って適切にデジタル画像として保存しておくことが推奨されます。
【プロの結論】手書き領収書を発行すべき相手・避けるべき取引の判断基準
手書き領収書は緊急時や特定の対面取引において便利なツールですが、すべてのビジネス取引に適しているわけではありません。無用な税務リスクや事務負担を回避するため、以下の判断基準を持って運用することが不可欠です。
【手書き領収書の発行・受領が適しているケース】
- 飲食業、小売業、タクシー業など、その場で即時に金銭授受と簡易インボイス発行が必要なBtoC・小規模取引。
- 催事場や出張販売、屋外イベントなど、POSレジやプリンター機器の設置が物理的に困難な環境。
- 通信障害や停電など、電子決済システムが停止した際の緊急バックアップ対応。
【手書き領収書を避けるべきケース(請求書・銀行振込・デジタル発行を推奨)】
- 数百万円規模の高額なBtoB(企業間)取引(金額改ざんリスクや印紙税コストが膨らむため)。
- 軽減税率対象品目と標準税率品目が数十点以上混在する複雑な卸売取引(手作業による計算ミス・区分記載漏れのリスク)。
- 継続的な月額契約や受託開発など、明確な契約書と連動した定期請求。
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:領収書の日付は「和暦」と「西暦」のどちらで書くべきですか?
A1:和暦(令和〇年)と西暦(2026年)のどちらを使用しても法的な問題はありません。最も重要なのは、金銭を受け取った「正確な年月日(月日を含む)」が明確に記載されていることです。日付が空欄であったり、月日のみで年が抜けていたりする領収書は無効とみなされるリスクがあるため、必ず「2026年〇月〇日」または「令和〇年〇月〇日」と正確に記入してください。
Q2:クレジットカード決済の際、手書き領収書の発行を求められたらどう書けばいいですか?
A2:クレジットカード決済は金銭の直接授受が発生しない「信用取引」であるため、法的には領収書の発行義務はありません。ただし、顧客の要望で手書き領収書を発行する場合は、但し書き欄等に必ず「クレジットカード利用」と明記してください。この明記がある場合、受取金額が税抜5万円以上であっても印紙税法上の非課税文書となり、収入印紙を貼る必要はありません。逆に「クレジット利用」の文言がないと、現金受領とみなされて印紙の貼付義務が生じるため注意が必要です。
Q3:インボイス未登録の免税事業者は、手書き領収書に何を記載すればよいですか?
A3:インボイス発行事業者として登録していない免税事業者は、手書き領収書に「登録番号(T番号)」を記載することはできません。また、「消費税等 〇〇円」と明確に区分してインボイスと誤認させるような記載をすることは避けるのが望ましい運用です。従来通り「領収金額」「宛名」「但し書き」「発行日」「発行者情報」を記載した通常の領収書として発行してください。
まとめ:今後の動向と失敗しないための判断基準
手書き領収書は、その手軽さゆえに長年にわたって親しまれてきましたが、制度の厳格化に伴い「慣習任せの曖昧な記載」は通用しなくなっています。「上様」や「お品代」といった略式表記の廃止、正確な登録番号の押印、税抜5万円以上における収入印紙の貼付と消印、そして税率ごとの消費税額の区分記載など、法律に則った正確な記述が発行側・受領側の双方を守る防壁となります。
日々の業務においては、正しい書き方を現場スタッフ全員で共有し、書き損じが発生した場合は迷わず新規に再発行する運用を徹底してください。正確な領収書作成ルールを遵守することが、企業の社会的信用を保ち、不要な税務リスクを回避するための最も確実な近道です。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))