「年収500万円」といえば、国税庁の民間給与実態統計調査でも平均給与をやや上回り、ひとつのキャリアの節目や目標として語られることの多い水準です。しかし、いざ給与明細や源泉徴収票を開いてみると、「額面と実際の振込額が違いすぎる」「思ったほど贅沢ができない」とギャップを痛感する人は少なくありません。
給与から容赦なく差し引かれる健康保険や厚生年金などの社会保険料、そして所得税や住民税。本記事では、2026年最新の税制・社会保険料率をもとに、独身・既婚・子育て世帯別の詳細な手取りシミュレーションを実施し、月収・ボーナスの内訳からリアルな生活水準、住宅ローンや貯金の現実まで徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の年間手取り額は、独身で約385万〜395万円(額面の約77〜79%)、控除のある既婚世帯で約400万〜415万円が実質的な目安となる。
- 要点2:ボーナスなしなら手取り月収は約32万円、ボーナス年3ヶ月分支給の場合は手取り月収約25万円+ボーナス手取り約45万〜48万円×2回となる。
- 要点3:一人暮らしなら十分な貯蓄が可能だが、都市部での子育て片働き世帯では教育費や家賃負担が重く、ふるさと納税やiDeCo等の賢い制度活用が家計防衛の必須条件となる。
【2026年最新試算】年収500万円の手取りは実際いくら残る?税金・社会保険料の内訳
会社から支給される総支給額(額面)が500万円であっても、そのまま全額を自由に使えるわけではありません。給与からは「社会保険料」と「税金」が自動的に源泉徴収(天引き)されます。所得税・住民税の計算シミュレーションを行うと、額面500万円から引かれる金額の総額は、独身者の場合で年間およそ105万〜115万円にも達します。
具体的にどのような名目でいくら差し引かれているのか、標準的な独身会社員(40歳未満・介護保険料なし)をモデルにした控除額の内訳は以下の通りです。
- 社会保険料(厚生年金・健康保険・雇用保険)の控除額:約74万〜76万円
- 厚生年金保険料:約45.8万円(標準報酬月額に基づく9.15%負担)
- 健康保険料:約25.0万円(協会けんぽ等により異なる・約5%負担)
- 雇用保険料:約3.0万円(賃金の0.6%負担)
- 所得税:約13.5万〜14.5万円(給与所得控除144万円、基礎控除48万円、社会保険料控除を適用後)
- 住民税:約23.5万〜24.5万円(前年の課税所得に基づき一律約10%+均等割)
これらを合計すると、年間の手取り額は約388万円前後となります。額面の約22%以上が手元に届く前に引かれているのが冷厳な現実です。
独身・既婚・子育て世帯でここまで変わる手取り月収とボーナス比較
手取り額は、扶養する家族の有無や配偶者の就労状況によって大きく変動します。配偶者控除や配偶者特別控除、扶養控除が適用されると課税所得が圧縮され、手取り額が増加するためです。家族構成別の手取り額および給与体系別の月収・ボーナス内訳を一覧表で比較します。
| 家族構成・世帯タイプ | 年間手取り額の目安 | 手取り月収(ボーナスなし) | ボーナス併用時(月収+年2回賞与) |
|---|---|---|---|
| 独身(単身者) | 約385万〜395万円 | 約32.2万円 | 月収:約25.0万円 賞与:約45万円 × 2回 |
| 夫婦二人(配偶者控除あり・子なし) | 約395万〜405万円 | 約33.1万円 | 月収:約25.8万円 賞与:約46.5万円 × 2回 |
| 夫婦+子ども1人(高校生・16歳以上) | 約405万〜415万円 | 約34.0万円 | 月収:約26.5万円 賞与:約48万円 × 2回 |
| 共働き夫婦(世帯年収1,000万円・各500万) | 約770万〜790万円(世帯合計) | 約64.4万円 | 月収:約50.0万円 賞与:約90万円 × 2回 |
扶養家族が増えることで年収500万円の既婚世帯は扶養控除の恩恵を受け、独身者と比べて年間約10万〜20万円ほど手取りが多くなります。ただし、15歳以下の子どもについては児童手当の支給対象となる代償として年少扶養控除が廃止されているため、税金面での直接的な控除増加はない点に注意が必要です。
【実態検証】利用者の生の声と現場目線で見えたリアルな生活レベル
数字上の手取りが把握できたところで、気になるのは「年収500万円でどのような生活ができるのか」という実生活の手応えです。SNSや家計相談の現場から収集した当事者の生の声を検証すると、ライフステージによって全く異なる景色が浮かび上がります。
【独身・一人暮らしのリアルな家計簿】
手取り月収約25万〜32万円の一人暮らしであれば、趣味や交際費に適度にお金を使いつつ、計画的に貯金や投資へ回す余裕があります。 「家賃8万円のマンションに住み、自炊と外食を半々にして月5万〜8万円は新NISAで積立投資に回せている。たまの旅行や趣味の散財も無理なく楽しめる」(28歳・IT関連勤務・独身男性の手記)というように、精神的なゆとりを持つ人が大半です。
【子育て世帯・片働きのシビアな現実】
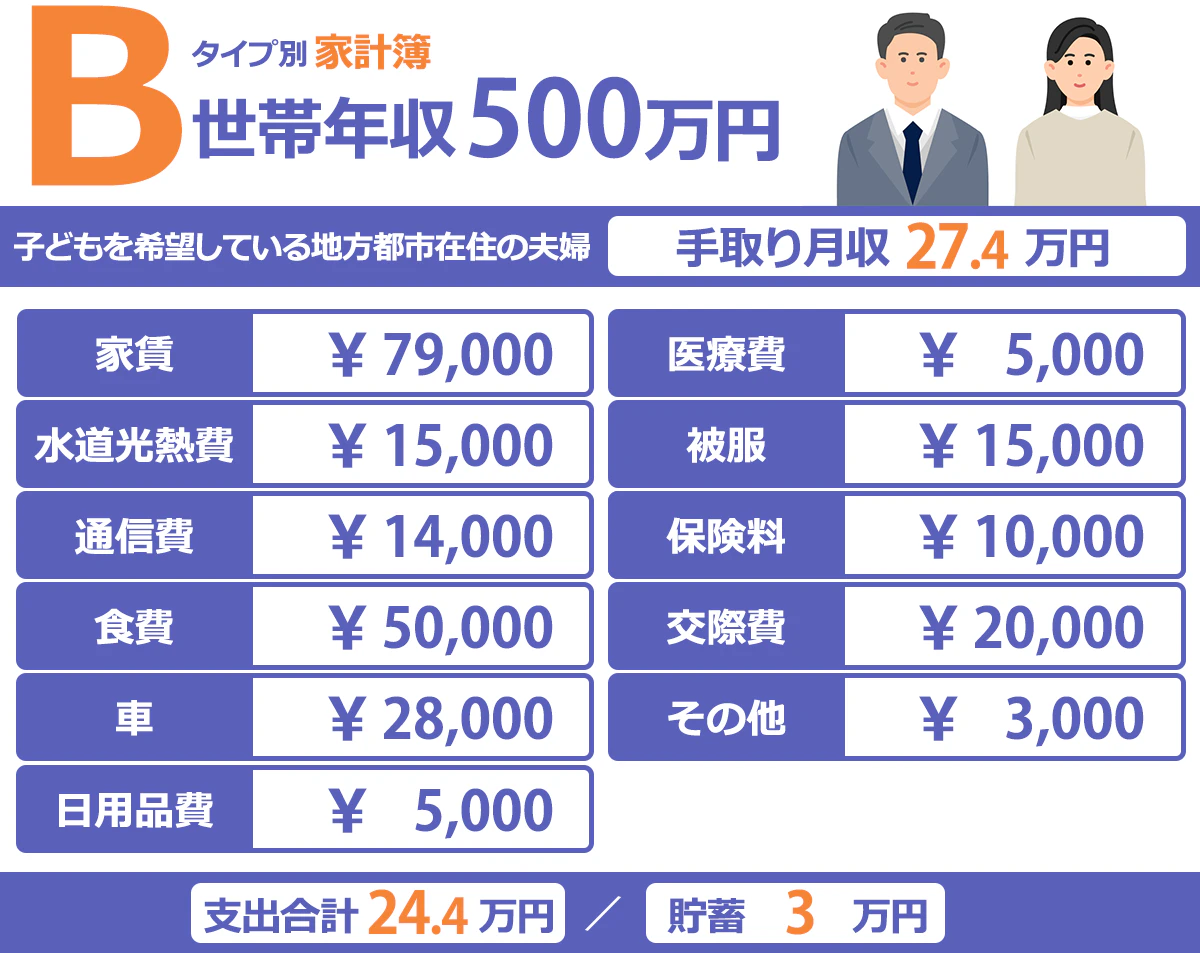
一方で、夫の年収500万円のみで妻と子ども2人を養う世帯からは、全く異なる声が聞こえてきます。 「毎月の固定費と子どもの習い事、食費の物価高で手取り月収26万円はあっという間に消える。ボーナスが出ても車の維持費や保険の年払いで大半が消え、貯金額がほとんど増えない」(35歳・メーカー勤務・妻と小学生2人)といったように、日常の節約が必須となるシビアな状況が浮き彫りになっています。
年収500万円世帯における家賃相場は月額8万〜10万円(手取り月収の約3分の1以内)が適正ラインです。また、住宅ローンの借入可能額は金融機関の審査上3,500万〜4,000万円程度まで組めるケースが多いものの、無理のない返済を維持するなら借入上限は2,800万〜3,200万円前後に抑えるのが安全水準とされています。
一般に知られていない盲点とネットの誤解
ネット上のコミュニティやSNSでは、「年収500万円あれば勝ち組」「いや、今のインフレ下では下流」といった極端な言説が飛び交っています。しかし、こうした議論の多くは税制構造の盲点を見落としています。
誤解①:「年収が400万から500万に上がれば、手取りも100万円増える」
日本の税制は累進課税を採用しており、さらに社会保険料も収入に比例して上がります。年収400万円から500万円に100万円昇給した場合、実際に増える手取り額はおよそ70万〜75万円程度です。増額分の約25〜30%は税金と保険料で相殺される構造を理解しておかなければ、昇給後の生活設計で思わぬ予算オーバーを招きます。
誤解②:「年収500万円世帯は平均貯金額が多い」
金融広報中央委員会の家計調査データを精査すると、年収500万円前後の世帯における「平均貯金額」は約800万〜1,000万円と発表されています。しかし、この数値は一部の資産家や高齢世帯が高額な貯蓄で平均値を引き上げているに過ぎません。実態に近い「貯金額の中央値」を見ると約300万〜450万円にとどまり、3世帯に1世帯は貯金200万円以下で自転車操業を続けているのが実態です。
【プロの結論】年収500万円で資産形成を加速させる人と家計崩壊する人の判断基準
同じ年収500万円であっても、着実に1,000万円以上の資産を築く人がいる一方で、毎月赤字に怯える人がいます。両者の決定的な違いは、「手取りベースでの固定費コントロール」と「制度の使いこなし」にあります。
家計の健全化に向いている人(資産が増える条件)
- 固定費(住居費・車・保険)を手取りの45%以内に抑えている:家賃を背伸びせず、不要な民間医療保険や高額なマイカー維持費を削れている世帯。
- ふるさと納税の控除限度額を満額活用している:年収500万円・独身の場合、年間約61,000円(配偶者控除ありなら約49,000円)が上限目安。日用品や米、肉などの返礼品を選び、実質的な生活費削減に繋げている。
- 先取り貯蓄の仕組みができている:給与が振り込まれた段階で、新NISAやiDeCoへ月3万〜5万円を自動送金している。
家計の見直しが急務な人(将来リスクが高い条件)
- ボーナス払いを前提とした高額住宅ローンを組んでいる:ボーナスは業績によって変動するため、賞与返済比率が高い家計は真っ先に破綻危機に直面します。
- 「額面」を基準に生活水準を設定している:月収手取りが25万円程度であるにもかかわらず、額面の41万円感覚でクレジットカードを使いがちな世帯。
- 子育て支援や控除制度を放置している:高校無償化の所得制限や自治体固有の医療費助成制度の条件を把握せず、適切な節税対策を行っていない場合。
【年収 500 万 手取り】に関するよくある質問(FAQ)
Q1:年収500万円でできる一番効果的な節税対策は何ですか?
A1:最も手軽で即効性が高いのは「ふるさと納税」と「iDeCo(個人型確定拠出年金)」の併用です。ふるさと納税で翌年の住民税を前払いしつつ返礼品を受け取り、iDeCoで拠出した掛金全額を所得控除(小規模企業共済等掛金控除)に充てることで、所得税と住民税を年間数万円単位で合法的に圧縮できます。
Q2:年収500万円でマイホーム(住宅ローン)を購入する場合、適正予算はいくらですか?
A2:無理のない年間返済額は手取り年収の20〜25%以内(年間約80万〜95万円、月額約6.5万〜8万円)です。金利動向にもよりますが、借入元金としては2,500万〜3,000万円程度が安心できる適正水準です。頭金をある程度準備し、諸費用を考慮した返済計画が推奨されます。
Q3:独身と既婚(子持ち)で手取りや生活感はどのくらい違いますか?
A3:手取り額そのものは各種控除により既婚世帯の方が年間10万〜20万円ほど多くなります。しかし、支出面では子どもの食費、教育費、住居の広さに伴う家賃上昇が手取り増加分を大きく上回るため、実質的な可処分所得(自由に使えるお金)は独身者の方が圧倒的に高くなります。
まとめ:今後の動向と失敗しないための判断基準
年収500万円というポジションは、日本国内において貧困とは無縁である一方、無計画な支出を許容できるほどの過度な余裕があるわけではありません。税金や社会保険料の負担は着実に重くなっており、額面ではなく「手取り約385万〜415万円」を起点にした正確な資金計画が求められます。
特に独身から既婚、子育て期へとライフステージが移行するタイミングでは、固定費の見直しと公的控除の最大化が不可欠です。給与明細の控除欄を客観的に把握し、先取り貯蓄と制度活用を徹底することこそが、年収500万円の価値を最大限に引き出すための最適解といえます。 (出典: 年収 500 万 手取り(Yahoo!ニュース))