公的年金の受給開始時期を遅らせることで、受取額を一生涯増やせる「年金の繰り下げ受給」。2022年4月の法改正によって受給開始の上限が75歳まで引き上げられ、75歳まで繰り下げた場合は最大84%(月0.7%×120カ月)の増額が可能となりました。2026年現在、超高齢社会の進展や物価高騰に伴い、老後資産の防衛策として注目度は極めて高い水準を維持しています。
しかし、厚生労働省の統計データや各種家計調査、年金相談の現場からは「パンフレット通りの増額を期待していたのに、手取りが思ったより少ない」「受給を我慢しすぎて後悔した」という切実な声が相次いでいます。額面上の数字だけに目を奪われると、税金や社会保険料の増加、さらには医療費自己負担の引き上げといった「見えない負担」に直面しかねません。
📌 【この記事の重要ポイントまとめ】
- 要点1:繰り下げ受給による最大84%増額は「額面」の話であり、累進課税や社会保険料の増加により実質的な手取り増加率は大きく目減りする。
- 要点2:額面上の損益分岐点は受給開始から「約11年11カ月」だが、手取りや医療費窓口負担を考慮すると実際の分岐点はさらに後ろ倒しになる。
- 要点3:加給年金の権利消失や遺族年金への影響、健康寿命の壁を考慮し、「老齢基礎年金のみの片方繰り下げ」を含めた柔軟な戦略選択が不可欠。
【2026年最新】年金の繰り下げ受給で最大84%増額は本当にお得なのか?
年金の繰り下げ受給は、原則65歳から受給できる老齢年金を66歳から75歳までの間で1カ月単位で遅らせて受け取る仕組みです。1カ月遅らせるごとに受給額が0.7%ずつ増額され、その増額率は生涯にわたって変わりません。70歳まで繰り下げれば42%増、上限の75歳まで繰り下げれば84%の増額となります。
一見するとノーリスクの高利回り商品のように映りますが、ここに最大の落とし穴が存在します。年金収入が増えると、それに伴って所得税・住民税・国民健康保険料(または後期高齢者医療保険料)・介護保険料が跳ね上がる点です。額面で84%増えたとしても、手取りベースで見ると実際の増加率は約60%〜70%程度に圧縮されるケースが珍しくありません。
さらに、70歳以降は医療費の自己負担割合の判定基準(現役並み所得など)に年金額面が直結するため、病院にかかる頻度が増える後期高齢期に医療費負担が倍増するリスクを内包しています。
【シミュレーション】繰り下げ増額率と損益分岐点|何歳まで生きれば元が取れるのか
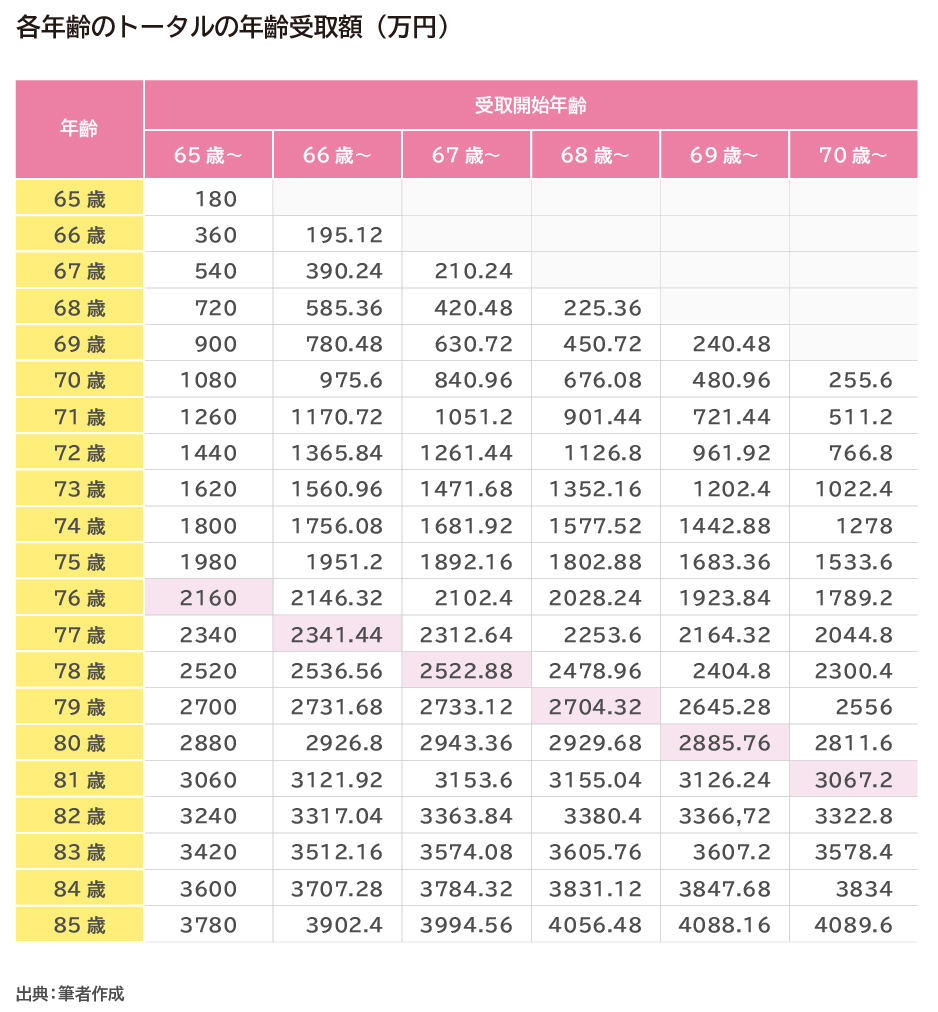
繰り下げ受給を選択する際、多くの読者が最も気にするのが「何歳まで生きれば、65歳受給開始よりもトータルの受取額が多くなるのか」という損益分岐点です。公的年金制度の試算基準に基づく額面上の分岐点と、手取りを意識した実質的な分岐点を比較・整理しました。
| 受給開始年齢 | 増額率(月0.7%) | 額面上の損益分岐点 | 編集部の見解・実質手取り分岐点 |
|---|---|---|---|
| 65歳(原則) | ±0.0%(基準) | 基準点 | 早期受取で健康な時期の自由資金を最大化できる |
| 68歳 | +25.2% | 79歳11カ月 | 平均余命(男性81歳・女性87歳水準)から見て達成現実性が高い |
| 70歳 | +42.0% | 81歳11カ月 | 手取りベースでは83歳〜84歳前後に後退する傾向 |
| 75歳(上限) | +84.0% | 86歳11カ月 | 手取りベースでは88歳〜90歳前後まで生存しないと逆転しない |
計算上、どの年齢から受給を開始しても「受給開始時点から11年11カ月(約12年)」生き続ければ、額面ベースでの累計受取額は65歳受給開始を上回ります。しかし、日本の平均寿命(男性約81.09歳、女性約87.14歳)を照らし合わせると、75歳まで繰り下げた男性が元を取れる確率は統計的に決して高くありません。
見落としがちな税金・社会保険料の壁|手取り額が額面通り増えない構造的リスク
繰り下げ受給のメリットを削ぐ最大の要因は、日本の税・社会保険料制度が採用している累進的負担構造にあります。
公的年金等控除は収入金額に応じて控除額に上限が設けられています。年金受給額が一定ラインを超えると、所得税や住民税の税率が上がるだけでなく、自治体が課す国民健康保険料(75歳以降は後期高齢者医療保険料)や介護保険料が急激に跳ね上がります。
特に影響が大きいのが「医療費の窓口負担」です。70歳〜74歳は原則2割(一般)、75歳以上は原則1割(一定所得以上は2割)ですが、課税所得が一定基準(単身で年金収入約383万円以上など)を超えると「現役並み所得者(3割負担)」に判定されます。年金を無理に繰り下げて額面を増やした結果、医療費自己負担が1割から3割へ3倍に膨らみ、家計を直撃する事態が多発しています。
一般に知られていない盲点とネットの誤解|加給年金の消滅と遺族年金の落とし穴
ネット上の情報では「繰り下げ=正義」と語られがちですが、制度設計上の見落としやすいペナルティが存在します。特に注視すべきは「加給年金」と「遺族厚生年金」の取り扱いです。
厚生年金に20年以上加入している人が65歳到達時に一定の要件を満たす年下の配偶者がいる場合、年金版の家族手当である「加給年金(年額約40万円)」が加算されます。しかし、老齢厚生年金を繰り下げている待機期間中は、この加給年金が一切支給されません。加給年金には繰り下げによる増額措置がないため、待機した年数分の加給年金は完全に「消滅(もらい損ね)」となります。
また、万が一受給権者が亡くなった場合の遺族年金にも注意が必要です。夫が老齢厚生年金を70歳まで繰り下げて増額させたとしても、残された配偶者に支給される遺族厚生年金の額は「65歳時点の本来の年金額(増額前)」を基準に計算されます。繰り下げによって勝ち取った42%や84%の増額分は、遺族厚生年金には一切引き継がれません。
【実態検証】「繰り下げて後悔した」当事者の証言と現場で見えたリアル
シニア向けライフプラン相談の現場や当事者コミュニティを取材すると、繰り下げ受給を選んだシニア層から複数の後悔の声が寄せられています。
都内在住の72歳男性(元メーカー勤務)は、次のように語ります。「70歳まで繰り下げて月額受給額を約26万円まで増やしました。しかし71歳で大病を患い、旅行や趣味にお金を使える体力がなくなってしまった。65歳から受け取って、元気なうちに夫婦で思い出作りに使うべきだったと痛感しています」。
多くのFP(ファイナンシャルプランナー)が指摘するのは、「健康寿命(男性約72歳、女性約75歳)」と損益分岐点の乖離です。お金の価値は年齢によって変化します。体力が充実している60代後半の100万円と、介護を必要とする85歳時の100万円では、人生における効用が根本から異なります。
年金の繰り上げ受給・繰り下げ受給の徹底比較と2026年制度改正の行方
受給タイミングを早める「繰り上げ受給(60歳〜64歳)」と「繰り下げ受給(66歳〜75歳)」のバランスを比較することも重要です。
2022年4月以降、繰り上げ受給の減額率は1カ月あたり0.4%(最大24%減)に緩和されました。早期リタイア希望者や健康に不安を抱える層にとって、繰り上げ受給のハードルは下がっています。
さらに2026年の年金制度を巡る議論では、働きながら年金を受け取るシニアを対象とした「在職老齢年金制度の支給停止基準の緩和」が焦点となっています。これまでは就労収入が高いと年金の一部がカットされ、繰り下げてもカット分は増額対象にならないという制約がありましたが、制度見直しによって「働きながら繰り下げ待機する」戦略の自由度が高まりつつあります。
老齢基礎年金と老齢厚生年金の「ハイブリッド受給」という解決策
あまり知られていませんが、年金は「老齢基礎年金(1階部分)」と「老齢厚生年金(2階部分)」を別々に繰り下げることが可能です。
例えば、配偶者がいる間は「加給年金」を受け取るために老齢厚生年金だけを65歳から受給開始し、加給年金の影響を受けない老齢基礎年金のみを70歳まで繰り下げて増額させるといった「ハイブリッド戦略」をとることで、もらい損ねを防ぎつつ将来の年金底上げを図ることができます。
【プロの結論】繰り下げ受給を選ぶべき人・避けるべき人の判断基準
年金繰り下げ受給は、単なる損得勘定ではなく「長生きリスクに対する保険」と位置付けるのが本質的な捉え方です。以下の判断基準をもとに、自身の状況を客観的に見極める必要があります。
【繰り下げ受給をおすすめできる人】
- 65歳以降も十分な給与収入や事業所得、不労所得があり、年金に頼らず生活できる人
- 自己資金(預貯金・有価証券)にゆとりがあり、90歳以上の長生きリスクに備えたい人
- 加給年金の対象となる年下配偶者がおらず、単身で生きる予定の人
【繰り下げ受給を慎重に避けるべき人】
- 年下の配偶者がおり、厚生年金を繰り下げると加給年金(年約40万円)を失ってしまう人
- 健康状態に不安があり、家系的に短命の傾向がある人
- 年金を我慢して預貯金を過度に取り崩し、手元の流動性資金が枯渇してしまう恐れがある人
【年金 繰り下げ 受給】に関するよくある質問(FAQ)
Q1:繰り下げ待機中に急にまとまったお金が必要になった場合、どうすればいいですか?
A1:繰り下げ待機中であっても、過去5年分の年金を「一括で遡及受給」することが可能です。また、2023年4月以降は「特例的な繰下げみなし増額制度」により、70歳以降に請求した場合でも請求の5年前時点で繰り下げ請求したものとみなして増額された年金を一括受給できるようになりました。
Q2:70歳まで繰り下げた場合、税金や保険料で手取りは何割くらい減りますか?
A2:受給者の家族構成や現役時代の年収、居住自治体によって異なりますが、一般的に年金収入が250万〜300万円を超える水準になると、税・社会保険料の合計控除率は約15%〜22%程度に達します。額面で42%増えても、実際の手取り増加は30%台前半に留まるケースが一般的です。
Q3:老齢基礎年金だけを繰り下げるメリットはありますか?
A3:大きなメリットがあります。老齢基礎年金は加給年金とは無関係であるため、厚生年金側の加給年金を全額受け取りつつ、基礎年金だけを42%(70歳)や84%(75歳)増額させることができます。リスクを抑えて手取りを確実に底上げする現実的な選択肢です。
まとめ:額面マジックに惑わされず「手取りと人生設計」で選ぶ
公的年金の繰り下げ受給は、最大84%という魅力的な増額率を誇る一方で、税金・社会保険料の上昇、加給年金の消失、遺族年金への不反映といった制度的トラップが潜んでいます。「何歳まで生きるか」を正確に予測することは誰にもできませんが、「健康な時期に使える資金」と「超長寿期への備え」のバランスを冷静に設計することは可能です。
カタログ上の増額率だけに惑わされることなく、自身の健康状態、家族構成、保有資産を踏まえ、場合によっては基礎年金のみの片方繰り下げなども視野に入れた、賢明な出口戦略を選択してください。 (出典: 年金 繰り下げ 受給(Yahoo!ニュース))