日々の生活や車の運転、ビジネスの現場において、予期せぬトラブルが発生した際に必ず浮上するのが「過失」という言葉です。単なる「不注意」や「うっかりミス」と口頭で片付けられる日常会話とは異なり、法的な文脈における過失は、数千万円単位の損害賠償や刑事罰の有無を左右する極めて重大な概念となります。
特に交通事故の示談や契約不履行、業務上の事故においては、「どちらにどれだけの落ち度があったのか」という過失の度合いが厳格に問われます。2026年現在、ドライブレコーダーの高度化やデジタルログの解析技術が進んだことで、過去にあいまいだった過失の有無も客観的データに基づいてシビアに白黒がつけられる時代になりました。過失の本質、故意や重過失との境界線、そして示談交渉の裏側にある判断基準を法的な視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:過失とは「結果の予見可能性」と「結果の回避義務違反」が成立した状態を指し、故意とは明確に区別される。
- 要点2:民事上の損害賠償責任と刑事罰(業務上過失致死傷など)では過失の立証基準と影響範囲が大きく異なる。
- 要点3:交通事故等の過失割合は保険会社の言いなりではなく、過去の判例タイムズや客観的証拠(ドラレコ等)をもとに修正・交渉が可能である。
過失とは一体どんな状態か?「故意」や「重過失」との決定的な違いを整理
法律上における過失とは、端的に言えば注意義務違反と過失の関係性に集約されます。人間が社会生活を送るうえで求められる「事故や損害の発生を予測し(予見義務)、それを避けるための適切な行動をとる義務(結果回避義務)」を怠った状態を指します。
これに対し、過失と故意の違いは「結果が発生することを分かっていて(あるいは発生しても構わないと思って)意図的に行ったかどうか」という主観的な意思にあります。例えば、自動車の運転で「前をよく見ていなかったために追突した」のは過失ですが、「相手に嫌がらせをする目的で意図的に追突した」場合は故意(暴行罪や器物損壊罪、殺人未遂罪)として扱われます。
さらに実務で激しい争点となるのが重過失の判断基準です。重過失(重大な過失)とは、わずかな注意さえ払っていれば容易に結果を予見・回避できたにもかかわらず、著しく注意を欠いた状態(故意に極めて近い著しい不注意)を指します。居眠り運転、著しい速度超過(制限速度プラス30km/h以上など)、泥酔状態での運転、スマートフォンを注視しながらの運転などが代表例です。重過失と認定されると、個人賠償責任保険の適用外となったり、民法上の免責特約が無効化されたりするなど、当事者に壊滅的な不利益が科されます。
民事と刑事で激変する責任|民法上の不法行為責任から業務上過失致死傷まで
「過失」が問題となる法律の領域は、大きく「民事責任(金銭賠償)」と「刑事責任(国家による処罰)」の2つに分かれます。この二重構造を混同すると、トラブルの全体像を見誤ることになります。
民事の領域では、民法第709条に基づく民法上の不法行為責任が中核となります。日本の民法は「自己の過失によって他人に損害を与えた場合のみ賠償責任を負う」という過失責任の原則を大前提としています。被害者側が加害者の注意義務違反と損害の因果関係を証明しなければ賠償を請求できません。ただし、現代では被害者救済の観点から、過失がなくても責任を負わせる無過失責任とはどのようなものかという議論も進んでおり、製造物責任法(PL法)や原子力損害賠償法、自賠責保険の運行供用者責任などにその例外が見られます。
一方、刑事の領域では個人の身体や生命を奪った場合に刑罰が科されます。刑法第209条・210条の刑法過失致死傷罪に加え、業務として(反復・継続して)自動車を運転したり医療行為を行ったりする過程で事故を起こした場合は、刑法第211条の業務上過失致死傷罪(または自動車運転処罰法)が適用されます。こちらは被害者への示談金支払いとは別に、懲役や禁錮、多額の罰金刑といった前科が科される厳罰な法体系となっています。
【徹底比較】過失の重さ・法体系別の責任と判断基準一覧
過失の重さや法律上の位置付けは、当事者が負うリスクに直結します。民事・刑事・保険実務における法体系ごとの違いを以下の表にまとめました。
| 過失の区分 | 法的な定義・主な状態 | 損害賠償・保険適用の基準 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 軽過失(通常の過失) | 社会生活上要求される平均的な注意義務を怠った状態(一般的な前方不注意など) | 不法行為責任(民法709条)が発生。任意保険の補償対象となる | 日常的な事故の大半が該当。示談交渉では過失割合の微調整(修正要素)が主戦場となる |
| 重過失(重大な過失) | わずかな注意すら欠いた著しい不注意。故意に匹敵する落ち度(赤信号無視、スマホ注視運転等) | 賠償責任の増額、免責特約の無効化。保険金が支払われないリスクがある | 裁判で重過失が認められると過失割合が10〜20%加算され、示談交渉が一気に加害者不利へ傾く |
| 故意 | 結果の発生を認識し、それを容認して意図的に行為に及んだ状態 | 完全な損害賠償義務。任意保険は免責となり加害者本人の全額自腹負担 | 刑事罰も極めて重い。あおり運転による暴行・危険運転致死傷罪などが典型 |
| 無過失責任 | 行為者に落ち度(注意義務違反)がなくても、発生した損害の責任を負わせる特別規定 | 製造物責任法(PL法)や自賠法3条など、法律の特別規定に基づき全額賠償 | 被害者保護のために過失立証責任を転換・免除する構造。事業者側は徹底したリスク管理が必須 |
【実態検証】交通事故の過失割合示談交渉|現場で起きる過失相殺のリアル
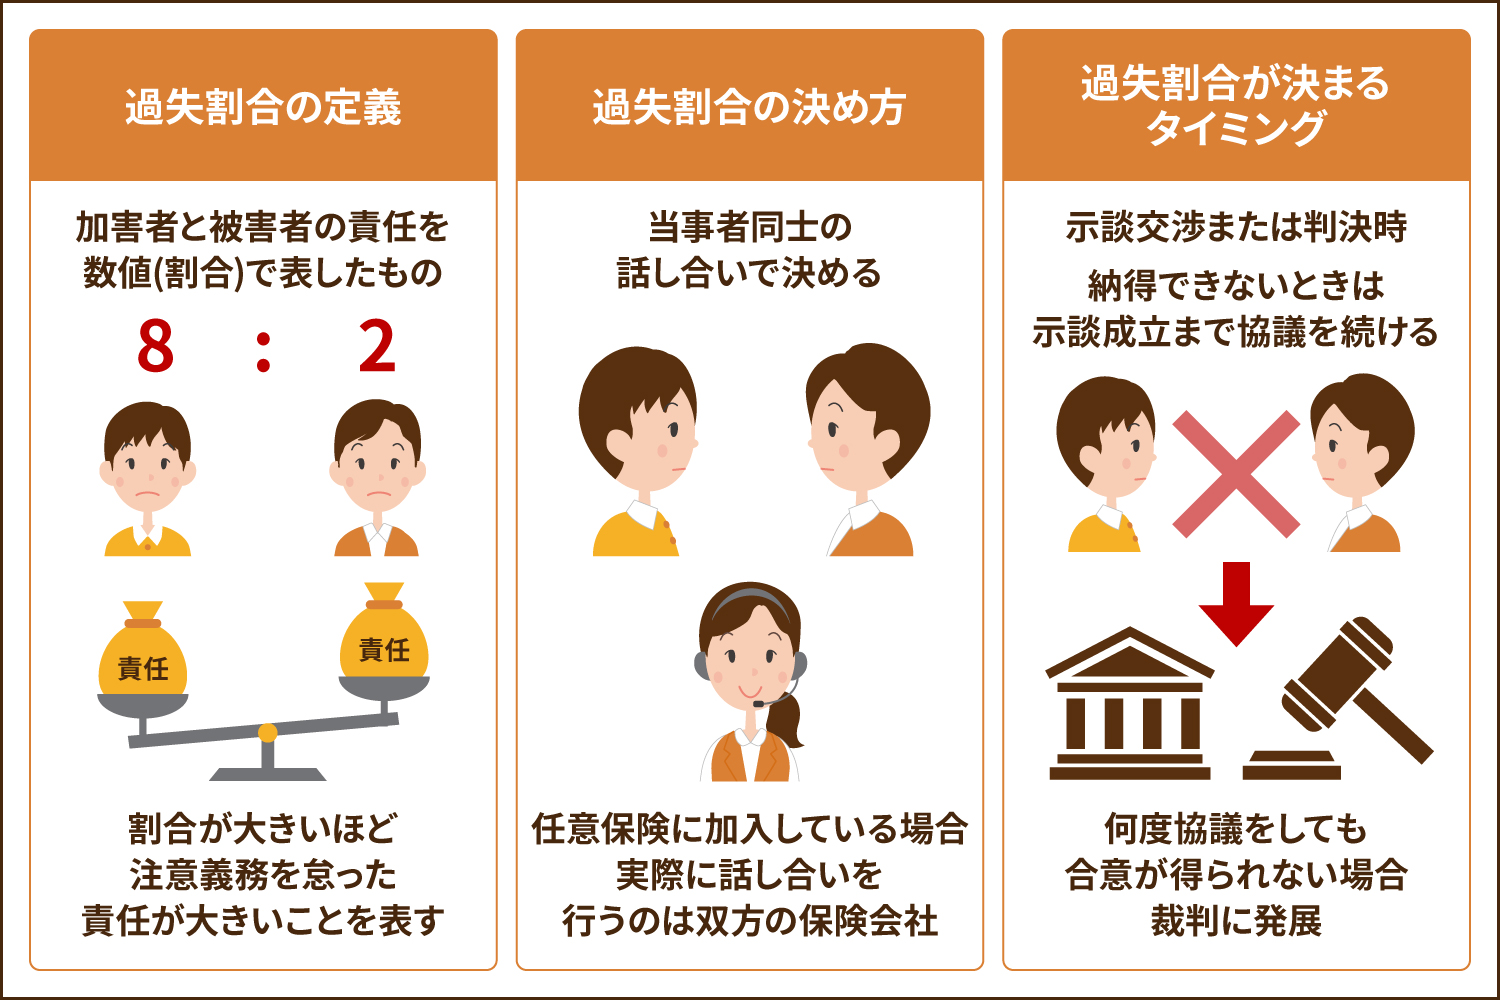
過失という概念が最も生々しく金銭に直結するのが、過失割合交通事故の示談現場です。事故が起きた際、当事者双方の責任の割合を「80対20」「70対30」といった比率で決定し、その割合に応じて損害賠償額を差し引く仕組みを過失相殺損害賠償と呼びます。
例えば、被害者の損害総額が1,000万円であっても、被害者側に20%の過失割合がついた場合、加害者側から受け取れる賠償額は800万円(1,000万円−200万円)に減額されます。さらに、加害者側にも車体の修理代などの損害が200万円発生していれば、被害者はその20%である40万円を加害者へ支払わなければならず、最終的な受取額は760万円まで削られます。
現場の過失割合示談交渉において、保険会社は別冊判例タイムズなどの過去の判例集に掲載された「基本過失割合」を機械的に提示してくる傾向があります。しかし、実際の事故状況は個々に異なります。2026年現在の示談実務では、クラウド同期型の4K高画質ドライブレコーダーや車載テレマティクスデータが決定的な証拠となり、「相手方が直前にウインカーを出さずに急な進路変更を行った」「時速20km以上の超過速度であった」などの修正要素を立証することで、初期提示の過失割合を10〜20%覆す事例が相次いでいます。
一般に知られていない盲点とネットの誤解|「100対0」の嘘と重過失判例まとめ
インターネット上の掲示板やSNSでは、過失に関して誤った言説が流布しています。その代表的な誤解を是正します。
典型的な誤解の一つが、「動いている車同士の事故では絶対に100対0にはならない」という説です。結論から言えば、これは完全な誤りです。センターラインを完全にオーバーして対向車線に突入してきた車との正面衝突や、赤信号無視で交差点に進入してきた車に対する事故、駐停車中の追突事故などでは、被害者側に回避不可能な事情が認められ「100対0」の判決が多数下されています。
また、過去の重過失判例まとめを検証すると、裁判所がどのような行為を「著しい不注意」と断定しているかが浮き彫りになります。
- スマートフォンの画面注視運転:運転中にメッセージアプリを確認し、前方の横断歩行者を跳ねた事案において、通常の過失ではなく「重大な過失」と認定。過失割合の修正のみならず、重過失致死傷罪を適用(東京地裁判決等)。
- 過労・居眠り運転:前夜の極端な睡眠不足を自覚しながら長距離運転を継続し、追突事故を起こした事案。予見可能性を高く認め、執行猶予のない実刑判決および賠償額の大幅増額を認定。
- 酒気帯び・信号無視:基準値以上のアルコールを保有した状態での赤信号進入。故意に準じる違法性の極めて高い重過失として、保険会社の免責を認めた判例も存在。
【プロの結論】トラブル遭遇時に知るべき自己防衛策と適切な相談基準
法律上の「過失」を巡る争いは、当事者の感情論ではなく「客観的証拠」と「法規範上の義務違反の有無」によってのみ決着します。もし予期せぬ事故や損害賠償トラブルに巻き込まれた場合、以下の基準で冷静に対応を進める必要があります。
【即座に弁護士へ相談・介入を依頼すべきケース】
・相手方が明らかな信号無視やスマホ運転を行っていたにもかかわらず、保険会社から理不尽な過失割合を提示されている場合。
・人身事故で後遺障害が残る可能性があり、過失相殺による減額幅が数百万円〜数千万円規模に達する場合。
・自身が「重過失」や「故意」を疑われ、刑事訴追や保険免責のリスクに直面している場合。
【当事者間の保険会社任せで進めても問題が少ないケース】
・ドライブレコーダー等の明確な映像があり、双方が過去の基本過失割合(判例基準)に異論なく同意している物損事故。
・損害額が数万円〜十数万円程度と軽微で、弁護士費用特約等の利用基準に見合わない場合。
【過失 と は】に関するよくある質問(FAQ)
Q1:日常生活で子どもが他人の物を壊した場合も「過失」になりますか?
A1:未成年者であっても善悪の判断ができる年齢(概ね12歳前後)であれば法的な過失責任を負います。責任能力がない幼少児の場合は、民法第714条に基づき監督義務者である親権者が監督義務違反としての過失責任を問われ、損害賠償義務を負うことになります。
Q2:重過失と認定されると、自分が加入している自動車保険や火災保険は使えなくなりますか?
A2:多くの保険約款において「故意または重大な過失によって生じた損害」は保険金の支払い対象外(免責事由)と定められています。重過失と判定された場合、自身の車両保険や損害保険金が一切受け取れなくなるリスクがあります。
Q3:過失割合を自分に有利にするために最も有効な証拠は何ですか?
A3:客観的な客観記録が最重要です。高解像度のドライブレコーダー映像、周囲の防犯カメラ映像、事故直後の警察による実況見分調書、路面のブレーキ痕の写真などが挙げられます。口頭での証言だけでは法的な主張として認められにくいのが実情です。
まとめ:過失の正しい知識を持ち冷静な示談交渉へ
「過失」とは単なる気の緩みではなく、法的に定められた注意義務を怠ったという明確な責任概念です。故意との違い、軽過失と重過失の境目、そして損害賠償に直結する過失相殺の構造を正しく理解しておくことは、万が一の事態から身を守る最大の防壁となります。
保険会社から提示された過失割合に安易にサインせず、客観的証拠を確保したうえで適切な法的手続きと交渉を行うことが、理不尽な不利益を回避するための鉄則です。 (出典: 過失 と は(Yahoo!ニュース))