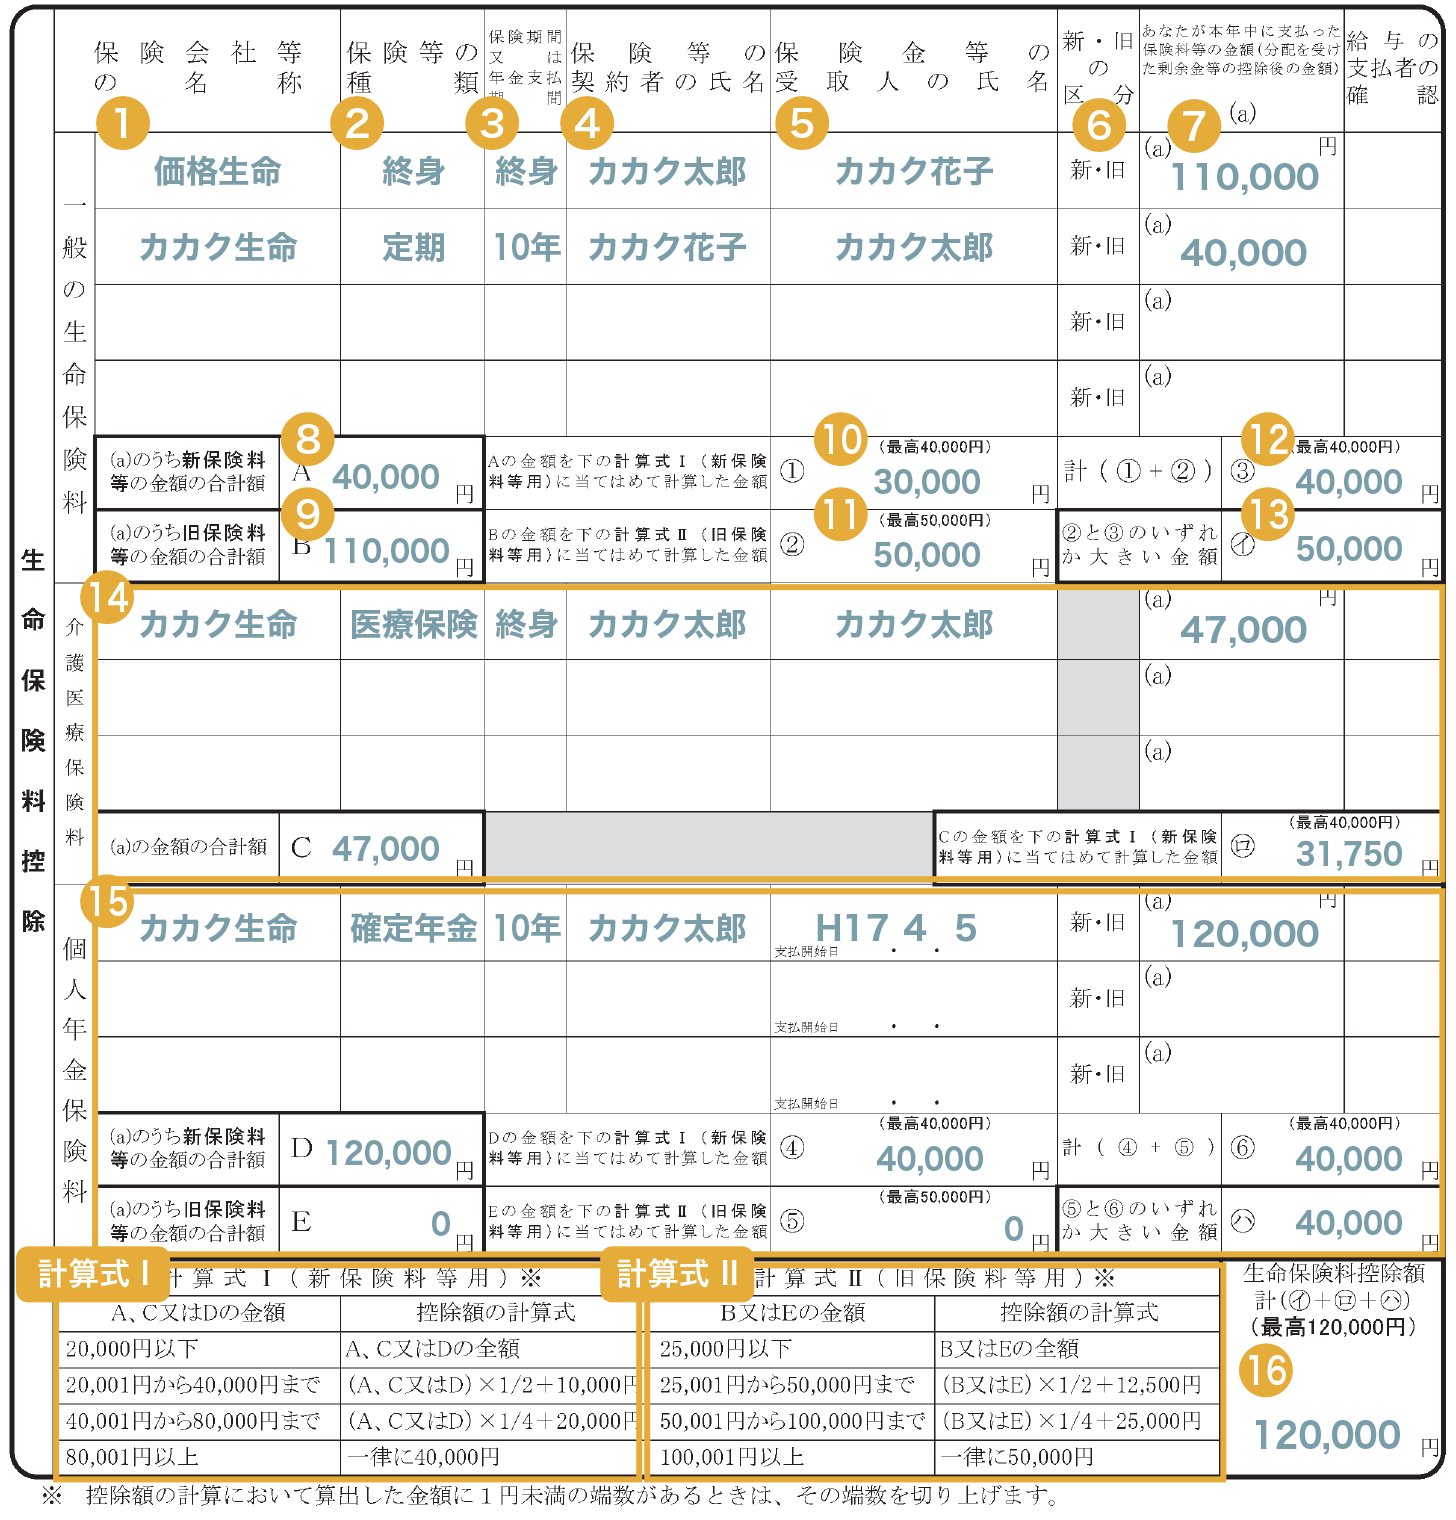
毎年秋から冬にかけて勤務先から提出を求められる「給与所得者の保険料控除申告書」。手元に届いた各種の控除証明書を前に、「どの枠にどの金額を書けばよいのか」「新契約と旧契約の違いは何なのか」と頭を抱える給与所得者は少なくありません。書類の書き方をわずかに誤ったり申告漏れを起こしたりするだけで、本来受け取れるはずの還付金を取りこぼしてしまうリスクが潜んでいます。
国税庁が公表する最新の税務統計や各種手続きガイドラインに基づき、生命保険・地震保険・社会保険・iDeCo(個人型確定拠出年金)に至るまで、控除額を最大化するための計算手順と証明書の読み解き方を網羅的に整理しました。2026年現在の様式に対応した実践的な知見をわかりやすくお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3区分で構成され、全体の控除上限額は合計12万円となる。
- 要点2:平成24年(2012年)を境とする「新契約・旧契約」の判定ミスや、妻名義の契約の扱いによる申告漏れが多発している。
- 要点3:紛失時の再発行手順やiDeCo・国民年金の追記ルールを押さえることで、12月の手取り額を確実に防衛できる。
【2026年最新】給与所得者の保険料控除申告書の記入例と基本構造
年末調整で提出する「給与所得者の保険料控除申告書」は、大きく分けて4つのブロック(生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除)で構成されています。最新の申告書においても基本的な骨格は維持されていますが、記入欄ごとの転記ミスが還付額の計算狂いに直結するため、まずは全体像の把握が不可欠です。
国税庁の記入指導要領によると、最も記載ミスが集中するのは「保険会社等の名称」「保険の種類」「保険期間」「保険等の契約者の氏名」「保険金等の受取人」の5項目です。生命保険各社から10月前後に届く「生命保険料控除証明書」の記載通りに正確に転記していく作業が基本となります。
申告書を作成する際は、まず手元に届いた証明書を「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つに仕分けることから始めます。それぞれに「新契約(2012年1月1日以降)」と「旧契約(2011年12月31日以前)」の区分が存在し、記入すべき枠が明確に分かれています。
生命保険料控除の計算方法|新旧契約の違いと上限12万円の仕組み
生命保険料控除で最大の恩恵を受けるためには、新契約と旧契約の計算式の差異を正しく理解しておく必要があります。制度改定により、旧契約のみの場合は1枠あたり最高5万円(2枠で最大10万円)、新契約の場合は1枠あたり最高4万円(3枠で最大12万円)の控除が適用されます。
現場で迷いやすいのが、「一般生命保険料」において新契約と旧契約の双方が手元にあるケースです。この場合、新契約のみで計算、旧契約のみで計算、または新旧双方を合算して計算する3パターンの中から、控除額が最も高くなる組み合わせを選択できます(合算時の1枠上限は4万円)。
| 保険料控除の区分 | 適用契約区分・計算ルール | 単体での控除上限額 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 新生命保険料控除 (2012年1月1日以降契約) | 年額8万円超の支払いで一律4万円控除 | 最高 40,000円 | 医療・介護保障が独立したため3枠バランスよく配分するのが得策。 |
| 旧生命保険料控除 (2011年12月31日以前契約) | 年額10万円超の支払いで一律5万円控除 | 最高 50,000円 | 古い契約は控除枠が大きいため、安易な特約見直し・乗り換えに注意。 |
| 介護医療保険料控除 (新制度のみ新設) | 医療保険・がん保険・介護保険等が該当 | 最高 40,000円 | 単独で年8万円以上支払っていれば確実に満額4万円の控除対象。 |
| 地震保険料控除 | 支払額の全額がそのまま控除(旧長期損害保険は別枠) | 最高 50,000円 | 火災保険部分は対象外。証明書の「地震保険料部分」のみを転記。 |
介護医療保険料の控除額計算においては、支払保険料が20,000円以下の場合は全額、20,001円〜40,000円以下の場合は「支払保険料×1/2+10,000円」、40,001円〜80,000円以下の場合は「支払保険料×1/4+20,000円」、80,000円超の場合は「一律40,000円」という計算式を用います。年間8万円以上の支払いがあれば一律満額計算となります。
地震保険料・iDeCo・社会保険料の書き方と見落としがちなポイント
生命保険料控除の陰に隠れて見落とされがちなのが、地震保険料控除や社会保険料控除、小規模企業共済等掛金控除(iDeCo等)の欄です。これらは控除できる金額の割合が非常に高く、節税インパクトが極めて大きい項目です。
地震保険料控除の書き方では、保険会社から送付される証明書に記載された「地震保険料の額」のみを転記します。火災保険とセットで契約していても、火災保険料部分は控除の対象外です。また、2006年末までに締結した「旧長期損害保険料」が残っている場合は、最高15,000円までの別枠計算が可能です。
国民年金・国民健康保険の年末調整の書き方にも注意が必要です。転職などで年度の途中に自身で納付した国民年金保険料や、生計を一にする配偶者・子どものために本人が支払った国民年金・国民健康保険料は、申告書右側の「社会保険料控除」の欄に記入することで全額が所得控除されます。日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」の原本貼付が必須です。
小規模企業共済等掛金控除(iDeCo記入方法)では、毎月の掛金を給与天引きではなく個人口座から口座振替で拠出している場合、「確定拠出年金法に規定する個人型年金加入者掛金」の欄に年間拠出予定額をそのまま記入します。国民年金基金連合会から届く控除証明書を必ず添付してください。
【実態検証】利用者の生の声と現場目線で見えたリアル
企業の経理担当者や税務相談の現場では、年末調整シーズンになると毎年同じような悲鳴や問い合わせが殺到します。大手WebコミュニティやSNS上でも、「証明書の申告額と証明額のどちらを書けばよいかわからない」「電子化されたけれど結局PDFを印刷して出すのか」といった混乱の声が絶えません。
「10月時点の証明書に書かれている『申告予定額』を書くべきか、それとも『証明日現在の納付済額』を書くべきかで毎年迷う」という相談は現場で最も頻出する疑問の一つです。年内に解約等の予定がなければ、12月までの支払見込を含んだ「申告額(ご申告額・予定額)」を記入するのが正しい処理となります。
また、税務の現場関係者への取材によると、「妻名義の医療保険を夫の年末調整で出して良いのか」という相談が後を絶ちません。税務署の見解としては、契約者が配偶者名義であっても、「実際に保険料を負担(支払)しているのが夫」であり、保険金受取人が本人または配偶者・親族であれば、夫の保険料控除申告書に含めて控除を受けることが認められています。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSの誤った口コミによって、知らず知らずのうちに還付額を減らしてしまっているケースが散見されます。特に次の3つの誤解には注意が必要です。
誤解1:支払った保険料の全額が戻ってくるわけではない
「年間10万円払ったから10万円還付される」と勘違いしているケースがありますが、保険料控除は「所得控除」です。所得税率が10%の人であれば、4万円の所得控除による実際の減税効果は約4,000円(+住民税分約2,800円)となります。過度な期待を抱かず、正確な手取り増分を把握しておくことが大切です。
誤解2:保険料控除証明書を紛失したら申告できない
証明書を誤って破棄・紛失してしまった場合でも、諦める必要はありません。近年は各保険会社の契約者専用マイページから「電子控除証明書(XMLファイル)」や再発行申請が24時間可能です。申告書の提出期限に間に合わない場合は、勤務先に事情を伝えて後日提出するか、翌年2月〜3月の確定申告で直接手続きを行えば問題なく還付金を受け取れます。
誤解3:上限を超えている保険は書かなくても良いのか
各枠の上限額(一般・介護医療・個人年金の各4万円〜5万円)に達している場合、それ以上証明書を貼付・記入しても控除額は増えません。しかし、万が一契約の無効や失効があった場合の予備となるため、対象となる証明書はすべて添付して提出するのが実務上最も安全な運用です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年末調整における保険料控除の手続きにおいて、しっかりと時間をかけて確認すべき人と、標準的な処理で問題ない人の判断基準を整理しました。
【特に時間をかけて入念にチェックすべき人】
- 今年中に転職した、または年の途中で無職期間があり国民年金を自己負担した人(社会保険料控除の全額漏れを防ぐため)
- 新旧両方の生命保険を契約しており、個人年金や介護医療保険にも加入している人(上限12万円の最大化計算が必要なため)
- iDeCoの掛金を個人口座から拠出している人(全額控除のインパクトが極めて大きいため)
【シンプルな手続きで完結する人】
- 会社指定の団体保険のみに加入しており、給与天引きで保険料控除が自動計算される人
- 年間の生命保険料支払額が各枠8万円を大幅に超えており、新契約のみで迷う余地がない人
【年末 調整 保険 料 控除 書き方】に関するよくある質問(FAQ)
Q1:控除証明書が見当たらないのですが、再発行は間に合いますか?
A1:各保険会社のウェブサイトや公式アプリにログインすることで、即時に電子控除証明書(XMLデータ)をダウンロードできる保険会社が増加しています。郵送の場合でも1週間程度で届くことが一般的です。万が一提出期限に間に合わなかった場合は、年明けの確定申告(還付申告)を行うことで過去5年分まで遡って還付を受けられます。
Q2:妻名義の生命保険や医療保険も、夫の年末調整で控除できますか?
A2:可能です。契約者名義が妻であっても、保険料を実際に夫の口座や給与から支払っており、受取人が本人または配偶者・親族であれば、夫側の年末調整で申告できます。申告書の「保険等の契約者の氏名」欄には「妻の氏名」、「あなたとの続柄」欄に「妻」と記入してください。
Q3:一般生命保険料と介護医療保険料の振り分けはどこを見れば分かりますか?
A3:保険会社から送付される「生命保険料控除証明書」の表面に、「一般」「介護医療」「個人年金」という適用区分と、「新制度」「旧制度」の別が必ず明記されています。ご自身の判断で分けるのではなく、証明書に記載されている枠の通りに申告書へ転記してください。
まとめ:今後の動向と失敗しないための判断基準
年末調整における保険料控除は、給与所得者に認められた最も確実で正当な節税手段の一つです。申告書のフォーマットや計算ルールは一見複雑に見えますが、「証明書に書かれた区分をそのまま転記する」「上限額の枠組みを把握する」という基本手順さえ守れば、迷うことなく還付金を最大化できます。
近年は国税庁が進める年末調整の電子化・ペーパーレス化により、マイナポータル連携や保険会社マイページからのデータ自動取り込みを導入する企業が急速に広がっています。紙の証明書を管理・貼付する手間を削減しつつ、申告漏れのない確実な手続きを心がけてください。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))