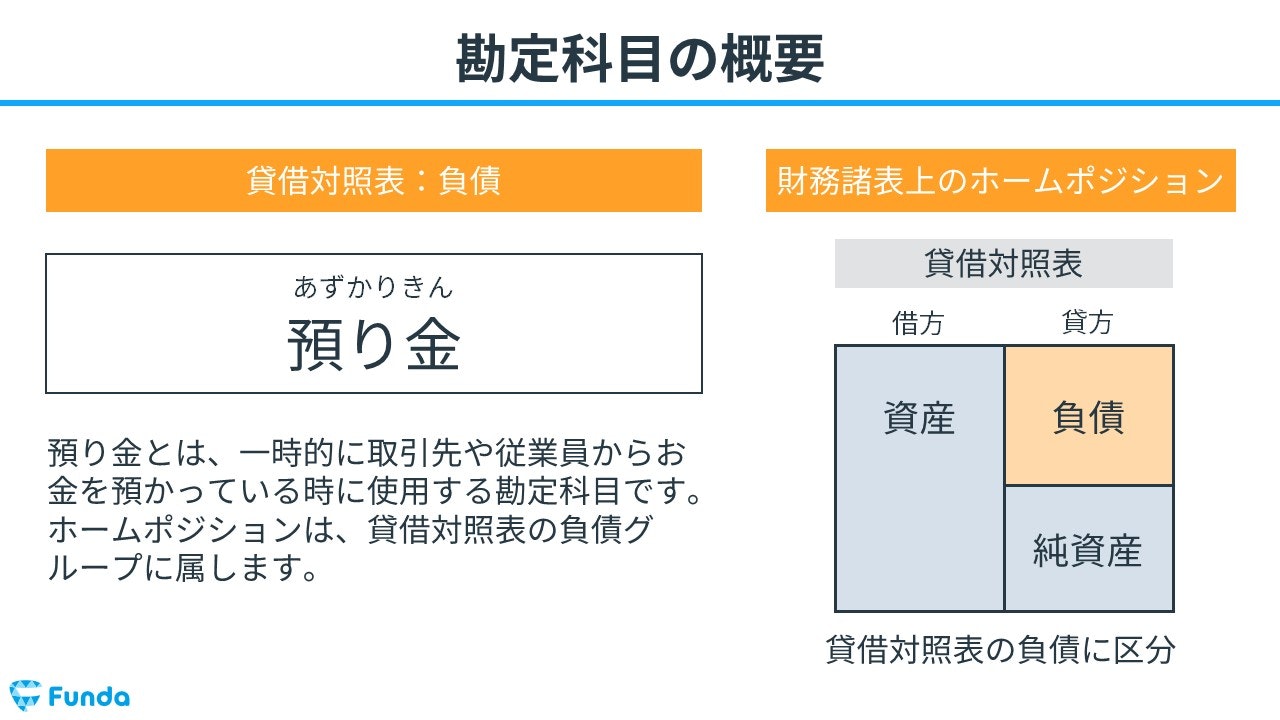
日々の経理実務や給与計算において、避けて通れない重要科目が「預り金」です。従業員の給与から天引きする源泉所得税や社会保険料、取引先からの一時的な保証金など、ビジネスのあらゆる場面で頻繁に登場します。しかし、実務現場では「前受金や仮受金とどう区別すべきか」「預り金残高がマイナスになってしまい決算で慌てた」という相談が後を絶ちません。
預り金は、会社のお金ではなく「他者のお金を一時的に保管している」状態を表すため、会計上は「流動負債」に計上されます。処理を誤って納付漏れや計上漏れを起こすと、追微課税や不納付加算税といった税務リスクに直結します。本稿では、預り金の基礎定義から前受金・仮受金との明確な識別基準、頻出の仕訳パターン、残高マイナスを防ぐ消込手順まで、実務に即してわかりやすく解説します。 (出典: 預り 金 と は(Yahoo!ニュース))
📌 【この記事の重要ポイントまとめ】
- 要点1:預り金は役員・従業員や取引先が負担すべき金銭を一時
関連フォトギャラリー

【画像】預り 金 と は 関連ショット 
【写真】預り 金 と は 近影・注目カット 
【資料】預り 金 と は 報道・メディア記録