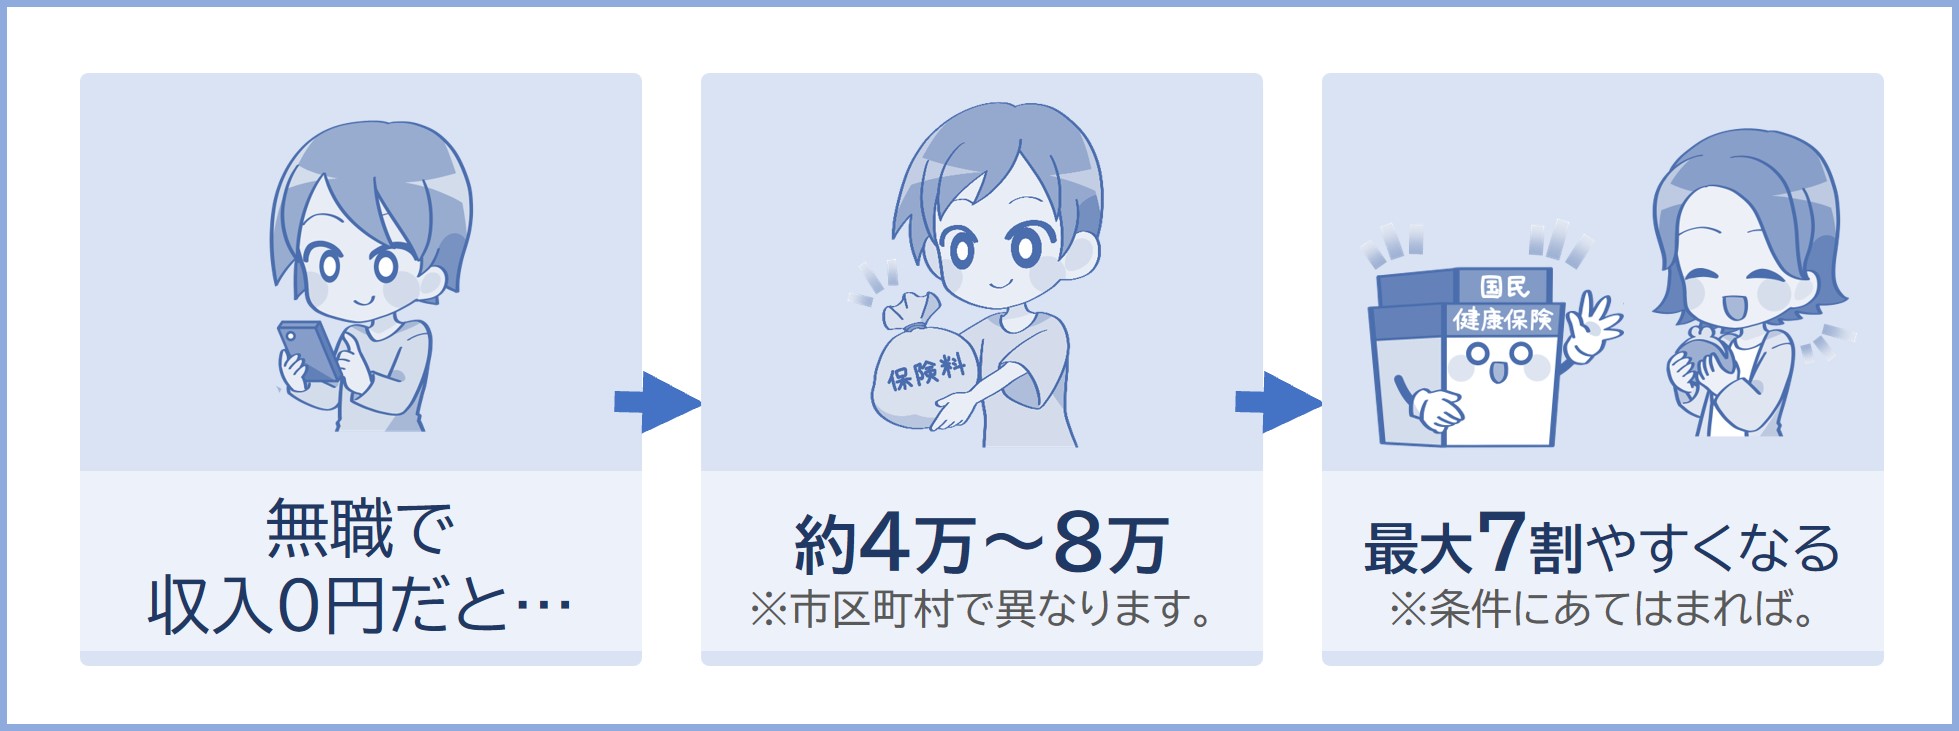
会社を退職して無職になった直後、自宅に届いた国民健康保険料の納入通知書を見て「こんなに高いのか…」と愕然とするケースが後を絶ちません。職を失い収入が途絶えているにもかかわらず、容赦なく数万〜数十万円単位の請求が届く背景には、日本の公的医療保険が採用している独自の算定ルールが存在します。
「貯金が底をつきそうで払えない」「無職なのだから放置しても大丈夫だろう」と手続きを先送りにするのは極めて危険です。国民健康保険には、前年所得や離職理由に応じて保険料が最大7割軽減される公的な救済制度が整備されています。2026年最新の制度設計に基づき、保険料のリアルな計算構造から、任意継続との徹底比較、窓口で損をしない減免申請の実務までを現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険料は「前年の所得」を基準に計算されるため、無職1年目は在職時の高額な所得割が直撃して負担が急増する。
- 要点2:会社都合退職(倒産・解雇・雇い止め等)は申告により前年給与所得が30/100換算となり、大幅な減額(最大7割相当)が適用される。
- 要点3:滞納を放置すると延滞金や財産差し押さえのリスクがあるため、退職後14日以内の手続きや家族の扶養に入る選択肢を迅速に検討すべき。
【2026年最新】無職になると国民健康保険料はいくら?計算の仕組みを解明
退職して無職になったにもかかわらず国民健康保険料が高額になる最大の理由は、保険料の賦課基準が前年(1月1日〜12月31日)の総所得金額等をベースに算定される仕組みにあります。どれほど現在の預金残高が減っていようと、自治体側は前年の会社員時代の給与を基準に請求書を発行します。
国民健康保険料は主に以下の合計で算出されます(自治体により資産割などが加わる場合があります)。
- 所得割:前年の所得金額から基礎控除(43万円等)を引いた額に、自治体ごとの税率を掛けたもの
- 均等割:加入者1人あたり一律で課される金額
- 平等割(一部自治体):1世帯あたり一律で課される金額
たとえば、東京都内や政令指定都市で前年の年収が400万円程度あった単身者が無職になった場合、年間保険料はおよそ30万〜40万円前後(月額約2.5万〜3.3万円)に達することが一般的です。給与天引きされていた健康保険料は会社が半分を負担(労使折半)していましたが、国民健康保険は全額自己負担となるため、心理的・経済的なインパクトは倍増します。
任意継続と国民健康保険どちらが得?リアルな損得比較データ
退職後の健康保険選びでは、「職場の健康保険を任意継続する」「国民健康保険に切り替える」「家族の扶養に入る」という3つのルートが存在します。それぞれの特徴とコストの違いを整理したのが下表です。
| 選択肢 | 保険料の算出基準と負担 | メリット・適用条件 | 編集部の見解・判断基準 |
|---|---|---|---|
| 国民健康保険 | 前年の所得+世帯人数 全額自己負担 | 非自発的失業の減免や法定軽減(7・5・2割)を使える場合がある | 会社都合退職者や前年所得が低い人は、任意継続より大幅に安くなる可能性大。 |
| 健康保険 任意継続 | 在職時の標準報酬月額×保険料率 (全額自己負担だが上限額あり) | 退職前の月給が高額だった場合、上限設定により国保より安くなるケースが多い(最長2年間) | 前年の年収が500万円以上あり、自己都合退職で特例減免が使えない人に向く。 |
| 家族の健康保険(扶養) | 保険料自己負担 0円 (被保険者側の負担増もなし) | 年間収入130万円未満(月額108,333円以下)かつ被保険者の年収の半分未満 | 同居家族・配偶者が社会保険に加入しているなら最優先で検討すべき最強の選択肢。 |
任意継続の申請期限は退職日の翌日から20日以内と非常にタイトです。退職前に人事担当者から「任意継続時の保険料見込額」を聞き出し、お住まいの自治体窓口で国保保険料を試算してもらった上で比較することが損をしない鉄則です。
最大7割カットも!知っておくべき減額・免除制度の条件と真相
無職になった際の公的な負担軽減ルートには、大きく分けて「法定軽減(低所得世帯向け)」と「非自発的失業者向けの特例減額」の2種類が存在します。
1. 住民税非課税世帯および所得基準による法定軽減(7割・5割・2割)
世帯主および加入者の総所得金額の合計が一定基準を下回る場合、均等割額と平等割額が自動的に軽減されます。2026年現在の一般的な基準は以下の通りです。
- 7割軽減:世帯の前年総所得が「43万円+(給与・年金所得者数-1)×10万円」以下の世帯(住民税非課税相当)
- 5割軽減:「43万円+(給与・年金所得者数-1)×10万円+(29.5万円×被保険者数)」以下
- 2割軽減:「43万円+(給与・年金所得者数-1)×10万円+(54.5万円×被保険者数)」以下
前年の途中で早期退職し、年間の合計所得が著しく低かった場合は、この法定軽減が適用されて保険料が劇的に下がります。
2. 倒産・解雇・雇い止めによる「特例減免」(非自発的失業者)
会社都合による退職、契約期間満了による雇い止め、病気退職など特定理由離職者に該当する場合、前年の給与所得を実質「30/100」として保険料を計算する強力な支援策が用意されています。これにより所得割が大幅にカットされ、年間十数万円単位で保険料が下がる実例が多数あります。
【実態検証】「窓口で教えてくれなかった」現場目線で見えたリアル
SNSやコミュニティ掲示板で頻繁に見られるのが、「無職になって役所へ行ったのに減免の案内をされず、満額請求された」という生々しい不満の声です。
公的医療保険の減免制度は原則として「自己申告制」です。役所の窓口担当者が申請者の離職票の理由コードまで能動的に確認して「安くできますよ」と親切に提案してくれるとは限りません。
自治体の窓口取材や当事者の体験談を検証すると、申請に必要な書類を自ら持参し、「非自発的失業の減免申請を行いたい」「前年比で収入が激減したため減額の相談に来た」と能動的に切り出した人だけが迅速に手続きを完了させています。制度の存在を知らないまま満額を払い続けてしまう「情報格差」が現場のリアルな課題となっています。
損しないための退職後手続きと離職票を使った減免申請フロー
国民健康保険への切り替えと減免申請を最短でスムーズに完了させるための手順は以下の通りです。
- ハローワークで雇用保険受給資格者証を受け取る:退職後に会社から「離職票」が届いたら、速やかにハローワークへ提出し、受給資格者証(または受給資格通知)の交付を受けます。
- 離職理由コードの確認:受給資格者証の「離職理由」欄のコードを確認します。
- 特定受給資格者(倒産・解雇等):コード 11, 12, 21, 22, 31, 32
- 特定理由離職者(雇い止め・病気等):コード 23, 33, 34
- 市区町村役所の国保年金課で手続き:退職日の翌日から原則14日以内に、以下の書類を持参して窓口で減免申請と加入手続きを同時に行います。
【窓口への持参物チェックリスト】
- 健康保険資格喪失証明書(前職の会社が発行)
- 雇用保険受給資格者証(または雇用保険受給資格通知)
- 本人確認書類(マイナンバーカード、運転免許証等)
- 印鑑・通帳(口座振替希望の場合)
一般に知られていない盲点と「払えないから放置」の破滅的リスク
「無職で貯金がないから、請求書が来ても見なかったことにしよう」と滞納を続けると、法律に基づいた厳格な徴収プロセスが進行します。
最初は督促状や催告書が届くだけですが、納期限から1年を超えると通常の保険証が没収され、窓口で医療費を一旦全額(10割)立て替える必要がある「被保険者資格証明書」に切り替えられます。さらに放置を続ければ、自治体は法的に事前通告なしで銀行口座や売却可能な家財、給与債権を差し押さえ(滞納処分)することが可能です。
「払えない」と感じた瞬間こそ、放置せず役所の収納課や国保窓口に直行し、「分納(分割払い)」や「徴収猶予」の相談を行うことが唯一の防衛策です。誠実に対応すれば、月々数千円単位の分割納付に応じる自治体が大半です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
無職期間中の健康保険選択における決定的な判断基準は次の通りです。
- 国民健康保険が向いている人:会社都合退職(離職コード該当者)、前年の年収が200万〜300万円未満と比較的低かった人、自営業からの廃業などで所得がゼロに近い人。
- 任意継続が向いている人:前年の年収が500万円以上の高所得層で自己都合退職した人、扶養家族が多い人(任意継続は扶養家族が増えても保険料が変わらないため有利)。
- 家族の扶養に入るべき人:失業手当を受給していない期間、または基本手当日額が3,611円以下(年換算130万円未満)で、社会保険に加入している親や配偶者がいる人。
【無職 国民 健康 保険】に関するよくある質問(FAQ)
Q1:自己都合で退職して無職になった場合、保険料はまったく減額されませんか?
A1:自己都合退職であっても、残業時間が著しく長かった場合や体調不良、家族の介護など正当な理由による退職であれば、ハローワークで「特定理由離職者」と認定され減免対象になることがあります。また、前年の合計所得そのものが低い場合は、非自発的減免とは別の「法定軽減(7割・5割・2割)」が適用されます。
Q2:退職後、失業保険(基本手当)をもらっている間でも家族の扶養に入れますか?
A2:雇用保険の基本手当日額が3,612円以上(60歳未満の場合)ある場合、受給期間中は扶養に入ることができません(年収130万円換算を超えるため)。受給待期期間や給付制限期間中は扶養に入り、受給が始まったら国保に切り替える、受給終了後に再度扶養に戻る、といった柔軟な手続きが可能です。
Q3:前年の所得申告(確定申告・住民税申告)をしていないとどうなりますか?
A3:無職で前年所得がゼロであっても、住民税の申告を行っていない「未申告」の状態では、自治体が世帯所得を把握できないため法定軽減が適用されず、満額の均等割が請求されてしまいます。収入がゼロの場合でも、必ず役所で「住民税の非課税申告」を済ませておくことが減額への必須条件です。
まとめ:今後の動向と失敗しないための判断基準
無職になった際の国民健康保険料は、事前の仕組み理解と適切な公的手続きを行うかどうかで、年間数十万円単位の金銭的負担差が生じます。公的支援策は整っているものの、すべて加入者本人の申請が起点となるため、知らなければ余計な固定費を払い続けることになります。
退職が決まったら、まずは「離職票の理由コード」「任意継続との金額比較」「家族の扶養条件」の3点を確認し、退職後14日以内に居住地の役所窓口へ足を運んでください。適正な減免制度をフル活用し、生活再建や次のキャリアステップに向けた支出防衛を図りましょう。 (出典: 無職 国民 健康 保険(Yahoo!ニュース))