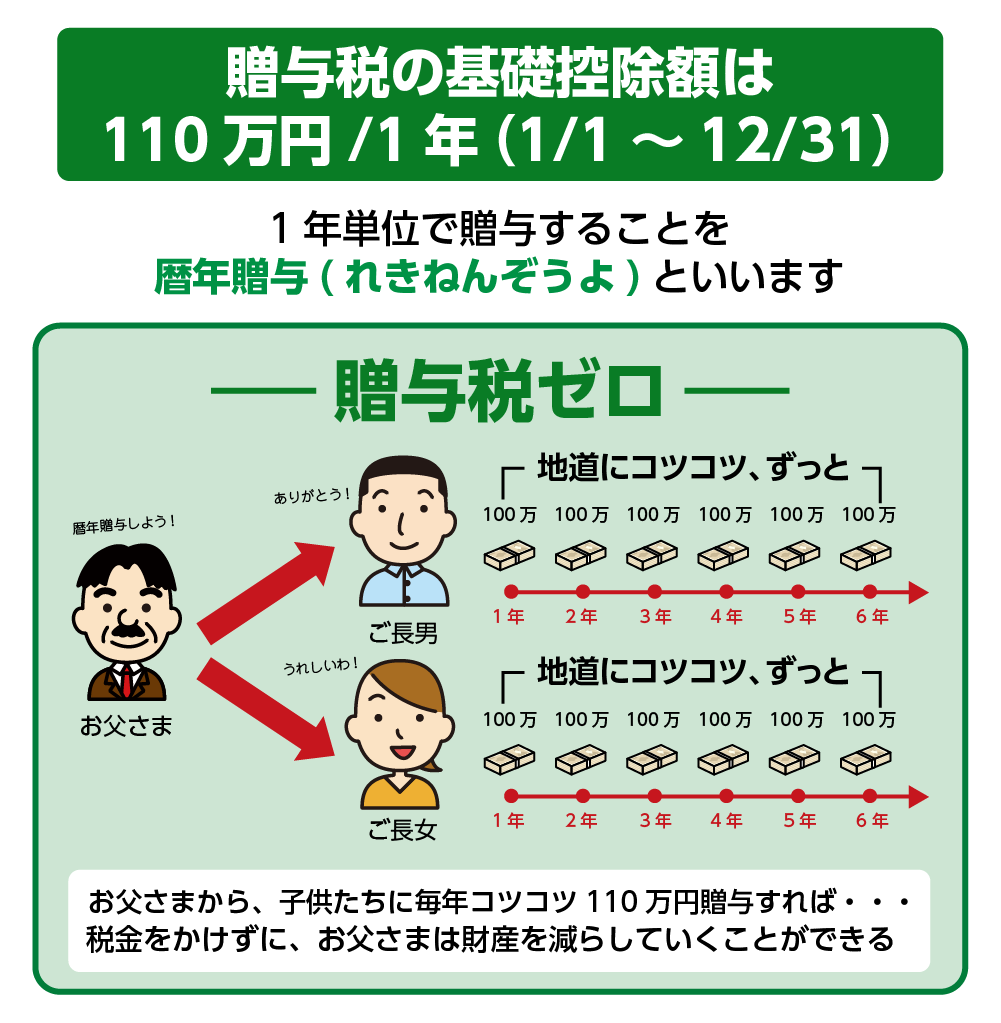
個人から財産を無償で受け取った際に課される「贈与税」。相続税対策として広く知られる「年間110万円までの非課税枠」ですが、制度の仕組みや税制改正のルールを正しく理解していないと、思わぬ追徴課税やトラブルに直面するリスクがあります。
税務当局による資金移動の監視体制が高度化する中、家族間での送金や不動産の名義変更であっても、適切な知識を持たないまま手続きを進めると「みなし贈与」として課税対象になりかねません。損をしないために知っておくべき課税の基本原則、計算方法、各種非課税特例の実態を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:贈与税は「もらった人」が1月1日〜12月31日の1年間に受領した財産の合計に対して課税され、基礎控除は年間110万円。
- 要点2:税制改正により暦年課税の生前贈与加算期間が「段階的に最長7年」へ延長され、従来の駆け込み節税は通用しにくくなっている。
- 要点3:相続時精算課税制度の基礎控除(年110万円)創設や各種特例の活用など、自身の家族構成や資産に応じた使い分けが不可欠。
【基本構造】贈与税とはどんな税金?「年間110万円非課税」の本当の仕組み
贈与税とは、個人から財産をもらった際、その取得した財産に対してかかる国税です。法人からの贈与(所得税の対象)や、死亡に伴う財産承継(相続税の対象)とは明確に区分されます。生前に財産を分散させて相続税の負担を逃れる行為を防ぐ「相続税の補完税」としての役割を担っているのが特徴です。
一般によく知られる「贈与税 基礎控除 110万円」は、暦年課税(1月1日〜12月31日)において適用されます。ここで多くの人が勘違いしやすいのが「誰を基準にして110万円を判定するか」という点です。基準はあくまで「もらった人(受贈者)」の受取総額です。例えば、1人の子が父から100万円、母から100万円を同一年内に受け取った場合、受取総額は200万円となり、110万円を差し引いた90万円に対して課税されます。
| 課税方式・制度 | 詳細・数値データ | 一般的な基準・要件 | 編集部の見解・評価 |
|---|---|---|---|
| 暦年課税制度 | 年間110万円まで非課税(超過分は累進課税:10%〜55%) | 誰から誰への贈与でも適用可能。申告不要(110万円以下) | 少額を長期間にわたり分散贈与する王道手段。加算ルールの影響に注意 |
| 相続時精算課税制度 | 特別控除枠2,500万円+毎年110万円の基礎控除 | 原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与 | 税制改正で使い勝手が向上。将来の値上がりが見込める資産の移転に有効 |
| 住宅取得等資金贈与 | 省エネ等住宅1,000万円/一般住宅500万円まで非課税 | 直系尊属からの住宅用資金。受贈者の所得上限1,000万〜2,000万円 | マイホーム購入時の強力な支援策。床面積や建築時期の厳格な要件あり |
| 夫婦間 配偶者控除 | 居住用不動産またはその取得資金について最大2,000万円控除 | 婚姻期間20年以上の夫婦間で、一生に一度だけ利用可能 | 配偶者の住まい確保に有効だが、登録免許税や不動産取得税のコストも考慮必須 |
【税制改正の罠】知らないと大損する「生前贈与の7年加算ルール」
税制改正により、生前贈与のルールは大きな転換点を迎えています。従来の「死亡前3年以内の贈与財産を相続税の課税価格に持ち戻す」という規定が、段階的に「死亡前7年以内」へと延長されました。
2024年1月1日以降の贈与から順次適用され、加算期間が徐々に延びています。過去に非課税枠内(110万円以下)で贈与していた金銭であっても、被相続人が亡くなった時期によっては「相続財産」としてカウントされ、相続税が課される仕組みです。ただし、延長された4年間(過去4年〜7年前の間)に行われた贈与については、総額100万円まで加算対象から除外される緩和措置が設けられています。
この改正により、「体調を崩してから慌てて駆け込みで生前贈与を行う」という古典的な対策は効力を失いました。より早い段階からの計画的な資産移転か、あるいは毎年110万円の基礎控除が恒久化された「相続時精算課税制度」への切り替えを検討する人が増えています。
【計算方法と税率】一般贈与と特例贈与の違い&シミュレーション
贈与税の税率は累進課税となっており、課税価格が高くなるほど税率が上がります。計算時は「一般贈与財産」と「特例贈与財産」の2種類の税率区分が存在することに注意が必要です。
- 特例贈与財産用(特例税率):直系尊属(祖父母や父母など)から、その年の1月1日時点で18歳以上の直系卑属(子や孫など)への贈与に適用。税負担が軽減されている。
- 一般贈与財産用(一般税率):兄弟間、夫婦間、親から未成年の子への贈与、第三者からの贈与などに適用。
【計算の手順】
① 1年間に受け取った財産の合計額を算出
② 基礎控除額(110万円)を差し引いて「課税価格」を算出
③ 該当する税率を掛け、控除額を差し引く
【試算例:父から20歳の子へ500万円を贈与した場合】
・課税価格:500万円 - 110万円 = 390万円
・特例税率:390万円 × 15% - 10万円 = 48万5,000円(納税額)
※もし一般税率が適用される間柄(兄弟間など)であれば「390万円 × 20% - 25万円 = 53万円」となり、差額が生じます。
【実態検証】税務署はなぜ気づく?「みなし贈与」と家族間送金の落とし穴
「家族間の口座振替ならバレないだろう」「現金手渡しなら記録が残らない」と考えるのは危険です。国税庁の「国税総合管理(KSK)システム」は全国の金融機関データや不動産登記情報、過去の確定申告データと直結しており、資金の不自然な移動は容易に把握されます。
国税庁の調査データによると、相続税の税務調査が行われた場合、約8割以上の事案で申告漏れや追徴課税が発生しています。その多くが「生前のお金の移動」に起因するものです。
特に税務署から指摘を受けやすい「みなし贈与」の典型例は以下の通りです。
- 名義預金:親や祖父母が子・孫名義の口座にお金を積み立てているが、通帳や印鑑を親自身が管理しており、子がその存在を知らない、または自由に使えない状態。
- 不動産の格安譲渡:時価3,000万円の土地を、子に対して著しく低い価格(例:500万円)で売却した場合、差額が贈与とみなされる。
- 借金の肩代わり・債務免除:親が子の住宅ローン残債を代わりに返済した場合。
- 生活費・教育費の過剰な名目:生活費や教育費の仕送りは非課税ですが、「生活費名目で受け取ったお金を全額株式投資に回していた」といったケースは課税対象になります。
【特例の活用】税負担をゼロにする生前贈与の非課税制度一覧
特定の目的に応じてまとまった資金を渡す場合、国の非課税特例を利用することで大幅な節税が可能です。主な特例の要件と注意点を整理します。
1. 住宅取得等資金の贈与税非課税措置
父母や祖父母からマイホームの新築・取得・増改築資金の贈与を受ける場合、質の高い住宅(耐震・省エネ・バリアフリー)で最大1,000万円、一般住宅で最大500万円まで贈与税が非課税になります。贈与を受けた年の翌年3月15日までに居住を開始することや、所得基準(合計所得金額2,000万円以下、床面積要件緩和時は1,000万円以下)を満たす必要があります。
2. 教育資金の一括贈与非課税制度
祖父母などが30歳未満の孫に対して教育資金を一括信託する場合、最大1,500万円(学校外の習い事等は最大500万円)まで非課税となります。金融機関を経由して専用口座を開設し、領収書の提出が必要です。受贈者が30歳に達した時点で残額がある場合や、拠出者の死亡時の残額については相続税の課税対象となるルール改定が重なっているため、使い切る見込みがあるかの精査が欠かせません。
3. 結婚・子育て資金の一括贈与非課税制度
18歳以上50歳未満の子や孫に対し、結婚・出産・育児に関する費用として最大1,000万円(結婚関係は最大300万円)まで非課税で一括贈与できます。こちらも専用口座での管理と領収書の提出が必須条件となります。
【プロの結論】暦年課税を選ぶべき人・相続時精算課税を選ぶべき人
資産承継の現場では、「どちらの制度がお得か」という画一的な答えはありません。家族関係や資産構成によって明確に向き不向きが分かれます。
- 暦年課税が向いている人:
- 相続発生まで10年以上の十分な時間が見込める、健康で比較的若い親世代。
- 子だけでなく孫や子の配偶者など、多くの受贈者に分散して少しずつ財産を移転させたい家庭。
- 相続時精算課税が向いている人:
- 高齢であり、7年加算ルールのリスクを避けながら年110万円の無税枠を確実に使いたい家庭。
- 収益物件(賃貸アパート等)や将来的に大きく値上がりする見込みのある未公開株式・不動産を所有しており、早期に財産価値を固定して子へ承継させたい資産家。
- 慎重になるべきケース:
「争族」のリスクがある家庭での特定の子への偏った贈与は危険です。特定の兄弟だけに内緒で贈与を行うと、遺留分侵害額請求などの法的紛争に発展します。税務上の損得だけでなく、家族内の心理的境界線と公平性への配慮が不可欠です。
【手続きと期限】贈与税の申告方法とペナルティを回避する手順
1年間に110万円を超える贈与を受けた場合、または非課税特例の適用を受ける場合は、税務署への確定申告が必要です。
- 申告・納税の期限:財産を取得した年の翌年2月1日から3月15日まで。
- 提出先:受贈者(もらった人)の住所地を管轄する税務署。
- 提出書類:贈与税申告書、本人確認書類、各種特例の添付書類(戸籍謄本、登記事項証明書など)。e-Taxによるオンライン申告も広く利用されています。
特例を利用して「納める税額が0円」になる場合であっても、申告手続きを行わなければ特例そのものが否認され、多額の贈与税が課されるケースがあります。申告期限を過ぎると「無申告加算税(最大20〜30%)」や「延滞税」が上乗せされるため、スケジュール管理は厳密に行う必要があります。
【贈与 税 と は】に関するよくある質問(FAQ)
Q1:親から子へ車や高級時計をプレゼントした場合も贈与税はかかりますか?
A1:日常生活で通常必要な範囲の家具や衣類、社会通念上相当と認められる入学祝い等のプレゼントは原則非課税です。ただし、高級輸入車や数百万円クラスの宝飾品・美術品などは資産価値が高いため、年間110万円の基礎控除を超える分については贈与税の課税対象となります。
Q2:親子間の金銭貸借(お金の貸し借り)は贈与とみなされますか?
A2:無利息や返済期日のない曖昧な貸し借りは「実質的な贈与」とみなされる危険性があります。親子間であっても、借入金額・返済期日・利息・返済方法を明記した「金銭消費貸借契約書」を作成し、銀行振込など客観的な返済履歴を残すことが必須です。
Q3:生前贈与契約書は自分で作っても有効ですか?
A3:当事者双方の合意と署名捺印があれば、私文書でも法的に有効です。後日の税務調査で「あげる側・もらう側の合意があった事実」を証明するため、贈与の都度契約書を作成し、銀行振込で証拠を残しておくことが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
贈与税は、単なる「お金の移動に対するコスト」ではなく、将来の相続税対策や円滑な資産承継を左右する極めて重要な税制です。税制改正によって暦年課税の持ち戻し期間が7年へと延長されたことで、「何となく100万円ずつ振り込む」といった従来のやり方では期待した節税効果が得られないリスクが高まりました。
まずは自身や家族の資産総額、健康状態、将来のライフプランを正確に把握し、暦年課税の継続か相続時精算課税の選択か、あるいは住宅・教育等の非課税特例を使うべきかを冷静に見極める必要があります。疑問点がある場合は自己判断で済ませず、税務署の相談窓口や相続専門の税理士など専門家の助言を得て、計画的な手続きを進めることが資産と家族を守る確実な道となります。 (出典: 贈与 税 と は(Yahoo!ニュース))