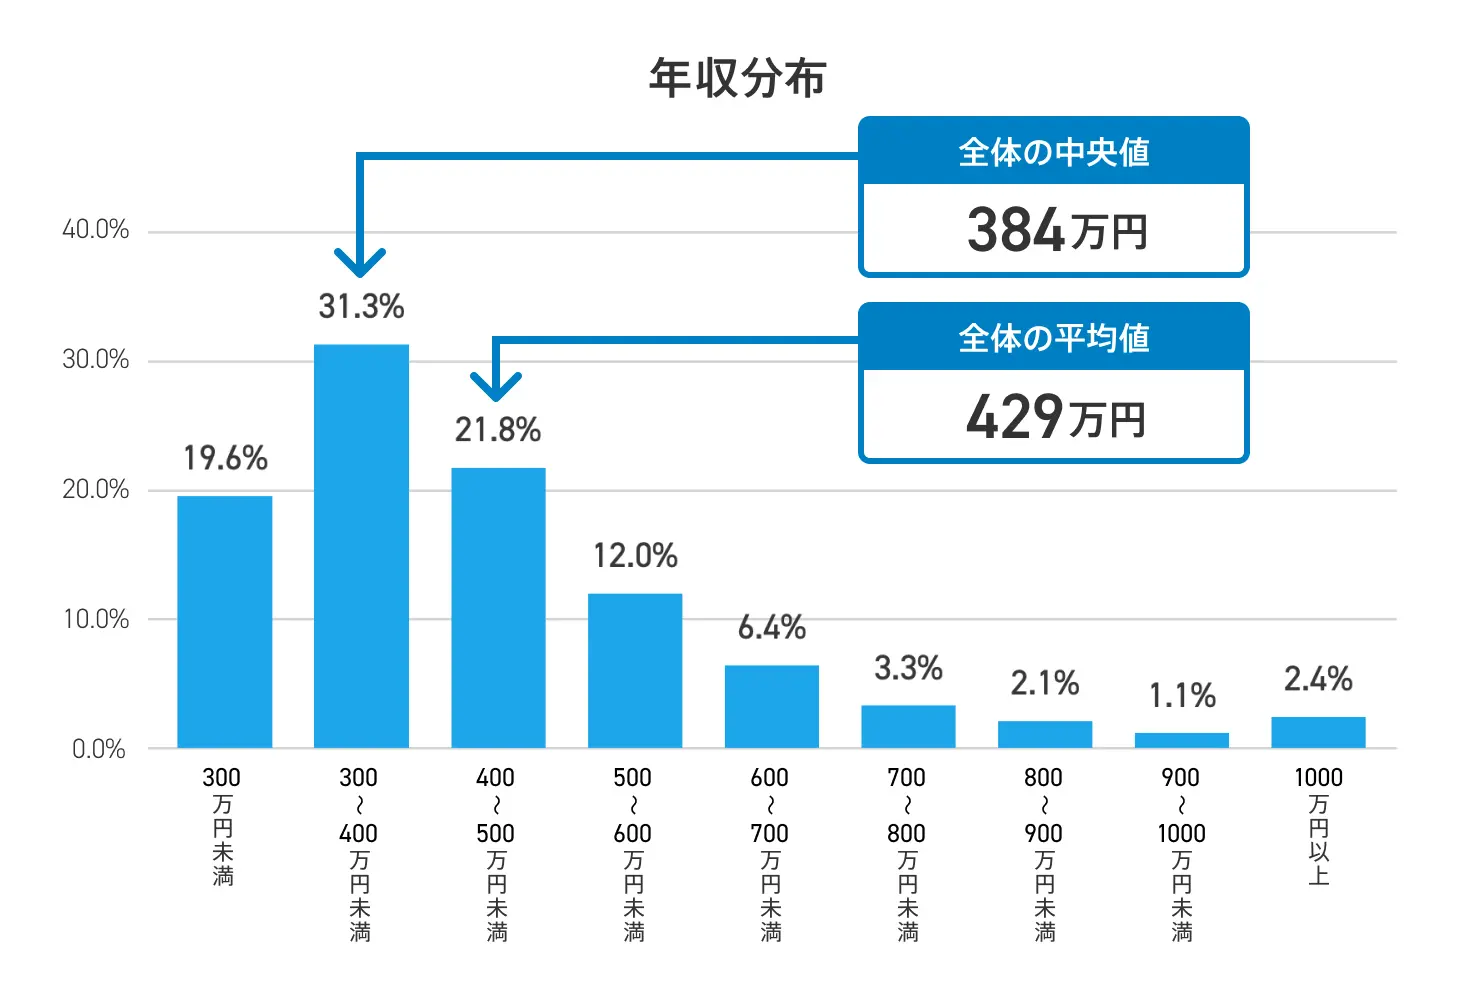
ニュースや統計発表で「日本の平均年収は約460万円」といった数字を目にするたび、「自分の周りでそんなにもらっている人は多くない」「実態とかけ離れているのではないか」と強い違和感を覚える読者も少なくないはずです。その直感は決して間違っていません。平均値は、ごく一部の高額所得者が全体の数値を大きく押し上げてしまう構造的な弱点を持っています。
本当に把握すべきなのは、実社会の「ど真ん中」の生活水準を示す年収の中央値です。国税庁の「民間給与実態統計調査」や厚生労働省の各種データを丹念に紐解くと、私たちが日々直面している厳しいリアルと、年代・性別・地域ごとに広がる格差の構図が鮮明に浮かび上がってきます。2026年現在の最新指標をもとに、手取り額の実態から格差の背景までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の給与所得者全体における年収中央値は約400万円〜420万円であり、平均年収(約460万円)とは約40万〜60万円の開きが存在する。
- 要点2:年収400万円の場合の年間手取り額は約310万〜320万円(月額手取り約23万〜25万円)にとどまり、税・社会保険料の負担が生活実感に直結している。
- 要点3:20代〜50代の年代別推移に加え、正社員と非正規、東京圏と地方都市の間で二極化が進んでおり、中央値ベースでのキャリア戦略と家計管理が必須となる。
【2026年最新】日本の年収中央値はいくら?平均年収に騙されてはいけない理由
給与の実態を掴むうえで、まず理解しなければならないのが「平均値」と「中央値」の算出方法の違いです。平均値は全対象者の年収を合算して人数で割るため、年収数千万円から数億円といった超高所得者が数人いるだけで全体の数値が跳ね上がります。これに対し、データを低い順から高い順へ並べた際、ちょうど真ん中に位置する数値を指すのが中央値(メディアン)です。
国税庁の「民間給与実態統計調査」や厚生労働省の賃金構造データを分析すると、2026年時点における日本の給与所得者(非正規雇用を含む全体)の年収中央値は約400万〜420万円と推計されます。平均給与として報じられる約460万円前後と比較すると、実に40万〜60万円ほどの乖離が生じています。
給与所得者全体の約6割以上が「平均年収以下」の層に分布しているのが現実です。「平均に届いていないから自分は底辺だ」と思い込むのは明らかな誤認であり、生活実感に近い基準値はあくまで400万円前後の中央値にあることを把握しておく必要があります。
【年代別・男女別】20代〜50代の年収中央値とリアルな手取り額一覧
年代や性別によって、手にする収入の中央値は劇的に変化します。額面年収だけでなく、税金や社会保険料が控除された後の「手取り額」まで落とし込んで確認することが極めて重要です。
年代別・男女別の推計中央値および年間手取り額の目安は以下の通りです。
【20代】
・20代前半:年収中央値 約260万円〜280万円(手取り約210万〜225万円 / 月手取り約17万〜18万円)
・20代後半:年収中央値 約350万円〜370万円(手取り約275万〜290万円 / 月手取り約22万〜23万円)
新卒入社直後は住民税の控除が少ないものの、2年目以降の負担増や初任給引き上げの恩恵を受けつつも、貯蓄に回せる余裕は限られます。
【30代】
・30代全体:年収中央値 約410万円〜440万円(手取り約320万〜345万円 / 月手取り約25万〜27万円)
・男性:約470万円 / 女性:約350万円
役職就任や転職による年収アップが起きる一方で、結婚・出産・住宅購入などのライフイベントが重なり、支出の圧迫感が急激に高まる年代です。
【40代】
・40代全体:年収中央値 約470万円〜500万円(手取り約365万〜390万円 / 月手取り約29万〜31万円)
・男性:約560万円 / 女性:約360万円
キャリアの成熟期に入り、管理職層と一般社員層との間で社内格差が大きく広がり始めます。子どもの教育費負担が最大化する時期でもあります。
【50代】
・50代全体:年収中央値 約510万円〜540万円(手取り約395万〜420万円 / 月手取り約31万〜33万円)
・男性:約620万円 / 女性:約350万円
大企業を中心に賃金のピークを迎える一方、役職定年制度の適用によって50代半ばから給与が2〜3割ダウンするケースも多発しています。
「年収中央値が低すぎる」と感じる3つの構造的背景
物価高が続く日本において、「中央値の金額では生活が苦しい」「なぜここまで上がらないのか」という声は根強く存在します。数字が伸び悩む背景には、日本経済が抱える構造的な要因が絡み合っています。
第一に、非正規雇用比率の高さです。働く人の約4割近くを非正規雇用が占めており、短時間労働者や低賃金労働者が全体の統計に含まれることで、全体の押し下げ要因となっています。
第二に、社会保険料と税負担の継続的な増大です。額面の給与が仮に微増していても、厚生年金保険料や健康保険料、介護保険料の引き上げにより、可処分所得(手取り)が増えた実感を得にくい構造が続いています。
第三に、長年にわたる年功序列・終身雇用制度の形骸化と初任給高騰の歪みです。若手層の獲得競争で初任給は引き上げられたものの、中間管理職やシニア層のベースアップが追いつかず、全世代的な賃金底上げには至っていません。
雇用形態・学歴・都道府県による格差の実態
年収中央値をさらに細分化すると、働く環境や地域による歴然とした格差が見えてきます。
【正規 vs 非正規】
正社員・正職員に限定した年収中央値は約450万〜470万円であるのに対し、非正規雇用(パート・アルバイト・契約社員)の中央値は約200万〜220万円と、およそ2倍以上の開きがあります。賞与(ボーナス)や退職金制度の有無が年間収入の決定打となっています。
【学歴別の中央値】
学歴による差も堅調です。大卒・大学院卒の年収中央値が約480万〜520万円(男性大卒では500万円台後半)であるのに対し、高卒の中央値は約350万〜380万円付近で推移しています。生涯年収における格差は数千万円規模に達します。
【都道府県別の地域間格差】
東京都の年収中央値は全国トップの約480万〜500万円に達する一方、地方圏(東北、四国、九州の一部地域など)では約340万〜370万円にとどまる県も多く存在します。都市部の高い住居費・生活コストを差し引いても、名目年収における「東京一極集中」の傾向は依然として顕著です。
世帯年収の中央値は?単身と共働きで広がる二極化
個人の年収だけでなく、家計単位で見た世帯年収の中央値は約530万〜550万円前後で推移しています。しかし、この世帯年収も世帯構成によって内訳が全く異なります。
単身世帯(一人暮らし)の中央値が約300万〜330万円であるのに対し、共働き世帯の中央値は約700万〜800万円へと跳ね上がります。特に「正社員×正社員」のフルタイム共働き世帯では世帯年収1,000万円超えも珍しくなく、家計購買力の格差は「個人」から「世帯」へとシフトしています。
一方で、配偶者が扶養内で働くパート世帯や単身世帯では、物価上昇に対する耐力が極めて厳しく、世帯間での消費格差が浮き彫りになっています。
【年収中央値】に関するよくある質問(FAQ)
Q1:年収中央値で生活する場合、貯金はどれくらいできますか?
A1:年収400万円(月手取り約24万円・ボーナス年2回想定)の単身者の場合、家賃を7万〜8万円程度に抑えれば、月3万〜5万円程度の貯蓄や投資信託への積立が現実的なラインです。ただし、都市部でのファミリー世帯で片働きの場合は、家賃や教育費の負担が大きく、貯蓄ペースを維持するには共働きや固定費の徹底的な見直しが不可欠になります。
Q2:自分の年収が中央値より低い場合、どう改善すべきですか?
A2:現在の職種・業界の「構造的な給与水準」を確認することが先決です。利益率の高い業界への転職、同業種内での正社員登用、業務に直結する専門スキルの獲得が最も効果的な手段です。また、副業による収入の複線化や、税制優遇制度(iDeCo・新NISA)を活用した資産形成を組み合わせるアプローチが実効性を持っています。
Q3:年収中央値は今後上がっていく見込みはありますか?
A3:人手不足の深刻化と物価上昇に伴う賃上げ圧力により、名目上の年収中央値は緩やかな上昇傾向にあります。ただし、社会保険料率の維持や税負担があるため、「手取り額」が劇的に増えるわけではありません。表面上の数字の増減だけでなく、インフレ率を上回る収入アップを実現できるかが問われます。
まとめ:数字の罠を見抜き、個人の市場価値と可処分所得を高める視点
メディアで頻繁に報じられる「平均年収」という数値は、現実の生活水準を測るモノサシとしては偏りがあります。給与所得者全体の中央値が約400万円〜420万円、手取りにして年間約310万〜320万円という数値こそが、私たちが直視すべき実社会の現在地です。
統計上の数字に一喜一憂するのではなく、自身の雇用形態、業界の収益構造、居住地域の特性を正しく見極めることが重要です。そのうえで、個人の専門性を磨いて市場価値を高めるのか、共働きや副業で世帯収入を最大化させるのか、明確なアクションを選択する姿勢がこれからの時代を生き抜くカギとなります。 (出典: 年収 中央 値(Yahoo!ニュース))