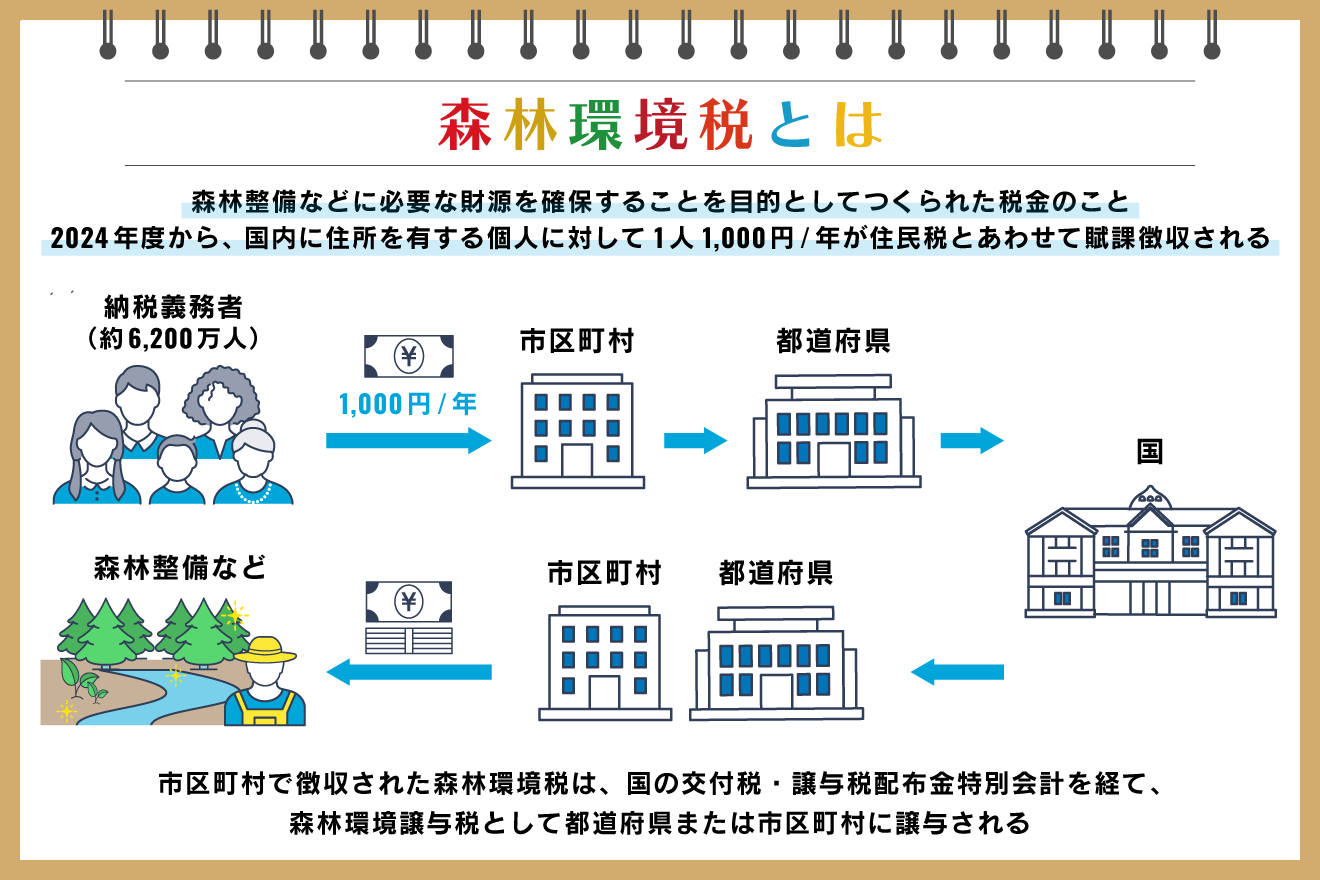
毎年手元に届く住民税の決定通知書を見て、「見慣れない税金が引かれている」「手取りがまた減った」と違和感を覚えた方は少なくないはずです。2024年度(令和6年度)から個人住民税均等割と併せて徴収がスタートした「森林環境税」。年額1,000円という一見少額に思える負担ですが、全国約6,200万人の納税者から年間約620億円もの巨額マネーが自動的に吸い上げられる仕組みとなっています。
しかし、制度の本格稼働以降、ネット上やメディアでは「なぜ森林のない大都会に税金が配分されるのか」「地方の独自税と二重課税ではないか」といった厳しい追及の声が相次ぎました。集められた血税は本当に日本の山林保全や土砂災害防止に役立てられているのか、それとも形を変えた実質的な大衆増税に過ぎないのか――。本稿では、制度の根幹から非課税の条件、浮き彫りとなった使途の不透明性まで、徹底的に掘り下げて検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は年額1,000円が住民税に上乗せして徴収される国税であり、非課税基準を満たす低所得者層などを除く全国民が対象。
- 要点2:自治体への配分(森林環境譲与税)は人口比率が高く設定されていたため、森林の少ない大都市圏に偏重し基金に積まれるなど使途への批判が噴出。
- 要点3:県独自の森林税との「実質的二重課税」懸念や税の使途不明感を解消するため、配分基準の見直しと自治体ごとの使途公開チェックが不可欠。
【2026年最新】森林環境税とは?いつから始まった年1000円徴収の仕組み
「森林環境税」とは、地球温暖化防止や国土保全、水源涵養などを目的に、国内に住所を有する個人に対して課される国税です。森林環境税の徴収方法は、市区町村が課税する個人住民税均等割の枠組みを利用し、住民税に年額1,000円を上乗せする形で毎年自動的に集められます。
「いつの間にか新税が始まった」と感じる納税者が多い背景には、絶妙な徴収スケジュールの切り替えが存在します。東日本大震災の復興財源として、2014年度から10年間にわたり住民税均等割に年1,000円(市町村分500円+都道府県分500円)が加算されていました。この復興特別税の加算措置が2023年度(令和5年度)で終了し、翌2024年度から入れ替わるように森林環境税が始まったため、通知書上の住民税均等割の合計額面(年額約5,000円前後)に目立った変動が生じず、納税者の体感として「ステルス増税」のように浸透した経緯があります。
なぜ導入されたのか?森林環境税の導入理由と「森林環境譲与税」との違い
日本は国土の約3分の2(約2,500万ヘクタール)を森林が占める世界有数の森林大国です。戦後に植林されたスギやヒノキなどの人工林が本格的な利用期を迎えている一方、林業従事者の高齢化や過疎化、木材価格の低迷によって、手入れが行き届かない荒廃林が全国で急増してきました。放置された人工林は土砂崩れや洪水といった自然災害のリスクを高め、地球温暖化防止のための二酸化炭素(CO2)吸収源としての機能も損ないます。
こうした気候変動対策(パリ協定に基づく温室効果ガス削減目標の達成)および防災・減災対策の安定財源を確保することこそが、森林環境税の導入理由です。ここで混同されやすいのが「森林環境税」と「森林環境譲与税」の違いです。私たちが負担する税金そのものは「森林環境税(国税)」であり、一度国税として集められた財源が、一定の基準に基づいて全国の都道府県および市区町村へ再分配される際のお金を「森林環境譲与税」と呼びます。
| 項目 | 森林環境税(国税) | 森林環境譲与税(地方配分) | 編集部の見解・評価 |
|---|---|---|---|
| 税の性質・位置づけ | 国税(個人住民税均等割に合算) | 国から全自治体へ交付される譲与税 | 徴収は国税だが実質は地方への恒久財源配分 |
| 負担者および金額 | 国内の個人納税者(年額1,000円) | 市区町村・都道府県が受領 | 約6,200万人から毎年約620億円を安定確保 |
| 配分・運用の基準 | 一律課税(非課税世帯除く) | 私有林人工林面積・林業就業者数・人口割合 | 人口比率が高かったため都市部偏重批判を招いた |
| 主な使途 | 特別会計(交付税及び譲与税配付金) | 間伐、人材育成、木材利用促進、普及啓発 | 一部で基金積立や木工品購入に留まり課題残る |
「二重課税ではないか?」ネットの批判と地方自治体の独自税との実態
森林環境税の導入に伴い、SNSや各種コミュニティ上で最も激しい議論を呼んだのが「森林環境税の二重課税疑惑」です。実は、国の森林環境税が創設されるはるか前から、全国の約37府県以上(神奈川県「水源環境保全税」、高知県「環境先進企業等支援基金」、宮城県「みやぎ環境税」など)が独自に条例を制定し、住民税に数百円〜千円程度を上乗せして徴収する地方独自税を実施していました。
制度論上、国の森林環境税は「国税」であり、都道府県の独自税は「地方税(法定外普通税または法定外目的税)」であるため、法的な意味での形式的二重課税には当たらないと説明されます。しかし、「山を守る」という同一の目的を掲げて、国と県から二重に財布から現金を徴収される納税者の実質的負担感から見れば、不満が噴出するのは当然と言えます。自治体関係者の間でも「国の財源が入るなら県独自税は廃止または減額すべきではないか」という議論が巻き起こり、一部の県では課税額や使途の重複を見直す動きが続いています。
【実態検証】使途不明や都市部偏重?批判殺到の使い道と実際の活用データ
森林環境税に対するネットの反応や世論の批判が沸騰した最大の要因は、集めた税金の「使途の不透明性」にありました。制度創設時、森林環境譲与税の配分基準に「人口割合」が組み込まれていたため、森林面積がほぼ存在しない東京都心部(新宿区、渋谷区、港区など)や政令指定都市に毎年数千万円〜億円単位の巨額資金が自動交付される事態が発生したのです。
総務省や林野庁の公表データによると、譲与税が先行配分された初期の数年間、林業政策のノウハウを持たない都市部の自治体では使い道が見出せず、交付額の約4割〜5割近くがそのまま「基金」として積み立てられ放置されていました。また、一部の自治体では「庁舎の木質化」「駅前広場の木製ベンチ設置」「小中学校での木工ワークショップ」といった名目に使われ、「本当に切迫した山林の間伐や土砂災害対策に使われているのか」「使途不明に近い無駄遣いではないか」と厳しい視線が注がれました。
こうした世論の批判を受け、国は2024年度から配分基準を見直し、人口割の比率を引き下げて「私有林人工林面積」の比重を高める是正措置を実施しました。過疎と人手不足に悩む山間部の自治体へより多くの財源が届くよう制度改善が進められたものの、現場の林業事業体からは「お金だけ配られても作業する現場の人手(キコリ・技術者)が足りず、消化しきれない」という構造的な課題も報告されています。
自分は対象?森林環境税の非課税対象者と家計へのリアルな影響
森林環境税の非課税対象者は、個人住民税均等割が非課税となる基準とおおむね連動して設定されています。具体的には、以下の条件に該当する場合、年額1,000円の森林環境税は課税されません。
【主な非課税の対象者条件】
1. 生活保護法による生活扶助等を受けている方
2. 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与収入換算で約204.4万円未満)の方
3. 前年の合計所得金額が自治体ごとの基準額以下の方(単身者の場合、多くの都市部で前年合計所得45万円以下=給与収入100万円以下など)
4. 扶養親族がいる場合、家族構成に応じた自治体の均等割非課税限度額以下である方
会社員や公務員の場合、毎月の給与から天引き(特別徴収)される住民税の中に組み込まれているため、個別に納税手続きを行う必要はありません。自営業やフリーランスの方は、毎年6月に届く住民税納付書(普通徴収)を通じて一括または年4回に分けて納付します。
【プロの結論】納税者が知るべき監視の視点と自治体チェックの判断基準
森林環境税は、気候変動や激甚化する風水害から国土を守るという大義名分を持っています。しかし、税金が「取られっぱなし」で終わるか、生きた国土強靭化のインフラになるかは、地方自治体の情報公開と市民の関心にかかっています。
森林環境譲与税法第34条第3項に基づき、全国すべての自治体は毎年度、譲与税の使途をインターネット等で公表することが法律で義務付けられています。自分の居住する市区町村の公式ホームページで「森林環境譲与税 使途公表」と検索すれば、集めたお金が「基金に放置されているか」「適切に山林整備や地域木材の有効利用に使われているか」を一目で確認できます。ただ受動的に徴収されるだけでなく、地域行政が血税をどう活かしているかを監視する姿勢こそが、増税時代の健全な納税者リテラシーです。
【森林 環境 税】に関するよくある質問(FAQ)
Q1:森林環境税は確定申告で社会保険料控除などの対象になりますか?
A1:いいえ、森林環境税は「国税(租税公課)」であるため、所得税の確定申告や年末調整において所得控除(社会保険料控除や寄附金控除など)の対象にはなりません。経費として計上できるのは、個人事業主が事業用として按分処理する場合などに限られます。
Q2:森林がない都市部に住んでいる住民が負担するのは不公平ではありませんか?
A2:都市部の住民であっても、山林がもたらす水源(飲料水)の恩恵や、上流での土砂災害防止、CO2削減による地球環境保全の恩恵を等しく受けているという「受益者負担」の考え方に基づいています。また、都市部で消費される木材の利用促進や環境教育に財源を充てることも認められています。
Q3:引っ越した場合、二重に森林環境税を支払うことになりますか?
A3:二重に支払うことはありません。森林環境税は住民税と同様、その年の1月1日時点で住民票がある自治体から年1回課税されます。年度の途中で別の市区町村へ転居した場合でも、新住所地から重ねて同一年度分の請求が来ることはありません。
まとめ:今後の動向と失敗しないための判断基準
2024年度から導入された森林環境税は、年間1,000円という個人の負担額以上に、日本の林業再生と災害対策のあり方を大きく問う契機となりました。これまでの「都市部への配分偏重」や「基金への塩漬け」といった問題点に対しては配分基準の見直しが行われましたが、現場の担い手不足や実効性のある山林保全策への投資といった根本課題は依然として残されています。
私たちが納める年間1,000円の行方が、豊かな自然と安全な国土を次世代に残すための投資となるのか、単なる形骸化した財政負担に終わるのか。自治体の使途公開ページを定期的に確認し、使われ方に目を光らせていくことが、これからの賢い市民に求められています。 (出典: 森林 環境 税(Yahoo!ニュース))